
Dall’acquisto degli autobus alle batterie e ai servizi: il dibattito sulla mobilità urbana sostenibile alla FIAA pone in evidenza le partnership [REPLAY]
La transizione verso autobus a zero emissioni sta estendendo le decisioni di acquisto e industriali oltre il veicolo stesso, includendo batterie, infrastrutture, servizi, finanziamenti e partnership nella discussione tra produttori, fornitori e operatori.
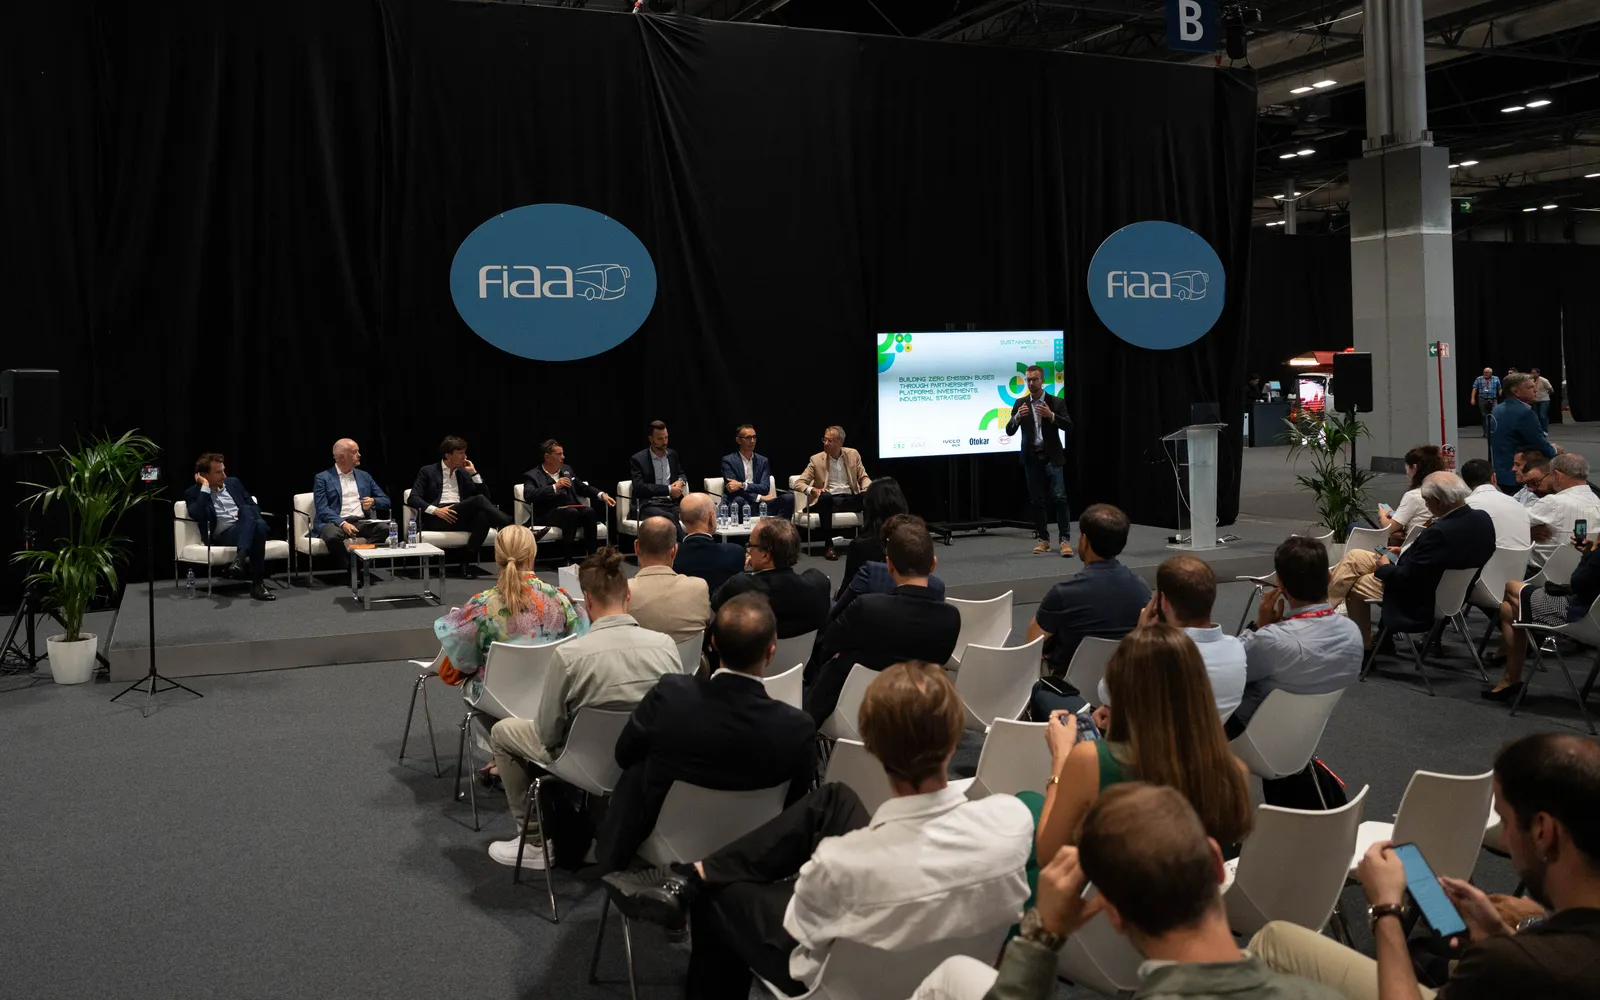
Questo argomento è stato al centro della conferenza Sustainable Bus Tour “Costruire autobus a zero emissioni attraverso partnership. Piattaforme, investimenti, strategie industriali”, tenutasi il 23 settembre durante la FIAA 2026 a Madrid. La sessione ha riunito rappresentanti di Arriva Spain, Moventis, ANAV, Iveco Bus, BYD Europe, Otokar Europe e ZF, a seguito di una presentazione principale di McKinsey & Company.
La sessione Sustainable Bus Tour alla FIAA è stata sostenuta da Iveco Bus, ZF, BYD e Otokar in qualità di partner del tour.
McKinsey: autobus urbani a zero emissioni al 51%, mentre i criteri legati al ciclo di vita assumono sempre più importanza nelle gare d’appalto
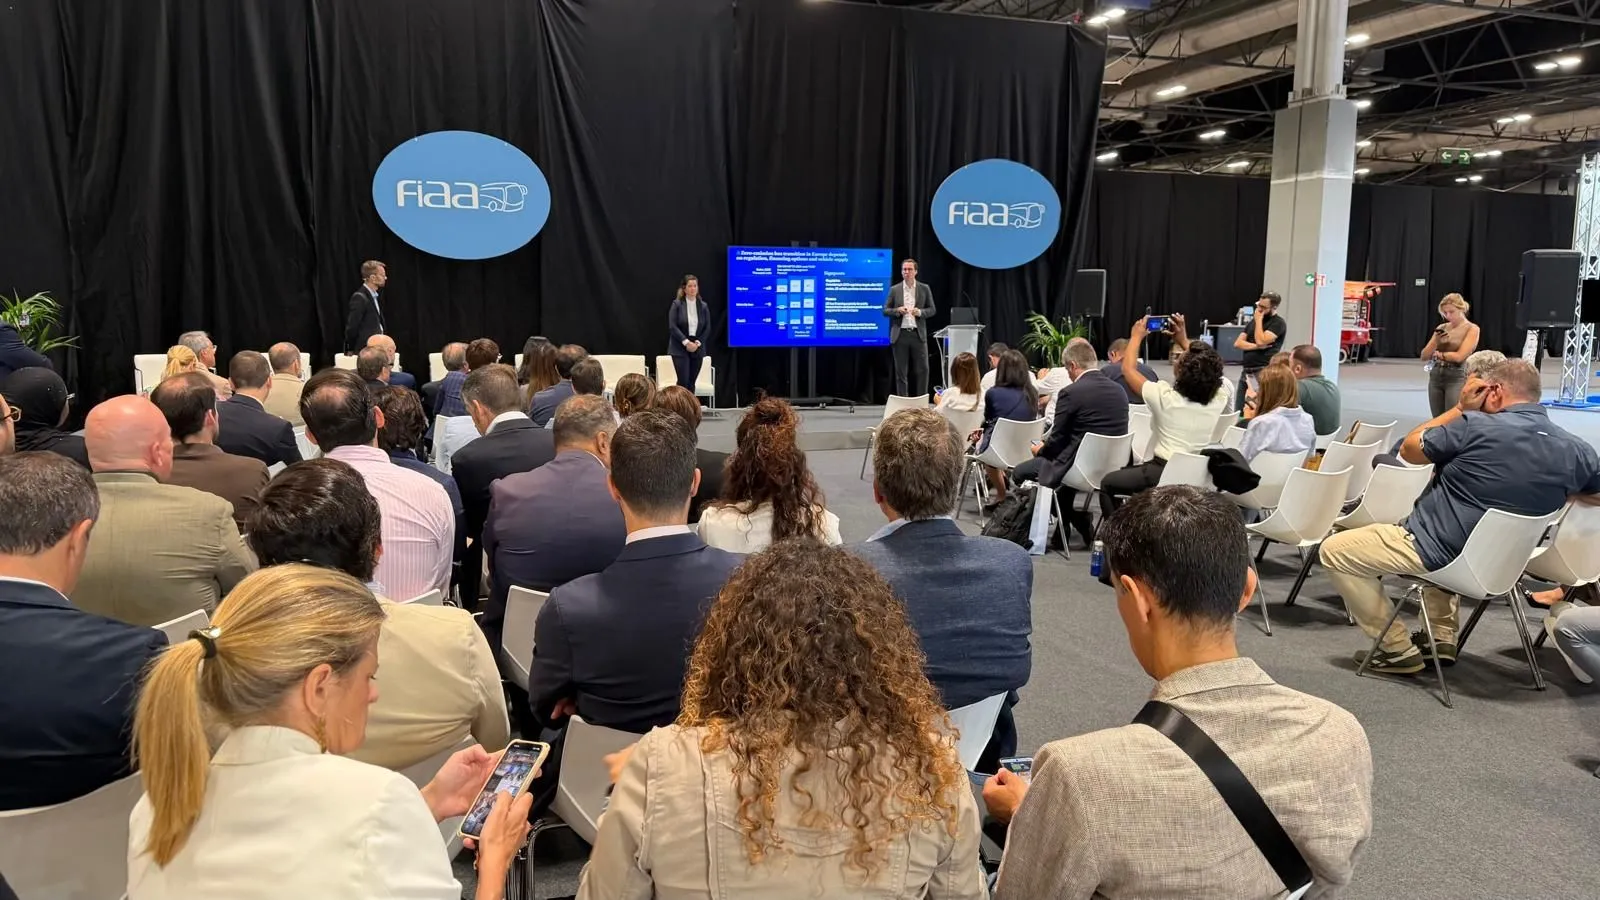
McKinsey ha aperto la conferenza con dati sull’elettrificazione, sulla concorrenza, sulla guida autonoma e sui costi di produzione degli autobus. Secondo i dati presentati da Tobias Schneiderbauer e Lena Bell, i veicoli a zero emissioni rappresentano il 51% del segmento degli autobus urbani europei, mentre i produttori cinesi hanno coperto circa il 28% del mercato degli autobus a zero emissioni nel 2025.
Secondo i dati mostrati durante il discorso principale, le vendite di autobus a zero emissioni sono aumentate da circa 2.000 veicoli nel 2019 a 13.000 sei anni dopo.
Nella presentazione sono stati affrontati anche i cambiamenti nei criteri di acquisto. L’analisi di McKinsey sui bandi pubblici tedeschi tra il 2020 e il 2025 ha mostrato che la ponderazione del prezzo di acquisto iniziale è scesa da circa il 60% al 40%, mentre i criteri legati al ciclo di vita hanno raggiunto circa il 40% nel 2025. Questi criteri includono il supporto infrastrutturale, il tempo di funzionamento del veicolo, i veicoli di prova nonché la formazione per conducenti e personale di manutenzione.
Per quanto riguarda i costi di produzione, McKinsey ha presentato un’analisi che indica una possibile riduzione dei costi fino al 50% per gli autobus urbani elettrici entro il 2030. Le aree analizzate comprendevano la tecnologia delle batterie, l’architettura del veicolo, l’integrazione dello chassis, l’omologazione, l’impatto produttivo, gli acquisti, le vendite e i costi generali e amministrativi.
I partenariati costituiscono il terzo ambito individuato nella presentazione. McKinsey ha elencato tra le attività in cui diverse aziende possono occupare posizioni lungo la catena di valore degli autobus le piattaforme veicolari, le infrastrutture, i sistemi di guida autonoma, le operazioni di flotta, le piattaforme di mobilità e i servizi di consulenza.
È stata affrontata anche la questione dei trasporti autonomi. McKinsey afferma che nel 2025 erano già in funzione più di 100 navette robotiche e ha presentato uno scenario secondo cui entro il 2045 la quota di autobus autonomi nelle città potrebbe raggiungere circa il 60%. L’azienda ha dichiarato che, secondo i suoi sondaggi, circa un terzo delle flotte intervistate era già interessata ad introdurre autobus autonomi entro cinque anni.
Gli operatori prendono in considerazione batterie, infrastrutture e servizi post-vendita nella selezione degli autobus
Antonio Cendrero Querol, direttore generale di Spain, ha affermato che la fine dei finanziamenti europei non modifica il programma di decarbonizzazione dell’azienda. Secondo Cendrero, i sussidi spagnoli coprivano al massimo il 50% della differenza di prezzo tra veicoli elettrici e diesel, escludendo le infrastrutture, e pertanto non costituivano l’unica base per le decisioni riguardanti l’elettrificazione.
Il processo di acquisto stesso si è ampliato, ha detto. Ora i gestori hanno bisogno di informazioni sulle tecnologie delle batterie, sulla sicurezza, sullo stato di salute dei veicoli, sull’autonomia, sulla capacità della rete e sugli investimenti necessari per elettrificare i depositi. Di conseguenza, le discussioni con i produttori riguardano sia le specifiche dei veicoli tradizionali che gli elementi legati all’energia.
Ian Livesey, Direttore B2B e B2C di Moventis, ha indicato tra i requisiti legati alle nuove flotte anche la formazione, il servizio post-vendita, la disponibilità di ricambi e un’assistenza tecnica specializzata. Ha aggiunto che gli operatori hanno bisogno di dati sui veicoli e di tecnologie digitali sia per il monitoraggio della flotta che per i servizi ai passeggeri.
Anche la questione dei finanziamenti è stata affrontata da Francesco Romagnoli, Responsabile degli Affari Tecnici dell’associazione degli operatori italiani ANAV. Ha affermato che il Piano Nazionale di Recupero e Resilienza dell’Italia ha contribuito a ridurre l’età media della flotta di autobus italiani da circa 12 a circa nove anni tra il 2021-22 e il 2026.
Romagnoli ha inoltre segnalato casi in cui autobus a zero emissioni sono stati consegnati prima che fosse disponibile una capacità sufficiente della rete elettrica o infrastrutture di ricarica nei depositi. Ha chiesto programmi di investimento futuri che forniscano sia finanziamenti che maggiore flessibilità tecnologica in base alle condizioni operative.
Gli autobus elettrici interurbani introducono nella discussione autonomia, tempi di ricarica e costo totale di possesso
La transizione verso autobus interurbani di Classe II ha costituito una parte separata della discussione della FIAA. Romagnoli ha distinto i servizi che tornano al deposito ogni notte da quelli in cui gli autobus rimangono lontani dal loro deposito di partenza per diversi giorni.
Per queste applicazioni, ha affermato che i veicoli elettrici attuali non sono ancora in grado di coprire tutti i profili operativi, soprattutto nei casi in cui la ricarica non è disponibile lontano dai depositi. Ha inoltre menzionato i requisiti europei riguardanti le emissioni di CO2 per i veicoli pesanti e gli obiettivi che ne derivano per i produttori a partire dal 2030.
Stéphane Espinasse, responsabile commerciale e delle gare per i bus BYD Europe, entrato in azienda quest’anno, ha descritto il segmento interurbano come una combinazione di diverse missioni, che vanno dai servizi scolastici alle linee regionali che richiedono un’autonomia di 450, 500 o 600 chilometri.
Ha individuato tre elementi chiave nell’approccio di BYD: squadre locali in grado di definire insieme ai clienti le specifiche missioni operative, un costo totale di possesso paritario per l’applicazione scelta, e una copertura adeguata della rete di vendite e servizi.
Cendrero di Arriva ha inoltre sottolineato l’importanza di una maggiore integrazione tra produttore e operatore nella definizione dei servizi elettrici. Ha citato la flotta di quasi 100 veicoli di Arriva introdotta nel Limburgo nei Paesi Bassi circa dieci anni fa, dove le operazioni inizialmente si basavano sul caricamento occasionale per poi passare al caricamento notturno.
Iveco Bus, BYD e Otokar propongono modelli di partnership diversi
I produttori di veicoli hanno utilizzato il tavolo rotondo per descrivere diversi approcci alle partnership, all’integrazione verticale e all’approvvigionamento esterno.
Marco Zanchetta, responsabile della gestione dei prodotti di Iveco Bus, ha presentato il segmento dei minibus come un ambito in cui la cooperazione con i costruttori di carrozzerie svolge un ruolo fondamentale. Ha fatto riferimento al nuovo minibus elettrico eFlexy presentato dal produttore alla FIAA, sviluppato in collaborazione con un costruttore europeo selezionato come l’italiano Olmedo.
Secondo Zanchetta, i produttori esterni forniscono accesso a applicazioni e configurazioni specifiche per i clienti, mentre la combinazione di tali produttori e reti di rivenditori amplia l’insieme delle applicazioni disponibili, senza che ogni configurazione debba essere integrata direttamente nei processi industriali del produttore originale.
BYD ha descritto una struttura industriale diversa. Espinasse ha fatto riferimento all’integrazione verticale dell’azienda nei settori delle batterie, dei sistemi di gestione delle batterie, dei motori elettrici e dei veicoli, unita a partnership con produttori esterni in mercati selezionati.
Ha citato la produzione di autobus da parte di BYD in Ungheria, la cui capacità è in fase di ampliamento, nonché la cooperazione con Castrosua e i precedenti lavori con UNVI in Spagna e Superpolo in Colombia. L’azienda ha presentato questi modelli come diverse configurazioni per l’ingresso sul mercato, utilizzate insieme alle tecnologie sviluppate internamente.
Umberto Mauri, direttore commerciale di Otokar Europe per l’Italia e la Spagna, ha affermato che il produttore collabora con fornitori esterni di batterie e sistemi di trazione, mantenendo al contempo altre attività strategiche in house. Ha citato il software per la guida autonoma come un ambito sviluppato all’interno di Otokar, facendo riferimento anche alle competenze disponibili in altre aree dell’azienda.
Mauri ha dichiarato che Otokar è vicina a completare l’elettrificazione del proprio portafoglio prodotti, ma si sta anche preparando a consegnare quasi 250 autobus a diesel nei prossimi tre mesi. Ha collegato queste consegne alla domanda attuale dei clienti e alle condizioni di finanziamento.
ZF punta su piattaforme modulari e scala nei veicoli commerciali
Dal lato dei fornitori, Fabian Schumacher, responsabile clienti chiave di ZF per i bus, ha discusso del rapporto tra standardizzazione tecnologica, diversità dei veicoli e costo totale di possesso.
Schumacher ha sottolineato che il settore degli autobus comprende diverse lunghezze di veicolo e sistemi di propulsione, tra cui piattaforme lunghe 12, 18 e 24 metri, nonché soluzioni a batteria ed a idrogeno. Ha inoltre menzionato i requisiti normativi per sistemi come telecamere e ADAS, per i quali la fornitura dei componenti è accompagnata da esigenze di integrazione, manutenzione e formazione dei conducenti.
ZF utilizza ora un approccio basato su piattaforme modulari condivise tra le attività legate a camion e autobus, il che permette di utilizzare componenti, prodotti e conoscenze tecniche su un ambito più ampio di veicoli commerciali.
Schumacher ha inoltre affermato che un nuovo albero di trasmissione ZF consente un risparmio energetico del 20% rispetto alla soluzione precedente, mentre la piattaforma comune per i veicoli commerciali offre una scala più ampia per lo sviluppo e per ricevere feedback dal mercato.
I contenuti locali entrano nelle strategie di produzione di autobus in Europa
Iveco Bus, BYD e Otokar hanno discusso anche della produzione locale e delle fonti di approvvigionamento, nonché dell’impegno europeo per il “made in Europe”.
Zanchetta ha descritto Iveco Bus come un produttore europeo basato su operazioni industriali in Italia, Francia e Repubblica Ceca. Ha menzionato gli investimenti nelle linee di produzione di autobus elettrici in Repubblica Ceca e Francia, oltre a una rete di fornitori europei e collaborazioni con startup locali, aziende ingegneristiche e importanti fornitori di tecnologia.
BYD ha sottolineato la propria attività produttiva in Ungheria e le partnership con aziende specializzate nella costruzione di carrozzerie come componenti della propria strategia europea.
Mauri ha sollevato la questione di come i produttori con sede al di fuori dell’Unione Europea affronteranno i requisiti legati al contenuto locale nelle gare d’appalto, facendo riferimento specificamente a proposte o requisiti relativi a una soglia del 50% di contenuto europeo.
