
Rapporto sulle vendite di veicoli elettrici in Europa: mese record — i VEI raggiungono una quota di mercato del 30%!
Sostieni il lavoro di CleanTechnica con una sottoscrizione a Substack, su Patreon o tramite Stripe. Aiutaci a produrre tutto il contenuto di alta qualità e originale che pubblichiamo settimana dopo settimana, nonostante le sfide rappresentate dall’AI per lo scraping dei contenuti, dai social media antisociali, dall’inflazione e da altri ostacoli.
I veicoli elettrici a batteria hanno registrato un aumento del 51% su base annua in un mese non stagionale.
I veicoli elettrici a batteria mantengono una forte domanda in Europa, anche in un mese festivo come agosto. Questo mese, insieme a luglio, è insolito perché in Europa la maggior parte dei produttori e dei loro modelli riduce le attività a causa della stagione festiva, ad eccezione dei modelli molto richiesti che traggono vantaggio da questa riduzione e accorciano le liste d’attesa.
Pertanto, è naturale che ad agosto sia stato un mese particolarmente positivo per i veicoli a zero emissioni, con i veicoli elettrici puri che hanno raggiunto una quota record del 30% lo scorso mese, grazie ai circa 250.000 veicoli completamente elettrici registrati in Europa ad agosto: si tratta non solo di un aumento del 51% su base annua, ma anche del tasso di crescita più elevato dell’anno!
Nel complesso, i veicoli ibridi plug-in hanno registrato un aumento del 39% su base annua, frenati dai veicoli ibridi plug-in stessi, i quali sono cresciuti solo del 15%, raggiungendo le 98.000 unità, il tasso di crescita più basso degli ultimi 18 mesi; di conseguenza, la quota dei veicoli plug-in ad agosto è del 42% (30% solo per i veicoli a zero emissioni).
Grazie al contributo dei veicoli a zero emissioni che spingono il mercato verso l’alto, la quota di questi veicoli dall’inizio dell’anno è del 24% (35% per i veicoli ibridi plug-in e quelli a zero emissioni messi insieme), un valore già superiore al risultato finale previsto per il 2025 (20% di quota per i veicoli a zero emissioni e 29% aggiungendo i veicoli ibridi plug-in). Si tratta di un segnale incoraggiante se vogliamo avvicinarci a una quota del 100% di veicoli a zero emissioni entro la metà degli anni 2030.
Osservando altri sistemi di propulsione, mentre la benzina (con una quota del 18% ad agosto, in calo del 24% su base annua) e il diesel (6%, in calo del 23% su base annua) continuano la loro tendenza al ribasso verso l’irrilevanza, la notizia principale è che a questo punto potremmo aver già superato il picco dei veicoli ibridi a batteria — ad agosto, gli ibridi senza presa di corrente hanno comunque registrato una crescita, sebbene minore (+3% su base annua) rispetto al mercato complessivo.
Molto più importante ancora, se confrontiamo la quota del 32% ottenuta dai veicoli ibridi a batteria ad agosto 2026 con quella che avevano 12 mesi prima (33% all’epoca), potremmo essere di fronte all’inizio della discesa per questi veicoli. Quindi… se il 2026 è l’anno del picco dei veicoli ibridi a batteria, quanto manca ancora al picco dei veicoli ibridi plug-in?
Parlando di veicoli ibridi plug-in, permettetemi di evidenziare questi due grafici, che documentano l’evoluzione delle vendite di veicoli elettrici puri e ibridi plug-in in base alla loro origine di produzione negli ultimi anni, nonché l’impatto delle tariffe dell’UE su di esse.
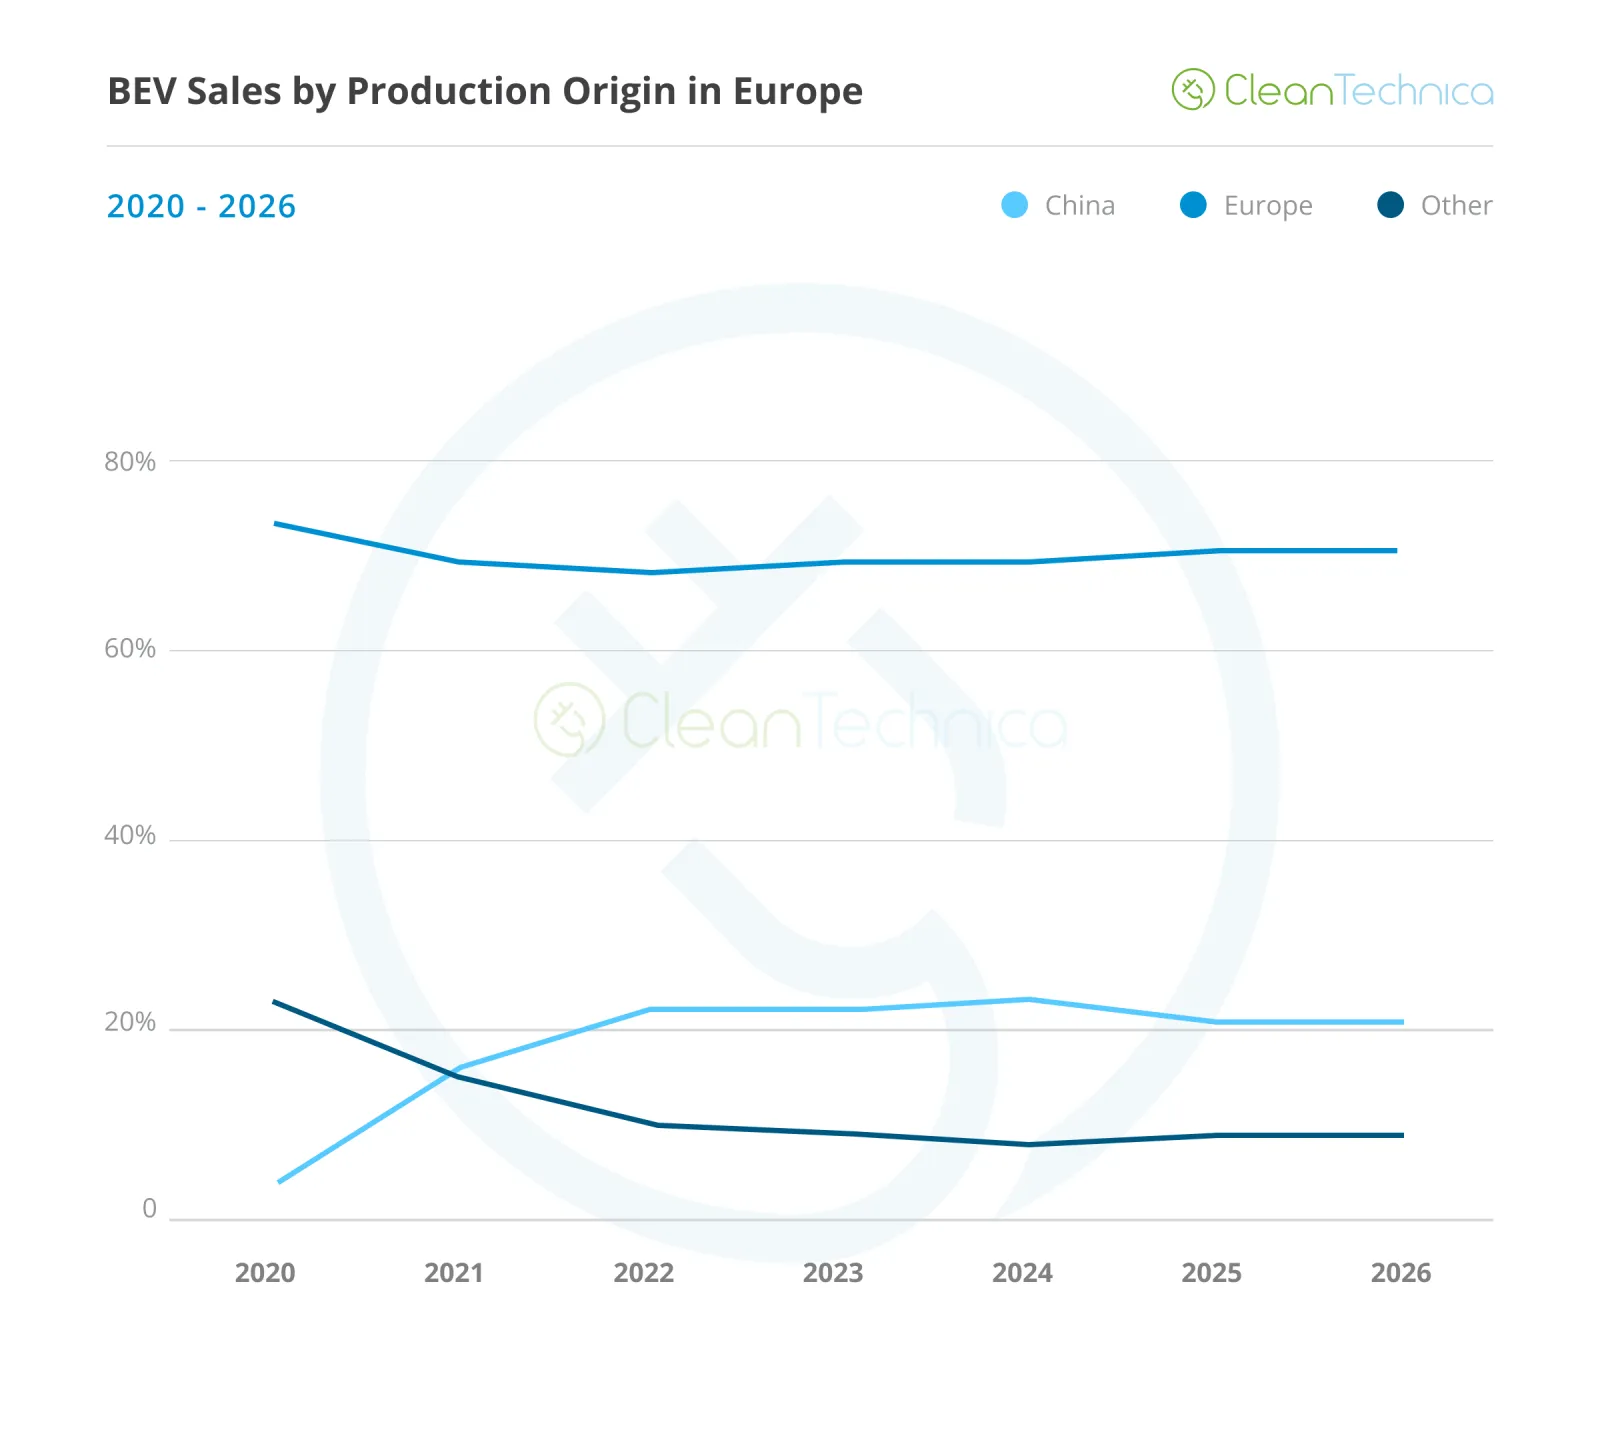
Dal grafico relativo ai VEI possiamo notare che le tariffe dell’UE sui VEI cinesi, introdotte nella seconda metà del 2024, hanno mantenuto i modelli prodotti in Cina più o meno con la stessa quota di mercato che avevano prima dell’imposizione delle tariffe. È vero che, in termini assoluti, i VEI cinesi hanno continuato a crescere raggiungendo livelli record, ma approssimativamente allo stesso ritmo del mercato dei VEI nel suo complesso, poiché i veicoli completamente elettrici hanno ottenuto una quota sempre maggiore del mercato totale.
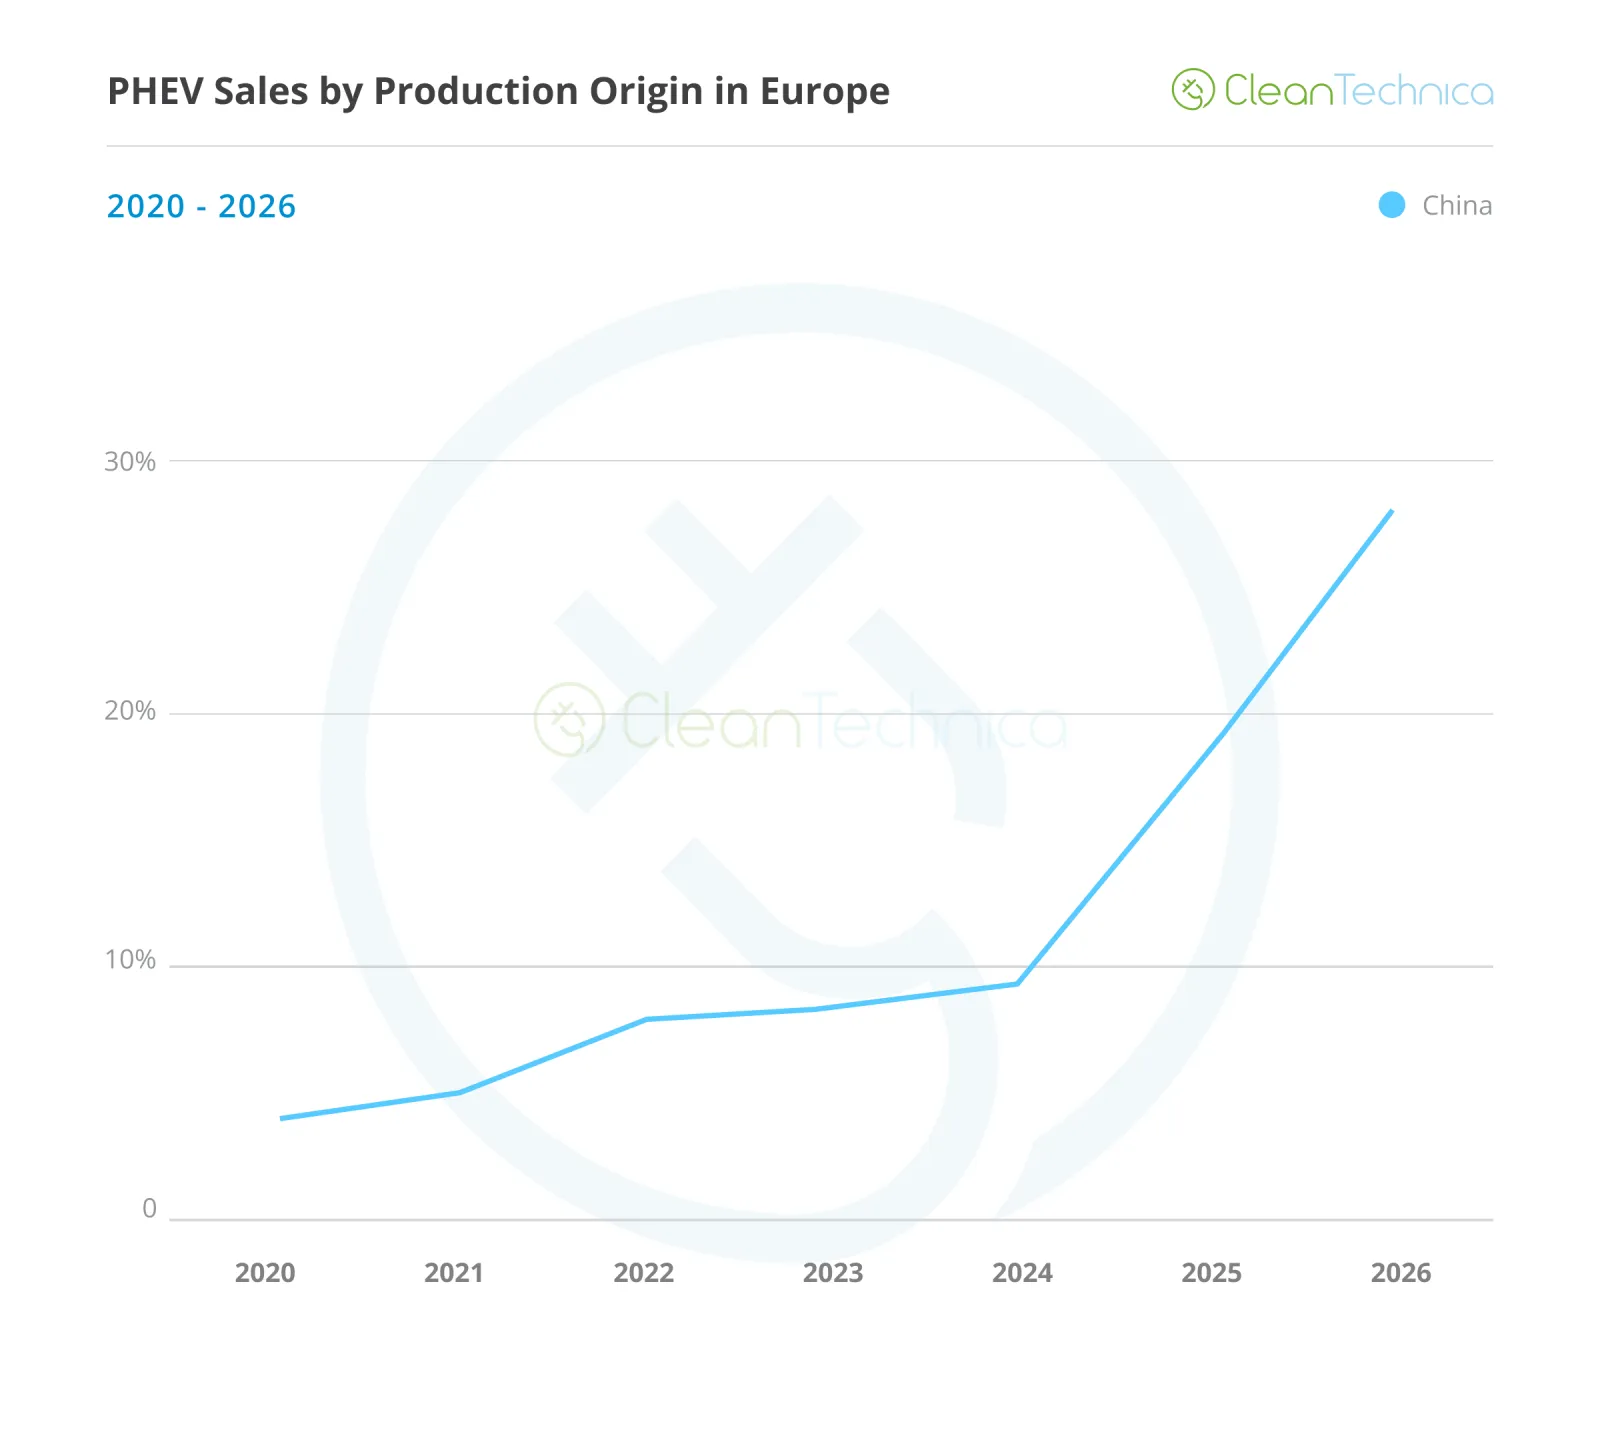
D’altra parte, i veicoli ibridi plug-in cinesi, che nel 2024 rappresentavano soltanto il 10% del numero totale di veicoli ibridi plug-in venduti in Europa, una quota significativamente inferiore al 23% che i prodotti cinesi avevano sul mercato dei veicoli elettrici allo stesso periodo, ora detengono il 28% del mercato dei veicoli ibridi plug-in in Europa, superando chiaramente i veicoli elettrici prodotti in Cina (21%) in questa metrica.
Cos’è successo per un cambiamento così radicale in soli due anni? Le tariffe dell’UE. Mentre le vendite di veicoli elettrici prodotti in Cina venivano frenate dal peso delle tariffe, i veicoli ibridi plug-in non ne erano colpiti, pagando soltanto la tariffa iniziale del 10%.
Allora, cosa hanno fatto i produttori cinesi? Hanno sfruttato questa lacuna normativa investendo pesantemente nei veicoli ibridi plug-in, come il BYD Atto 2 PHEV, il Geely Starray, il Jaecoo 7 PHEV, l’Omoda 9 e altri. E le vendite sono esplose.
Solo quest’anno, in un contesto generale di crescita moderata delle vendite dei veicoli ibridi plug-in (+24% nel 2026), i veicoli ibridi plug-in prodotti in Cina stanno registrando una crescita del … 141%!!!
Dal lato opposto di questa cifra, i modelli ibridi prodotti in Europa sono in aumento… del 3% quest’anno. Tuttavia, le vendite sono diminuite in tre dei ultimi quattro mesi. La tendenza è chiara: i veicoli ibridi elettrici prodotti in Europa sono sull’orlo dell’estinzione, non perché le persone passino ad altri sistemi di propulsione, ma perché optano per modelli cinesi.
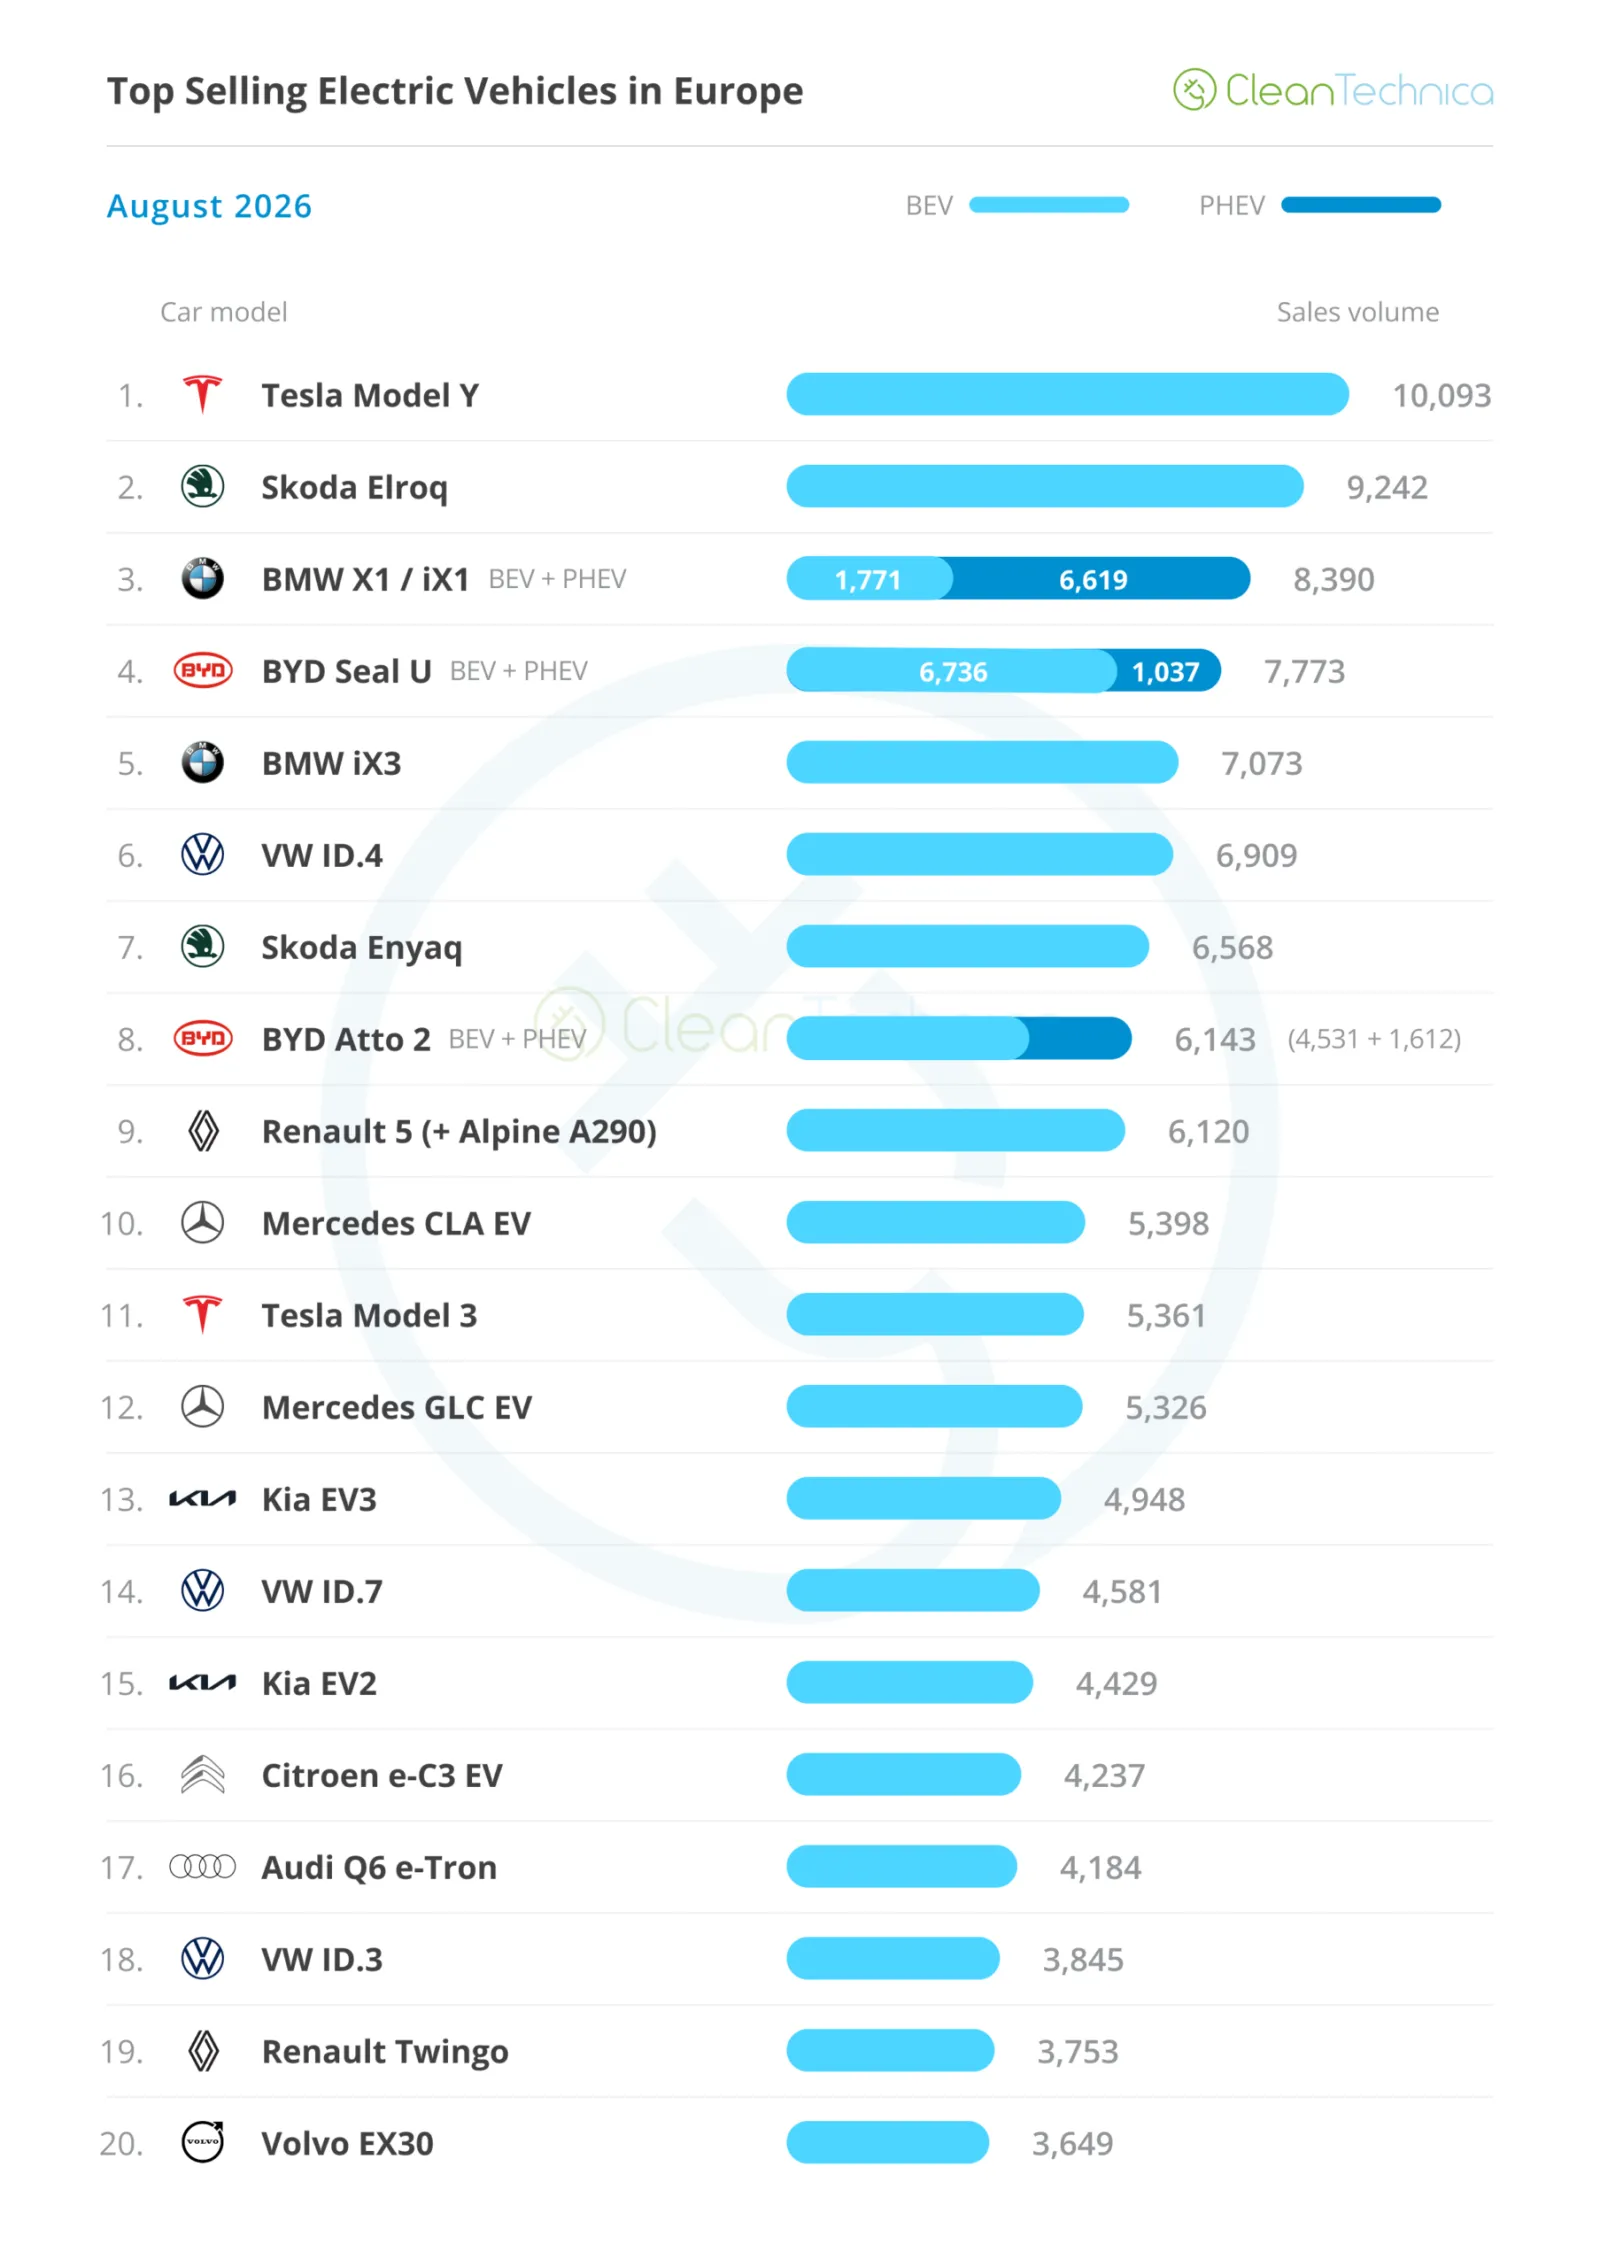
Osservando i modelli di veicoli elettrici più venduti ad agosto, la grande novità di questo mese è stata il ritorno del Tesla Model Y in cima alla classifica, oltre al fatto che la BMW ha inserito due modelli tra i primi 5! I gemelli BMW iX1/X1 PHEV si sono classificati al terzo posto, mentre il nuovo e popolare SUV iX3 è salito al quinto posto. Ecco un’analisi più dettagliata dei 5 veicoli elettrici migliori di agosto:
#1 Tesla Model Y — Il crossover di medie dimensioni di Tesla è nuovamente in testa alle vendite, grazie a 10.093 registrazioni ad agosto, con un aumento del 21% rispetto all’anno precedente. Con prezzi che partono da 40.000 euro, e anche dopo sei anni sul mercato, il Model Y offre ancora un pacchetto molto attraente. Attualmente si acquista una Tesla con la testa, non con il cuore. Ed è proprio questo tipo di acquirente che ora sta cercando veicoli elettrici. Molti di queste persone vogliono semplicemente ridurre i costi di esercizio passando da veicoli a combustione interna a veicoli elettrici. (È anche per questo che sono così popolari tra Uber e simili servizi.)
#2 Skoda Elroq — L’Elroq continua a navigare sulla wave dei veicoli elettrici, con 9.242 registrazioni, un aumento del 45% rispetto all’anno precedente. Nel prossimo futuro, questo crossover ceco dovrà affrontare una feroce concorrenza interna, poiché sta per arrivare il nuovo Skoda Epiq, più piccolo e accessibile. Essendo allo stesso tempo più economico e più moderno dell’Elroq, l’Epiq diventerà il nuovo best seller di Skoda a scapito dell’Elroq?
#3 BMW iX1/X1 PHEV — Queste due versioni tedesche continuano a dominare, conquistando nuovamente un posto sul podio ad agosto grazie a 8.390 registrazioni. Grazie a tassi di noleggio vantaggiosi che favoriscono le vendite, questi crossover BMW rappresentano i modelli principali del marchio. Con un importante restyling in arrivo per i modelli compatti di BMW, destinato a trasformarli in veicoli della nuova serie “Neue Klasse”, ci si può aspettare che sia l’iX1 che l’X1 vedano miglioramenti nelle loro specifiche tecniche. Ciò li renderà più interessanti rispetto alle versioni attuali e permetterà al marchio bavarese di mantenere questi modelli come candidate per il podio.
#4 BYD Seal U (BEV+PHEV) — Il SUV cinese è rimasto tra i primi 5, registrando 7.773 unità lo scorso mese; ciò significa che, mentre il modello BYD sta recuperando in Cina grazie al suo telaio Ultra di nuova generazione, la vecchia generazione riesce ancora a entrare tra i primi 5 in Europa da sola (un po’ come quando i calciatori esperti lasciano le leghe più importanti per ritirarsi in quelle meno competitive…). Il quarto posto di agosto è stato ottenuto in gran parte grazie a sconti generosi, ma ora che i costi di sviluppo del modello sono ormai bassi, la BYD può permettersi di offrire sconti ancora più significativi su questo veicolo.
#5 BMW iX3 — Il miglior veicolo elettrico venduto da un produttore europeo. Punto. Anche se la dirigenza di BMW non è del tutto impegnata nei veicoli elettrici, il suo reparto ingegneristico lo è, e ha creato un modello che supera di due generazioni la concorrenza, giustificando finalmente il prezzo elevato associato al marchio bavarese. Lanciato con specifiche di livello superiore (batteria da 108 kWh, ricarica a 400 kW, funzionalità V2X), che hanno portato a un’autonomia eccezionale (e ad alta efficienza), BMW ha aggiunto il solito DNA di guida di livello mondiale e un interno innovativo per offrire qualcosa che la concorrenza (anche quella cinese) deve ancora raggiungere. Per completare il tutto, anche il design complessivo non suscita divisioni, come invece accadeva con i modelli BMW precedenti. BMW ha mostrato agli altri produttori europei come adattarsi ai nuovi tempi: dopo aver tratto preziose lezioni dal primo iX3 prodotto in Cina nel 2020, sta per creare un modello di successione che sarà competitivo già nel 2026.
ma anche negli anni a venire…. Oh, quasi dimenticavo: l’iX3 si è classificato al 5° posto ad agosto, grazie a 7.073 registrazioni.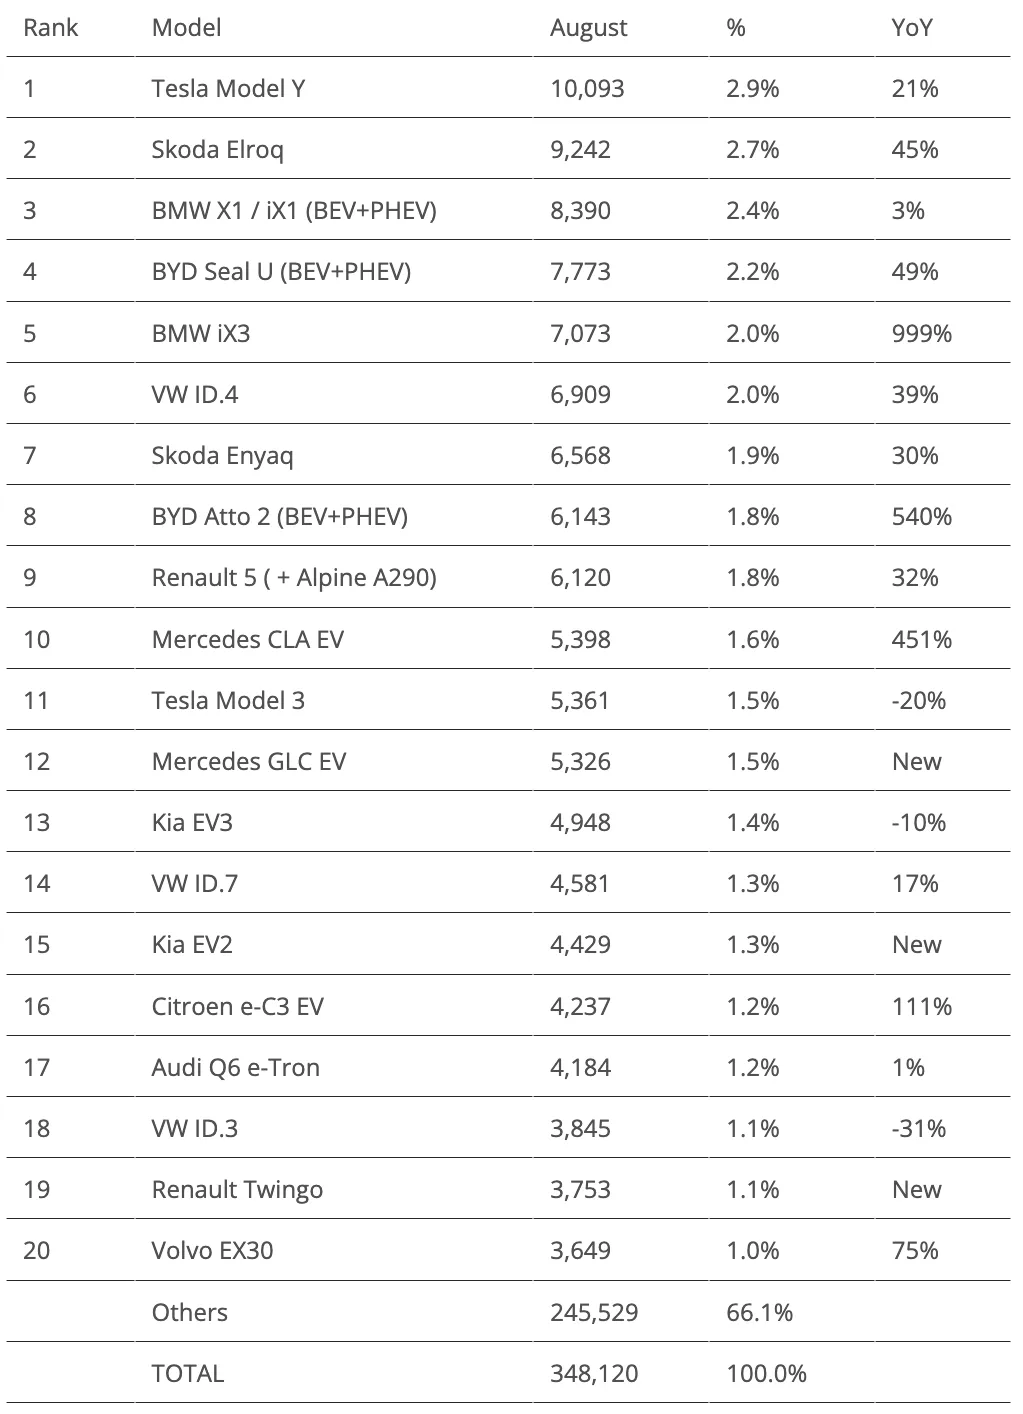
Oltre ai primi 5 posti, ci sono diversi aspetti degni di nota.
Iniziando con Mercedes, abbiamo un altro ottimo risultato del Mercedes CLA EV (10° posto con 5.398 registrazioni), ma la vera notizia è la 12ª posizione del nuovo Mercedes GLC EV, grazie a un record di 5.326 registrazioni. Ci si chiede se questo SUV di medie dimensioni sia vicino a raggiungere il suo ritmo di vendita stabile o se nei mesi a venire si registreranno volumi ancora più alti.
Indipendentemente da ciò che potrebbe accadere al GLC, ora sono curioso di vedere se la Mercedes riuscirà ad avvicinarsi alle vendite del BMW iX3. Le specifiche del modello a tre stelle sono leggermente inferiori a quelle della Bimmer, ma d’altra parte il suo interno sembra più attraente. Inoltre, a molte persone piace molto il design del GLC.
Anche nel gruppo Kia ci sono buone notizie: il suo modello chiave, l’EV3, continua a figurare tra i primi 20, questa volta al 13° posto. Ancora meglio, l’evento più importante di agosto è stato il nuovo piccolo crossover EV2 (in pratica un hatchback su ruote alte, ma comunque… per motivi di marketing). L’EV2 è entrato per la prima volta nella classifica grazie a un record di 4.237 unità vendute. Con la produzione ancora in fase di crescita e una lunga lista d’attesa, l’EV2 sembra destinato a diventare il best seller del costruttore in Europa.
Infine, arriva una notizia riguardante Citroen. Le 4.237 unità consegnate del suo piccolo hatchback elettrico C3 EV non solo rappresentano il miglior risultato ottenuto in cinque mesi, ma hanno anche permesso al costruttore francese di raggiungere nuovamente un obiettivo che sembra sfuggire alle altre marche di Stellantis: vendere un modello in quantità tali da entrare tra i primi 20. Forse la nuova Peugeot 208 EV del 2027 potrà aiutare a cambiare il destino di Stellantis? Una cosa è certa: hanno davvero, DAVVERO, bisogno di un successo.
Oltre le prime 20 posizioni, i punti di interesse provengono dalla nuova famiglia di veicoli elettrici di piccole dimensioni del Gruppo Volkswagen. La hatchback sportiva Cupra Raval (3.608 unità) è vicina a entrare nella classifica, essendo arrivata al 21° posto alla fine del mese. Con l’aumento della produzione, ci si aspetta che questa vettura spagnola entri presto nella classifica. Per quanto riguarda il VW ID.Polo, già più maturo, ha avuto il suo mese di debutto ad agosto, con 1.876 unità consegnate. Su di esso poggiano molte aspettative, soprattutto ora che Volkswagen osserva una diminuzione degli ordini per veicoli a combustione interna e un aumento esponenziale di quelli per veicoli elettrici. Secondo alcune fonti, il nuovo ID.Polo ha già una lista d’attesa di fino a 10 mesi…
Forse Volkswagen potrebbe aumentare la produzione destinando parte della produzione dell’ID.Polo a uno dei suoi stabilimenti tedeschi sottoutilizzati?
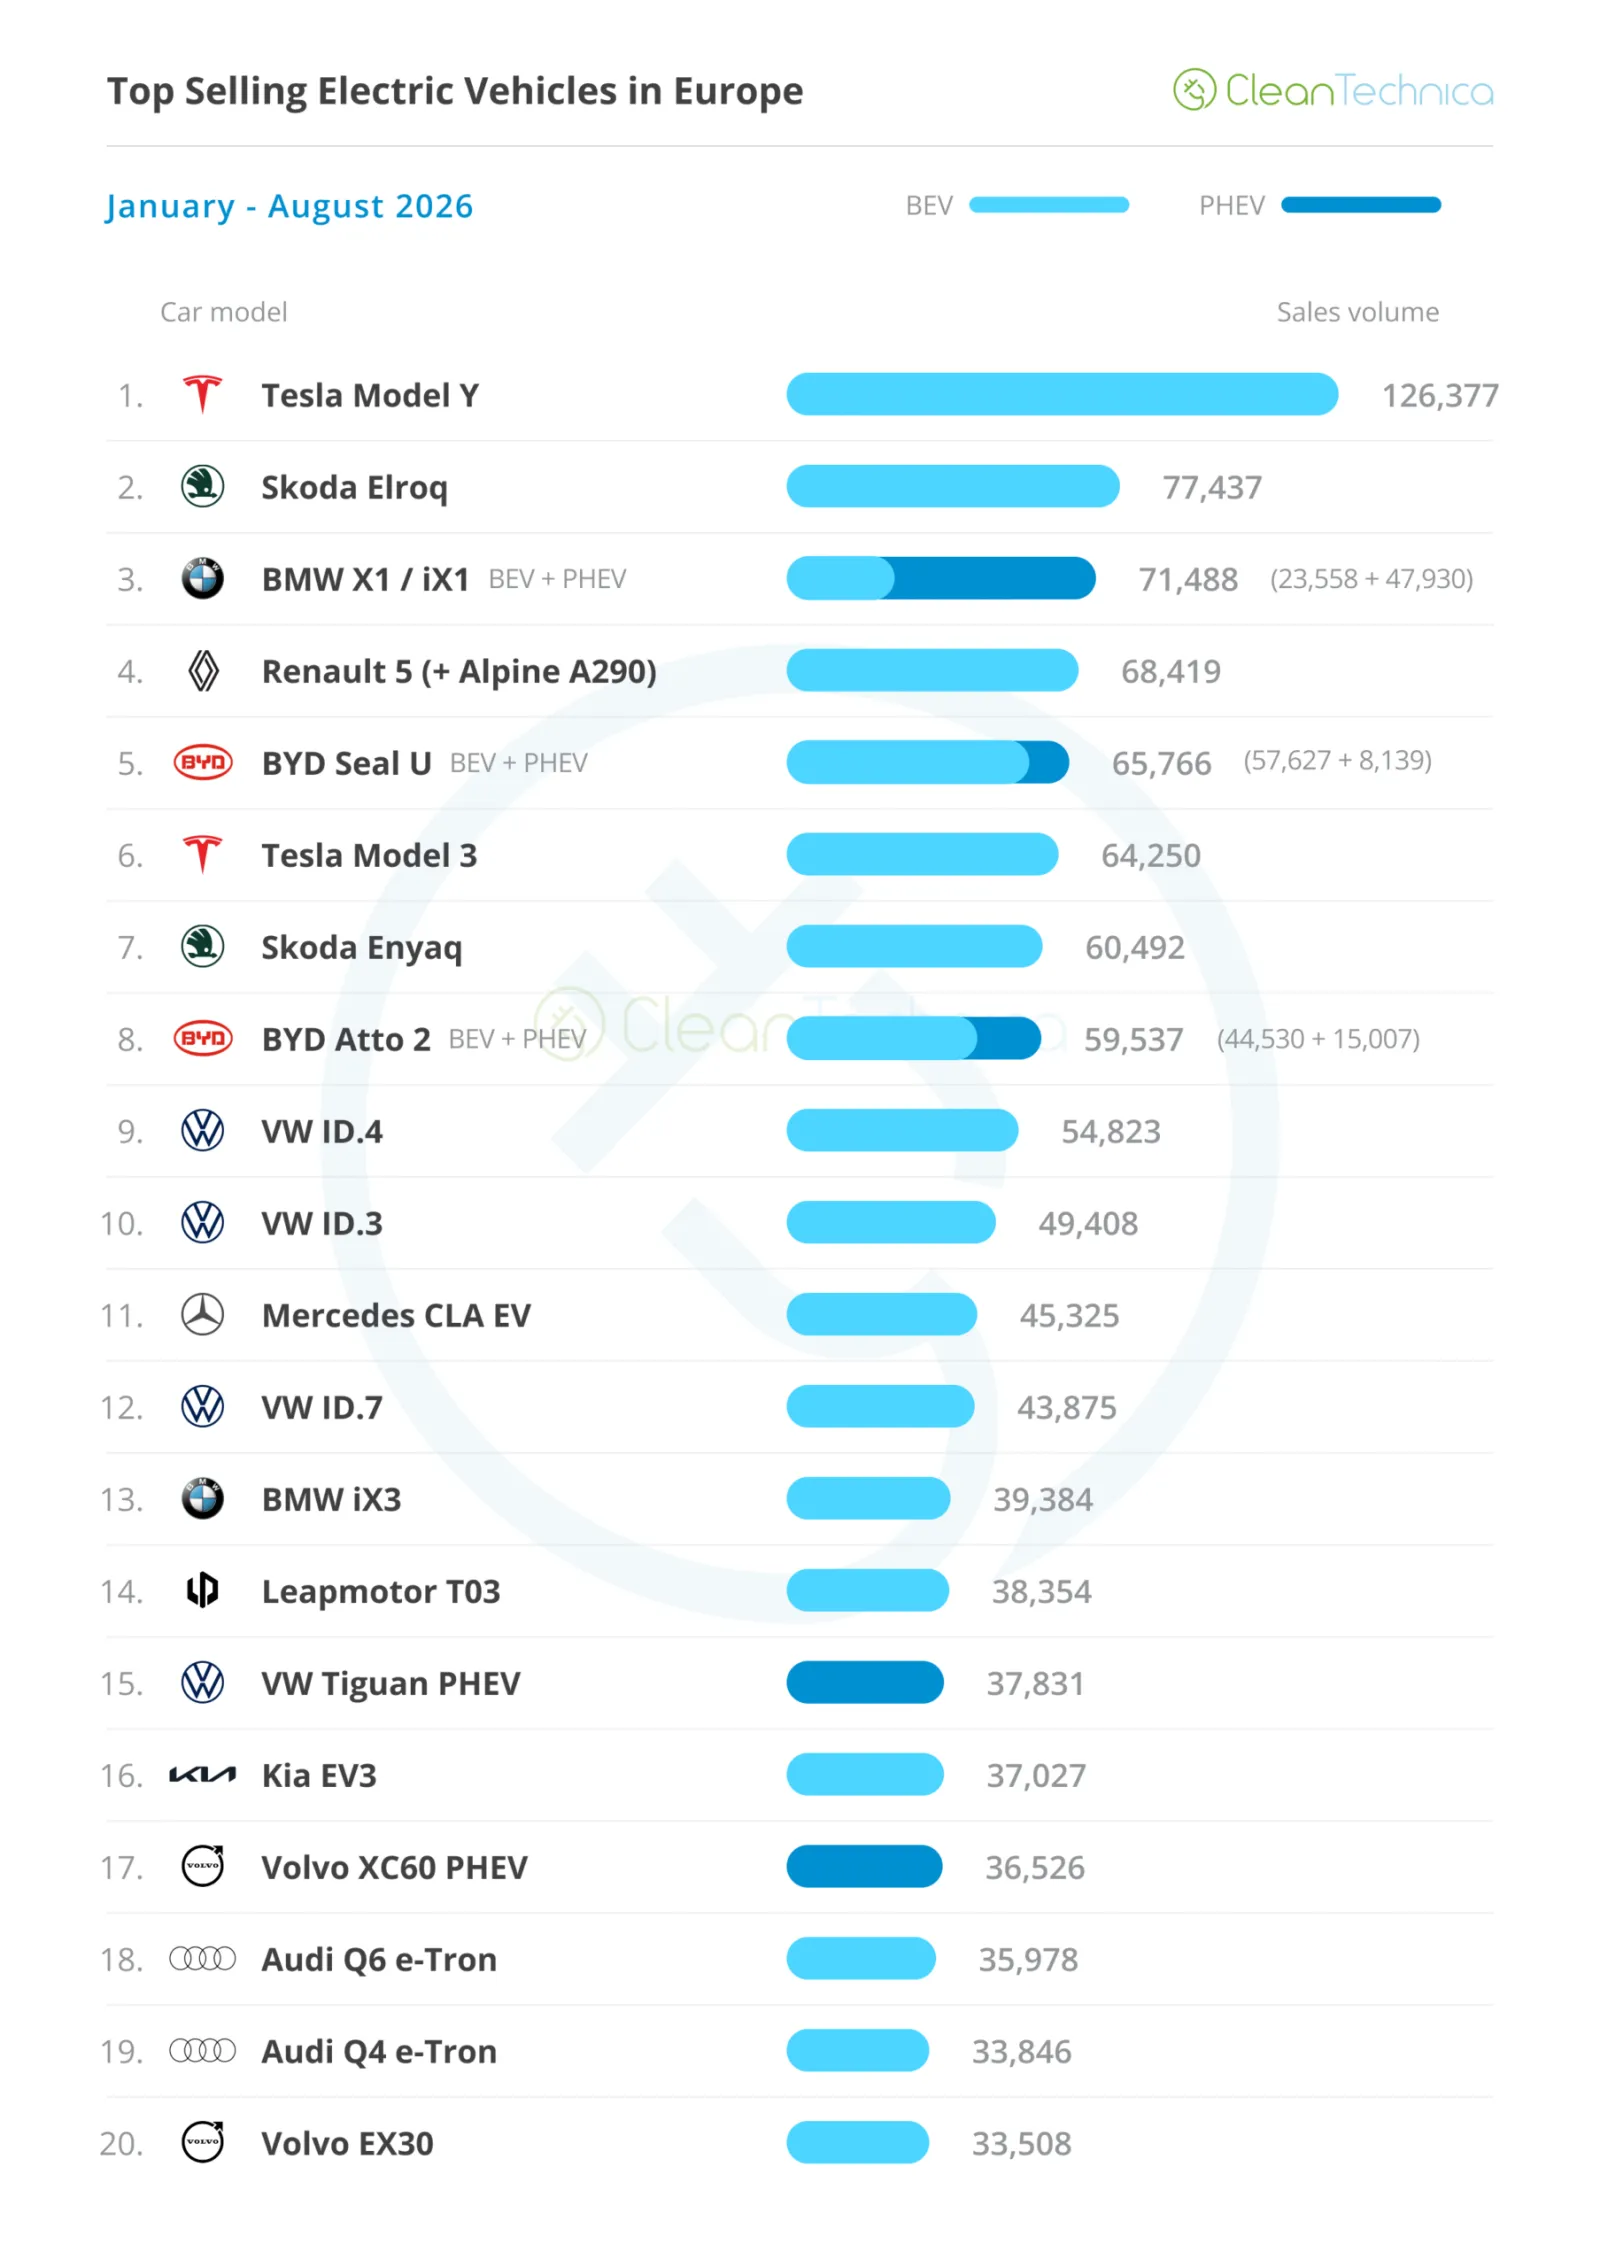
Osservando la classifica del 2026, l’unica variazione nelle posizioni di vertice è stata il BYD Seal U che ha superato la Tesla Model 3, salendo al 5° posto e facendo scendere l’auto americana al 6°. Tuttavia, con settembre ormai alle porte, ci si può aspettare un picco per la Model 3 nell’ultimo mese del trimestre che potrebbe portarla a posizioni più alte; la domanda è: fino a che punto? Il 2° posto sembra ora improbabile, visto che lo Skoda Elroq è troppo avanti per essere messo in discussione, anche se lo Skoda Epiq inizia a sottrargli vendite. Per quanto riguarda il 3° posto, direi che ci sia una probabilità del 51% che le due versioni BMW mantengano la posizione di bronzo: sono state costanti tutto l’anno, quindi potrebbero avere un leggero vantaggio sulla Model 3. Per quanto riguarda il 4° posto, credo che la berlina Tesla abbia circa l’80% di possibilità di superare la Renault 5, e solo una grande sorpresa potrebbe permettere all’auto francese di rimanere al 4° posto.
Preparate i popcorn, perché sembra che sarà divertente!
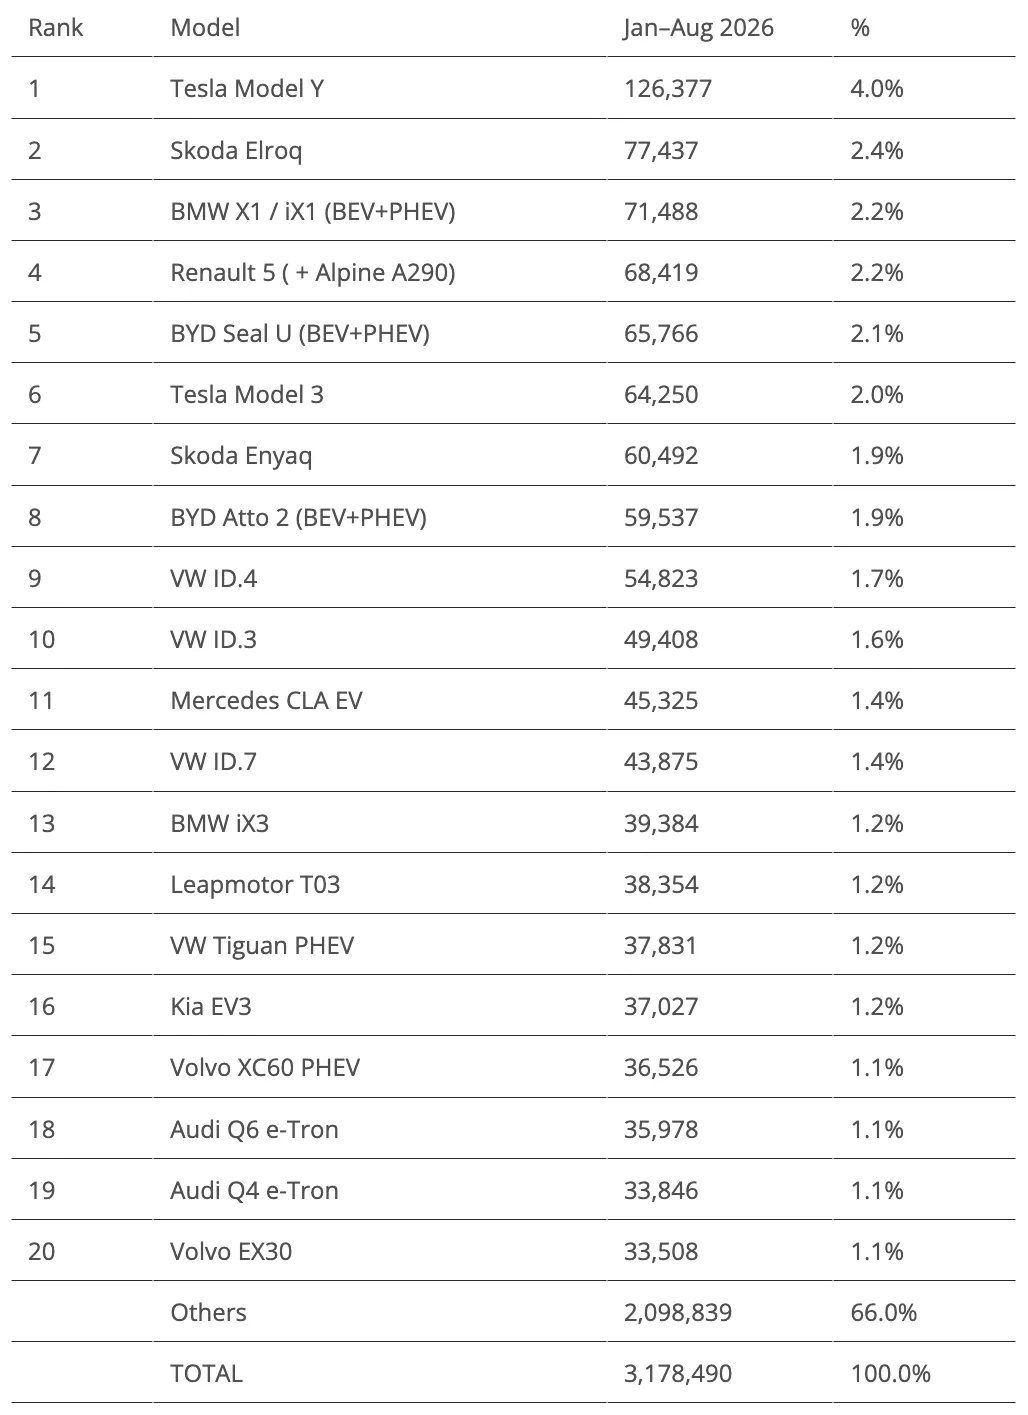
Per quanto riguarda le altre variazioni, il BMW iX3 è salito di tre posizioni, arrivando al 13° posto. Quanto in alto potrà arrivare questo SUV tedesco? Direi che a settembre è probabile raggiunga il 12° posto, nel giro di pochi mesi potrebbe arrivare al 11°, e forse addirittura potrebbe lottare per il 10° posto a dicembre? Fate le vostre scommesse!
Infine, grazie a un mese poco positivo per il Volvo XC60 PHEV, la Kia EV3 è salita di una posizione, arrivando al 16° posto. Considerando il momento attuale (lento) delle vendite dei modelli PHEV, questo crossover coreano potrebbe riuscire a superare il VW Tiguan PHEV a settembre e minacciare il 14° posto del Leapmotor T03.
Dando un’occhiata veloce alla classifica generale dei marchi, i punti salienti sono stati il diverso andamento di Hyundai (12° posto, con 26.186 unità, in calo del 30% rispetto all’anno precedente) e Kia (7° posto, con 36.810 unità, in aumento del 16% rispetto all’anno precedente), nonché la costante ascesa dei marchi cinesi.
BYD, conosciuta anche come la “Toyota cinese”, ha chiuso il mese al 13° posto, con 26.090 unità, davanti a marchi tradizionali come Opel (14° posto), Citroën (15° posto) e la un tempo rivoluzionaria mega-marca Tesla (19° posto).
Tuttavia, la forza dell’industria automobilistica cinese risiede nel fatto che non dipende da un unico grande produttore, ma piuttosto nella diversità che offre ai consumatori europei: in Europa ci sono 15 marchi tra i primi 50! Tra questi, spiccano Jaecoo (#24, +191%), Omoda (#27, +129%), Leapmotor (#29, +222%) e Xpeng (#31, +323%).
(Si potrebbe dire che il mercato europeo nel suo complesso sta crescendo — +5% su base annua — grazie all’ascesa dei produttori cinesi OEM…)
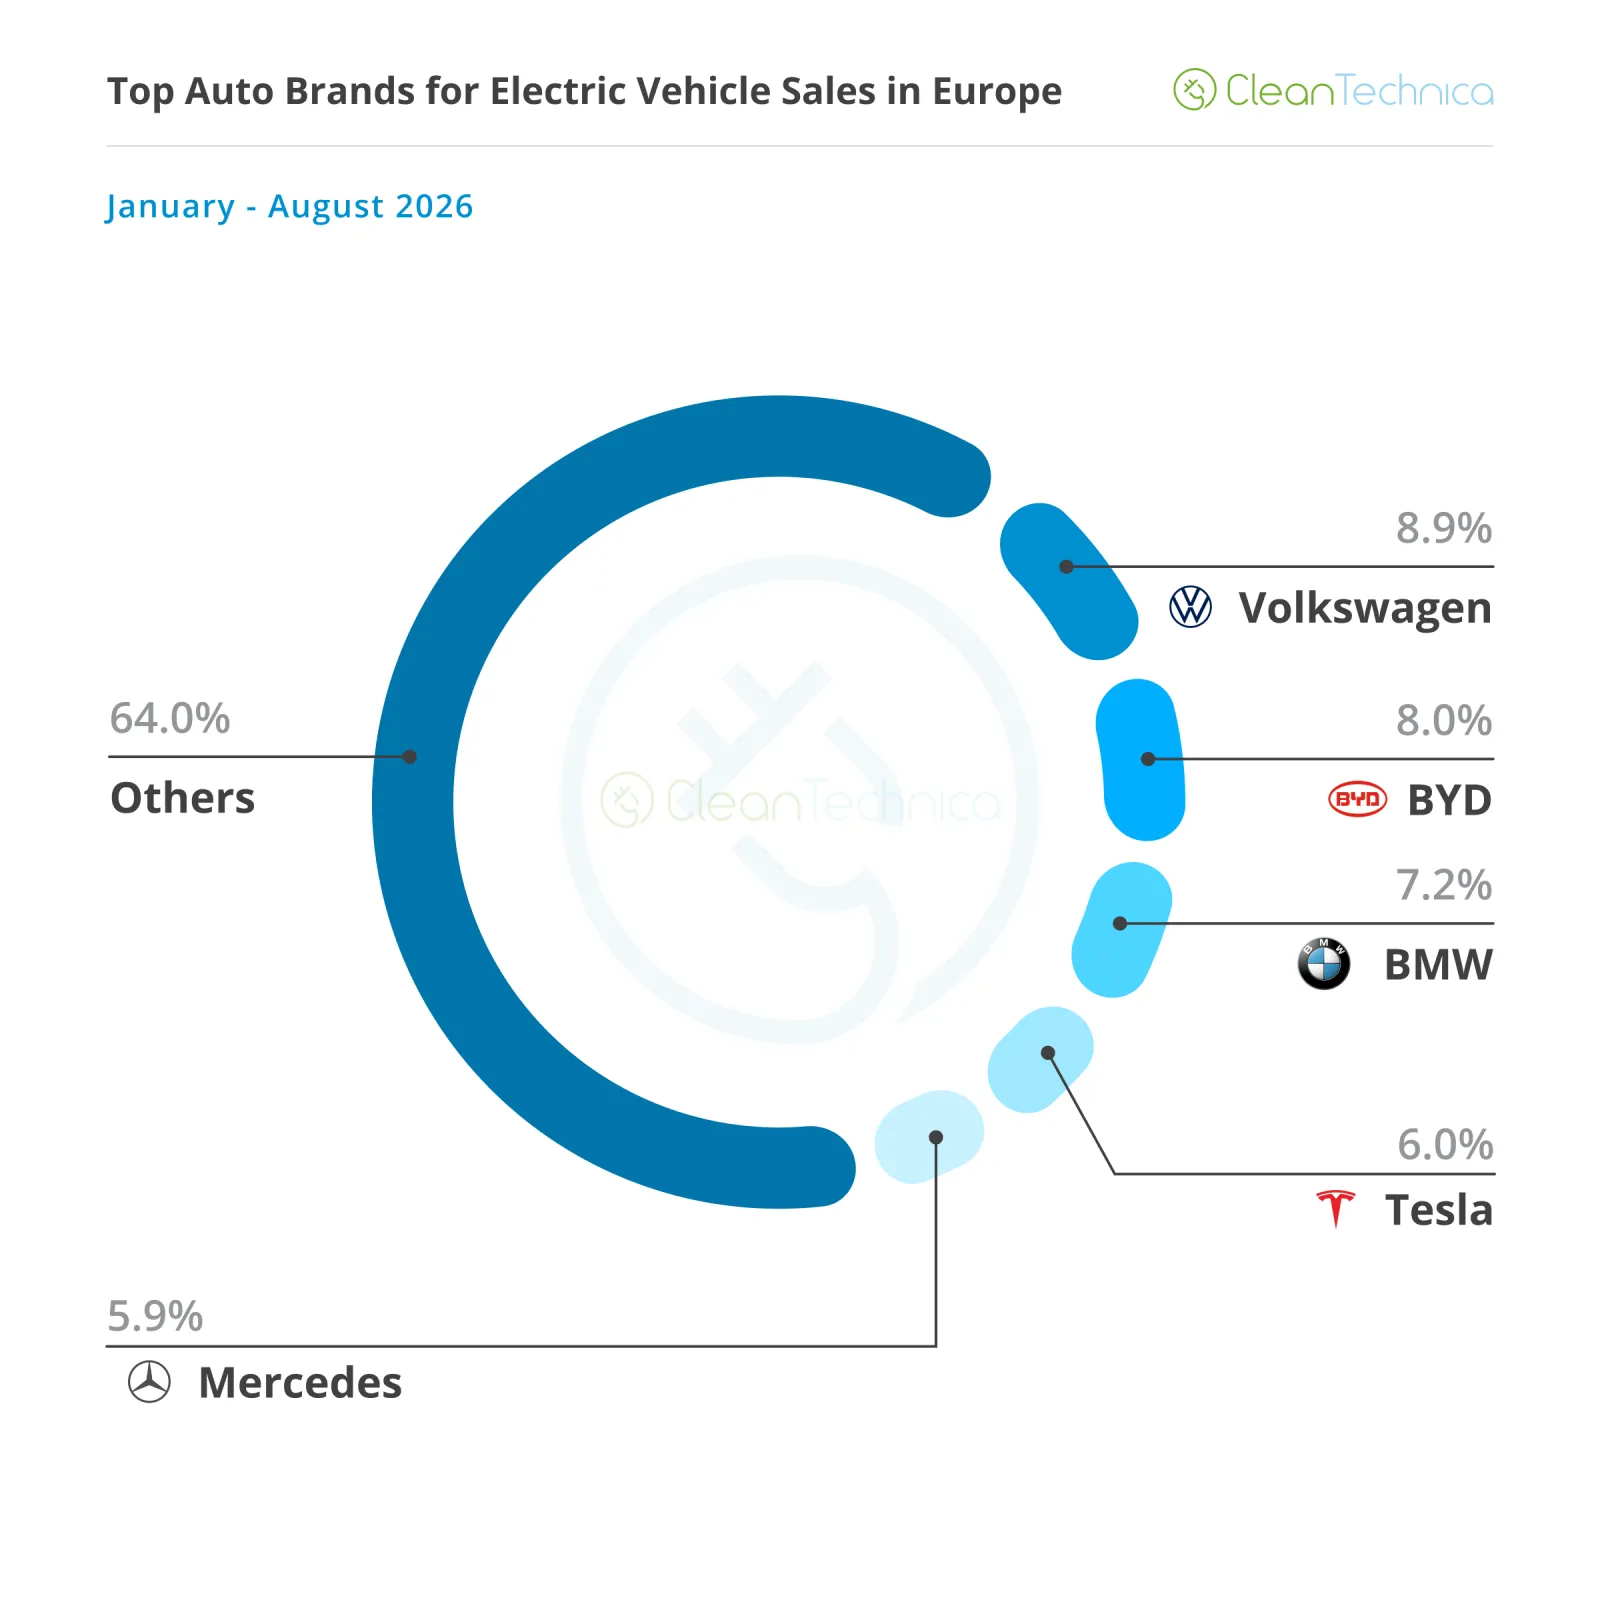
Per quanto riguarda la classifica dei marchi di veicoli elettrici, il leader Volkswagen mantiene la posizione di testa, sebbene abbia perso una piccola quota di mercato (8,9%, rispetto al 9% di luglio e al 9,3% di maggio). Certo, mantiene ancora un vantaggio significativo rispetto a BYD in crescita (8%, +0,1%), e i suoi nuovi veicoli elettrici (VW ID.Polo, ID.Cross, ID.Tiguan, ecc.) dovrebbero aiutarlo a recuperare alcune vendite, ma… il marchio tedesco non può permettersi di rallentare. Non può distrarsi sperando in qualche tipo di recupero dei motori a combustione interna o in un miracolo. Se lo facesse, BYD lo raggiungerebbe molto rapidamente… nel suo mercato domestico. E se non si riesce a vincere in casa propria…
La BMW (7,2%, +0,1%) rimane stabile all’ultimo posto del podio; sebbene non possa mantenere la medaglia d’argento (vinta nel 2025), dato che la BYD gioca attualmente in una categoria completamente diversa, il marchio bavarese dovrebbe concludere il trimestre davanti alla Tesla (6% di quota, in calo rispetto al 6,2% di luglio), il che gli permetterebbe di ottenere la sua 10ª presenza sul podio negli ultimi 11 anni.
Sarà una gara interessante tra queste due per la medaglia di bronzo fino alla fine dell’anno.
In quinta posizione c’è la Mercedes (5,9%). Rimanete stabile all’ultima posizione tra le prime 5 e avete addirittura aumentato leggermente il distacco rispetto all’Audi al 6° posto (5,4%). Il marchio di Ingolstadt ha ora il suo cugino ceco Skoda più vicino che mai (7° posto, 5,3%).
Classificata per gruppo automobilistico, la Volkswagen Group è nettamente in testa con una quota del 23,9%. Con l’arrivo imminente di molti nuovi modelli, si prevede che questo produttore tedesco mantenga saldamente la prima posizione.
La BMW Group al 2° posto (8,7%) continua a rafforzare la sua posizione di secondo classificato, mentre la Stellantis al 3° posto prosegue nella sua discesa senza fine (8,1%, in calo dello 0,1%). Il declino di questo produttore multinazionale sembra non avere fine, e potrebbe persino perdere la terza posizione quest’anno, visto che la BYD al 3° posto (8%, in aumento dello 0,1%) si avvicina di mese in mese. Potrebbe verificarsi questo cambiamento già a settembre?
È interessante notare che la crescita della BYD e il calo della Stellantis sono quasi speculari tra loro: forse la crescita di BYD in Europa avviene soprattutto a scapito della Stellantis? Un aspetto su cui riflettere…
Oltre ai primi 5, la Geely al 6° posto (6,8%, in calo rispetto al 6,9% di luglio) ha perso terreno rispetto alla Hyundai–Kia al 5° posto (7,5%). E con l’Alleanza Renault–Nissan al 7° posto che inizia a farsi notare, potrebbe esserci una competizione interessante per la 6ª posizione.
