
Europa: carenza di caricabatterie, energia più costosa, opportunità disuguali. L’elettrificazione è ancora priva di basi solide
In sintesi:
La trasformazione del settore dei trasporti in Europa continua a accelerare
Secondo Transport & Mobility Leuven, l’aumento del numero di colonne di carica e i cambiamenti nei costi operativi non sono dovuti a un miglioramento delle condizioni strutturali
L’accesso disomogeneo alle infrastrutture continua a ostacolare l’elettrificazione su larga scala
L’infrastruttura è carente soprattutto in Italia, Repubblica Ceca, Spagna, Grecia, Bulgaria e… Polonia
Nell’UE sono presenti 1,2 milioni di punti di carica. L’obiettivo della CE per il 2030? 3,5 milioni di punti
I prezzi dell’energia per l’industria in Europa sono 2,5 volte più alti che in Cina
Europa: molti problemi da risolvere
La mobilità europea è in cammino verso l’elettromobilità. Nessuno ne dubita, ma i dati più recenti mostrano che le basi di questa trasformazione rimangono fragili. Nel secondo trimestre del 2026 il mercato dei veicoli elettrici in Europa si è sviluppato sia per quanto riguarda le infrastrutture che i costi di esercizio, tuttavia il rapporto Transport & Mobility Leuven (TML) non lascia spazio a illusioni: “molte condizioni strutturali necessarie per una elettrificazione su larga scala rimangono irrisolte”. Questa affermazione, sebbene suoni come una diagnosi dei anni precedenti, assume ora una rilevanza particolare.
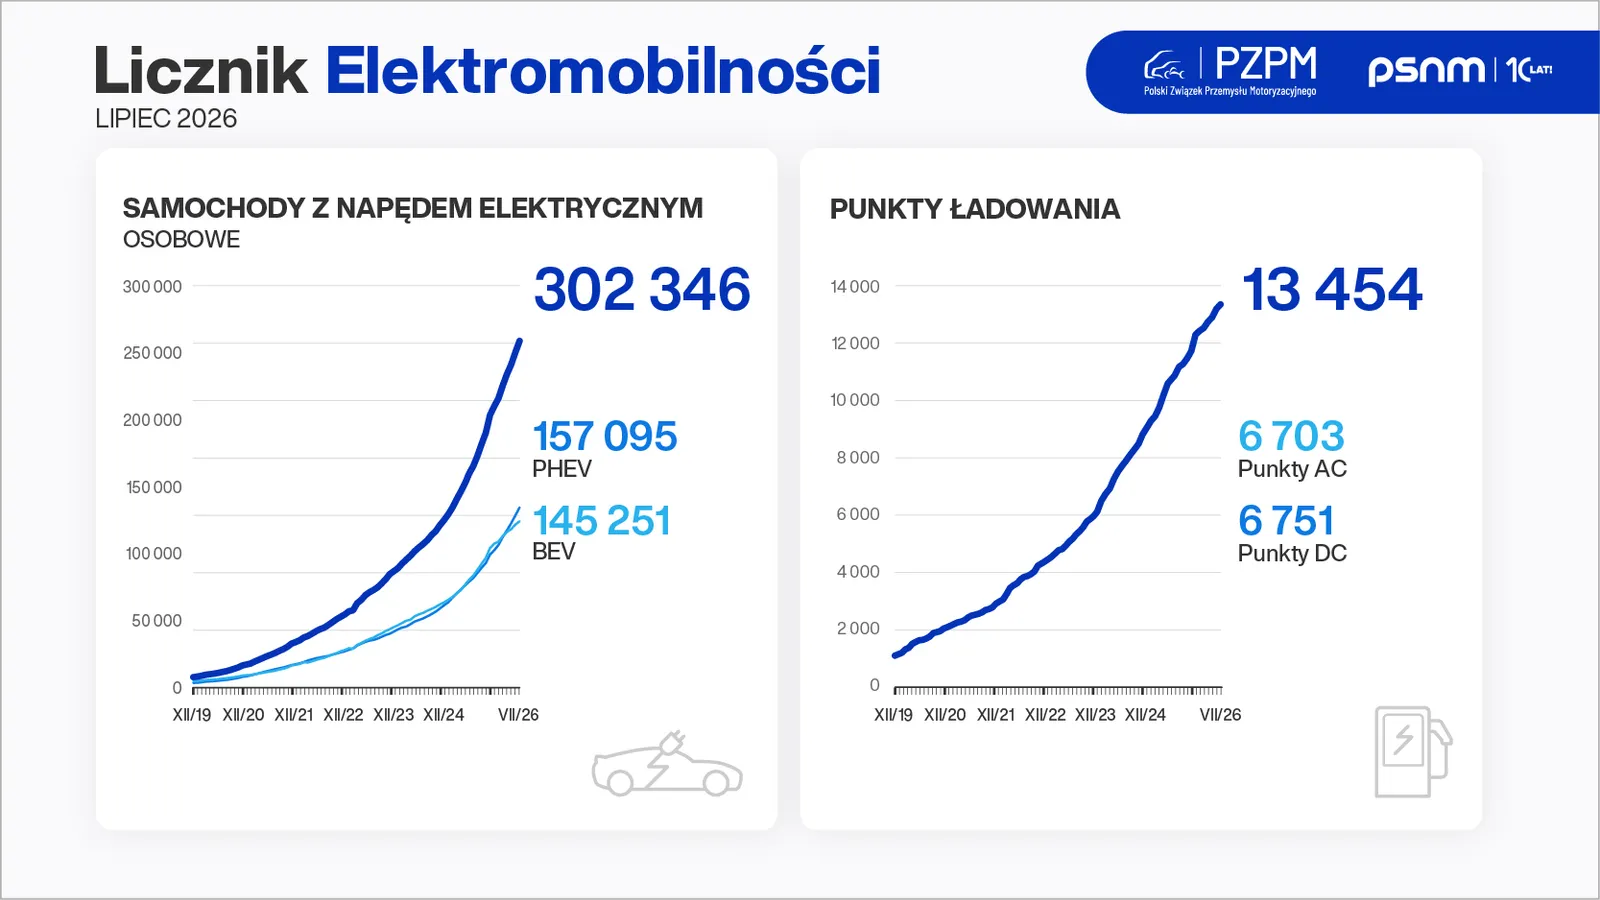
ACEA, che si rifà a questo studio, sottolinea che le infrastrutture di ricarica pubbliche nell’UE stanno crescendo rapidamente, ma ancora non in modo sufficiente. Entro giugno 2026 la potenza totale delle colonne di ricarica pubbliche ha raggiunto i 41,6 GW, il che corrisponde a un aumento del 29% su base annua. Il numero di stazioni di ricarica è aumentato del 21%, arrivando a circa 195 mila nel maggio 2026. Secondo il Contatore di eletromobilità PSNM e PZPM, oggi ci sono quasi 13.500 colonne di ricarica lungo il fiume Vistola.
Tuttavia, in tutta l’Unione operano soltanto circa 1,2 milioni di punti di ricarica, un valore notevolmente inferiore all’obiettivo della Commissione Europea che prevede 3,5 milioni entro il 2030. Anche le disuguaglianze geografiche sono altrettanto evidenti.
I maggiori squilibri tra il numero di stazioni di ricarica e quello delle tradizionali stazioni di servizio si registrano in Italia, Repubblica Ceca, Polonia, Spagna, Grecia e Bulgaria. Non si tratta solo di statistiche, ma di un vero indicatore dell’accessibilità dell’eletromobilità per i conducenti, i quali continuano a trovare più spesso distributori di benzina che caricabatterie – affermano gli esperti del settore.
Tutto dipende dai costi
I costi di esercizio dei veicoli elettrici richiedono anch’essi un’interpretazione cauta. TML sottolinea che i BEV sono diventati più competitivi in termini di costo quando si fa uso esclusivamente delle colonne di carica rapide pubbliche rispetto al secondo trimestre del 2025. Tuttavia, ciò non è dovuto a una diminuzione dei prezzi dell’energia. Il fattore chiave è l’aumento dei prezzi della benzina del 17% su base annua. In altre parole, le auto elettriche non sono diventate più economiche, mentre i combustibili fossili sono aumentati di prezzo.
Nel frattempo, i costi di carica rimangono fortemente dipendenti dal luogo e dal modo in cui avviene la carica. La carica pubblica è più costosa di quella domestica in tutti i paesi analizzati, e la carica rapida pubblica è particolarmente onerosa. I conducenti che non hanno accesso a colonne di carica private si trovano ancora in una situazione economica nettamente peggiore.
Sullo sfondo di questi cambiamenti persiste il problema dei prezzi elevati dell’energia in Europa. TML ricorda che, nonostante una certa riduzione rispetto alla prima metà del 2025, i prezzi industriali dell’elettricità nell’UE rimangono quasi il doppio rispetto a quelli in Cina e circa 2,5 volte più alti rispetto agli Stati Uniti.
Per una produzione ad alto consumo energetico di veicoli elettrici e batterie si tratta di una barriera strutturale che indebolisce la competitività dei produttori europei. In pratica ciò significa che, anche se le fabbriche europee sono tecnicamente pronte per una produzione su larga scala di veicoli elettrici, i loro costi operativi rimangono incomparabilmente più alti rispetto ai concorrenti globali.
Esecuzione dei piani in base agli indicatori
TML, nel proprio progetto per l’ACEA, va oltre, creando un insieme di indicatori chiave (KPI) destinati a monitorare i progressi del settore automobilistico europeo verso una mobilità a zero emissioni. Si tratta di un approfondimento dell’analisi precedente, in cui sono state identificate quattro principali barriere: la capacità della rete elettrica di far fronte alla crescente domanda di ricarica, la disponibilità e l’attrattiva delle auto elettriche dal punto di vista del consumatore, la distribuzione dell’infrastruttura di ricarica nonché la competitività energetica e le capacità produttive dei produttori. I nuovi indicatori saranno introdotti nei circoli mainstream, i quali – come sottolinea TML – “forniranno ai decisori e ai leader del settore un quadro chiaro, basato su dati, della transizione verso veicoli a zero emissioni”.
Dovrebbe trattarsi di uno strumento in grado di misurare i progressi e indicare i punti in cui la trasformazione è rimasta bloccata. E, come dimostrano i dati del secondo trimestre del 2026, ne esistono ancora molti. Le infrastrutture di ricarica rimangono insufficienti e distribuite in modo disomogeneo, i costi energetici sono elevati, e l’economicità dell’uso delle auto elettriche dipende più dal luogo di residenza e dall’accesso a punti di ricarica privati che dalla tecnologia stessa. L’Europa sta facendo progressi, ma per ora soprattutto sulla carta.
Oskar Włostowski