
L’Europa vuole le proprie batterie per le auto elettriche. Il problema è la scala di produzione, i prezzi, le materie prime e… la Cina.
In sintesi:
I nuovi requisiti di localizzazione per le auto elettriche prodotte in Europa mirano a rafforzare l’industria dell’Unione e a ridurre la dipendenza dalle importazioni
Gli obiettivi ambiziosi potrebbero rivelarsi difficili da raggiungere
La produzione di batterie europee potrebbe non essere in grado di tenere il passo con la crescente domanda, secondo un rapporto di Mobility Global
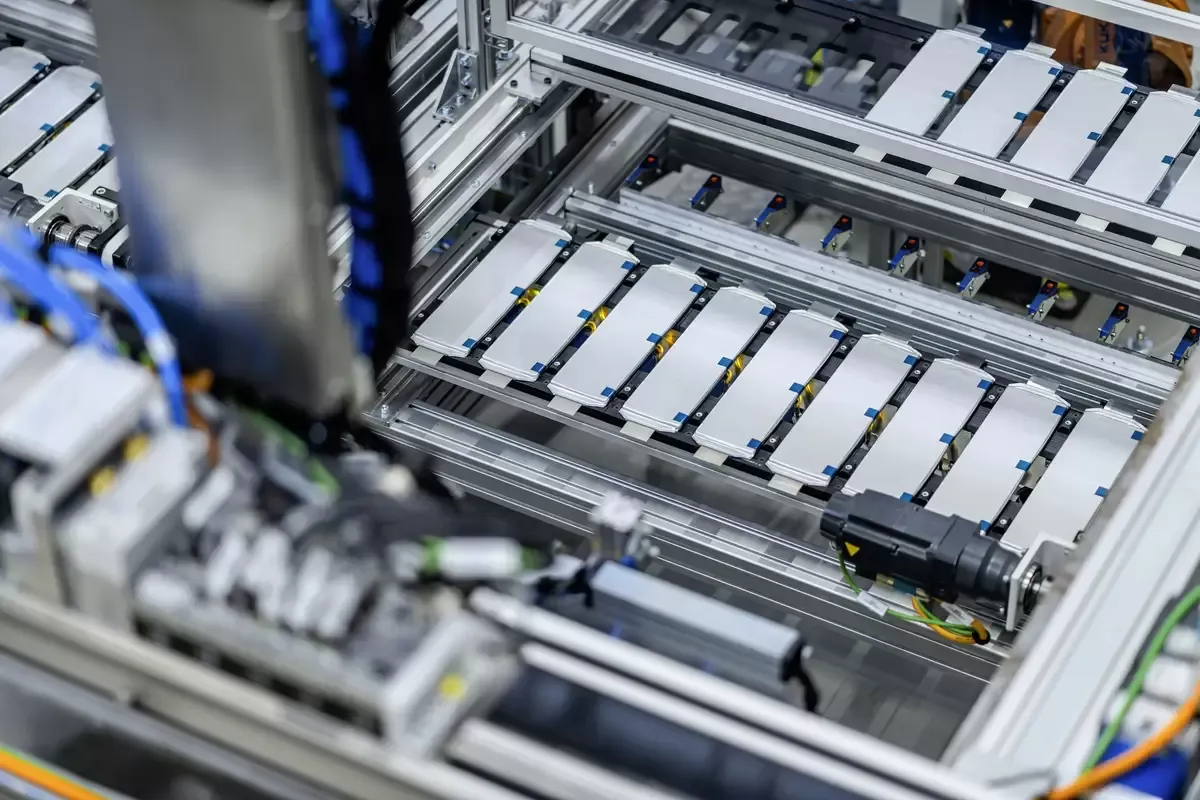
E questo nonostante si preveda un aumento della produzione europea di cellule batteriche a 306 GWh entro il 2032
I maggiori ostacoli rimangono le materie prime, i costi e la dominazione della Cina
Le cellule prodotte in Europa sono attualmente più care del 24 al 33 percento rispetto ai corrispondenti modelli importati dalla Cina
L’Europa vuole più componenti “made in EU”, ma…
L’Unione Europea sta preparando un nuovo strumento per rafforzare la competitività dell’industria automobilistica locale. Il Industrial Accelerator Act (IAA) mira ad aumentare gradualmente la quota di componenti europei nei veicoli elettrici idonei a ricevere sostegni pubblici e incentivi all’acquisto.
Il problema è che le capacità produttive del settore europeo delle batterie potrebbero rivelarsi… insufficienti per far fronte alle nuove esigenze. Queste sono le conclusioni tratte da un’analisi realizzata da Mobility Global per l’ACEA, che valuta la preparazione della catena di approvvigionamento europea delle batterie per soddisfare le future richieste legate alla localizzazione della produzione.
Scenari legati alle batterie
Il terzo scenario, il più conservativo, riguarda esclusivamente veicoli aziendali e ordini del settore pubblico. Le conclusioni? Purtroppo non sono ottimistiche. Come sottolinea l’ACEA, “in tutti gli scenari tranne uno l’offerta non riuscirà a tenere il passo della domanda, nonostante la prevista crescita della produzione europea di cellule batteriche a 306 GWh entro il 2032”.
Questo significa che la scarsità di batterie rimarrà l’ostacolo principale per aumentare il numero di veicoli idonei alle agevolazioni previste per i prodotti che soddisfano i criteri “made in EU”. Secondo i calcoli dell’organizzazione, se il regime IAA entrerà in vigore nel 2028, anche circa 3 milioni di automobili potrebbero non essere eleggibili per i sussidi associati, semplicemente a causa della carenza di componenti batterici adeguati.
Una situazione ancora più difficile riguarda i veicoli commerciali. Nel segmento dei camion e dei furgoni di medie e grandi dimensioni, il divario tra domanda e offerta dovrebbe ampliarsi fino al 2032, raggiungendo un livello di 23 GWh. Secondo il rapporto, la domanda a quel punto sarà circa quattro volte superiore alle forniture disponibili in Europa.
Non sono solo le capacità produttive il problema
Paradossalmente, gli autori dello studio sottolineano che la semplice costruzione di nuove fabbriche non risolverà il problema. Come è stato affermato, “a limitare la localizzazione sono la tecnologia, il prezzo e la disponibilità, non solo la capacità produttiva”. Una delle sfide principali è il disallineamento tra la struttura degli investimenti europei e l’andamento di mercato. La maggior parte delle gigafabbriche previste nel continente è stata progettata per la produzione di cellule NMC, che utilizzano nichel, manganese e cobalto.
Nel frattempo, i produttori di automobili ricorrono sempre più spesso a batterie litio-ferro-fosfato (LFP) più economiche, il cui mercato globale è oggi dominato dai produttori cinesi.
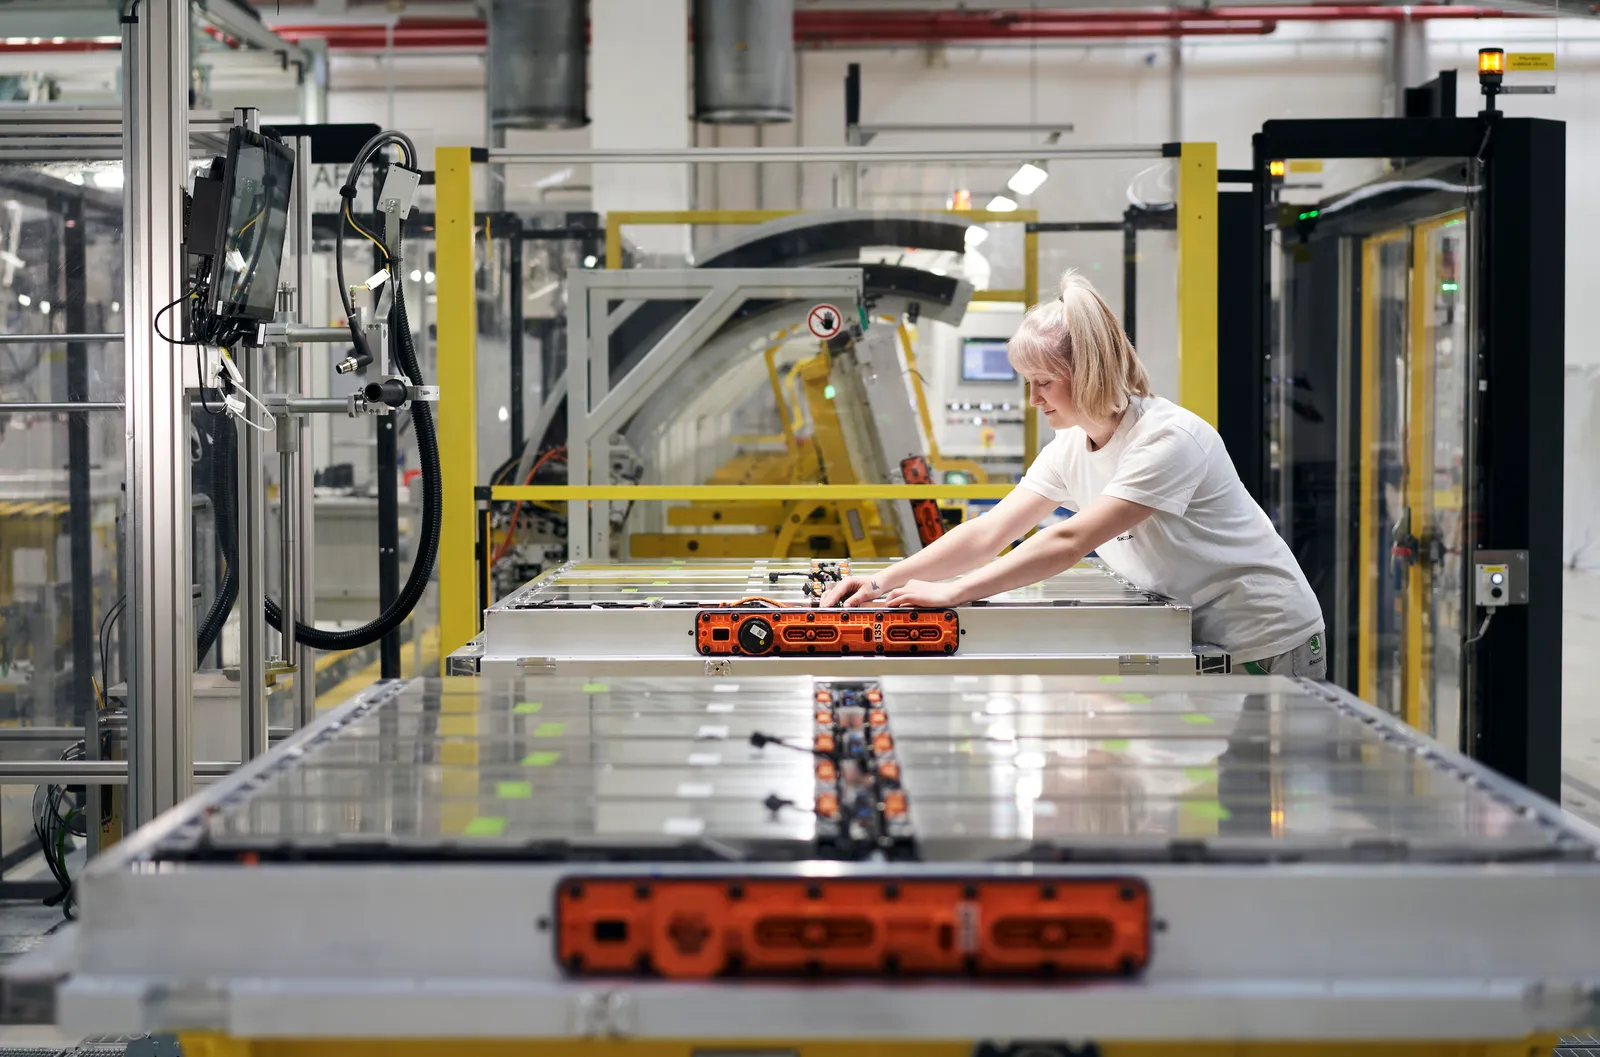
E ancora, secondo un rapporto attualmente solo due impianti in Europa sono in grado di produrre cellule LFP, e entro il 2032 tre su cinque fabbriche europee dotate di tali capacità dovrebbero finire sotto il controllo di proprietari cinesi. Allo stesso tempo, la quota della tecnologia LFP sul mercato dovrebbe aumentare fino a circa il 35 percento.
Un altro problema è rappresentato dal costo. Secondo l’analisi di Mobility Global, le cellule prodotte in Europa sono attualmente più care del 24 al 33 percento rispetto ai corrispondenti modelli importati dalla Cina. Ciò significa una differenza che va da 14,7 a 19,7 dollari per ogni chilowattora di capacità della batteria. Inoltre, anche le fabbriche europee appartenenti a gruppi cinesi riescono a produrre a costi inferiori rispetto ai concorrenti europei. Il rapporto indica che la differenza di prezzo è compresa tra circa il 12 e il 17 percento, fatto legato, tra le altre cose, al vantaggio delle aziende cinesi nell’accesso ai materiali attivi per la catodo e all’esperienza acquisita grazie alla gestione di grandi impianti produttivi.
I materiali rimangono il principale ostacolo
Tuttavia, le maggiori preoccupazioni riguardano la situazione nel settore dei materiali attivi catodici (CAM) e anodici (AAM), indispensabili per la produzione di batterie. Come sottolineano gli autori dell’analisi, sono proprio questi anelli della catena di approvvigionamento a costituire attualmente il limite più grave per lo sviluppo dell’industria batteria europea. Anche nel scenario più cauto, la domanda di materiali catodici intorno al 2030 dovrebbe essere quasi il doppio delle capacità produttive nazionali.
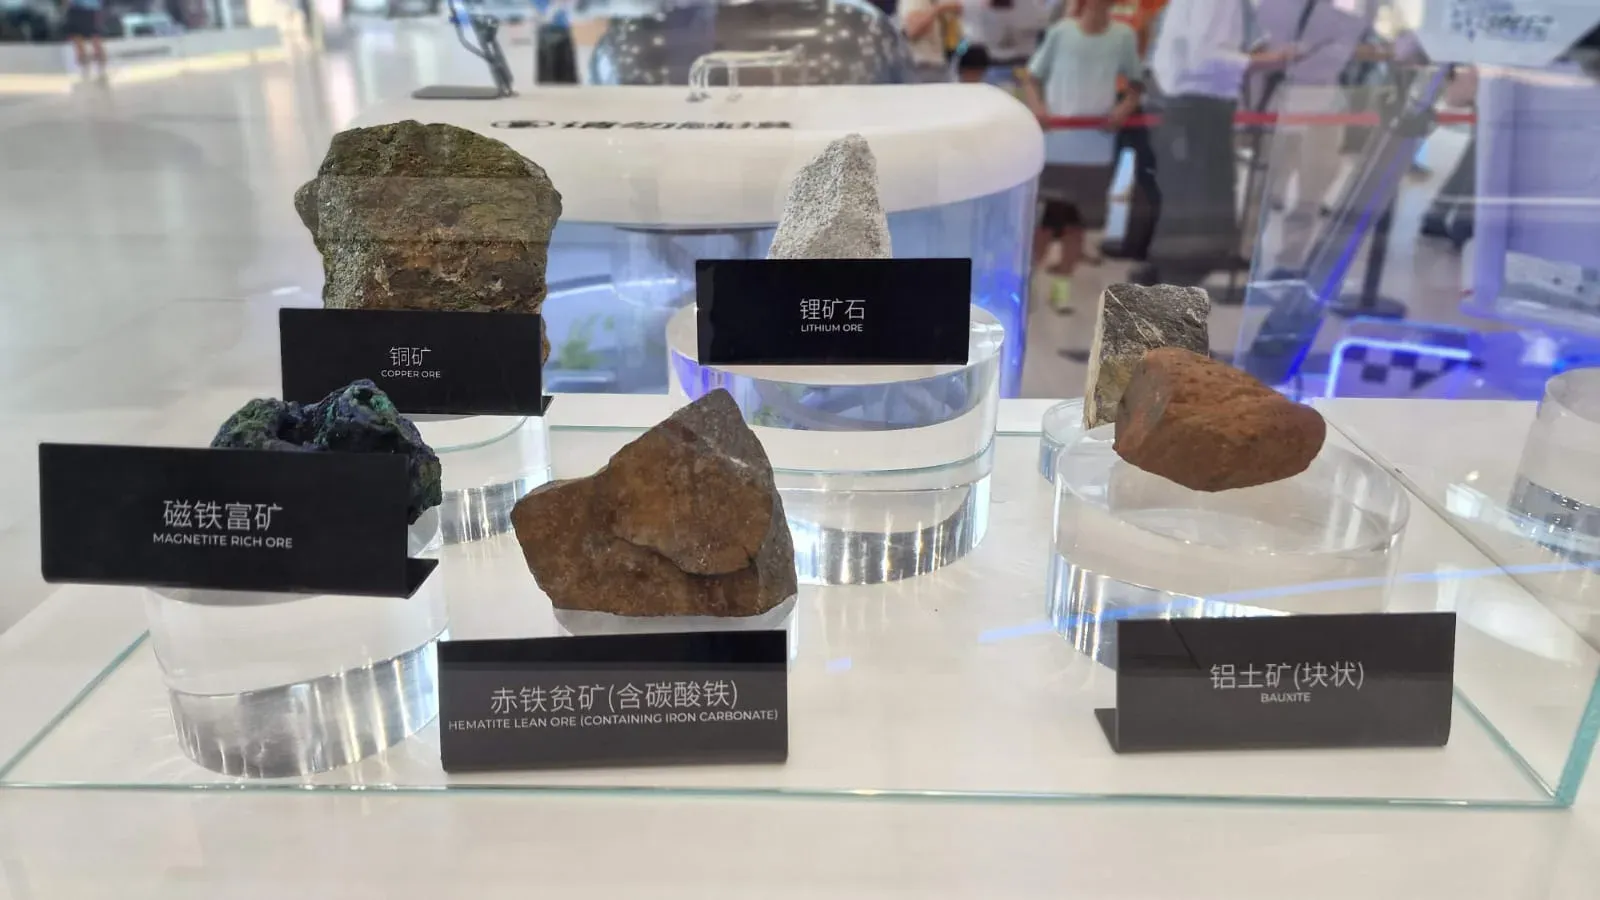
In conseguenza di ciò, il rispetto dei requisiti della seconda fase dell’IAA, che prevede la localizzazione obbligatoria della produzione di cellule, materiali catodici e sistemi di gestione delle batterie, può rivelarsi estremamente difficile. Il rapporto indica inoltre che la carenza di materiali attivi anodici aumenta ulteriormente il rischio legato all’approvvigionamento delle materie prime. È importante sottolineare che il divario nella produzione di materiali CAM e AAM potrebbe non essere colmato fino agli anni 2038-2040, anche in presenza di una domanda relativamente limitata!
Gli obiettivi richiedono basi industriali solide
L’ACEA sostiene che i risultati dell’analisi rappresentino un argomento a favore di un approccio più pragmatico alla localizzazione della produzione. Gli esperti ritengono inoltre che la sola regolamentazione non sia sufficiente, se il settore non dispone di capacità produttive adeguate, costi competitivi e un ambiente degli investimenti stabile.
Pertanto – concludono gli autori del rapporto – l’efficacia dell’Industrial Accelerator Act dipenderà non solo da requisiti ambiziosi riguardanti l’origine locale dei componenti, ma soprattutto dalla capacità di creare un ecosistema completo e competitivo per la produzione di batterie, a partire dall’estrazione e dalla lavorazione delle materie prime, passando per i materiali attivi, fino alle cellule pronte e ai sistemi di gestione dell’energia.
Oskar Włostowski