
Lo studio prevede che solo 15 marchi cinesi sopravviveranno entro il 2030.
La guerra dei prezzi minaccia un centinaio di marchi cinesi. AlixPartners prevede una forte consolidazione del mercato entro il 2030.
La crescita delle auto elettriche e ibride plug-in ha trasformato la Cina in uno dei mercati automobilistici più competitivi al mondo. Tuttavia, la quantità di marchi e modelli disponibili nasconde una difficoltà: molte aziende continuano a non riuscire a generare profitti.
L’aggiornamento di giugno 2026 di questo studio rafforza l’allarme: la società di consulenza prevede che solo sette dei 30 produttori cinesi raggiungeranno l’equilibrio finanziario entro il 2030. Le previsioni indicano chiusure, acquisizioni e integrazione dei marchi in gruppi più grandi. La sopravvivenza potrebbe dipendere anche dal sostegno degli azionisti o delle autorità locali, interessate a proteggere posti di lavoro e fornitori.
I marchi meglio posizionati
L’eccesso di capacità produttiva, i sconti continui e gli investimenti costanti in nuovi modelli stanno mettendo a dura prova la situazione finanziaria. AlixPartners non ha reso noti i nomi dei produttori coinvolti.
Tuttavia, l’entità commerciale, i risultati finanziari e il sostegno industriale permettono di individuare alcune aziende ben posizionate per superare questa fase di consolidamento. La selezione che segue è un’analisi redazionale di Razão Automóvel, e non un elenco fornito da una società di consulenza.
La BYD si distingue per le dimensioni e la redditività, avendo venduto 4,6 milioni di veicoli elettrici e ibridi plug-in nel 2025. Geely, Zeekr e Lynk & Co traggono vantaggio dallo scambio di tecnologie e risorse all’interno dello stesso gruppo.
Il gruppo Chery, responsabile anche di Omoda e Jaecoo, ha esportato 1,34 milioni dei 2,8 milioni di veicoli venduti nel 2025. La partnership con Ebro, a Barcellona, rafforza l’internazionalizzazione. La Changan Automobile, invece, ha superato i 1,1 milioni di veicoli a nuove energie venduti nello stesso anno, mantenendo risultati positivi.
MG unisce il supporto industriale di SAIC a una rete europea consolidata, avendo superato le 190.000 vendite nella regione nel primo semestre del 2026. Dongfeng, gruppo statale che possiede marchi come Voyah e M-Hero, dispone anch’esso di una notevole capacità industriale: nel 2025 ha venduto 1,04 milioni di veicoli a basse emissioni.
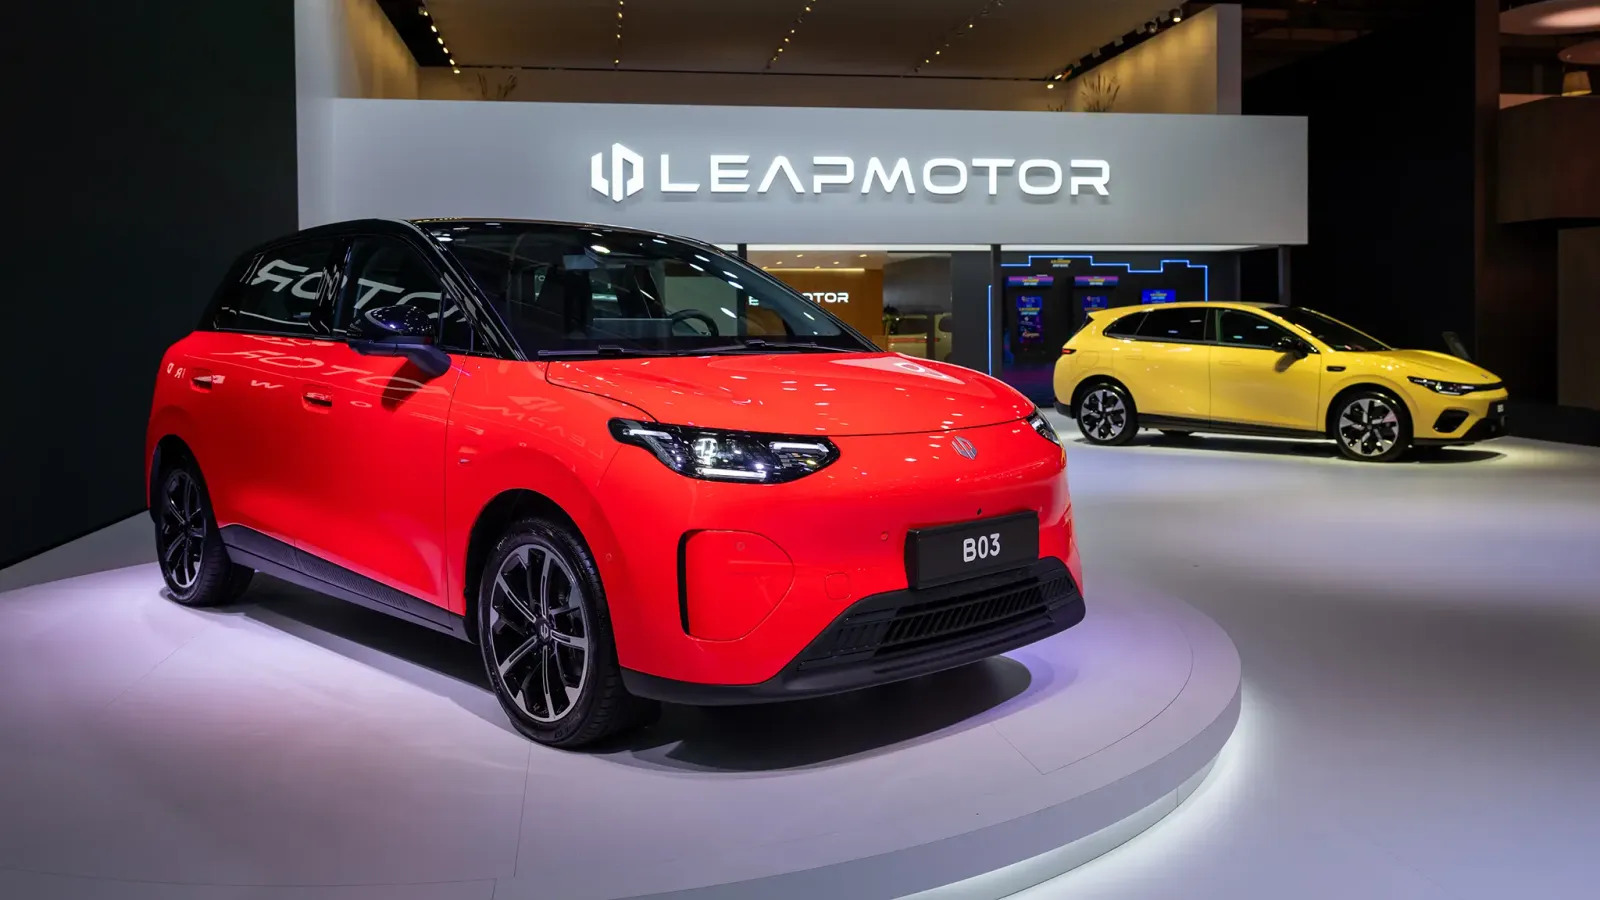
Tra i produttori più recenti, Leapmotor ha chiuso il 2025 con un utile e trae vantaggio dalla partnership con Stellantis. Con soli sette anni di attività, è diventata una delle star in ascesa nell’industria automobilistica mondiale. Xiaomi è un altro ottimo esempio, che combina risorse finanziarie e notorietà con una crescita rapida.
Infine, la Xpeng mantiene vantaggi tecnologici mentre la Li Auto – appena arrivata in Europa – dispone di riserve finanziarie e di un record di redditività. Tuttavia, entrambe hanno registrato perdite nel primo semestre del 2026, evidenziando la pressione anche su produttori con posizioni solide.
Ricordiamo che le vendite di automobili in Cina stanno calando di oltre il 20% quest’anno. Se questa tendenza persiste fino alla fine dell’anno, si tradurrà, in termini assoluti, in una diminuzione di oltre cinque milioni di unità.
Gli esportazioni hanno aiutato a compensare questa flessione e ad alleviare la pressione sui bilanci dei produttori cinesi, registrando un aumento del 65%.
L’Europa come salvezza
Produrre in Europa ha permesso ai produttori cinesi di avvicinarsi a clienti e fornitori e di ridurre l’esposizione alle tariffe sui veicoli elettrici importati dalla Cina.
La BYD sta preparando lo stabilimento di Szeged, in Ungheria, con una produzione in serie prevista per l’ultimo trimestre del 2026, e sta valutando l’apertura di altre due unità in Europa. A Barcellona, Chery ed Ebro stanno riutilizzando l’ex fabbrica di Nissan, che già assembla modelli Ebro. La produzione dei modelli Chery è prevista per la fine del 2026 o l’inizio del 2027.
La Leapmotor ha avviato la produzione del B10 a Saragozza, in collaborazione con Stellantis, nell’ottobre 2026, sfruttando un impianto esistente e l’esperienza industriale del partner europeo.
Questi progetti rientrano nei piani definiti da AlixPartners per aumentare la produzione cinese all’estero da 1,2 milioni di veicoli nel 2025 a 3,4 milioni entro il 2030, coinvolgendo l’intera industria. La consolidazione potrebbe concentrare risorse in gruppi più forti, in grado di competere con i produttori europei per clienti, fornitori e capacità industriale.