
La paura dei produttori europei è giustificata: i marchi cinesi raddoppiano le loro vendite in Germania
I grandi gruppi europei hanno motivi per preoccuparsi dell’arrivo dei produttori cinesi. La Germania, cuore del mercato automobilistico europeo e sede di gran parte dell’industria che ha dominato il settore per decenni, sta dimostrando che questa concorrenza merita qualcosa di più di una semplice occhiata di sfuggita. Il prestigio delle marche locali e le barriere commerciali europee non sono sufficienti per impedire ai nuovi concorrenti di trovare acquirenti.
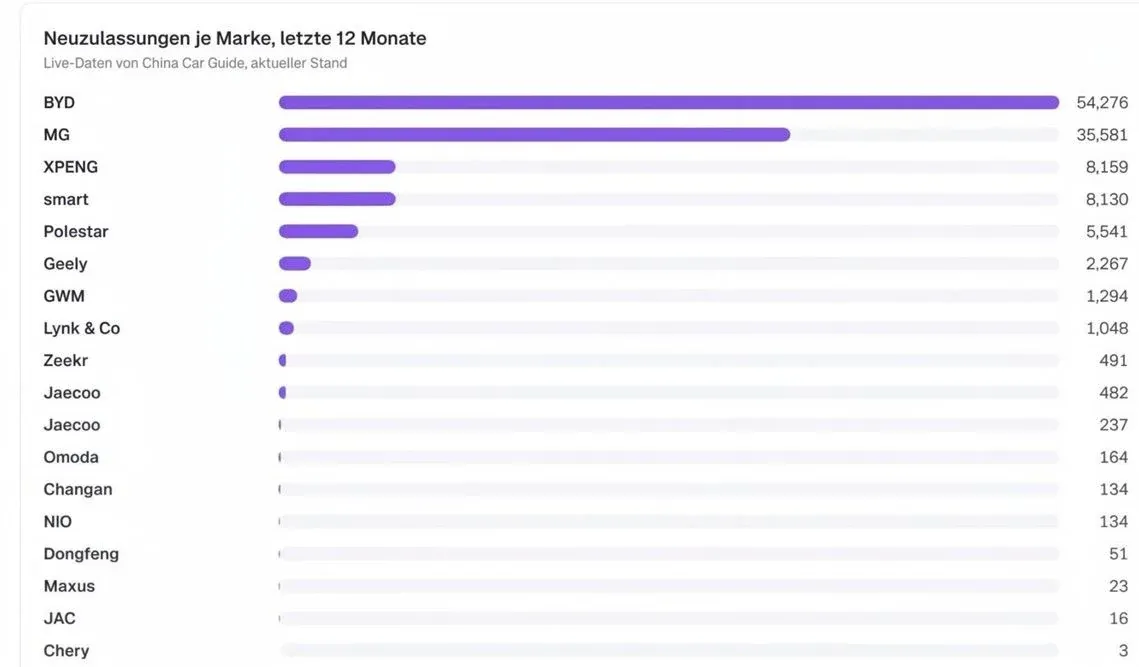
A ottobre, le marche cinesi e quelle legate a gruppi cinesi hanno praticamente raddoppiato le loro immatricolazioni in Germania, secondo i dati raccolti da China Car Guide a partire dalle informazioni fornite dalla KBA. Hanno raggiunto le 17.079 unità, il 98,8% in più rispetto all’anno precedente, mentre l’intero mercato è cresciuto appena del 1,7%. La loro quota di mercato è passata dal 3,4% al 6,7%.
Le cifre complessive confermano che non si tratta soltanto di un mese positivo. Da gennaio a ottobre, questi produttori hanno registrato 126.503 nuove immatricolazioni, rispetto alle 54.671 dello stesso periodo dell’anno precedente. La loro quota di mercato in Germania è passata dal 2,3% al 5,1%. Sono ancora lontani dal dominare il mercato, ma stanno aumentando la loro presenza a un ritmo che giustifica l’allarme dei concorrenti.
Parlare della Germania come di un mercato protetto richiede, però, una precisazione. Le tariffe aggiuntive sui veicoli elettrici prodotti in Cina sono una misura dell’Unione Europea, non una barriera specifica della Germania. Infatti, il governo tedesco ha votato contro la loro approvazione nel 2024. Ciò che è significativo è che questi produttori stanno crescendo all’interno di questo quadro commerciale e in un paese in cui i marchi nazionali mantengono una posizione molto forte.
BYD, MG e XPeng avanzano sul territorio dei loro concorrenti
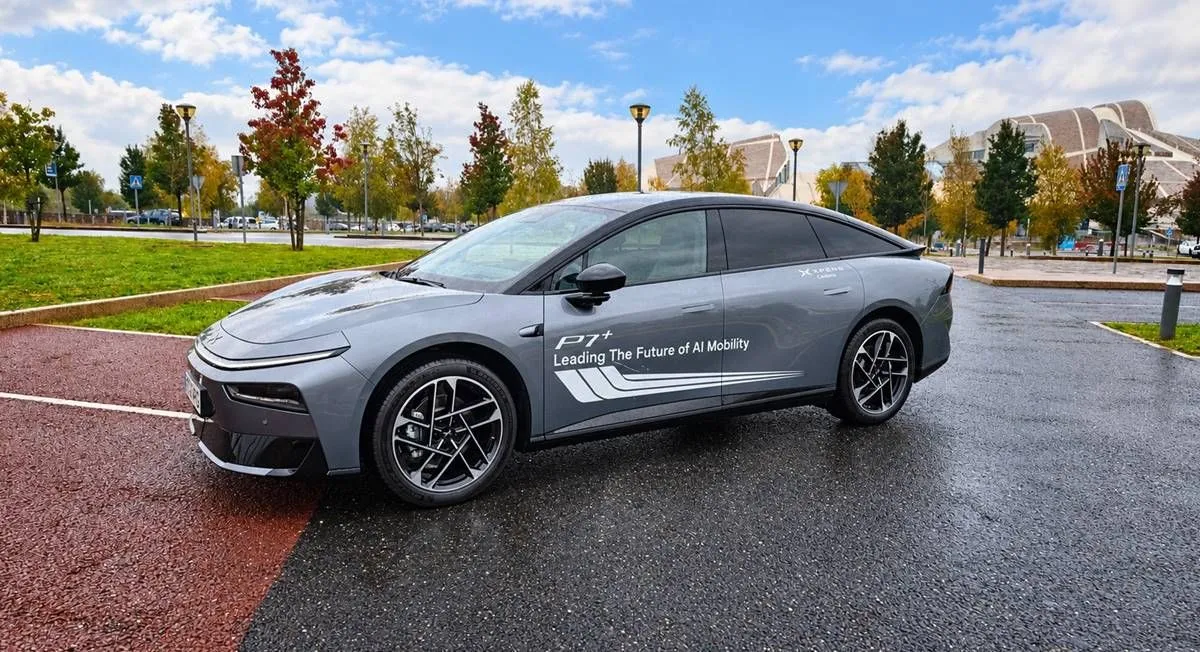
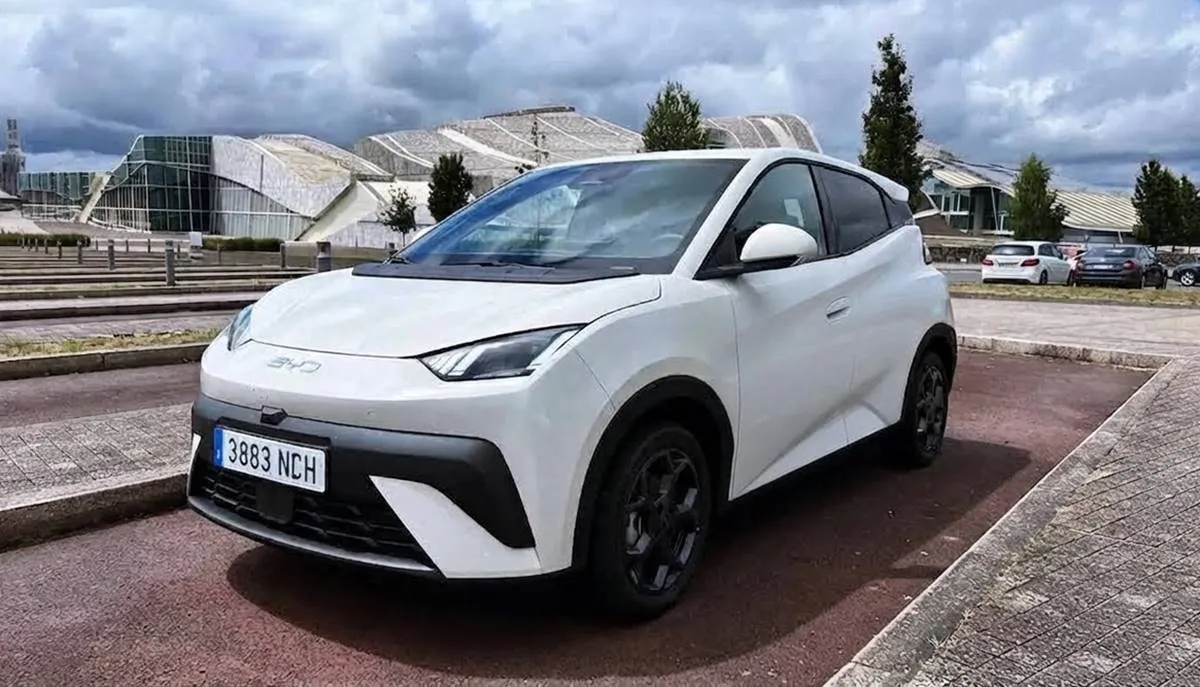
BYD ha registrato 5.173 automobili immatricolate a ottobre, il 54,3% in più, mentre MG ne ha vendute 4.140, con un aumento del 48,5%. Ancora più forte è stato la crescita di XPeng, che ha raggiunto 1.380 unità, il 284,4% in più rispetto all’anno precedente. E questo nonostante sia in procinto di ampliare la sua gamma con l’arrivo del L03 e soprattutto del L05, che arriverà nel 2027 con caratteristiche molto interessanti.
Il contrasto con alcuni produttori tradizionali è evidente. Volkswagen ha registrato un calo del 4%, Audi dell’8,4%, Porsche del 5,7% e Opel del 24,1%. Non tutti hanno seguito questa tendenza: Mercedes ha registrato un aumento dell’8,5% e BMW ha mantenuto più o meno lo stesso risultato, con un incremento dello 0,1%.
I dati generali del VDIK confermano questa tendenza. In ottobre la Germania ha registrato 254.492 nuove auto, di cui 111.331 appartenenti a marchi internazionali. Questi ultimi hanno registrato una crescita del 6%, raggiungendo una quota del 43,7%, mentre i marchi tedeschi hanno subito una flessione del 3,1%. Nel periodo annuale, i marchi internazionali hanno registrato un aumento del 8,5%, rispetto al 4,9% del mercato complessivo.
La variazione è particolarmente evidente nelle auto elettriche. Ad ottobre sono state immatricolate 94.086 unità, il 79,5% in più, rappresentando una quota di vendite impressionante del 37% di tutte le nuove auto. I marchi internazionali hanno contribuito con 47.032 immatricolazioni, dopo una crescita del 107,6%. In altre parole, circa una su due auto elettriche immatricolate quel mese apparteneva a un marchio internazionale.
Anche i produttori tedeschi stanno aumentando notevolmente le vendite di veicoli elettrici. Secondo il VDIK, a ottobre ne sono state registrate 43.876 unità, il 51,9% in più rispetto all’anno precedente. Il problema per loro è che i concorrenti avanzano più velocemente. In un mercato che cresce a questo ritmo, vendere di più rispetto all’anno precedente non garantisce di mantenere la stessa posizione rispetto agli altri.
Dal gennaio all’ottobre, la Germania ha registrato 698.230 auto elettriche immatricolate, il 60,7% in più, con una quota del 28,2%. I marchi internazionali hanno rappresentato il 46,7% di questo segmento. La presidente del VDIK, Imelda Labbé, attribuisce gran parte di questo progresso a una vasta offerta di modelli, in grado di attrarre acquirenti in un periodo di forte espansione della mobilità elettrica.
Gli ibridi ricaricabili hanno seguito una traiettoria diversa nel corso del mese: le loro immatricolazioni sono diminuite del 7,9%, fino a 28.499 unità, sebbene il totale annuale continui a crescere dell’11%. Insieme alle auto elettriche, i veicoli dotati della possibilità di ricarica esterna hanno rappresentato il 48,2% del mercato di ottobre. Quasi la metà delle immatricolazioni riguardava già auto che possono essere ricaricate.
Per i gruppi europei, quindi, questa preoccupazione ha una chiara base commerciale. I loro nuovi concorrenti stanno aumentando di importanza man mano che cambia la composizione del mercato, e lo fanno anche in Germania. I percentuali più significative derivano da volumi ridotti, il che richiede di metterli in contesto, ma questo argomento perde forza man mano che le immatricolazioni aumentano.
Le barriere commerciali possono rendere più costoso l’ingresso nel mercato, ma non garantiscono che l’acquirente continui a scegliere le marche abituali. La soluzione dovrà arrivare anche ai concessionari: automobili competitive, prezzi convincenti e un servizio che ispiri fiducia. La Germania dimostra che i produttori cinesi hanno ancora molto terreno da conquistare, ma che stanno già trovando il modo per farlo.