
L’auto elettrica richiede un’altra assicurazione: come adattare le proprie polizze alla nuova mobilità
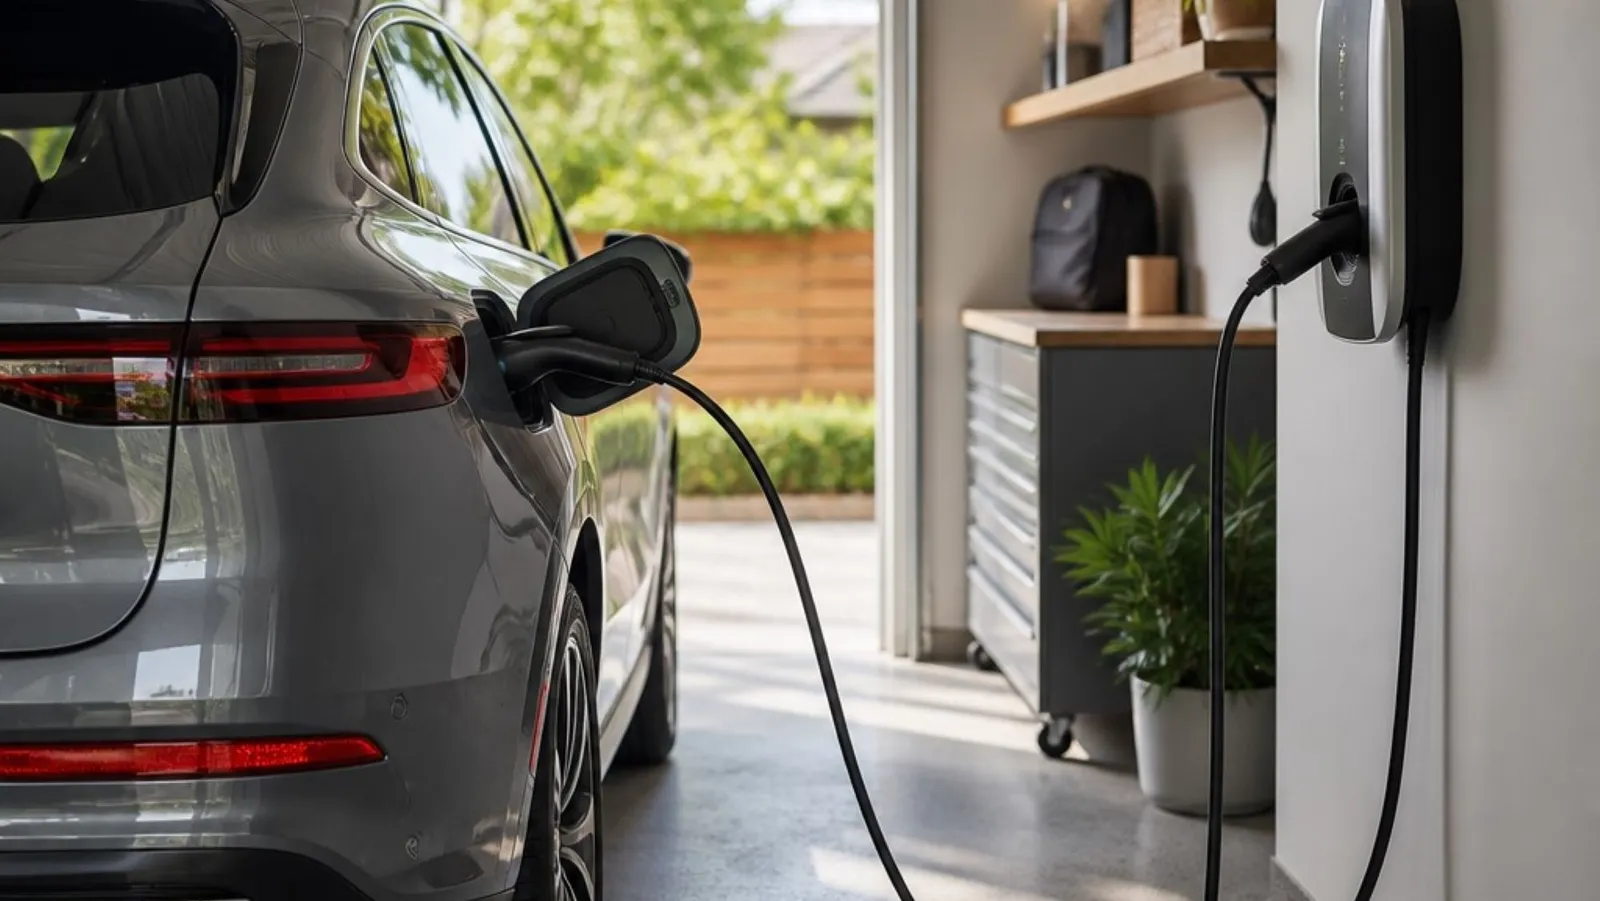
L’acquisto di un veicolo ibrido o elettrico è solitamente accompagnato da entusiasmo: meno emissioni, meno rumore, vantaggi nella circolazione e la sensazione di fare un passo avanti. Tuttavia, c’è un aspetto che spesso viene affrontato in fretta o dato per scontato: l’assicurazione. Assicurare un’auto elettrica non significa semplicemente trasferire così com’è le condizioni previste per un veicolo a combustione.
L’assicurazione tradizionale per automobili è nata pensando a motori termici e meccaniche relativamente semplici. Oggi abbiamo a che fare con auto connesse, batterie di alto valore, cavi di ricarica che ci seguono ovunque e punti di ricarica installati in abitazioni, garage condivisi e aziende. Tutto ciò introduce nuovi rischi e, allo stesso tempo, apre la strada a soluzioni assicurative ancora sconosciute a molti conducenti.
Dal punto di vista professionale, è importante ricordare che la protezione assicurativa deve evolversi al ritmo della realtà del titolare dell’assicurazione. Non basta acquistare una polizza al momento dell’acquisto del veicolo e dimenticarsene. Cambi come un nuovo indirizzo, l’installazione di una colonnina di ricarica, la modifica degli abitudini di utilizzo del veicolo o il suo impiego per scopi professionali sono aspetti che dovrebbero essere presi in considerazione nelle coperture offerte dalla nostra polizza.
Nel caso dei veicoli ibridi ed elettrici, il mercato offre già garanzie specifiche che vanno oltre i tradizionali danni propri e il furto. Tra le più rilevanti figurano:
Coperture rivolte alla batteria di trazione, uno dei componenti più preziosi del veicolo e caratterizzato da particolarità specifiche.
Protezione del cavo di ricarica da furti o danni accidentali, sia in strada che in parcheggi o centri di lavoro.
Inclusione del punto di ricarica domestico come bene assicurato, coprendo danni elettrici, incendi o addirittura furti, in base alle condizioni della polizza.
Assistenza in viaggio adatta ai veicoli elettrici, che includa la mancanza di batteria e il trasporto fino a un punto di ricarica appropriato.
Estensioni della responsabilità civile legate all’installazione di ricarica, soprattutto quando questa si trova in garage comunali o in ambienti aziendali.
A ciò si aggiunge una dimensione sempre più importante: la cybersecurity. Veicoli che si aprono e si avviano tramite applicazioni mobili, sistemi che permettono di programmare la ricarica a distanza, punti di ricarica connessi alla rete…
Anche se è ancora raro trovare la parola “cyberattacco” evidenziata in una polizza auto, vengono comunque introdotte garanzie che proteggono da alcune delle sue conseguenze: furto del veicolo tramite metodi elettronici, danni causati da manipolazioni nei sistemi di ricarica o rafforzamenti nella protezione dei componenti elettronici.
Queste garanzie specifiche possono essere integrate in modi diversi:
Attraverso assicurazioni auto progettate per veicoli ibridi ed elettrici, dove viene specificato chiaramente il trattamento relativo alla batteria, al cavo e agli sistemi di assistenza.
Mediante nuove versioni di assicurazioni abitative che includono il punto di ricarica come parte dell’impianto residenziale, con coperture precise per danni e responsabilità civile.
Vengono integrate da moduli di protezione digitale e cybersecurity per privati, che forniscono servizi in caso di incidenti tecnologici e frodi.
La sfida per l’utente è che nulla di tutto ciò avviene in modo automatico né è uniforme in tutte le polizze o compagnie. Non tutte le polizze includono le stesse coperture né con gli stessi limiti, e è comune che il titolare dell’assicurazione non conosca appieno l’ambito effettivo della propria protezione.
Alcune polizze coprono il punto di ricarica domestico solo se dichiarato esplicitamente; altre lo escludono quando si trova in aree comuni. In alcuni prodotti il cavo di ricarica è considerato un accessorio del veicolo; in altri, un elemento indipendente che deve essere descritto e valutato. E in molti casi, la terminologia non menziona esplicitamente il veicolo connesso, anche se in pratica ne garantisce la copertura attraverso garanzie più generali.
Di fronte a questa situazione, il ruolo del consulente personale per le assicurazioni diventa essenziale. Non si tratta soltanto di confrontare i prezzi, ma anche di effettuare un’analisi oggettiva della situazione del cliente:
Dove il veicolo viene solitamente ricaricato: a casa, sul posto di lavoro o in strada?
Il punto di ricarica è di uso esclusivo o si trova in un garage condiviso?
Chi è indicato come titolare dell’impianto?
L’auto viene utilizzata esclusivamente per scopi privati o anche nell’ambito di un’attività professionale?
Sulla base di queste risposte, il compito consiste nel esaminare le polizze già contratte – per auto, abitazione e persino qualche assicurazione di protezione informatica – e verificare se sono in linea con la nuova realtà dei rischi. A volte basta adeguare i capitali assicurativi o includere una menzione esplicita riguardo al punto di ricarica; in altre occasioni è più efficace passare a un prodotto per auto con garanzie specifiche per veicoli elettrici o rafforzare la copertura abitativa affinché il punto di ricarica domestico sia chiaramente tutelato. L’essenziale è che questo lavoro di adeguamento venga effettuato in modo preventivo e pianificato.
L’obiettivo non è creare allarme, ma proprio fornire soluzioni ai nuovi problemi che pone la mobilità elettrica. È logico che sorgano dubbi: “Cosa succede se mi rubano il cavo?”, “E se si danneggia il punto di ricarica a casa?”, “Sono coperto se il veicolo o il caricabatterie vengono manipolati elettronicamente?”. Disporre di un professionista in grado di rispondere con precisione e di tradurre queste preoccupazioni in coperture concrete offre una tranquillità difficile da misurare… fino a quando non si verifica un sinistro.
In definitiva, assicurarsi un veicolo ibrido o elettrico significa riconoscere che si tratta di un bene tecnologico, connesso e dipendente da un’infrastruttura specifica. Tentare di proteggerlo con schemi pensati per i motori a combustione è, semplicemente, insufficiente. Un programma di assicurazioni ben progettato, rivisto periodicamente e allineato con l’evoluzione della mobilità del titolare dell’assicurazione è oggi un elemento chiave per godere del veicolo elettrico con vera fiducia.