
La Cina vuole che entro il 2030 il 70% delle auto sia di tipo NEV. Il piano è ambizioso, ma il mercato è già quasi arrivato a quel livello.
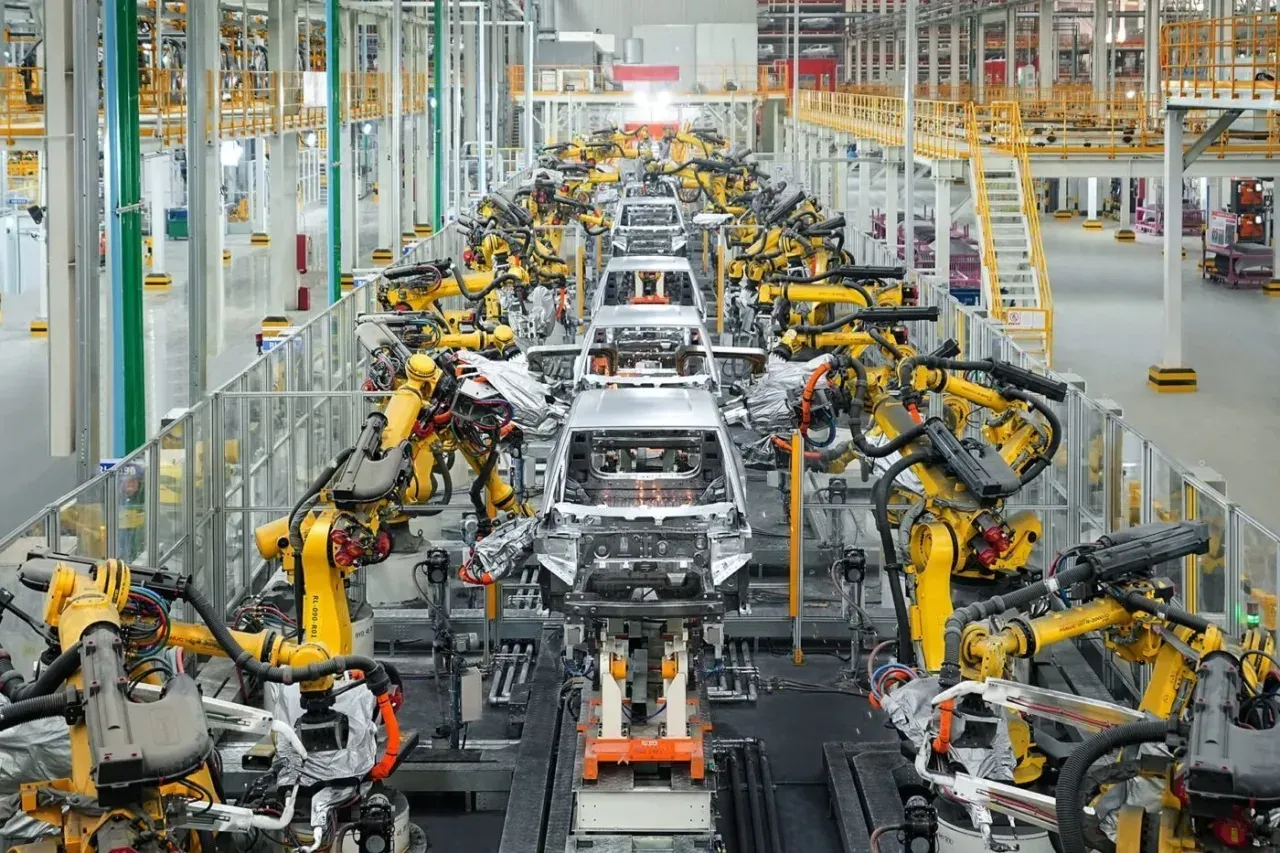
Il ministero cinese dell’Industria MIIT e altri otto dipartimenti hanno pubblicato un nuovo piano per l’industria delle auto intelligenti NEV per gli anni 2026-2030. L’obiettivo, sulla carta, è semplice: entro il 2030 il 70% delle nuove auto private e il 40% dei nuovi veicoli commerciali dovrebbe appartenere al segmento NEV, ovvero auto elettriche, ibride plug-in e a idrogeno. Per i guidatori europei, però, c’è qualcos’altro di più interessante: Pechino non vuole più soltanto stimolare la crescita, ma anche riordinare il caos, ridurre l’eccesso di capacità produttiva e diffondere l’autonomia su scala più ampia.
Indice
Mostra
Nascondi
Per chiarezza, non si tratta di una semplice dichiarazione del ministro. Il documento è stato emesso congiuntamente da 9 istituzioni statali e stabilisce la direzione da seguire nei prossimi cinque anni.
Il 70% entro il 2030 sembra un obiettivo ambizioso, ma la Cina è già vicina a raggiungerlo
La parte più evidente del piano prevede una quota del 70% per i VEI nelle vendite di nuove auto private sul mercato nazionale entro il 2030. Per i veicoli commerciali l’obiettivo è del 40%.
Il problema, o forse piuttosto la curiosità, è che il mercato è già vicino a questo risultato. Secondo i dati della CPCA, ad agosto 2026 i VEI rappresentavano il 65,2% delle vendite al dettaglio di auto private in Cina. Si tratta di un aumento del 9,9 punti percentuali rispetto all’anno precedente. Nello stesso periodo, le vendite di auto a combustione interna sono diminuite del 40% su base annua.
In breve: l’obiettivo appare ambizioso nei dati, ma non è irraggiungibile. Se il ritmo attuale si mantiene, il 70% potrebbe essere raggiunto ancora prima della metà del periodo previsto dal piano, e non soltanto verso la fine del decennio.
Nelle auto commerciali la situazione è un po’ meno evidente. A luglio 2026 la penetrazione mensile dei VE nuovi ha raggiunto il 44,1%, superando formalmente il livello previsto per il 2030. Tuttavia, la percentuale cumulata nei primi sette mesi dell’anno era del 35%. Questo dimostra la differenza tra un mese positivo e una tendenza stabile.
E qui torna il vecchio problema del trasporto pesante: la ricarica e il rifornimento di energia su lunghe distanze. L’aumento delle vendite da solo non basta, se l’operatore non ha modo di mantenere i camion in movimento.
L’autonomia ha una data precisa, ma è ancora tra la fase di test e quella di implementazione
Il secondo pilastro del piano è la guida autonoma. La Cina vuole che entro il 2030 le auto dotate di funzionalità di guida autonoma vengano implementate su larga scala, con un alto livello di automazione nelle autostrade, nelle tangenziali urbane e in alcune strade cittadine selezionate.
Questo suona molto più concreto rispetto ai slogan aziendali sull’“mobilità intelligente”. Si afferma anche chiaramente che i sistemi devono essere decisamente più sicuri di un conducente umano, e inoltre verranno creati meccanismi per valutare la maturità e la sicurezza delle tecnologie. È giusto, perché oggi molti produttori vendono soltanto marketing e non autonomia.
Il piano prevede implementazioni dimostrative per:
automobili private,
autobus,
trasporti su lunghe distanze,
servizi di consegna urbana.
A ciò si aggiungeranno procedure ordinate per l’omologazione e l’ammissione dei veicoli alla circolazione.
C’è ancora un dettaglio importante. Ad agosto 2026 la Cina ha adottato i primi standard nazionali obbligatori per l’autonomia di livello L3 e L4, che entreranno in vigore il 1° luglio 2027. Questo lascia al settore circa tre anni per test, certificazioni, sviluppo di automobili e implementazioni su larga scala prima del 2030.
È possibile? Sì. Sarà facile? Non proprio. Tre anni è molto tempo per un software, ma poco per un’implementazione su larga scala nell’industria automobilistica, soprattutto quando sono in gioco responsabilità, sicurezza e infrastrutture.
Pechino non vuole più soltanto crescita. Vuole anche sistemare i disastri causati dall’febbre degli investimenti.
La parte più interessante del piano non riguarda nemmeno la vendita stessa. La Cina annuncia un controllo più stretto sulle capacità di produzione di automobili e batterie, condizioni più severe per i progetti volti a creare nuovi produttori indipendenti di veicoli elettrici e una maggiore pressione verso fusioni, ristrutturazioni e consolidamenti tra le diverse regioni.
Questo è un segnale che Pechino percepisce un eccesso di fabbriche, una frammentazione del mercato e guerre locali per gli investimenti. Il piano prevede anche l’eliminazione delle capacità produttive obsolete e inefficaci nonché un miglior utilizzo delle imprese esistenti. In altre parole, meno apertura di nuove fabbriche “strategiche” solo per permettere alle autorità locali di tagliare il nastro.
Il documento punta anche alla concorrenza sleale. Lo Stato annuncia un controllo più rigoroso delle norme antitrust, la lotta al dumping dei prezzi e la riduzione degli incentivi locali agli investimenti, come sovvenzioni non autorizzate, agevolazioni fiscali o terreni preferenziali.
Non si tratta di una coincidenza. Negli ultimi anni il mercato cinese delle auto elettriche è cresciuto rapidamente, ma insieme a questa crescita sono emerse guerre dei prezzi, sconti eccessivi, gonfiamento artificiale degli investimenti e pressioni sui fornitori. Ora lo Stato cerca di rallentare il ritmo e di eliminare il caos. Un compito ambizioso.
Il piano prevede inoltre una migliore supervisione sulla divulgazione di dati settoriali e sui contabili delle aziende. Per alcuni produttori ciò potrebbe rivelarsi più doloroso rispetto a nuove norme tecniche.
Meno consumo, batterie migliori, più AI e infrastrutture
A livello tecnico la Cina si è data degli obiettivi numerici precisi. Entro il 2030 il consumo energetico medio delle auto elettriche dovrebbe essere di circa 11,5 kWh/100 km, mentre il consumo medio di carburante per le auto tradizionali dovrebbe aggirarsi intorno a 3,3 l/100 km.
Il primo obiettivo è ambizioso, ma realizzabile se si considera la media della flotta e ulteriori miglioramenti in termini di aerodinamica, motorizzazione e massa. Il secondo dimostra che il piano non prevede la scomparsa improvvisa dei motori a combustione interna. La Cina continua a pensare in termini di intero mercato, non solo di veicoli elettrici a batteria.
Il documento indica anche i settori in cui il paese presenta ancora lacune. Tra questi figurano:
chip per automobili,
sistemi operativi,
Programmazione industriale,
materie prime fondamentali.
A ciò si aggiunge il miglioramento della sicurezza delle batterie, della velocità di carica e del funzionamento a basse temperature. In altre parole, proprio quei punti in cui finisce il marketing e inizia la quotidianità dell’utente.
Volete anche sviluppare l’iniziativa AI plus motoryzacja. In pratica si tratta dell’uso dell’intelligenza artificiale nella gestione dell’energia, nel controllo del movimento del veicolo, nell’interazione uomo-macchina e nella previsione dei guasti. Sembra un ambito ampio, ma alcune di queste applicazioni sono già operative. La domanda è: quanto di tutto questo diventerà un prodotto reale e quanto rimarrà solo una presentazione per gli investitori.
Carica, battery swap e camion elettrici riceveranno ulteriore sostegno
Il piano include anche l’infrastruttura. La Cina vuole sviluppare più rapidamente la ricarica ad alta potenza, migliorare la rete di ricarica nelle aree rurali e aumentare l’integrazione delle auto con la rete energetica, ovvero soluzioni di tipo vehicle-to-grid.
Questo è particolarmente importante per il mercato dei veicoli commerciali. Nel documento compare inoltre lo sviluppo di nuovi camion a energia, la costruzione di corridoi di trasporto zero emissioni interregionali e le dimostrazioni di camion autonomi.
Se ciò verrà realizzato, il vantaggio della Cina sull’Europa potrebbe aumentare ulteriormente. Da noi si parla molto di elettrificazione dei trasporti pesanti, ma le implementazioni rimangono ancora sporadiche e l’infrastruttura è spesso solo in fase di progettazione.
L’espansione all’estero entra in una nuova fase
Il piano parla anche esplicitamente di internazionalizzazione. La Cina vuole aumentare la riconoscibilità delle proprie marche, rafforzare la propria influenza sulle norme e sui regolamenti internazionali e sostenere le attività all’estero attraverso il commercio, gli investimenti e le partnership tecnologiche.
Non si tratta più della fase “inviamo dei container di auto in Europa e vedremo”. Il passo successivo è la produzione locale, una propria catena di approvvigionamento, magazzini per le parti di ricambio, conformità alle normative e presenza per il servizio post-vendita. Il documento menziona persino magazzini esteri condivisi per le parti di ricambio più importanti.
Dal punto di vista dell’Europa, e quindi anche della Polonia, ciò potrebbe significare una presenza ancora più forte delle marche cinesi non solo come importatrici, ma anche come produttrici e fornitrici di tecnologie. Soprattutto se l’Unione cercherà allo stesso tempo di proteggere il mercato attraverso dazi e requisiti legati alla localizzazione della produzione.
Alla fine c’è anche un indicatore puramente industriale. Entro il 2030, l’efficienza lavorativa nel settore dovrebbe aumentare del 15% rispetto al 2025, e la Cina vuole avere diversi produttori tra i primi 10 al mondo per vendite e fornitori di componenti tra i primi 100 a livello globale. In parte questo sta già accadendo: nella prima metà del 2026 BYD, Geely e Chery sono entrate tra le principali aziende per vendite a livello mondiale, mentre il numero di aziende cinesi nella lista delle 100 maggiori fornitori automobilistici è salito a 17.
Il piano di Pechino non sembra essere un’altra forma di propaganda su un futuro verde. Piuttosto assomiglia a una serie di indicazioni: mantenere il vantaggio, riorganizzare l’eccesso e raggiungere l’autonomia prima del resto del mondo. Domanda per voi: l’Europa ha oggi qualche risposta diversa da dazi e comunicati cauti?