
La risposta cinese alla crisi dei diesel: camion elettrici
Stampa internazionale sull’energia: la Cina sta elettrificando rapidamente il trasporto pesante; i data center hanno spazzato via dal mercato le piccole turbine; l’industria europea non è in condizioni così disastrose; la riforma dell’ETS sotto la pressione dei cambiamenti politici nell’UE.
Indice
La Cina sta elettrificando rapidamente il trasporto pesante
Nel 2026 circa un terzo dei camion venduti in Cina avrà un motore elettrico. L’espansione dell’elettromobilità in questo settore del trasporto rientra nell’attuazione degli obiettivi di Pechino legati alla sicurezza energetica – analizza Bloomberg.
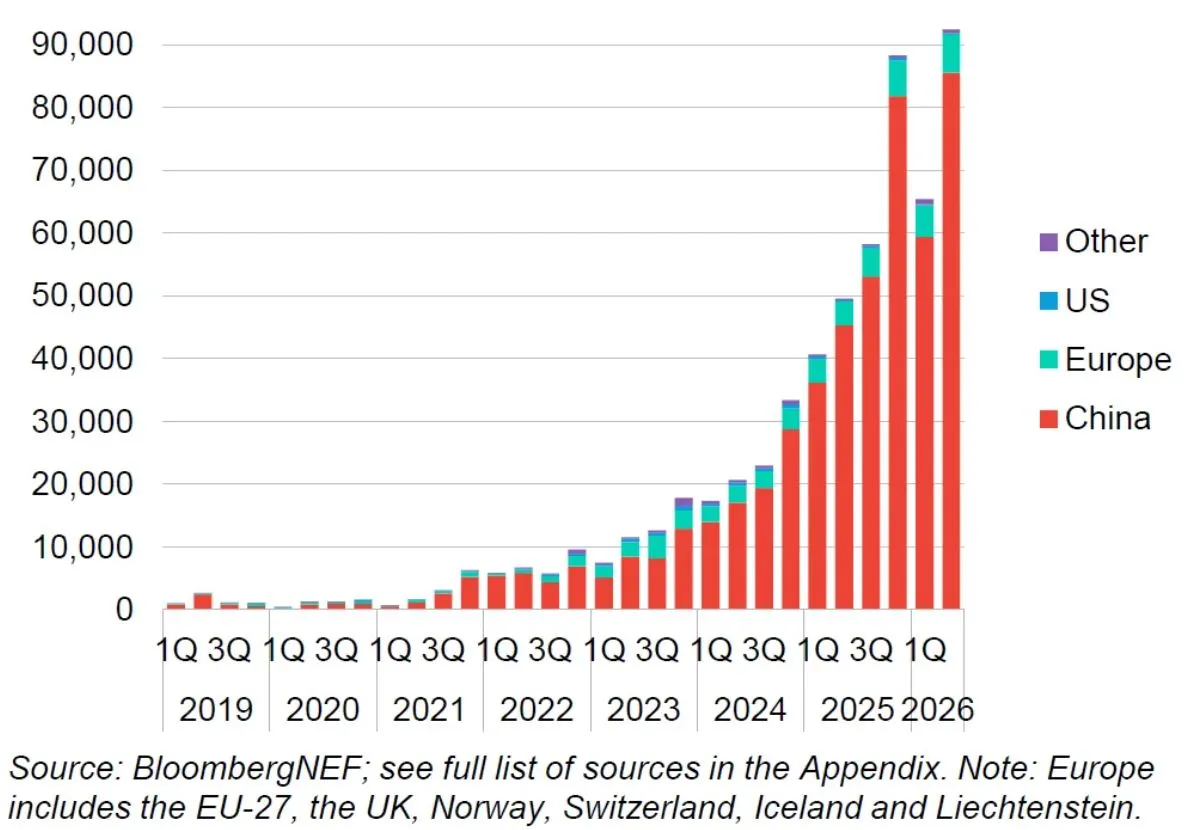
L’agenzia si rifà a un’analisi di BloombergNEF secondo cui, nella prima metà del 2026, le vendite globali di camion elettrici di medie e grandi dimensioni hanno raggiunto un livello record di circa 158.000 unità, segnando un aumento del 75% rispetto allo stesso periodo dell’anno precedente.
Oltre il 90% dei veicoli venduti proviene dalla Cina. In Europa la quota di camion elettrici nelle vendite è stata di circa il 5%, con paesi come Norvegia, Svizzera, Danimarca, Paesi Bassi e Svezia che si sono distinti. Il mercato americano, invece, come indicato nell’analisi, è praticamente fermo a causa dei costi e delle politiche vigenti.
Bloomberg sottolinea che l’interesse per l’eletromobilità in questo settore automobilistico è aumentato in Cina a causa della guerra nel Medio Oriente, che ha portato a prezzi elevati dei carburanti. L’Institute for Economics & Development Research di Sinopec prevede che il consumo di carburante in Cina diminuirà quest’anno di oltre il 10%.
Una minore domanda di diesel permette di ridurre gli effetti della crisi non solo nel Paese centrale, ma anche sui mercati mondiali. D’altra parte, l’elettrificazione dei trasporti pesanti potrebbe ridurre a lungo termine la domanda globale di petrolio greggio.
Oggi per percorrere 200 km con un camion a motore diesel negli Stati Uniti servirebbero circa 101 dollari, mentre con un veicolo elettrico di dimensioni simili in Cina, caricato al di fuori degli orari di punta, basterebbero soltanto 21 dollari.
Bloomberg sottolinea che per Pechino un aspetto fondamentale nello sviluppo del mercato dei camion elettrici è la sicurezza energetica. Ciò riduce la necessità di importare petrolio e carburanti a favore di energia elettrica prodotta da fonti rinnovabili o da risorse carbonifere nazionali. Secondo l’obiettivo ufficiale, entro il 2030 i veicoli commerciali elettrici dovrebbero rappresentare un quinto della flotta in questo settore e almeno il 40% delle vendite.
Vedi anche: Come elettrificare gradualmente il trasporto pesante
I data center hanno spodestato dal mercato le piccole turbine
Negli Stati Uniti c’è stato un aumento rapido della domanda di piccole turbine a gas a ciclo aperto e di turbine di origine aeronautica. La causa è la richiesta da parte dei progetti di data center per l’intelligenza artificiale (AI), secondo quanto riporta Reuters.
L’agenzia spiega che l’interesse per questo tipo di dispositivi è cresciuto perché i tempi di consegna degli ordini sono molto più brevi rispetto a quelli delle grandi turbine a gas. I grandi sviluppatori di data center vogliono assicurarsi l’accesso all’energia il più rapidamente possibile.
A favore di questo approccio c’è il tempo di consegna relativamente breve, che è di 2-3 anni. A titolo di confronto, per le grandi centrali a ciclo combinato (CCGT) è necessario attendere addirittura sei anni. Inoltre, le piccole turbine – grazie alla loro struttura modulare – permettono di ampliare gradualmente la capacità elettrica della centrale che alimenta il data center.
Nella concorrenza per la fornitura di turbine destinate ai data center ci sono anche le compagnie energetiche. Secondo i calcoli del Global Energy Monitor, negli Stati Uniti sono attualmente in fase di sviluppo progetti di centrali a gas con una potenza complessiva superiore a 150 GW, per i quali sono già stati selezionati i fornitori, nonché progetti per oltre 120 GW che ancora non hanno un fornitore tecnologico.
I maggiori ordini sono stati ricevuti da aziende come GE Vernova (61 GW), Siemens Energy (33 GW), Mitsubishi Power (17 GW) e Caterpillar (16 GW); tra i fornitori più piccoli figurano, tra gli altri, Baker Hughes, Innio Jenbacher, Wärtsilä, Bergen e Rolls-Royce.
Reuters cita esempi di contratti stipulati di recente, tra cui l’azienda Crusoe che ha ordinato a GE Vernova 29 turbine di origine aeronautica da 35 MW per i propri data center, nonché motori a pistoni per un totale di 750 MW dalla società Bergen.
Alcuni produttori, in risposta alla domanda del mercato, prevedono di ampliare le proprie fabbriche negli Stati Uniti. GE Vernova annuncia che entro il 2028 investirà 160 milioni di dollari nella fabbrica di Greenville in Carolina del Sud, dove assumerà 650 nuovi dipendenti. Nello stesso periodo, Siemens Energy intende riprendere la produzione di turbine a Charlotte in Carolina del Nord, interrotta nel 2020 a causa della bassa domanda.
Vedi anche: È possibile un aumento repentino degli investimenti nell’energia termica?
L’industria europea non è in condizioni così disastrose
I problemi dell’industria in Europa, legati ai prezzi elevati dell’energia e alla crescente concorrenza da parte delle aziende cinesi, sono un fatto. Tuttavia ciò non significa che la crisi sia così profonda come potrebbe sembrare, e allo stesso tempo in alcuni settori persiste una congiuntura molto positiva – scrive “The Economist”.
La rivista ammette che gli ultimi anni siano stati molto difficili per l’industria europea. A influenzarla ci sono due fattori principali. Il primo è rappresentato da prezzi dell’energia molto più alti rispetto agli Stati Uniti o all’Asia, nonché da crisi energetiche legate all’aggressione della Russia contro l’Ucraina e alla guerra attuale nel Medio Oriente.
Di conseguenza, diventa molto più difficile competere in termini di costi con la concorrenza americana o asiatica. Ciò riguarda in particolare la Cina, che rappresenta il secondo fattore alla base della difficile situazione dell’industria europea – soprattutto in settori come l’automobilistico, la siderurgia e la chimica.
Per le aziende europee diventa sempre più difficile vendere i propri prodotti in Cina, che in passato rappresentavano per molte di esse un mercato esportativo fondamentale. I produttori cinesi beneficiano di energia a basso costo, tecnologie avanzate e catene di approvvigionamento efficienti, mentre il sostegno statale facilita la loro espansione nei mercati esteri. Di conseguenza, dal 2019 il deficit dell’Unione Europea nel commercio con la Cina è più che raddoppiato, raggiungendo oltre 400 miliardi di euro.
Tuttavia, secondo “The Economist”, la situazione generale dell’industria nell’UE non è così drammatica come potrebbe sembrare. La quota della produzione industriale nel valore aggiunto lordo complessivo rimane negli ultimi anni intorno al 16%. Per quanto riguarda l’occupazione, nell’industria sono impiegate circa 28 milioni di persone, e dal 2023 è diminuita di circa il 2%, con la Germania che ha avuto un ruolo predominante in questa tendenza.
Anche se la situazione dell’industria pesante e automobilistica è debole, allo stesso tempo aumenta l’occupazione nell’industria farmaceutica, aeronautica, bellica ed elettrica.
Aziende come Schneider Electric e Siemens Energy hanno ordini per diversi anni grazie al boom legato ai data center. Al contrario, Rheinmetall, Leonardo e altri produttori di armamenti traggono vantaggio da maggiori spese per la difesa. In totale, le esportazioni dei paesi dell’UE nel 2024 hanno raggiunto i 460 miliardi di dollari, il 21% in più rispetto al 2022.
Vedi anche: Sostegno ritardato e eccessivamente regolamentato per l’industria ad alta consumazione energetica
Riforma dell’EU ETS sotto la pressione dei cambiamenti politici nell’UE
Il portale sottolinea che le crisi energetiche, con cui i paesi dell’Unione hanno dovuto fare i conti negli ultimi anni, nonché i problemi dei settori industriali chiave, hanno preparato il terreno per modifiche nell’EU ETS. Seguendo le richieste di settori come l’automobilistico, la chimica e la siderurgia, anche i paesi in cui l’industria ha un grande impatto sull’economia esprimono le proprie aspettative.
Tra i paesi che chiedono con maggiore forza una deregolamentazione delle regole attuali figurano Polonia, Ungheria, Repubblica Ceca, Slovacchia e Italia. Il ministro della Difesa italiano ha addirittura definito l’EU ETS un “meccanismo diabolico” che equivale a un “suicidio industriale”.
A luglio la Commissione Europea ha presentato proposte di modifiche volte ad alleviare la pressione sull’industria e a favorirne la decarbonizzazione, senza rinunciare all’obiettivo generale dell’UE di raggiungere la neutralità climatica entro il 2050 e di ridurre le emissioni di CO2 del 90% entro il 2040 (rispetto al 1990). Si tratta, tra le altre cose, di un ritiro più lento delle licenze gratuite e di fondi aggiuntivi per gli investimenti nell’industria.
Vedi di più: Riforma ETS: Bruxelles allenta la linea, ma non cambia l’obiettivo
Ora il Parlamento Europeo e il Consiglio dell’Unione Europea stanno lavorando alla forma definitiva della riforma. In un scenario ottimistico, gli Stati membri dovrebbero raggiungere un consenso all’inizio del 2027. Tuttavia, tale ipotesi è soggetta alla pressione della situazione politica nei vari paesi dell’UE e al crescente potere dei gruppi euroscettici e di quelli contrari alla politica climatica.
Si tratta in particolare della Germania, dove l’AfD ottiene risultati elevati nelle elezioni nei vari stati federali, nonché della Francia, dove il favorito alle prossime elezioni parlamentari è l’Unione Nazionale. L’anno prossimo si terranno anche elezioni in Polonia, dove l’attuale opposizione chiede misure più radicali riguardo all’EU ETS rispetto alla coalizione al potere.
“Da un lato abbiamo i paesi nordici, l’Olanda, la Spagna e il Portogallo, che sono ferventi sostenitori dell’EU ETS. Dall’altro lato abbiamo la Polonia, l’Italia, l’Ungheria, la Repubblica Ceca e la Slovacchia, che vogliono ridurre decisamente le ambizioni della politica climatica. La Francia e la Germania, invece, si trovano al centro – afferma Henry Lush, analista di mercato per le emissioni di CO2 presso la società di consulenza Veyt, citato da Montel, il quale aggiunge che proprio questo centro sta diventando attualmente il più fragile.”
Vedi anche: Le tariffe per le concessioni per la distribuzione di elettricità aumentano del 1000%. Le conseguenze per il mercato potrebbero essere disastrose
