
I produttori cinesi detengono il 56,4% del mercato delle batterie per veicoli elettrici al di fuori della Cina. Dati di SNE Research
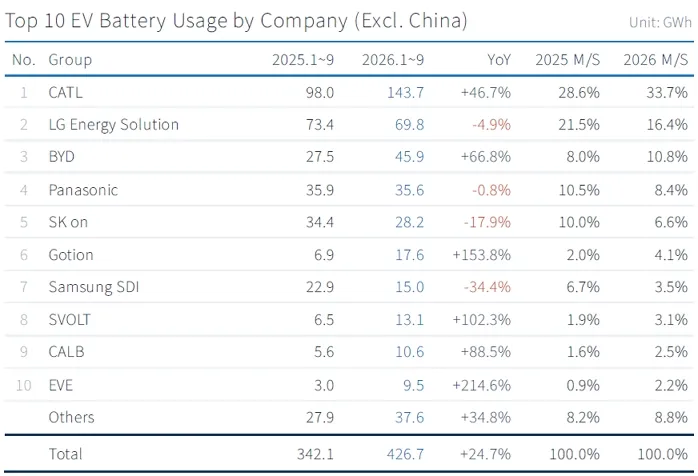
Da gennaio a settembre 2026, nelle auto elettriche e ibride vendute al di fuori della Cina sono state utilizzate batterie con una capacità totale di 426,7 GWh, ovvero del 24,7% in più rispetto all’anno precedente. Secondo un’analisi della società coreana SNE Research, sei produttori cinesi controllano già il 56,4% di questo mercato, mentre l’anno scorso era il 43,1%. Sono in calo i coreani e Panasonic, soprattutto in Nord America.
Indice
Mostra
Nascondi
Nella lista dei sei produttori cinesi menzionata da SNE Research rientrano CATL, BYD, Gotion, SVOLT, CALB ed EVE Energy. Solo CATL e BYD insieme detengono il 44,5% del mercato, contro il 36,7% dell’anno precedente. L’analisi comprende batterie per auto completamente elettriche (BEV), ibride plug-in (PHEV) e altre ibride. È interessante confrontarla con la Cina: includendo anche quel mercato, il mercato globale è cresciuto soltanto del 19,7%, quindi in Cina stesso il ritmo di crescita diminuisce notevolmente.
CATL detiene un terzo del mercato, Samsung SDI è superata da Gotion
Il leader della classifica, CATL, ha installato al di fuori della Cina 143,7 GWh (più del 47%), ottenendo così una quota del 33,7%, ovvero 5,1 punti percentuali in più rispetto all’anno precedente. In Europa il volume prodotto dall’azienda è aumentato da 71,5 a 96,8 GWh, mentre in Asia è raddoppiato raggiungendo i 27,1 GWh. A settembre CATL ha avviato una produzione sperimentale di batterie a Debrecen, con una capacità prevista di 100 GWh all’anno, una quantità superiore a tutto il volume prodotto in Europa dall’azienda nei primi nove mesi dell’anno.
Il secondo posto è stato mantenuto da LG Energy Solution con 69,8 GWh (in calo del 4,9%). In Europa l’azienda coreana ha registrato un aumento del 13% arrivando a 38,6 GWh, mentre in Asia è cresciuta del 49% raggiungendo i 11,1 GWh. Tuttavia ciò non è stato sufficiente, poiché in Nord America le vendite sono diminuite da 29,9 a 16,5 GWh, facendo scendere la quota di LGES dal 21,5 al 16,4%.
Il terzo produttore BYD ha aumentato il volume di produzione del 67% fino a raggiungere 45,9 GWh, mentre la sua quota di mercato è passata dall’8,0% all’10,8%. L’aumento si è distribuito tra Europa (17,4 GWh, +67%), Asia (14,8 GWh, +41%) e Sud America (7,1 GWh, +136%).
Panasonic è al quarto posto con 35,6 GWh (–0,8%) e una quota di mercato del 8,4%. Gli analisti di SNE Research affermano: “I volumi di produzione di Tesla nel Nord America hanno mantenuto i livelli precedenti, ma la crescita è stata chiaramente più debole rispetto ai mercati al di fuori della Cina”. Al quinto posto c’è SK On, fornitore tra gli altri di Hyundai, Ford, Volkswagen e Mercedes, che ha registrato una diminuzione del 18% arrivando a 28,2 GWh; nel Nord America il consumo delle sue batterie è calato del 46,7%, mentre in Europa del 2,2%. La sua quota di mercato è scesa dall’10,0% al 6,6%.
La peggiore performance tra le prime dieci aziende è stata di Samsung SDI: 15,0 GWh, ovvero un calo del 34,4%, con una quota di mercato ridotta da 6,7 a 3,5%. In Europa le vendite sono rimaste stabili a 9,4 GWh, ma nel Nord America sono scese da 12,0 a 4,1 GWh. Samsung è stata superata da Gotion, partner di Volkswagen, che ha registrato un aumento del 153,8% arrivando a 17,6 GWh.
Chi chiude la top ten è SVOLT (13,1 GWh, +102%), CALB (10,6 GWh, +88,5%) ed EVE Energy (9,5 GWh, +215%).
In totale, le tre aziende coreane hanno fornito 113,0 GWh, il 13,5% in meno rispetto all’anno precedente, e la loro quota complessiva è scesa da 38,2 a 26,5%. Nel Nord America il loro volume è diminuito quasi della metà, da 56,1 a 28,1 GWh, mentre in Europa è aumentato da 58,7 a 63,0 GWh e in Asia da 13,1 a 17,5 GWh.
LFP e le normative in Europa
La quota dei cellule LFP (litio-ferro-fosfato) sul mercato al di fuori della Cina è passata dal 15,8 al 27,7%, e in questo settore chimico sono proprio le aziende cinesi a guidare. In Europa, secondo SNE Research, le cellule LFP vengono utilizzate “principalmente nei modelli di base, per cui la competitività dei prezzi diventa il criterio fondamentale per scegliere il fornitore”.
Gli analisti ritengono che ora siano le normative locali e le differenze nella domanda a determinare la posizione dei fornitori. Alcuni produttori, soprattutto in Nord America, stanno passando a batterie per l’accumulo di energia. In Europa, SNE Research considera fattori decisivi il pacchetto normativo Auto Package dell’Unione Europea, con incentivi legati all’abbandono dei motori a combustione interna, nonché eventuali regole “Made in Europe”.