I produttori cinesi di automobili diventano più redditizi, l’industria automobilistica globale sotto pressione sui margini
La situazione dei risultati economici dell’industria automobilistica globale rimane tesa nel primo semestre del 2026, mentre i grandi produttori cinesi migliorano le proprie performance finanziarie grazie a un forte aumento della quota di esportazioni. Ciò emerge dal “AutomotivePerformance Report” del Center of Automotive Management (CAM). Lo studio analizza le performance finanziarie di 25 dei principali produttori automobilistici a livello globale in base al fatturato, all’EBIT del gruppo, al margine EBIT e all’EBIT per auto consegnata.
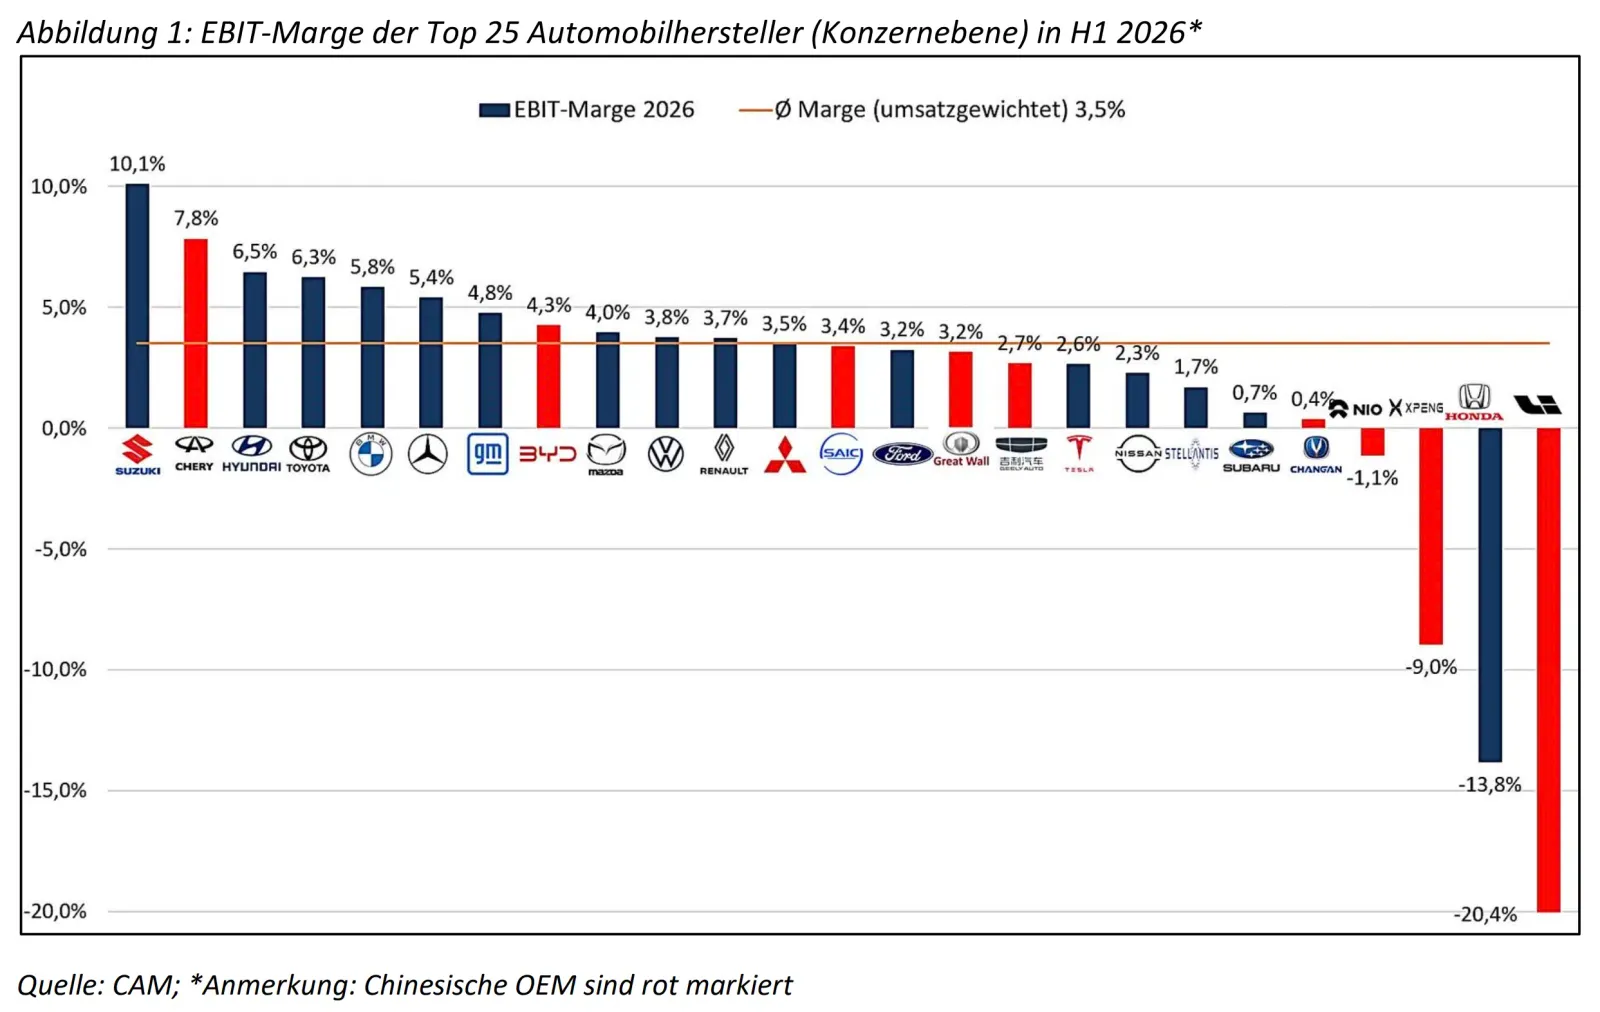
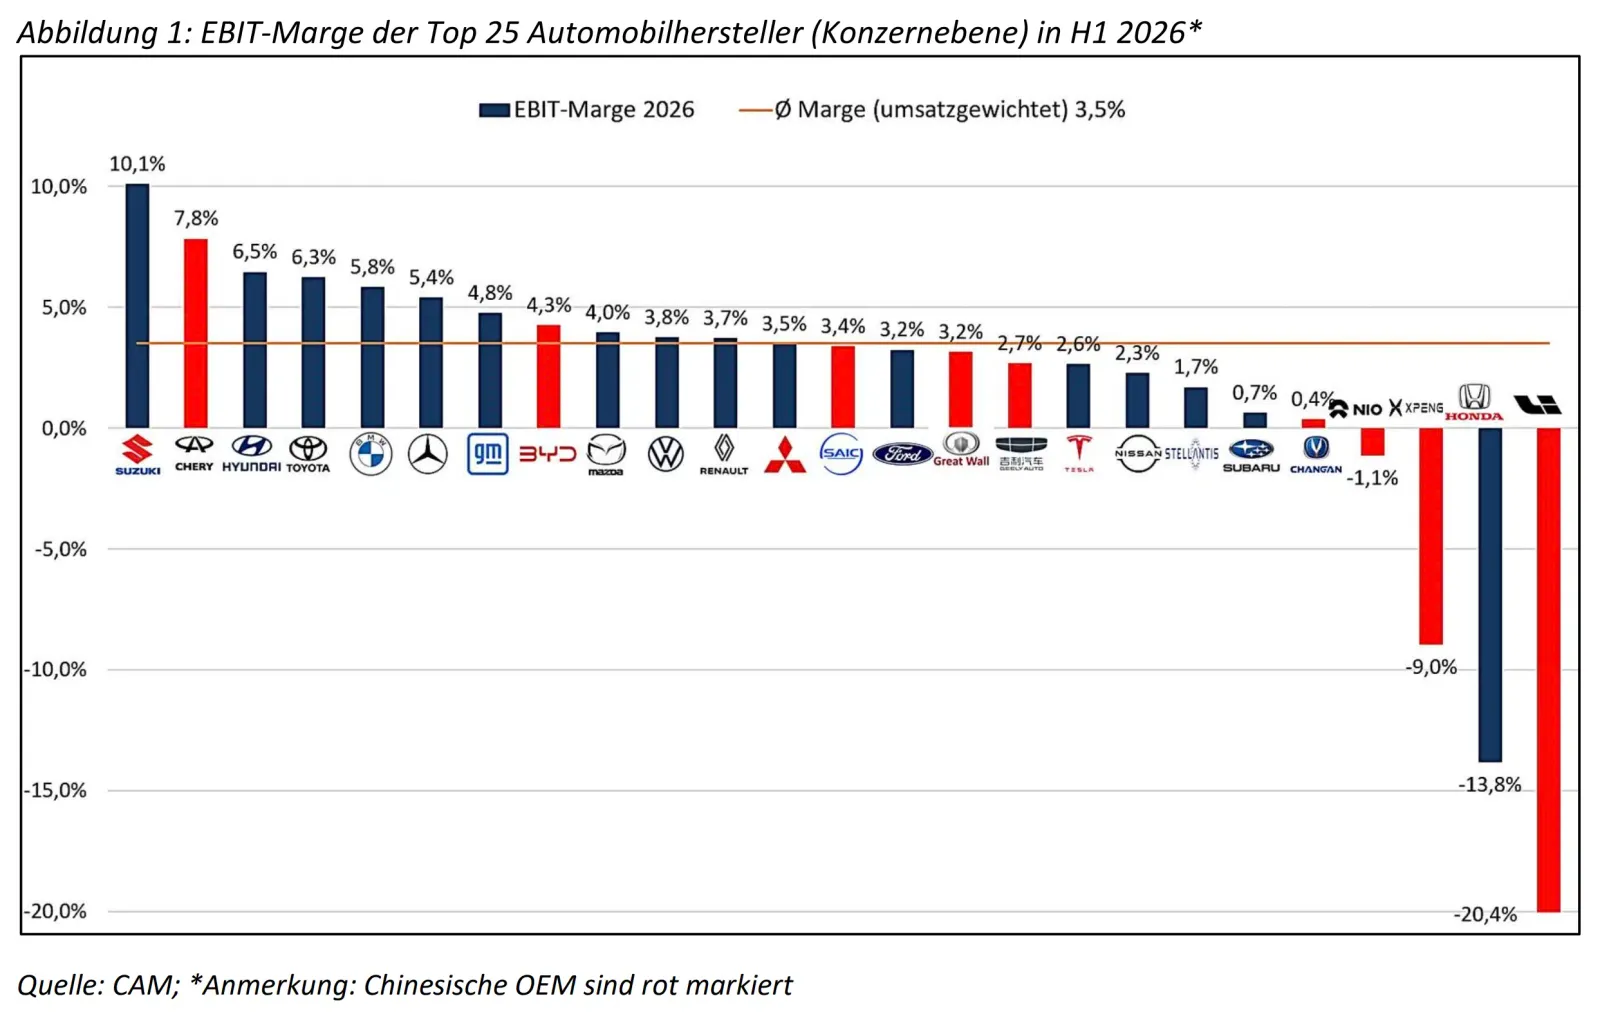
Nell’analisi attuale vengono presi in considerazione anche importanti produttori cinesi come Chery, BYD, Geely, SAIC, Great Wall Motor, Changan, Nio, XPeng e Li Auto. Tra tutti i produttori esaminati, l’EBIT complessivo diminuisce del 16,3% rispetto allo stesso periodo dell’anno precedente, mentre il fatturato scende soltanto del 1,0%. Il margine EBIT ponderato sul fatturato è del 3,5%, rispetto al 4,4% dello stesso periodo dell’anno precedente. Anche l’EBIT medio del gruppo per auto consegnata rimane sotto pressione: scende da 1199 euro a 1027 euro, con una diminuzione del 14,3%.
È particolarmente evidente la posizione dei produttori cinesi: diversi dei più importanti gruppi automobilistici cinesi esportatori presentano margini EBIT relativamente alti. Chery raggiunge addirittura il secondo margine EBIT più alto tra tutti i produttori, con il 7,8 percento, mentre anche BYD, SAIC, Great Wall Motor e Geely operano in modo redditizio. Ciò dimostra una chiara sovrapposizione tra forza esportativa internazionale e redditività operativa.¹
Stefan Bratzel, responsabile dello studio: “La nuova analisi dei risultati finanziari conferma la diagnosi di base dello studio precedente. I ricavi dei produttori automobilistici rimangono relativamente stabili, mentre la capacità di generare profitti operativi diminuisce in modo significativo. Allo stesso tempo, emerge che alcuni produttori cinesi sono ormai competitivi non solo in termini di volume e crescita, ma anche di redditività.”
L’inclusione dei produttori cinesi modifica leggermente l’immagine complessiva. Una precedente analisi preliminare di CAM, che includeva inizialmente 15 importanti produttori automobilistici globali, aveva evidenziato una diminuzione dell’EBIT del 17,5 percento, un calo dei ricavi del 1,4 percento e una riduzione dell’EBIT per auto del 16 percento. La base dati più ampia mostra quindi una flessione dei risultati leggermente minore, confermando tuttavia la conclusione di base secondo cui la capacità di generare profitti diminuisce in modo molto più marcato rispetto all’andamento dei ricavi.
Leader esportatori cinesi con margini positivi
I produttori cinesi, per quanto riguarda fatturato ed EBIT assoluto, non hanno ancora raggiunto, per lo più, l’ordine di grandezza dei principali gruppi automobilistici consolidati. Un’eccezione è BYD, che con un fatturato di circa 43,3 miliardi di euro è già al livello di Tesla e, grazie a un EBIT di circa 1,85 miliardi di euro, rientra tra i produttori cinesi con maggiori profitti. Chery, invece, con un fatturato notevolmente inferiore di circa 18 miliardi di euro, registra un EBIT di 1,41 miliardi di euro, dimostrando così una redditività superiore alla media. Anche per quanto riguarda l’EBIT pro auto, Chery con circa 1040 euro e BYD con circa 1025 euro si avvicinano alla media dei produttori analizzati, che è di 1027 euro; SAIC, Geely e Great Wall sono al di sotto di questa media, mentre i produttori di auto elettriche più recenti come Nio, XPeng e Li Auto presentano ancora valori negativi.
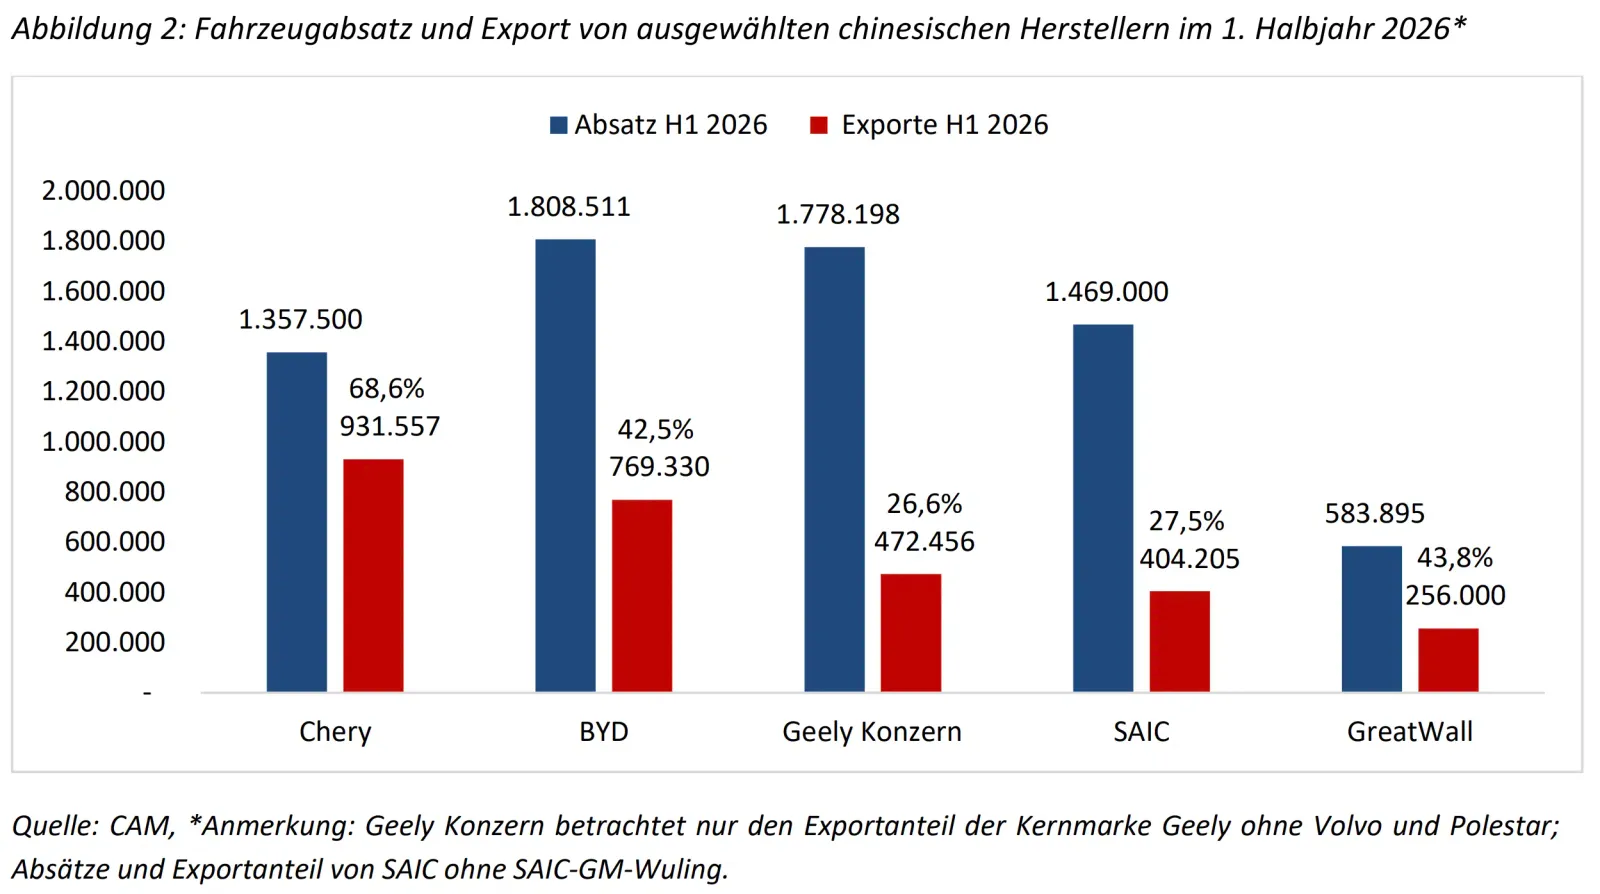
La struttura della redditività presenta una notevole sovrapposizione con il livello di esportazioni. Secondo i dati più recenti dell’China Passenger Car Association (CPCA) per il periodo da gennaio a giugno 2026, Chery è il più grande esportatore cinese di automobili, con 931.557 veicoli esportati (21,9 %), seguita da BYD con 769.330 veicoli (18,1 %), Geely con 472.456 veicoli (11,1 %), SAIC con 404.205 veicoli (9,5 %) e Great Wall Motor (GWM) con 256.000 veicoli (6,0 %). Questi cinque maggiori esportatori rappresentano complessivamente circa il 66,6 % delle esportazioni cinesi di automobili registrate.
Nella Chery, la forte internazionalizzazione si manifesta anche nei ricavi: su un totale di 1.357.500 unità vendute in tutto il mondo, le esportazioni rappresentavano circa il 68,8%, mentre nel primo semestre del 2025 questa percentuale era intorno al 43,3%. Anche la BYD accelera notevolmente la sua espansione internazionale. Per il 2026, la BYD punta a esportare ancora circa 1,9-2,0 milioni di veicoli, cifra che attualmente già corrisponde a circa il 42,5% delle vendite (nel primo semestre del 2025 circa il 20,7%). Secondo informazioni ancora non confermate, per il 2027 l’azienda prevede di esportare addirittura più di 2,5 milioni di unità.
Questo sviluppo assume maggiore importanza alla luce di un mercato domestico cinese più debole, che secondo le stime di CAM scenderà a 19,5 milioni di automobili nel 2026, con una riduzione di circa 4 milioni. Già nel primo semestre del 2026 le vendite al dettaglio di automobili in Cina sono calate del 20,4%, raggiungendo 8,8 milioni di unità, mentre le esportazioni di automobili sono aumentate del 70,6%, arrivando a 4,28 milioni di veicoli. Di conseguenza, i mercati esteri diventano sempre di più un fattore chiave per la crescita e i risultati delle case automobilistiche cinesi.
“I dati mostrano una correlazione sorprendente: alcuni dei più grandi esportatori cinesi appartengono contemporaneamente ai produttori più redditizi”, spiega Bratzel. “Proprio Chery è un esempio importante a questo proposito. Un elevato peso degli esporti non garantisce necessariamente un margine elevato, ma l’internazionalizzazione acquisisce una rilevanza strategica notevole di fronte al difficile mercato interno cinese.”
La pressione competitiva si sta spostando sempre di più in Europa
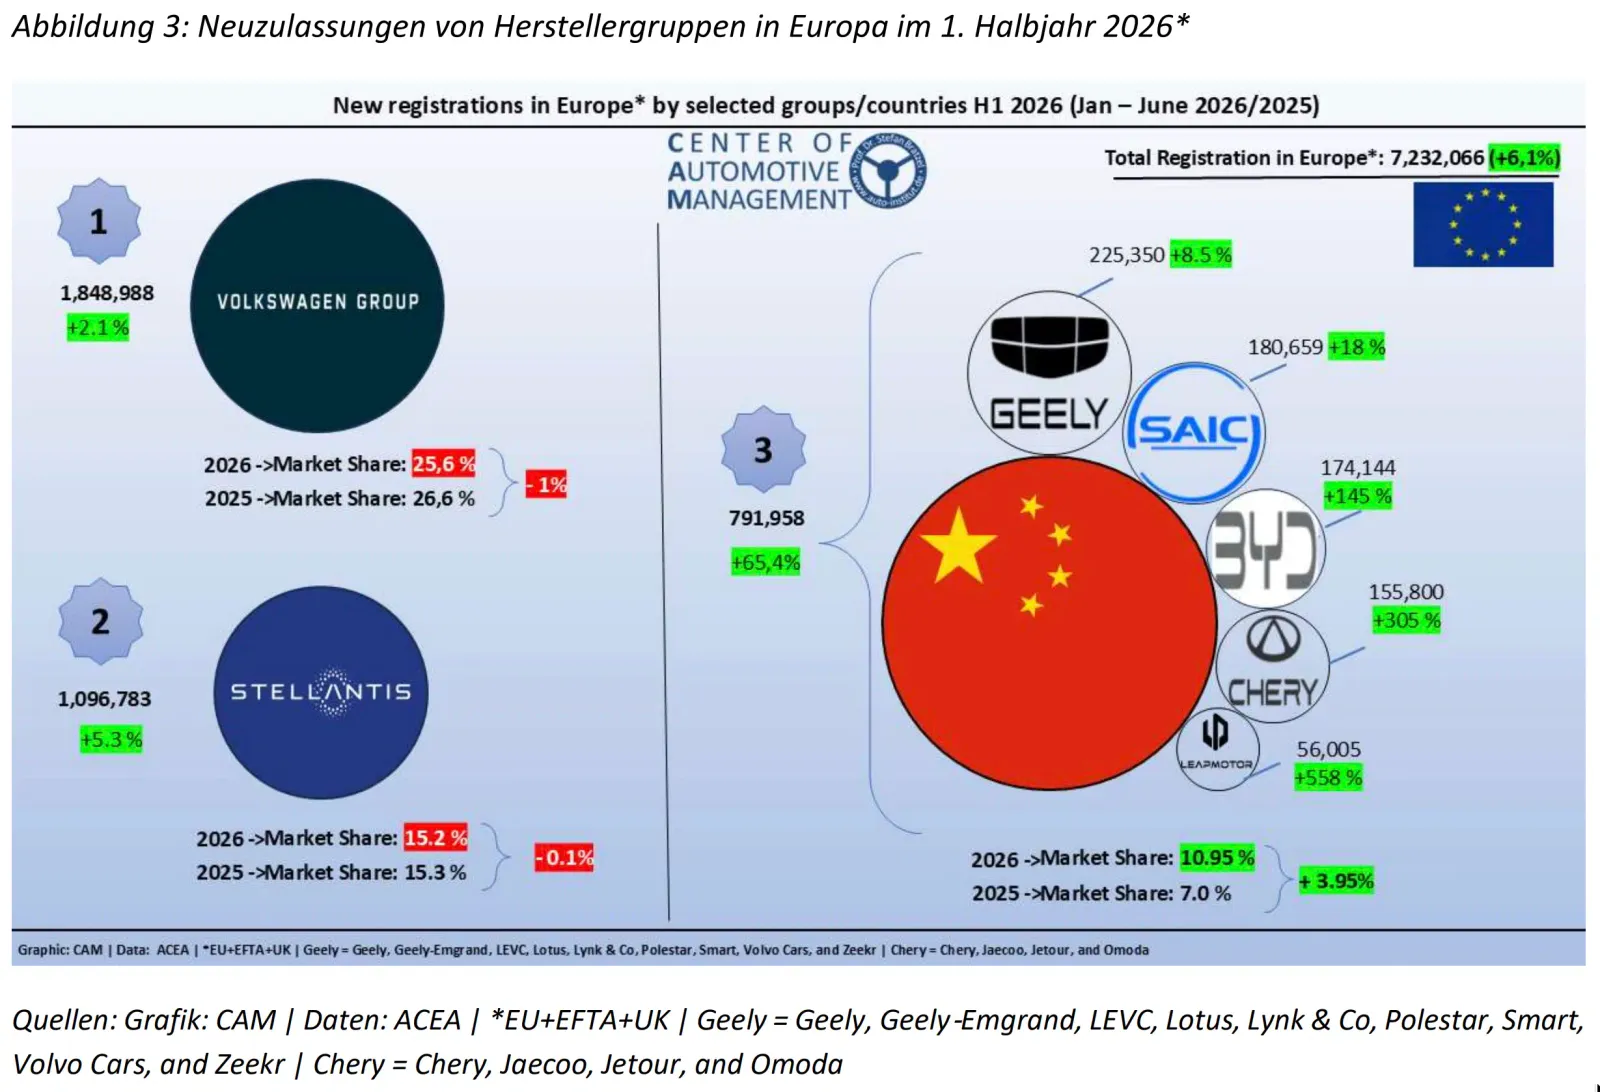
L’espansione internazionale dovrebbe aumentare ulteriormente la pressione competitiva sul mercato automobilistico europeo. Nei primi sei mesi del 2026 i produttori cinesi di automobili sono riusciti ad aumentare le vendite di nuove auto in Europa di oltre il 65 percento, portando la quota di mercato cumulativa da 7 a 11 percento. Anche in Germania i marchi cinesi stanno acquisendo importanza: secondo un’analisi, nel primo semestre del 2026 la loro quota di mercato è di circa il 6 percento. Per quanto riguarda le immatricolazioni di auto elettriche, i produttori cinesi rappresentano circa il 10 percento. Altri produttori sono sul punto di ampliare le loro attività in Europa.
Bratzel: “Per i produttori europei inizia così una nuova fase di concorrenza. I fornitori cinesi arrivano sempre più in Europa grazie a vantaggi di scala, strutture di costo competitive e una gamma più ampia di modelli. Sarà fondamentale che i produttori consolidati riescano a migliorare rapidamente la propria base di costi, mantenendo al contempo una differenziazione in termini di tecnologia, software e attrattiva del prodotto. Allo stesso tempo, la Commissione europea dovrebbe assicurarsi che l’aumento dell’ingresso dei produttori cinesi sul mercato avvenga in condizioni di concorrenza equilibrate e conformi alle regole.”