
La Cina ottiene un vantaggio enorme nelle batterie al sodio: oltre 400 GWh rispetto ai soli 11 GWh all’estero
22/09/2026 12:30
Aggiornato a
22/09/2026 12:30
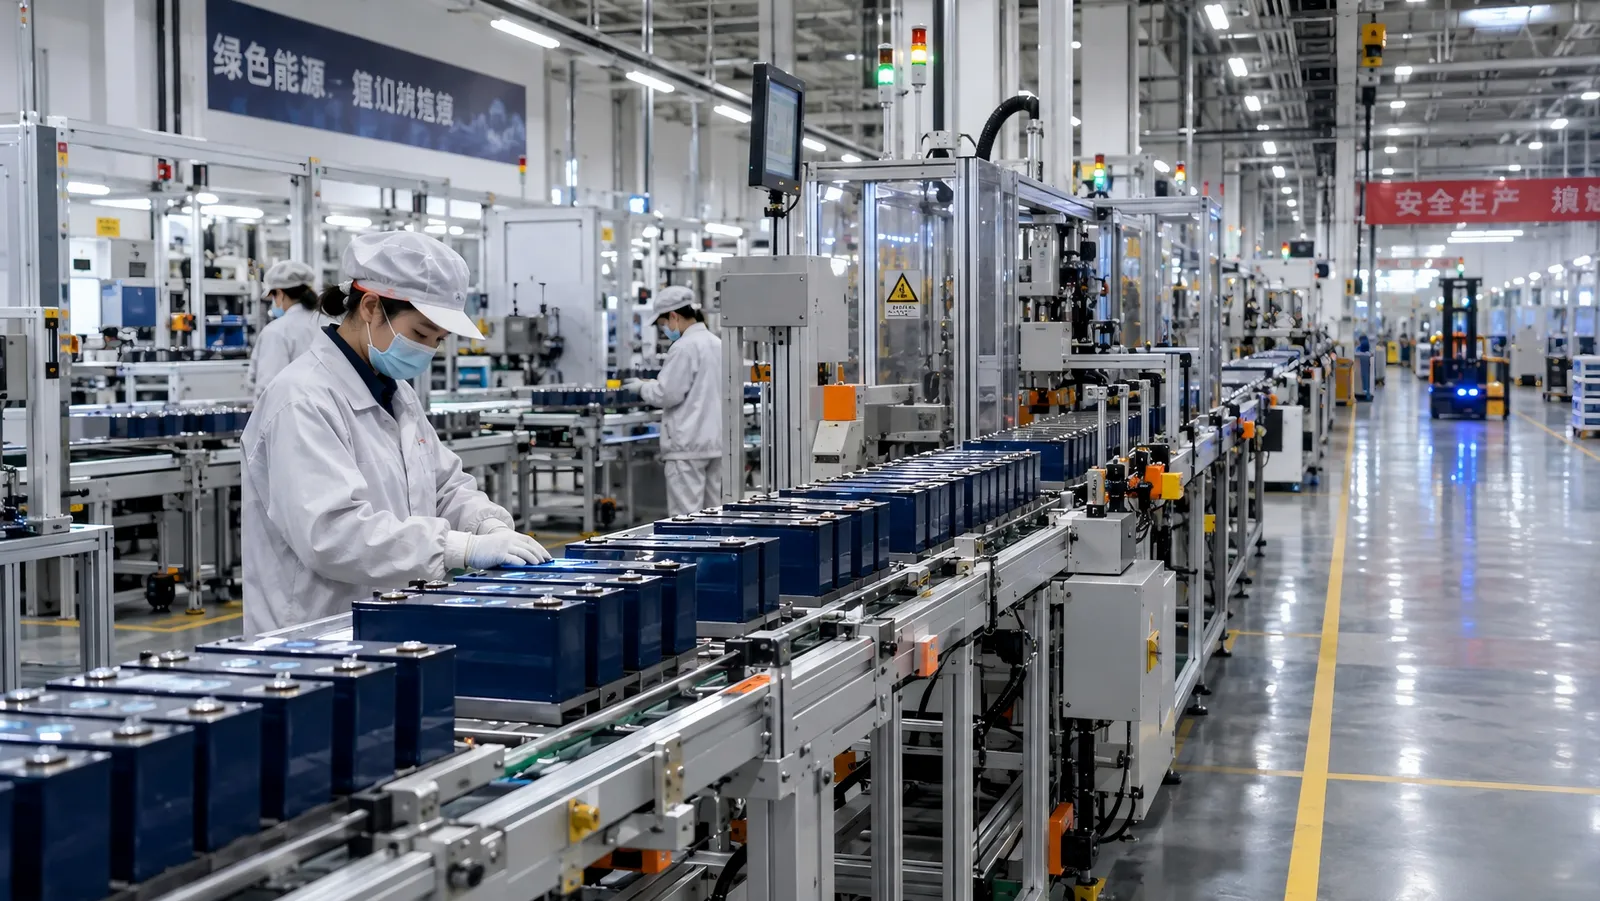
La Cina riprende a creare un divario significativo rispetto al resto del mondo in una delle tecnologie destinate a giocare un ruolo centrale nei prossimi anni. Questa volta non si tratta di batterie LFP, dove i produttori cinesi hanno già una posizione dominante, bensì di nuove batterie al sodio.
La Cina concentra praticamente tutta la capacità mondiale
La differenza non si limita soltanto al volume delle fabbriche. L’Agenzia Internazionale per l’Energia sottolinea che praticamente tutta la capacità attuale di produzione di batterie al sodio è concentrata in Cina e che, se i progetti annunciati verranno realizzati, il paese potrebbe concentrare oltre il 95% della capacità mondiale entro il 2030.
Il ruolo principale spetta in larga misura agli stessi attori che già dominano il mercato delle batterie al litio. CATL, il più grande produttore mondiale di batterie, ha iniziato a implementare la sua seconda generazione di celle al sodio e prevede di aumentarne l’utilizzo commerciale entro il 2026, mentre BYD sta sviluppando anch’essa capacità produttive per questa tecnologia.
Un’alternativa al litio con vantaggi evidenti, ma anche limitazioni
Le batterie al sodio funzionano secondo principi simili a quelli delle batterie agli ioni di litio, ma sostituiscono il litio con il sodio, un elemento molto più abbondante e diffuso geograficamente. Uno dei loro principali vantaggi si manifesta a basse temperature: le ultime generazioni riescono a mantenere circa il 90% della loro capacità nominale anche a -40 °C e possono funzionare a temperature fino a 70 °C, secondo l’Agenzia Internazionale per l’Energia.
Offrono inoltre una possibile protezione contro future aumenti dei prezzi del litio e possono ridurre la dipendenza da determinate materie prime critiche. Per questo motivo, i grandi produttori di batterie le considerano una tecnologia complementare alle attuali soluzioni chimiche al litio.
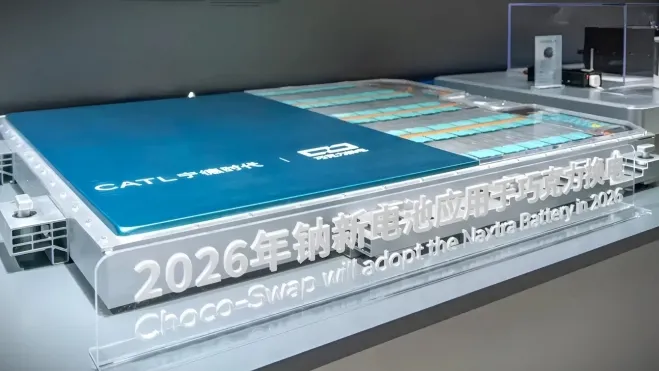
Il loro grande svantaggio rimane comunque la densità energetica. A parità di dimensioni e peso, le batterie al sodio immagazzinano meno energia rispetto a molte batterie al litio attuali, il che limita per ora il loro utilizzo nelle auto elettriche dove l’autonomia è prioritaria.
Proprio a causa di questa minore densità energetica, uno degli utilizzi più promettenti è rappresentato dalle auto elettriche piccole e accessibili, dove disporre di 700 o 800 chilometri di autonomia non è così importante. Possono inoltre essere molto utili nei sistemi statici di accumulo energetico e nei veicoli impiegati in zone con temperature estremamente basse.
Il Financial Times riporta inoltre stime di analisti secondo cui una possibile parità dei costi con le batterie al litio potrebbe verificarsi intorno al 2027, sebbene l’evoluzione dipenderà sia dal prezzo del litio che dai miglioramenti tecnologici raggiunti dall’industria del sodio.
Europa e Stati Uniti rimangono indietro
Anche al di fuori della Cina esistono progetti, ma su scala molto più ridotta. Aziende europee e statunitensi stanno sviluppando batterie al sodio, sebbene diverse startup occidentali abbiano avuto difficoltà a raggiungere una produzione industriale competitiva.
L’Agenzia Internazionale per l’Energia stessa cita la chiusura della statunitense Natron Energy come esempio degli ostacoli che si presentano per creare una catena di approvvigionamento competitiva al di fuori della Cina. Anche LG Energy Solution ha deciso di istituire una linea pilota per il sodio a Nanjing, rafforzando ulteriormente l’ecosistema cinese.
Il vantaggio della Cina non si limita nemmeno alla produzione delle celle. Il paese mantiene una posizione molto forte nei materiali per catodi, anodi e altri componenti essenziali, oltre a guidare gran parte dell’attività di brevettazione e degli investimenti legati a questa tecnologia.
Tuttavia, nonostante la rapida crescita dei progetti, le batterie al sodio rappresentano ancora una parte molto piccola del mercato mondiale. Nel 2025 la loro produzione globale è stata inferiore all’1% di quella delle batterie agli ioni di litio. Inoltre, le batterie LFP mantengono un vantaggio significativo in termini di costi, densità energetica e maturità industriale. L’IEA ritiene che il sodio avrà bisogno di nuove migliorie tecnologiche o di un aumento sostenuto del prezzo del litio per poter competere in condizioni paritarie in molte applicazioni.
Fuente: Financial Times.