
CATL perde clienti e il prezzo delle sue azioni cala. Allo stesso tempo vende le batterie LFP a 65 dollari per kWh.
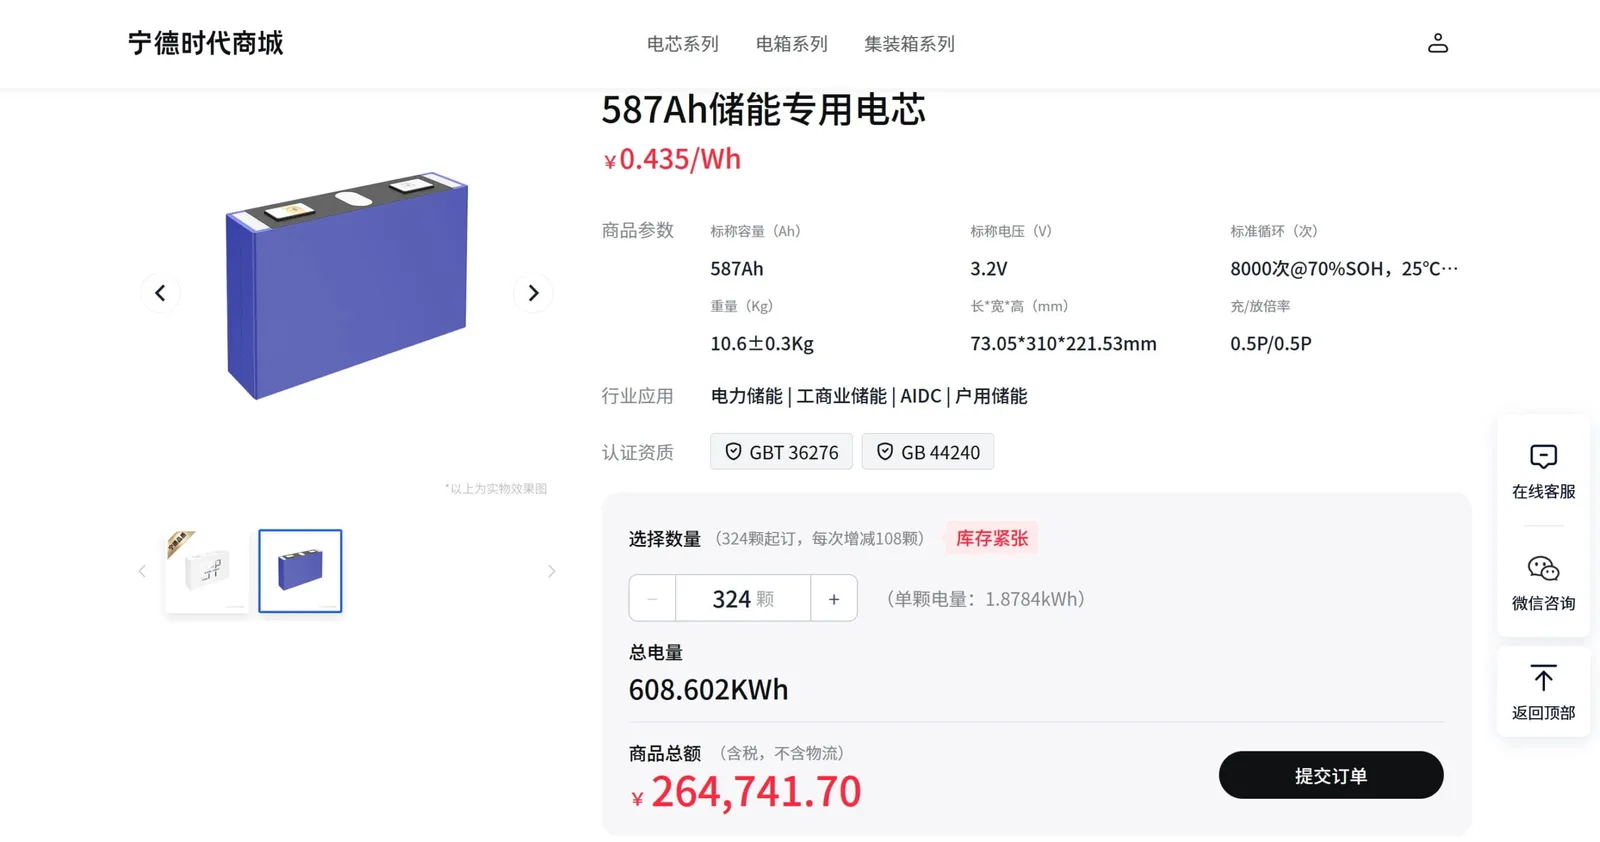
CATL ha ricevuto questa settimana due segnali importanti dal mercato. Da un lato, le azioni dell’azienda sono scese al livello più basso da un anno, dopo che Li Auto, Xiaomi e altre marche hanno iniziato a distribuire su larga scala gli ordini per batterie. Dall’altro, l’azienda ha avviato la vendita diretta di grandi cellule di stoccaggio da 587 Ah al prezzo di 435 yuan per kWh, ovvero circa 65 dollari per kWh.
Indice
Mostra
Nascondi
Sul papelino sembra lo scontro di due storie diverse. In pratica, entrambe parlano della stessa cosa: CATL rimane un gigante, ma il mercato vuole sempre meno dipendere da lui.
Le azioni di CATL al minimo annuale. Il mercato teme uno scenario specifico
Mercoledì le azioni di CATL quotate a Shenzhen sono scese ulteriormente del 3,84%, arrivando a 304,22 yuan. Durante la sessione di trading il prezzo è addirittura sceso al di sotto dei 300 yuan. Il giorno prima l’azienda aveva perso il 6,16%, e questo livello rappresenta una flessione di circa il 35% rispetto al massimo locale di inizio maggio, quando un’azione valeva 467,35 yuan.
Non si tratta di una semplice tensione legata all’intero settore: alcune piccole produttrici di batterie hanno invece registrato crescite. Sunwoda ha guadagnato più del 12% mercoledì, così come Gotion High-tech e Farasis Energy. Il mercato valuta quindi meno la debolezza delle batterie come settore economico e più un cambiamento nell’equilibrio di potere tra produttori di cellule e produttori di automobili.
Negli ultimi anni in Cina è viguto uno schema semplice: le auto elettriche più costose e prestigiose ricevevano molto spesso batterie CATL. Questo standard sta proprio crollando.
Li Auto, Xiaomi e Aito riducono la dipendenza da CATL
L’azione più significativa è stata intrapresa da Li Auto. Tutte le versioni della nuova generazione del modello Li L8, presentate a giugno, utilizzano batterie Sunwoda, e i pacchetti sono prodotti da una joint venture delle due aziende. Per CATL ciò significa essere escluso dalla catena di approvvigionamento di questo modello.
Non è ancora finita. Li Auto ha annunciato un investimento di 2,65 miliardi di yuan nella società Sunwoda Electric Vehicle Battery, grazie al quale controllerà direttamente l’8,79% delle azioni. Includendo le società affiliate, il gruppo Li Auto raggiungerà l’11,17%. In altre parole: non si tratta più soltanto di acquisti, ma anche di un ingresso in termini di capitale.
Inoltre, il produttore ha annunciato l’introduzione graduale delle proprie batterie in tutta la gamma di prodotti. La nuova generazione del Li Mega passerà dalle batterie CATL a quelle sviluppate internamente. Dai documenti del MIIT cinese emerge inoltre che l’SUV elettrico Li i6 del 2026 avrà batterie fornite da CALB.
Xiaomi fa lo stesso, ma su scala più ampia. L’elenco dei fornitori di batterie è cresciuto fino a quattro aziende: CATL, FinDreams, CALB e Sunwoda. Nella nuova linea Sky Nomad CATL non compare affatto, poiché le batterie sono fornite da Sunwoda e CALB.
Il cambiamento si nota anche nelle marche legate a Huawei. Aito, nell’ambito dell’alleanza HIMA, è passata da un approccio basato esclusivamente su CATL a uno con più fornitori, tra cui CALB e Gotion. Xpeng, invece, già alcuni anni fa ha elevato CALB al ruolo di suo principale fornitore.
Per CATL questo rappresenta una minaccia maggiore della semplice perdita di un modello. Se i principali produttori di automobili inizieranno consapevolmente ad utilizzare due, tre o quattro fornitori, la lealtà verso il leader perderà gran parte del suo valore.
I soldi spiegano quasi tutto
Il motivo di questa diversificazione è piuttosto brutale: i margini nei veicoli sono molto più bassi rispetto a quelli delle batterie.
Nella prima metà del 2026, CATL ha registrato un margine lordo del 23,93%, con ricavi di 276,9 miliardi di yuan, in aumento del 54,8% rispetto all’anno precedente. L’utile netto attribuibile agli azionisti è stato di 43,28 miliardi di yuan, ovvero del 41,98% in più rispetto all’anno prima.
A titolo di confronto, Li Auto ha registrato nel secondo trimestre un margine sulle vendite automobilistiche del solo 9,4%, con una diminuzione di 10 punti percentuali rispetto all’anno precedente.
Il contesto per l’intera industria è ancora più negativo. Il profitto complessivo di tutto il settore automobilistico cinese nel periodo gennaio-luglio 2026 è stato di 20,9 miliardi di yuan, inferiore del 28% rispetto all’anno precedente. Il margine di profitto per l’intero settore è soltanto del 2,4%.
In sintesi: i produttori di automobili osservano i risultati di CATL e vedono un fornitore che guadagna molto meglio di loro. In una situazione del genere, la pressione per cambiare l’equilibrio dei poteri è naturale.
Anche una nuova tassa sul consumo delle batterie al litio in Cina sta avendo il suo impatto. A partire dal 1° settembre 2026 l’aliquota è del 2%, per salire al 4% a partire da settembre 2027. Il produttore di automobili che produce autonomamente le batterie e le installa direttamente nell’auto può evitare questo costo o detrarlo. La motivazione è quindi semplice: fai da solo oppure scegli partner più economici e flessibili.
CATL mantiene la sua posizione di dominio. I dati operativi non lo confermano ancora.
I titoli azionari dicono una cosa, ma i dati di mercato attuali rimangono positivi per CATL. Ad agosto l’azienda disponeva in Cina di 32,54 GWh di capacità per batterie di trazione, mantenendo il primo posto con una quota di mercato del 41,45%. Un mese prima era il 42,33%, quindi per ora la flessione è lieve.
Tutto il mercato cinese delle batterie per veicoli elettrici è cresciuto ad agosto fino a 79,0 GWh. Si tratta di un aumento del 26,3% su base annua e del 5,9% rispetto a luglio. È stato il mese migliore dall’inizio del 2026.
In altre parole: la quota di mercato di CATL diminuisce leggermente, ma l’entità del suo business rimane enorme. Il problema oggi non è che l’azienda abbia perso improvvisamente la sua posizione di leadership, ma piuttosto che gli investitori non credano più che tale posizione rimarrà altrettanto sicura tra un anno o due.
Nel frattempo CATL ha avviato la vendita di cellule da 587 Ah. Tuttavia, non sono destinate alle auto.
Un giorno prima, CATL ha mostrato un altro aspetto del proprio business. Sulla piattaforma CATL Mall l’azienda ha avviato una vendita diretta di grandi cellule LFP da 587 Ah destinate agli accumulatori energetici. Il prezzo è di 435 yuan per kWh, ovvero circa 65 dollari per kWh.
Questo non è un prodotto per auto elettriche. La batteria presenta caratteristiche tipicamente statiche, con carica e scarica a un livello di 0,5C. Le batterie più piccole offerte da CATL, come quelle da 280 Ah e 314 Ah, hanno un tasso di 1C, quindi sono più adatte a applicazioni più dinamiche. Nel settore dei trasporti, la versione da 587 Ah non è adatta.
Ogni batteria ha una capacità energetica di 1,88 kWh, una densità energetica di 379 Wh/l, dimensioni di 73,05 x 310 x 221,53 mm e un peso di 10,6 kg con una tolleranza di 0,3 kg. La durata dichiarata è di 8000 cicli a 25 gradi Celsius fino al 70 percento di SoH. La scarica è possibile in un intervallo da -25 a 60 gradi Celsius, mentre la carica va da 0 a 60 gradi.
Il ordine minimo è di 324 celle, ovvero tre scatole. Un acquisto del genere costa circa 265 mila yuan, pari a poco più di 39,5 mila dollari, e fornisce una capacità totale di 608 kWh. Si tratta di una scala già industriale, ma comunque accessibile per piccoli integratori di sistemi di stoccaggio energetico.
Il prezzo è buono, ma non è il più basso
CATL afferma che gli ordini vengono evasi in 3-5 giorni, con una garanzia di 5 anni e senza costi aggiuntivi. Questo è importante per le piccole e medie imprese, che in precedenza erano costrette ad affidarsi a intermediari o a contratti all’ingrosso più grandi.
Tuttavia, il prezzo di per sé non distrugge il mercato. Secondo i dati del mercato cinese, a aprile 2026 il prezzo medio per le celle LFP da 280 Ah e 314 Ah era rispettivamente di circa 370 yuan e 395 yuan per kWh. Pertanto, la nuova cella di CATL è più costosa.
Per cosa paga di più il cliente? Probabilmente per la marca, la prevedibilità delle forniture e un minor rischio legato alla qualità. Funziona in modo simile al settore automobilistico: il leader non deve necessariamente essere il più economico, purché i clienti siano convinti che consegnerà il prodotto senza sorprese spiacevoli.
Sembra che CATL Mall abbia già più di 1800 aziende sulla piattaforma. Tuttavia c’è un ostacolo: per effettuare acquisti è necessaria una licenza commerciale cinese valida. Pertanto i clienti stranieri devono ricorrere a un broker locale o fondare una società in Cina. Per l’Europa, per ora si tratta più di un segnale dei prezzi che di un vero canale di acquisto.
Per il lettore polacco ciò che è più interessante è un altro aspetto: se questo livello di prezzi si manterrà ampiamente nei mercati dell’energia, la pressione per ridurre i costi di tutti i sistemi ESS continuerà ad aumentare. E questo ha importanza non solo per la Cina, ma anche per il ritmo di sviluppo dell’energia e della ricarica.
Oggi CATL sembra un’azienda che con una mano difende la propria posizione dominante nei batterie per auto e con l’altra si dedica a una vendita su larga scala di cellule. Quale fronte le risulterà più difficile nel 2027: la lotta per i margini di profitto con i produttori di auto o la concorrenza sui prezzi nei centri di stoccaggio energetico?