
CATL detiene il 39,9% del mercato delle batterie per veicoli elettrici dopo 7 mesi del 2026. I cinesi stanno superando il resto del mondo
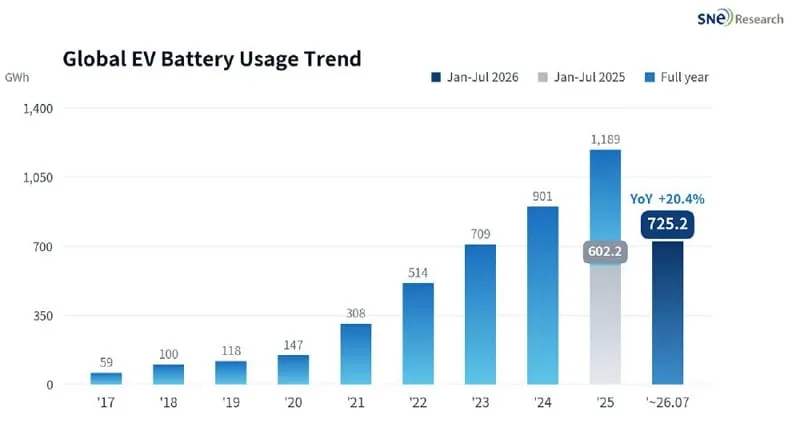
Il consumo globale delle batterie per veicoli elettrici, PHEV e HEV è arrivato a 725,2 GWh nel periodo gennaio-luglio 2026, segnando un aumento del 20,4% su base annua. Secondo i dati di SNE Research, CATL da solo ha raggiunto una quota del 39,9%, mentre sette aziende cinesi tra le prime dieci controllano già il 72,8% del mercato.
Indice
Mostra
Nascondi
Per i conducenti non si tratta soltanto di una tabella relativa al settore: è un semplice segnale su chi oggi detiene il controllo sui prezzi, sulla chimica delle celle e sull’accessibilità delle batterie per i nuovi modelli.
CATL cresce più velocemente di tutto il mercato, BYD rallenta notevolmente
Il leader rimane CATL, con un consumo di 289,6 GWh e un aumento del 26,6% su base annua. Questo tasso è superiore a quello del mercato nel suo complesso, perciò la quota dell’azienda è passata dal 38,0% al 39,9%. In altre parole, CATL è ormai molto vicino alla soglia simbolica del 40% del mercato globale.
In seconda posizione c’è BYD. L’azienda ha fornito o utilizzato nelle proprie auto 106,7 GWh di batterie, ma è cresciuta solo del 4,7% su base annua. Di conseguenza la sua quota di mercato è scesa dal 16,9% al 14,7%.
È un segnale abbastanza chiaro. BYD rimane comunque un gigante, ma la sua posizione nel settore delle batterie è strettamente legata alle proprie vendite di auto. Se la dinamica delle vendite rallenta, rallenta anche l’aumento dell’installazione di batterie. A differenza di CATL, che conta su un elenco molto ampio di clienti e riesce meglio ad assorbire le fluttuazioni legate a un singolo produttore.
In totale, CATL e BYD detengono 396,3 GWh e una quota di mercato del 54,6%. Questo rappresenta un leggero calo rispetto all’anno scorso, quando era del 54,9%, ma si tratta comunque di oltre la metà del mercato mondiale nelle mani di due aziende cinesi. Davvero impressionante.
Anche la seconda linea cinese accelera
La cosa più interessante in questi dati non è nemmeno il fatto che CATL sia al primo posto: questo lo sapevamo già. Più interessante è il fatto che anche i produttori cinesi classificati più in basso stiano crescendo più velocemente rispetto ai concorrenti della Corea e del Giappone.
Al quarto posto si trova CALB con una produzione di 37,3 GWh, il che rappresenta un aumento del 34,3% e una quota di mercato del 5,1%. Al quinto posto c’è Gotion con 34,0 GWh, un aumento del 44,2% e una quota del 4,7%.
Eve Energy cresce ancora più rapidamente: l’azienda ha raggiunto i 25,0 GWh, ovvero un aumento del 53,1% su base annua, e detiene una quota di mercato del 3,5%. Svolt ha prodotto 18,9 GWh, con un aumento del 39,1%.
Tuttavia, il maggior salto lo ha registrato Rept: il produttore ha aumentato la propria capacità di produzione del 118,5%, raggiungendo i 16,9 GWh, e per la prima volta è entrato nella Top 10 globale. Dall’elenco è uscito Sunwoda, che in precedenza faceva parte dei primi dieci.
Questo dimostra una cosa: il mercato cinese delle batterie non si basa più soltanto su due aziende. Dietro CATL e BYD c’è una vasta gamma di concorrenti che stanno conquistando quote di mercato non solo a livello locale, ma anche globale.
Corea e Giappone sono ancora in gioco, ma stanno perdendo terreno
In terza posizione rimane LG Energy Solution con un risultato di 60,3 GWh. Il problema è che la crescita è stata solo del 4,5%, quindi la sua quota di mercato è scesa dal 9,6 al 8,3 percento.
LGES continua a fornire batterie a Tesla, Hyundai, GM e Volkswagen. Sulla carta sembra una posizione sicura. In pratica, però, il mercato cresce più velocemente di LG, quindi la sua quota di mercato continua a diminuire.
Il sesto posto spetta a Panasonic. L’azienda ha registrato 26,2 GWh, una crescita del 7,6% e una diminuzione della quota di mercato dal 4,0 al 3,6 percento. A sostenerla è stata soprattutto la vendita di batterie a Tesla nel Nord America.
Situazione peggiore per SK On. È l’unica azienda tra le prime 10 che ha registrato una diminuzione del volume. Le installazioni sono scese dell’9,8% a 22,3 GWh, mentre la sua quota di mercato è passata dal 4,1% al 3,1%.
In totale, LGES, Panasonic e SK On hanno prodotto 108,8 GWh. Un anno fa insieme rappresentavano il 17,7% del mercato, oggi sono al 15,0%. La diminuzione potrebbe non sembrare drammatica, ma la tendenza è chiara: crescono più lentamente del mercato, quindi di mese in mese diventano sempre meno rilevanti.
Il 72,8% spetta a sette aziende cinesi. Questo non è più un fenomeno passeggero.
Le sette aziende cinesi presenti tra le prime 10 a livello globale sono responsabili di 528,4 GWh di installazioni e del 72,8% del mercato. Un anno fa questa percentuale era inferiore di 3,1 punti percentuali.
Non si tratta più di un vantaggio temporaneo in termini di costi né dell’effetto di un mercato interno forte in Cina. Sembra piuttosto uno spostamento permanente del baricentro di tutto il settore. I produttori cinesi dispongono di scala, di una propria catena di approvvigionamento, di una politica dei prezzi aggressiva e di una presenza sempre maggiore al di fuori della Cina.
Per l’Europa ciò significa un dilemma semplice: o i produttori locali di cellule inizieranno a crescere più velocemente e a ridurre i costi, oppure rimarranno una alternativa più costosa rispetto ai marchi che comunque acquisteranno la chimica o i pacchetti pronti in Asia.
Le regioni crescono in modo disomogeneo e il Nord America arretra a causa delle riduzioni degli sussidi
SNE Research fornisce anche dati regionali e qui si osserva una differenza interessante: l’Europa ha registrato una crescita del 29,3% su base annua, la Cina del 16,6%, gli altri mercati asiatici addirittura dell’77,1%, mentre il Sud America del 192,6%.
L’unico grande continente in calo è il Nord America. Lì le installazioni di batterie sono diminuite del 20,2% su base annua.
Il motivo è abbastanza semplice. Dopo la scadenza degli sgravi fiscali federali per le auto elettriche negli Stati Uniti, la quota delle auto a batteria nelle vendite di nuove automobili è scesa intorno al 6%. Questo rappresenta un chiaro monito per tutti coloro che affermano che il mercato delle auto elettriche sia già “in piedi da solo” e che la politica non abbia importanza. Invece ne ha, ed è di grande rilevanza.
Nel mese di luglio 2026, secondo i dati pubblicati, le installazioni globali hanno raggiunto i 116,0-116,7 GWh, ovvero circa il 22% in più rispetto all’anno precedente, ma circa il 16% in meno rispetto a giugno. Le fluttuazioni mensili sono normali. Più importante è la tendenza degli ultimi sette mesi, e questa è inequivocabile.
Alla fine rimane la domanda non su se le aziende cinesi dominino nel settore delle batterie, ma su per quanto tempo il resto del mondo continuerà a fingere che si possa recuperare solo con dichiarazioni. Secondo voi, quale produttore al di fuori della Cina ha oggi una reale possibilità di ridurre il divario con la CATL?