
BYD ha guadagnato nel semestre del 20,5% in meno. I mercati esteri crescono, ma la Cina continua a tirare i risultati verso il basso.
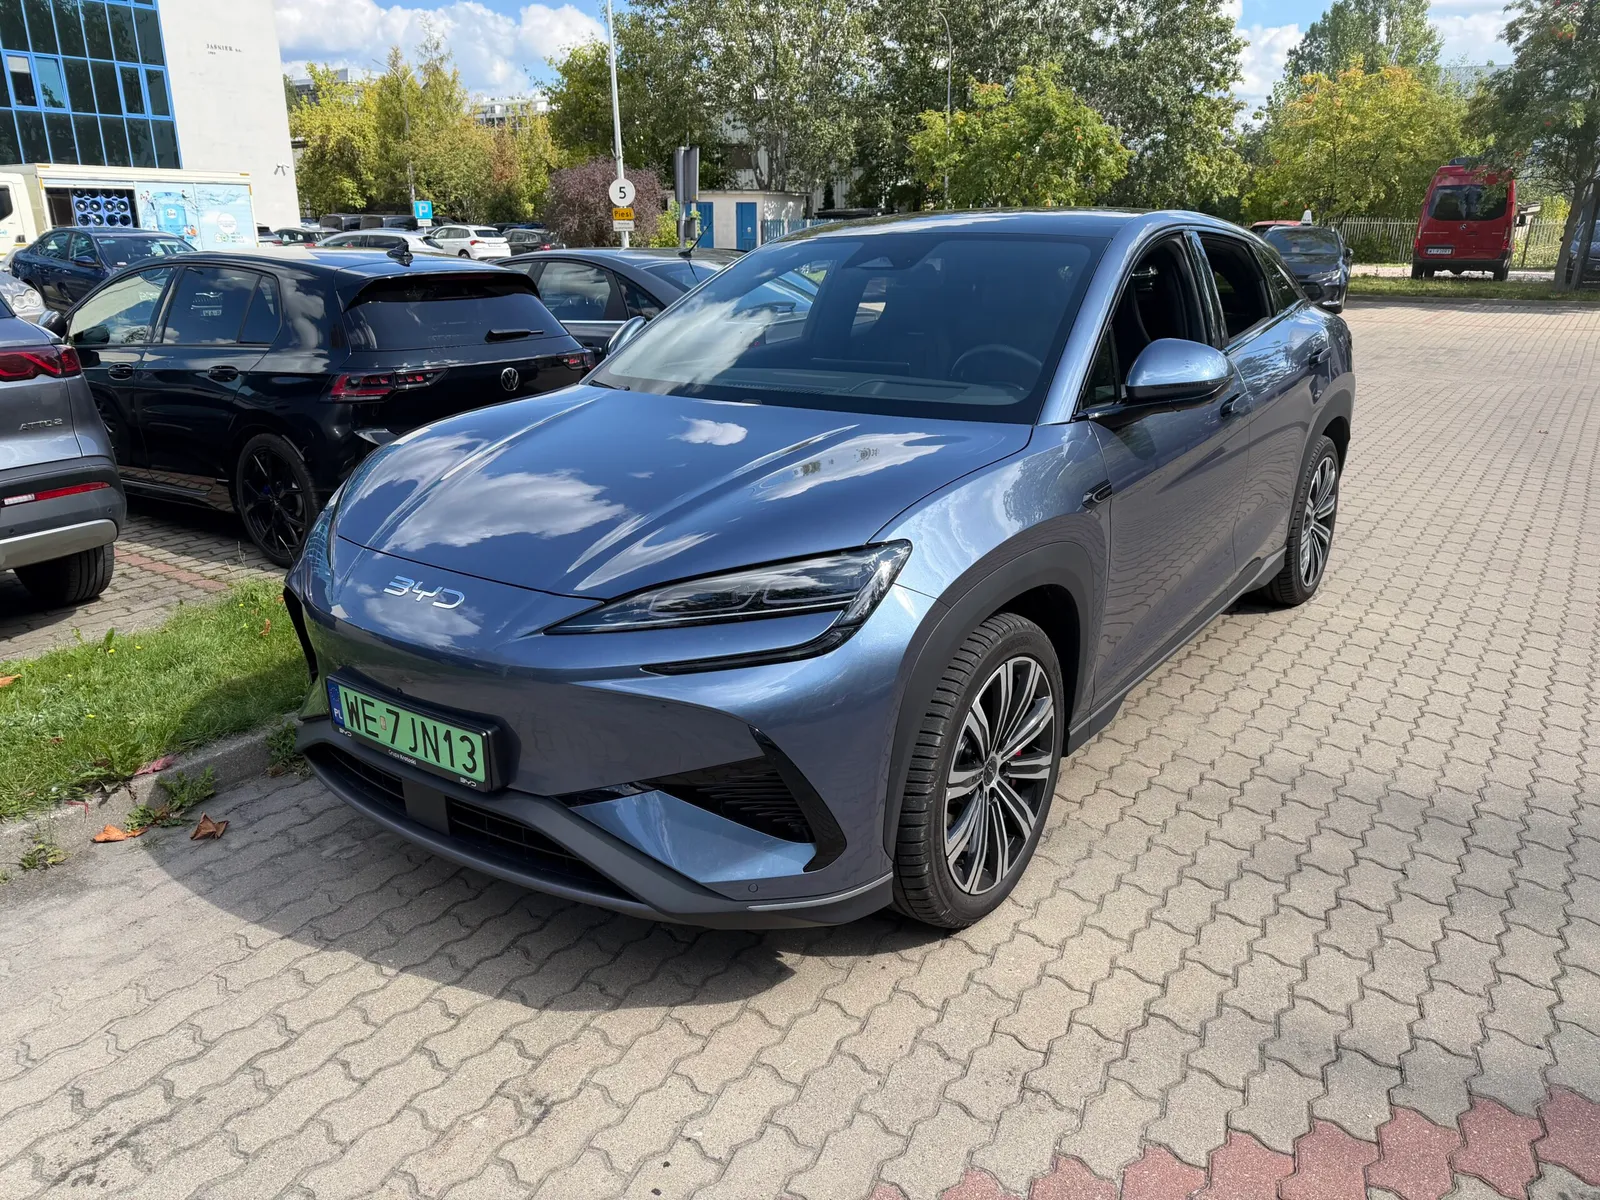
BYD ha presentato i risultati del primo semestre del 2026 e non sono affatto positivi. I ricavi sono scesi a 344,82 miliardi di yuan, con una diminuzione del 7,13% su base annua, mentre l’utile netto attribuibile agli azionisti è calato del 20,54%, arrivando a 12,33 miliardi di yuan.
L’azienda attribuisce questa flessione alla debolezza del settore NEV in Cina e a perdite dovute alle fluttuazioni dei tassi di cambio. In breve, l’espansione all’estero da sola non è ancora sufficiente per compensare le difficoltà sul mercato domestico.
I vendite sono calate, ma la seconda metà dell’anno è iniziata meglio
Il segmento più importante di BYD, ovvero automobili e prodotti correlati, ha generato ricavi per 275,34 miliardi di yuan, il 8,98% in meno rispetto all’anno precedente. Questo rappresenta comunque il 79,85% dell’intero business del gruppo. Il settore elettronico è cresciuto in modo marginale, dell’0,96%, raggiungendo i 69,41 miliardi di yuan e rappresentando il 20,13% dei ricavi totali.
Dietro questo scadente semestre c’è soprattutto il problema delle vendite. Nella prima metà dell’anno BYD ha consegnato 1.808.511 veicoli NEV, il che rappresenta una diminuzione del 15,72% rispetto all’anno precedente. Si osserva però un miglioramento da un trimestre all’altro: nel secondo trimestre le vendite sono state di 1.108.048 unità, solo il 3,24% in meno rispetto all’anno prima, mentre nel primo trimestre la flessione era del 30,01%.
L’inizio del secondo semestre appare chiaramente più positivo. A luglio BYD ha venduto 419.211 veicoli, il 21,76% in più rispetto all’anno precedente. È stato il terzo mese consecutivo di crescita.
L’esportazione funziona, i margini aumentano, ma anche le scorte
Il punto di forza del rapporto è l’export. Nel primo semestre BYD ha esportato circa 792 mila automobili, ovvero il 67,8% in più rispetto all’anno precedente. L’esportazione rappresentava già circa il 44% del totale delle vendite in questo periodo. Solo nel secondo trimestre le vendite all’estero hanno raggiunto le 471.091 unità, con un aumento del 82,46% su base annua e del 46,68% rispetto al primo trimestre.
Questo ha contribuito alla redditività. Il profitto lordo è effettivamente diminuito del 2,81%, arrivando a 64,99 miliardi di yuan, ma il margine lordo è aumentato dal 18,01% al 18,85%. In altre parole, BYD vende meno, ma la composizione delle vendite è leggermente migliore.
Hanno aiutato anche i marchi più costosi. Le vendite complessive di Denza, Fang Cheng Bao e Yangwang sono aumentate del 61% su base annua, e la loro quota nelle vendite di automobili private del gruppo ha raggiunto il 12,8%. Questo non è più un margine trascurabile.
BYD non molla nemmeno gli investimenti. Le spese per ricerca e sviluppo ammontano a circa 28,9 miliardi di yuan nel semestre, ovvero circa 2,3 volte in più rispetto all’utile netto dello stesso periodo. Gli investimenti cumulati in R&S hanno superato i 270 miliardi di yuan. È un risultato impressionante, anche se gli investitori probabilmente preferirebbero oggi dei numeri migliori.
Meglio dell’utile è la liquidità derivante dalle attività operative. Questa è aumentata del 17,3%, raggiungendo i 37,34 miliardi di yuan. Tuttavia c’è anche un aspetto negativo legato all’espansione: il ciclo di rotazione delle scorte si è allungato da 79 a 109 giorni, fatto che l’azienda attribuisce allo sviluppo delle vendite all’estero e a trasporti più lunghi.
Per l’Europa e la Polonia la conclusione è semplice: BYD continuerà a spingere con forza sull’esportazione, poiché rappresenta oggi uno dei pochi motori di crescita. La domanda è solo se il miglioramento di luglio segni già una ripresa o sia semplicemente un mese migliore.
Newsletter LovEV
Vuoi altri contenuti del genere?
Iscriviti — ti invieremo il riepilogo della settimana non appena partirà la newsletter.