
Il profitto del terzo trimestre di BYD (BYDDY) aumenta del 28% grazie alle esportazioni, ma le scorte crescono del 60%
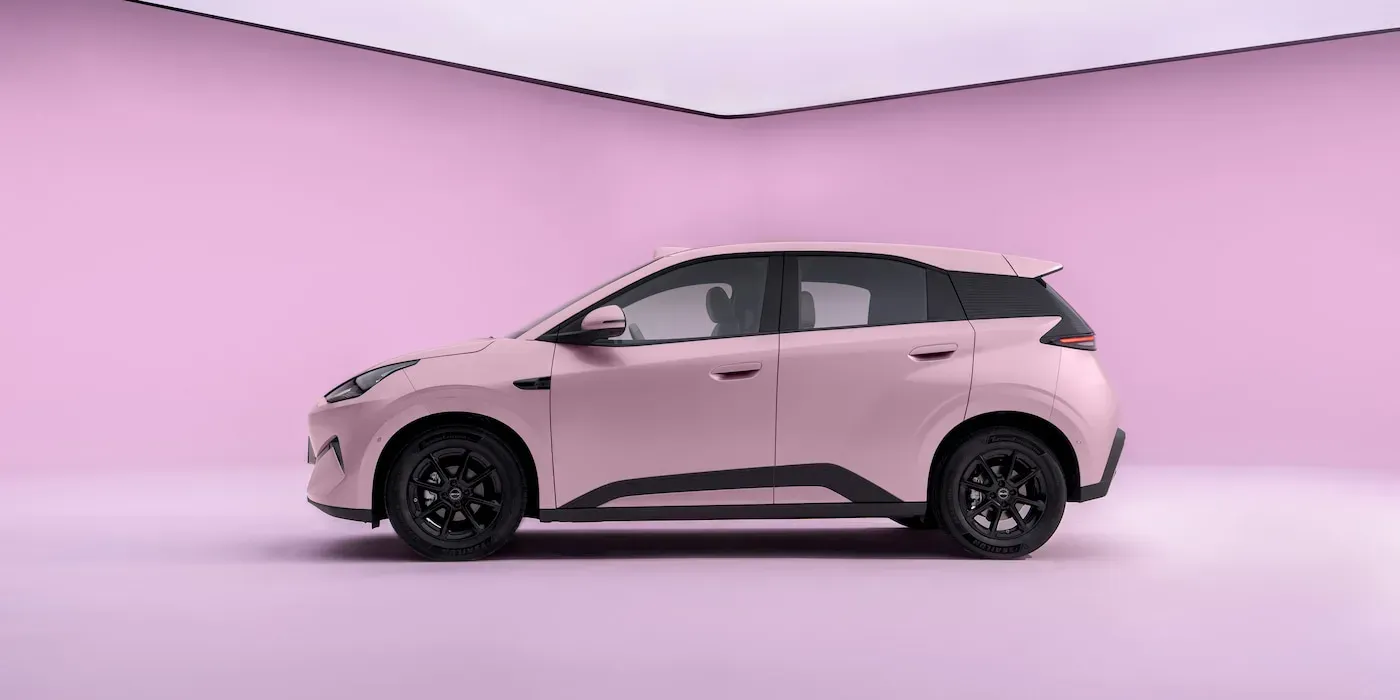
Sono stati resi noti i risultati finanziari di BYD per il terzo trimestre del 2026: l’utile netto è aumentato del 28% rispetto all’anno precedente, raggiungendo i 10,02 miliardi di yuan, grazie al fatto che il produttore cinese ha esportato oltre mezzo milione di veicoli in soli tre mesi.
Tuttavia, il resto dei dati presentati è più complesso: le scorte di BYD sono aumentate del 60% da gennaio, il suo capitale circolante si è ridotto di quasi la metà e l’utile rimane negativo nei primi nove mesi dell’anno.
BYD continua a operare a un livello elevato, ma il suo business sta cambiando.
I numeri dei risultati finanziari di BYD per il Q3 2026
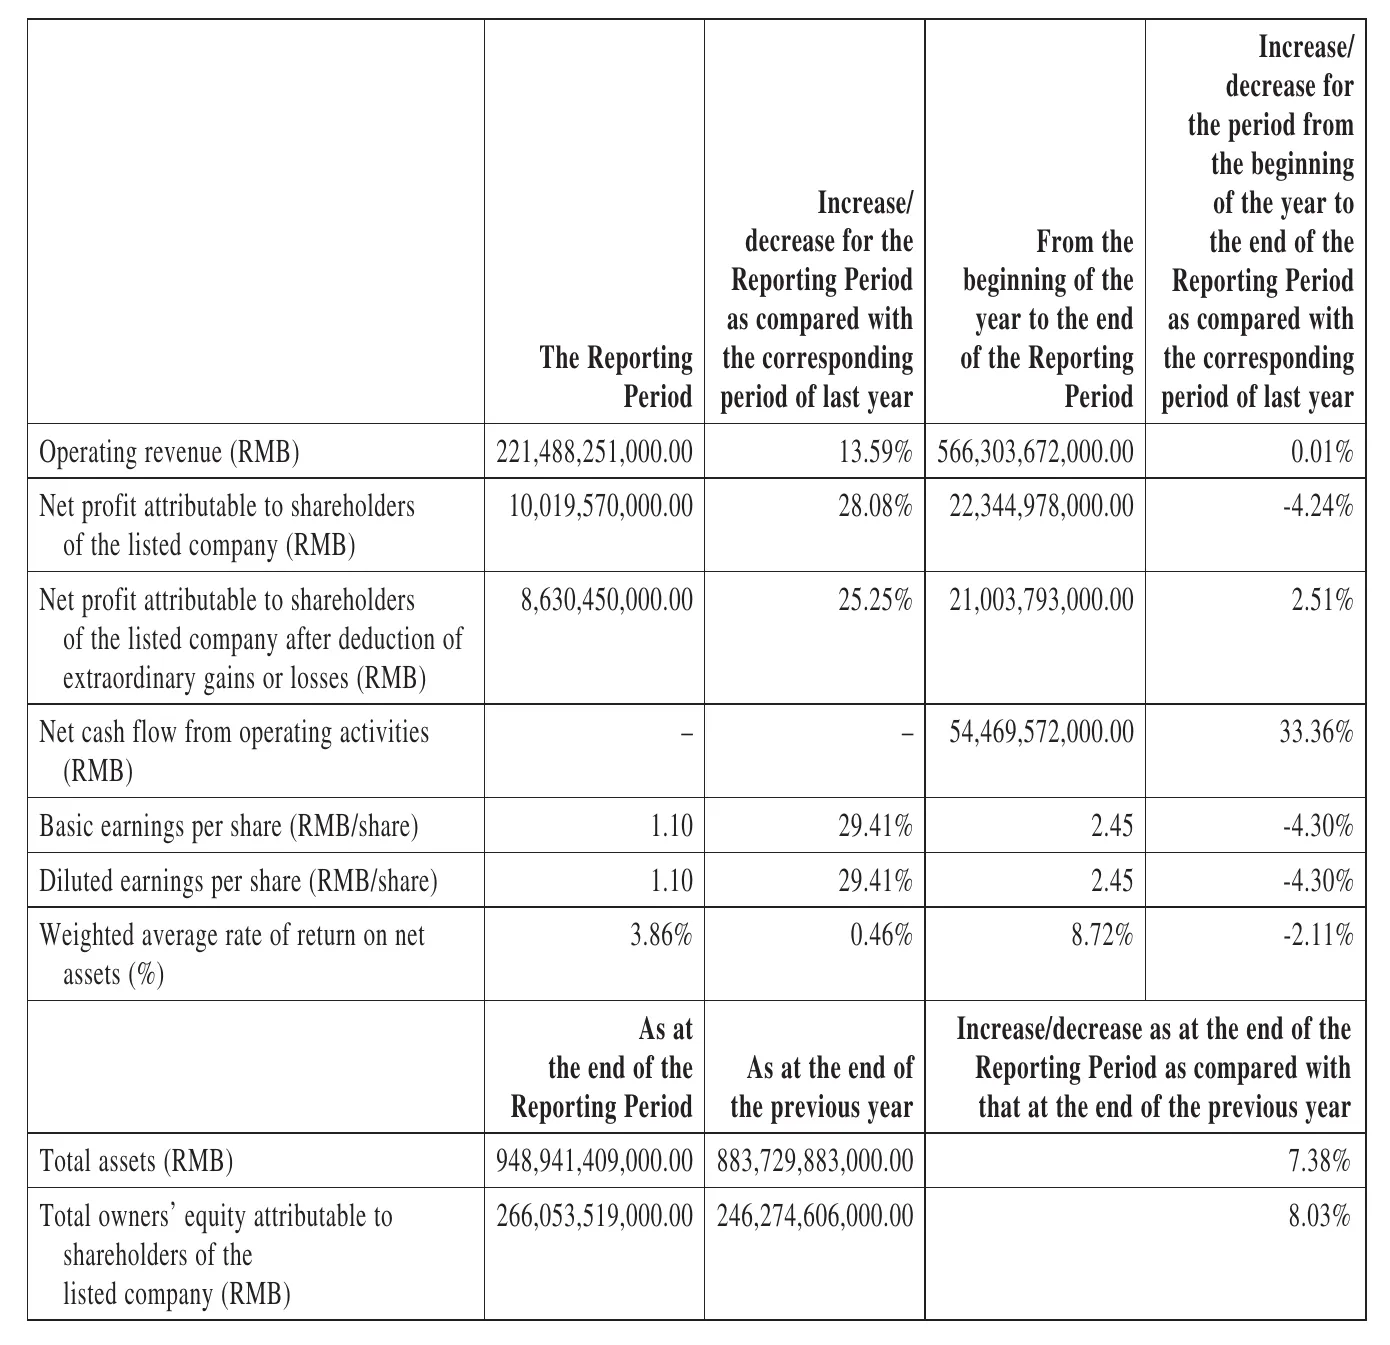
Giovedì BYD ha presentato il rapporto sul terzo trimestre alla Borsa di Hong Kong. Ecco i dati principali per il periodo da luglio a settembre:
Entrate: 221,49 miliardi di yuan, in aumento del 13,6% rispetto all’anno precedente
Utile netto attribuibile agli azionisti: 10,02 miliardi di yuan, in aumento del 28,1%
Utile netto escludendo voci una tantum: 8,63 miliardi di yuan, in aumento del 25,3%
Utile per azione: 1,10 yuan, in aumento del 29,4%
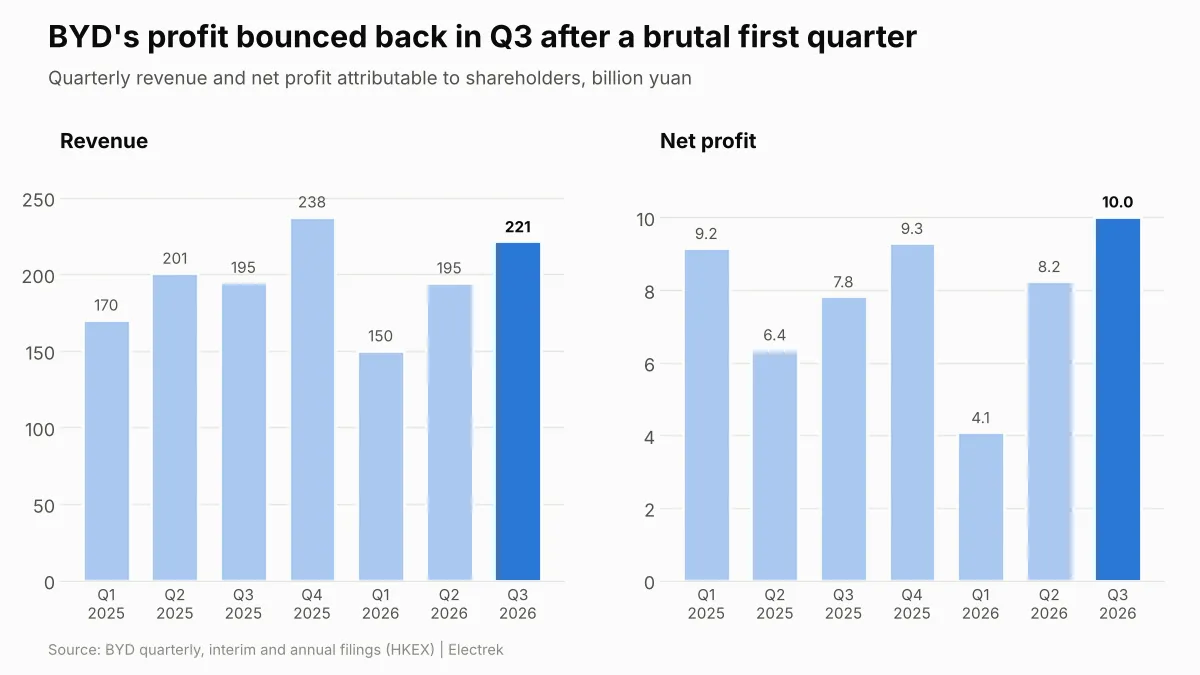
Si tratta del miglior utile trimestrale di BYD dal termine del 2024, e della prima volta che i ricavi crescono su base annua dopo quattro trimestri consecutivi di calo.
È anche un forte recupero rispetto all’inizio dell’anno: l’utile di BYD nel Q1 2026 è crollato del 55% fino a raggiungere i 4,08 miliardi di yuan, per poi riprendersi a 8,24 miliardi di yuan nel Q2.
Tuttavia, l’utile è risultato inferiore alle aspettative. Le agenzie di rating intervistate da Reuters si aspettavano un valore compreso tra 11,4 miliardi e 12,95 miliardi di yuan.
Se si guarda l’intero anno finora, BYD è in una situazione di stallo. I ricavi nei primi nove mesi sono stati di 566,30 miliardi di yuan, con un aumento dello 0,01% appena, mentre l’utile netto è diminuito del 4,2% arrivando a 22,34 miliardi di yuan. Questi risultati si aggiungono a quelli del 2025, quando l’utile annuale di BYD era già sceso a 32,62 miliardi di yuan rispetto ai 40,25 miliardi del 2024.
Ora sono le esportazioni a sostenere BYD
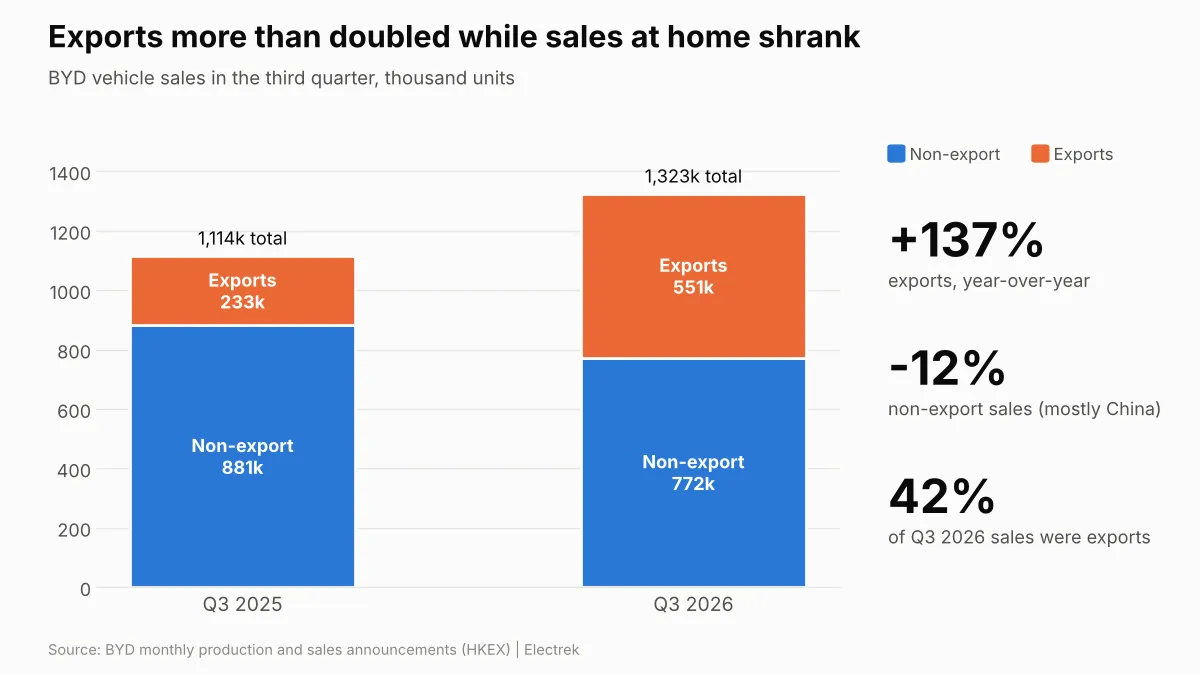
Il rapporto trimestrale non fornisce i dati sui volumi di veicoli venduti, ma le dichiarazioni mensili su vendite di BYD lo fanno. L’azienda ha venduto 1.323.065 veicoli nel terzo trimestre, con un aumento del 18,7% rispetto ai 1.114.192 venduti l’anno precedente.
Tutto questo aumento, e anche di più, è derivato da fonti esterne alla Cina. Nel corso del trimestre BYD ha esportato 550.704 veicoli, con un incremento del 137% rispetto ai 232.806 unità registrate nel Q3 2025. Tutti gli altri mercati, per lo più quello cinese, hanno registrato una flessione del circa 12%, portandosi a circa 772.000 unità.
Oggi le esportazioni rappresentano il 42% delle vendite di BYD. Nella prima metà dell’anno, i mercati esteri hanno già generato un fatturato di 181,3 miliardi di yuan, pari al 53% del reddito complessivo dell’azienda.
A titolo di confronto, Tesla ha consegnato 486.532 veicoli in tutto il mondo nel Q3. BYD ha esportato più automobili di quante ne abbia vendute Tesla in tutto il pianeta.
In Cina, invece, la situazione è diversa. La guerra dei prezzi in corso non accenna a fermarsi, e BYD ora la affronta con automobili come la nuova Seagull, dotata di funzione di ricarica rapida in soli 5 minuti e il cui prezzo parte da meno di 10.000 dollari. Questo è un vantaggio per i clienti, ma non tanto per i margini di profitto.
Espandersi a livello globale non è economico
BYD non riporta il margine lordo nei suoi report trimestrali, ma è possibile calcolarlo dal rendiconto finanziario. Per il terzo trimestre otteniamo circa l’18,0%, leggermente superiore al 17,6% dello stesso periodo dell’anno precedente, ma inferiore ai circa 18,9% del secondo trimestre.
I colpi più gravi si registrano nelle voci successive del rendiconto finanziario.
Le spese finanziarie ammontano a 7,37 miliardi di yuan nei primi nove mesi, rispetto a un utile di 2,94 miliardi di yuan nello stesso periodo dell’anno scorso. BYD attribuisce questa differenza alle perdite dovute ai tassi di cambio. Si tratta di una variazione di oltre 10 miliardi di yuan, considerando che l’azienda ha realizzato un utile complessivo di 22,34 miliardi di yuan: questo è il prezzo da pagare per svolgere metà delle attività in valute estere.
Anche le spese per deterioramento degli asset stanno aumentando. BYD ha registrato perdite per deterioramento di beni per 2,71 miliardi di yuan, con un aumento del 68%, attribuibile principalmente a svalutazioni delle scorte a causa “dell’aumento dell’entità delle scorte”. Le perdite creditizie sono raddoppiate, raggiungendo i 944 milioni di yuan, stanziati “in linea con l’aumento delle crediti commerciali”.
Poi c’è la ricerca e lo sviluppo. Le spese per ricerca e sviluppo di BYD sono diminuite del 17%, arrivando a 36,28 miliardi di yuan in nove mesi. Una piccola parte di queste spese riguarda aspetti contabili, poiché BYD ha capitalizzato maggiori costi di sviluppo nel proprio bilancio quest’anno, ma si tratta comunque di una diminuzione significativa per un’azienda che ha costruito la propria reputazione sull’integrazione verticale e sulla tecnologia interna.
È qui che il bilancio diventa preoccupante
Ecco come sono cambiati alcuni elementi chiave tra il 31 dicembre 2025 e il 30 settembre 2026:
Scorte: 221,58 miliardi di yuan, in aumento del 60% rispetto ai 138,42 miliardi di yuan precedenti
Debiti commerciali: 56,47 miliardi di yuan, in aumento del 53% rispetto ai 37,00 miliardi di yuan
Obbligazioni da pagare: 78,86 miliardi di yuan, in aumento del 251% rispetto ai 22,46 miliardi di yuan
Cassa più titoli commerciali: 71,72 miliardi di yuan, in calo del 45% rispetto ai 129,96 miliardi di yuan
BYD attribuisce l’aumento sia delle scorte che dei debiti commerciali “principalmente” alla crescita della sua attività automobilistica all’estero. Ha senso: le auto su navi, nei porti e presso rivenditori stranieri rimangono registrate nei bilanci per molto più tempo rispetto a un’auto venduta a un rivenditore in Cina.
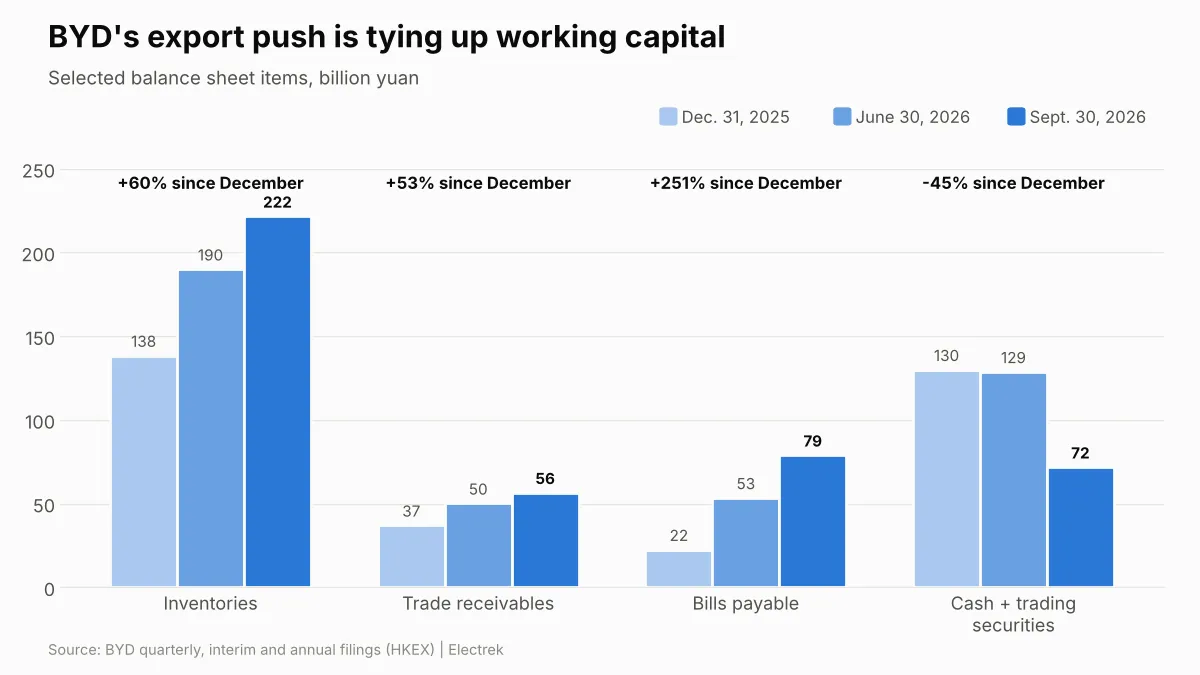
Anche il numero delle fatture da pagare è significativo. Si tratta di titoli a breve termine che BYD fornisce ai fornitori al posto di denaro contante, e queste sono aumentate di oltre il triplo quest’anno; BYD lo spiega con “l’aumento dei pagamenti delle fatture”.
Per quanto riguarda il finanziamento, BYD ha ridotto i prestiti bancari a breve termine di circa la metà, portandoli a 18,67 miliardi di yuan, ma ha triplicato il valore dei propri obbligazioni in circolazione, arrivando a 14,99 miliardi di yuan, emettendo inoltre titoli commerciali a termine estremamente breve.
Per essere onesti, ci sono anche segnali positivi. Il flusso di cassa operativo nei primi nove mesi è stato di 54,47 miliardi di yuan, in aumento del 33%. I pagamenti anticipati dai clienti (obbligazioni contrattuali) sono aumentati dell’81%, raggiungendo i 92,95 miliardi di yuan, il che indica ordini robusti. Inoltre, le spese per nuove fabbriche e attrezzature sono diminuite del 24%, arrivando a 87,38 miliardi di yuan, poiché l’enorme espansione di BYD sta rallentando.
La visione di Electrek
In apparenza, questo è un buon trimestre per BYD: l’utile è aumentato del 28%, i ricavi crescono nuovamente e la strategia di esportazione sta chiaramente funzionando. L’idea che BYD esporti più auto in un trimestre di quante ne venda Tesla a livello mondiale sarebbe sembrata assurda solo tre anni fa.
Tuttavia, non riteniamo che la situazione sia così rosea come suggeriscono i numeri ufficiali.
Nel corso di nove mesi BYD ha accumulato scorte per un valore superiore a 83 miliardi di yuan, mentre le sue vendite sono diminuite del 3,9% rispetto allo stesso periodo dell’anno precedente. I crediti da riscuotere sono in aumento, così come le cambiali emesse dai fornitori, mentre il denaro contante è notevolmente diminuito. Questo è ciò che succede quando si inviano molte auto in un lungo processo di esportazione e si aspetta di essere pagati per esse. La strategia funziona purché queste auto vengano vendute a prezzi decenti; altrimenti, le perdite di valore che già osserviamo diventano molto più gravi.
E l’attività nel mercato interno non sta diventando più semplice. La BYD vende meno automobili in Cina rispetto a un anno fa, nonostante impieghi ormai oltre 1 milione di persone. I tagli alle spese per ricerca e sviluppo sono un segnale che l’azienda sta cercando di risparmiare da qualche parte.
Tutti questi sono segnali del cambiamento nel business della BYD. Ci vorrà del tempo perché le cose si stabilizzino, ma credo che al momento si trovino in una posizione ottimale, con il passaggio alla batteria Blade 2.0 praticamente completato e nuove capacità produttive in arrivo dall’Ungheria, dalla Thailandia e dal Brasile.