
Una detrazione fiscale più ampia e vantaggiosa per la Sezione 179 potrebbe accelerare l’elettrificazione delle flotte [aggiornamento]
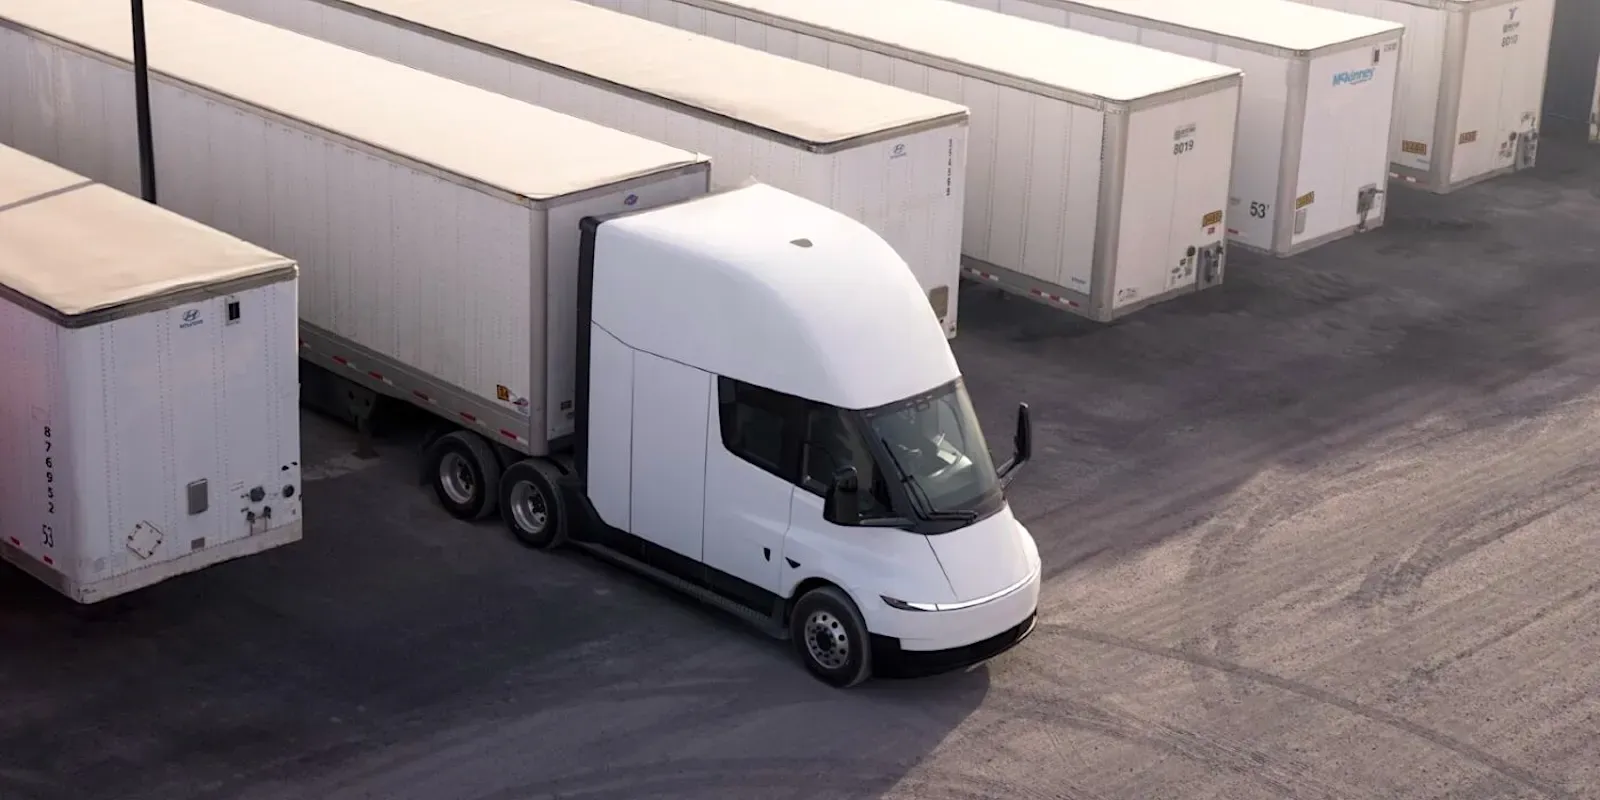
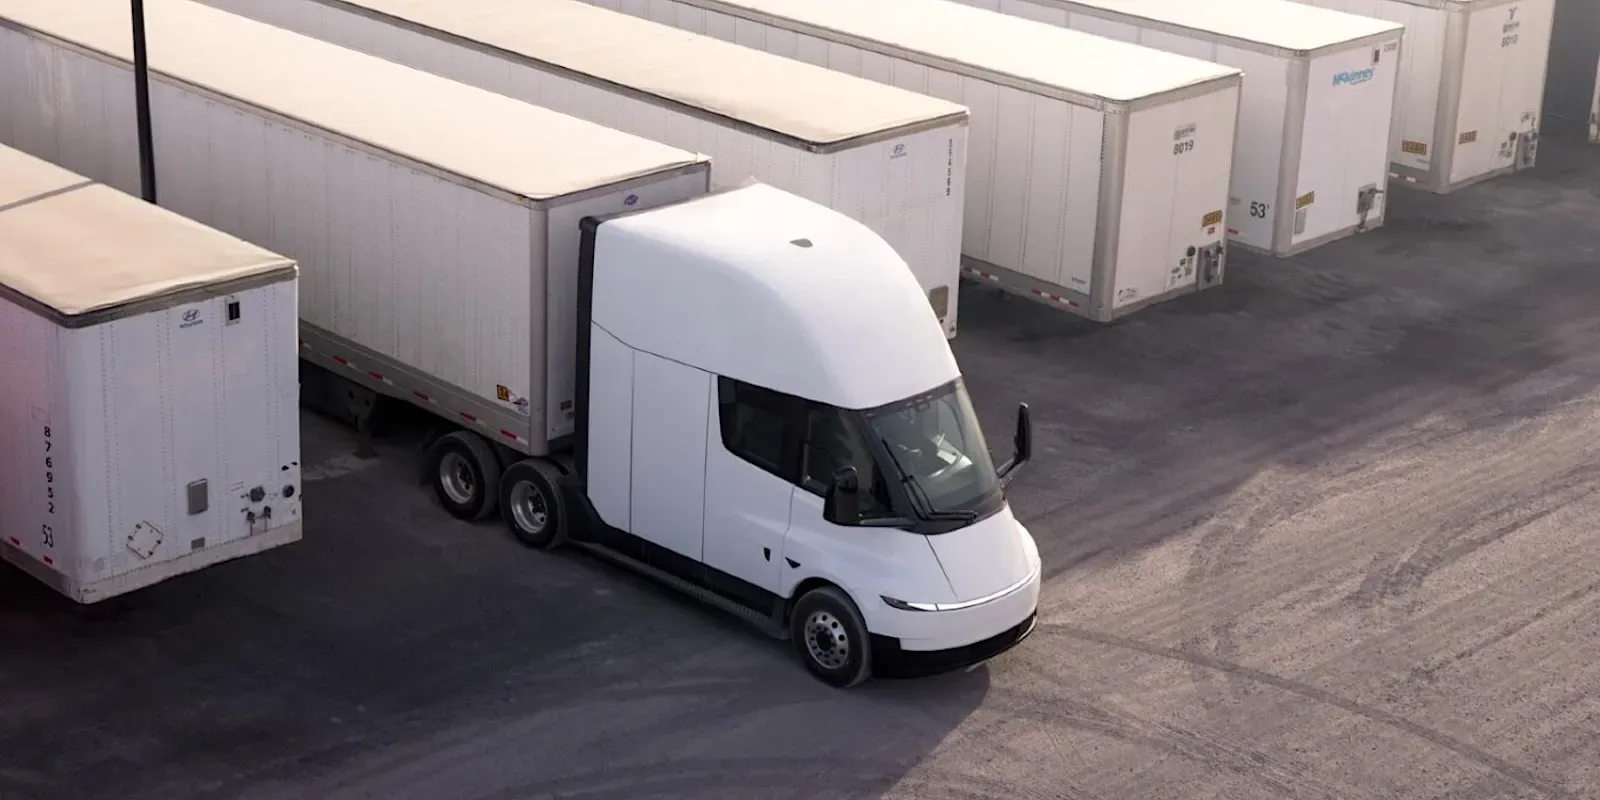
Con i prezzi nazionali del diesel che si avvicinano ai 7 dollari al gallone e i camion Tesla Semi da 290.000 dollari che finalmente arrivano tra i clienti, vale la pena ripercorrere come il One Big, Beautiful Bill Act (OBBA) di Trump abbia contribuito ad ampliare la detrazione della Sezione 179, e valutare nuovamente come questo possa aiutare la vostra flotta a abbandonare il diesel il prima possibile.
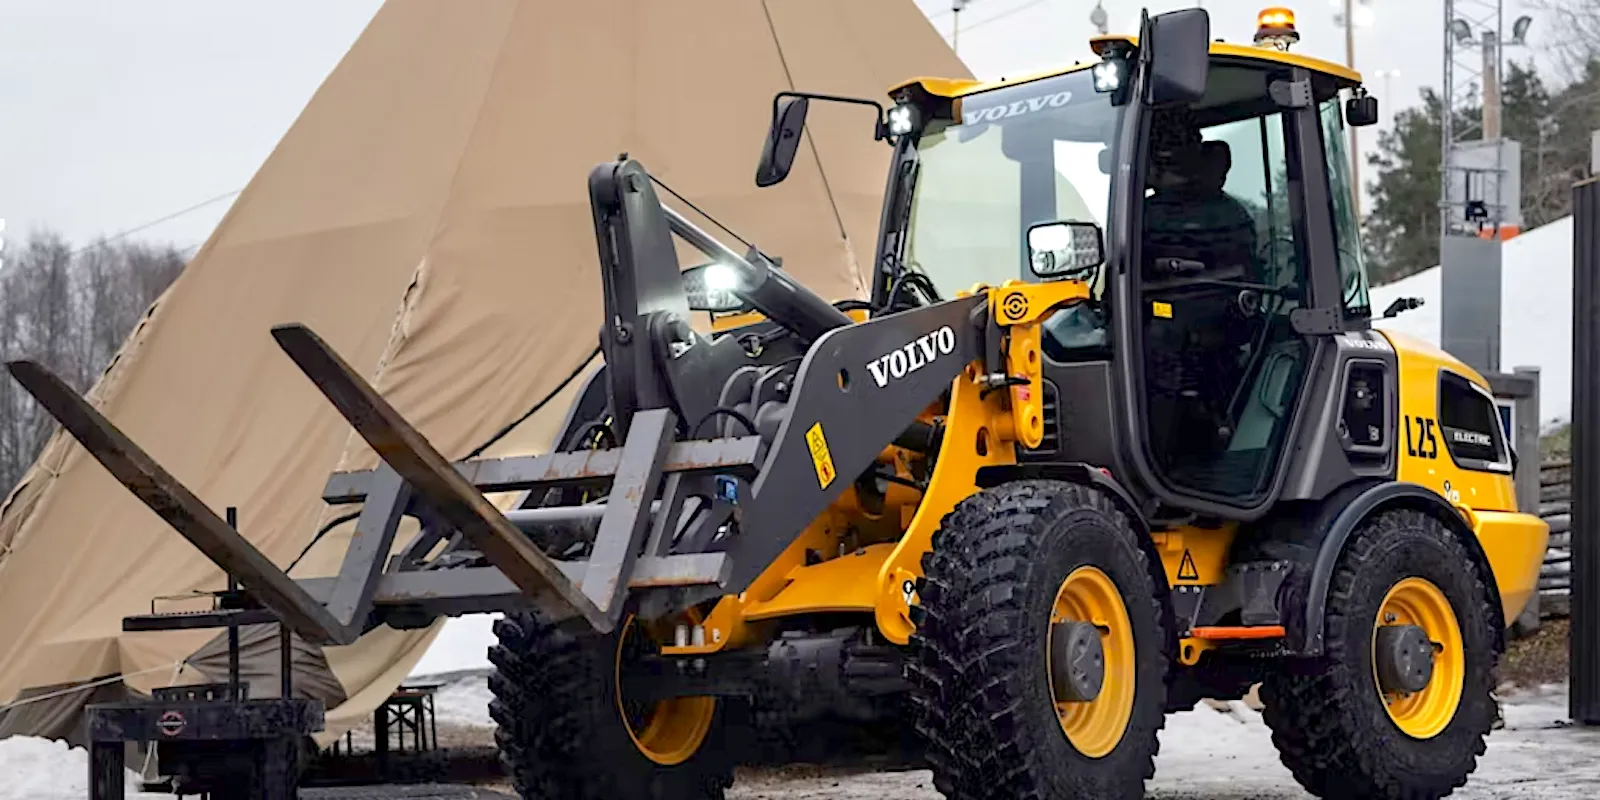
Al centro di questo ragionamento c’è il fatto che l’IRS non fa distinzioni tra i tipi di carburante, pertanto non esiste una categoria di ammortamento separata per i camion commerciali a propulsione elettrica rispetto a quelli a diesel. Le classificazioni rilevanti sono quindi l’uso del veicolo e le categorie di immobile; secondo le linee guida sull’amortamento dell’IRS, i semirimorchi progettati per l’uso su strada sono classificati come beni con durata di 3 anni e rientrano nel limite di recupero di 20 anni per ottenere un’ammortizzazione bonus del 100%. Anche il Tesla Semi elettrico può beneficiare della regola 179, proprio come i suoi concorrenti a diesel. Ma non fraintendetemi: questa non è solo una buona notizia per i acquirenti del Tesla Semi. I camion per la raccolta dei rifiuti elettrici, i camion professionali elettrici, i rimorchi frigoriferi a batteria elettrica, e persino alcuni carrelli elevatori elettrici di grandi dimensioni possono trarre vantaggio dalle stesse regole di ammortamento accelerato, poiché l’IRS li classifica come “veicoli commerciali specializzati”, senza fare distinzioni tra modelli elettrici, a diesel, a gas naturale, ad idrogeno o di qualsiasi altro tipo.
Dal momento della pubblicazione del nostro articolo iniziale, ci sono state anche ulteriori novità in materia fiscale. All’inizio di quest’anno, l’IRS ha emesso la Notifica 2026-11, che fornisce indicazioni aggiuntive riguardo al ripristino permanente del 100% di detrazione per deprezzamento per beni idonei acquisiti dopo il 19 gennaio 2025. Ciò significa che le imprese qualificate potrebbero essere in grado di combinare la detrazione prevista dalla Sezione 179 con quella per deprezzamento quando ordinano attrezzature per flotte idonee – e “ordinare” è la parola chiave. L’IRS stabilisce regole specifiche per determinare quando un bene viene considerato acquisito in base a un contratto scritto e vincolante, e il vostro consulente fiscale nonché il rivenditore di camion potranno probabilmente aiutarvi a trovare un modo per far sì che tali regole operino a vostro vantaggio.
Potete consultare l’articolo originale (con alcune correzioni apportate per allinearlo alle più recenti linee guida del Notice 2026-11 e della Publication 946) di seguito. Leggetelo, leggete due volte la dichiarazione di esonero di responsabilità, e poi fateci sapere cosa ne pensate nei commenti.
PUBBLICATO INIZIALMENTE IL 13 OTTOBRE 2026
Dopo la scadenza del Commercial Clean Vehicle Credit (Sezione 45W) il 30 settembre, gli “esperti” hanno iniziato a prevedere un rallentamento nelle vendite di veicoli elettrici nel quarto trimestre. Tuttavia, visto che più di 6.800 pagine del Codice fiscale sono ancora in vigore, una detrazione fiscale potenziata tramite la Sezione 179 potrebbe comunque garantire un anno positivo per i veicoli elettrici commerciali.
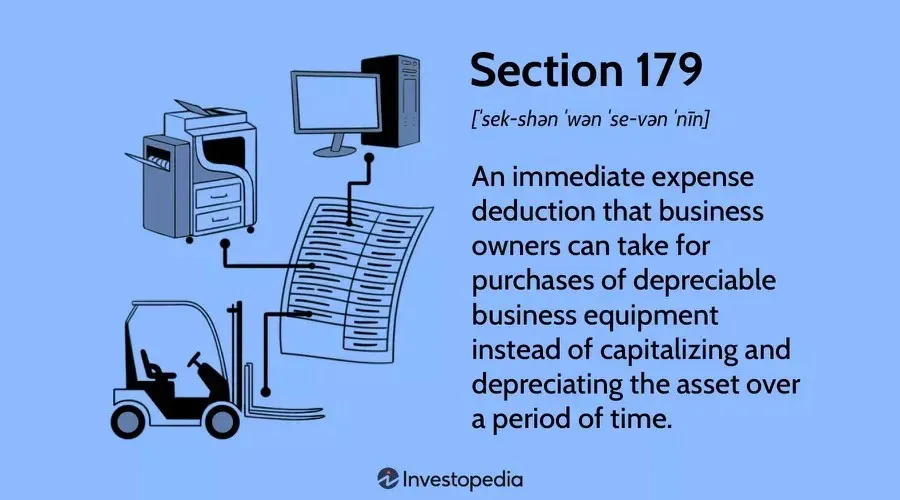
La One Big, Beautiful Bill Act (OBBBA) del 2025 ha minato gli obiettivi di indipendenza energetica degli Stati Uniti e ha garantito che il suo settore automobilistico rimanesse ancora più indietro rispetto a quello cinese nella corsa alle auto elettriche; tuttavia, la cancellazione della Sezione 45W non è stata l’unica modifica introdotta nel regolamento dell’IRS. La Sezione 179, che consente una riduzione immediata delle spese per i proprietari di aziende su beni strumentali deprecabili, è stata notevolmente potenziata per il 2025.
La detrazione per spese prevista dalla Sezione 179 è limitata a beni come automobili, attrezzature per ufficio, macchinari aziendali e computer. Questa rapida detrazione può fornire un notevole risparmio fiscale ai proprietari di aziende che acquistano attrezzature per avviare l’attività.
INVESTOPEDIA
Il credito fiscale rivisto per la Sezione 179 (o, più precisamente, la riduzione delle spese) consente una detrazione del 100% per gli acquisti di attrezzature; l’importo massimo è raddoppiato a 2,5 milioni di dollari, con una progressiva riduzione a partire da 4 milioni di dollari di investimenti in capitale, fino a zero a 6,5 milioni di dollari. Questo beneficio può essere applicato a veicoli nuovi e usati, nonché a infrastrutture di ricarica, sistemi di accumulo energetico a batteria, strumenti specializzati e molto altro (a condizione che siano nuovi per l’impresa).
Sfruttare il codice fiscale
“Ma aspettate”, dicono. “C’è di più!” Anche la Sezione 168(k) rivista prevede una depreciation bonus per attrezzature e beni idonei, accelerando l’ammortamento al fine di ridurre il carico fiscale.
La Sezione 179 e la depreciation bonus non sono nemmeno incompatibili tra loro, il che significa che le aziende non devono superare il limite di spesa previsto dalla Sezione 179 per poter beneficiare di entrambe. Un operatore di flotte può scegliere di imputare una parte dell’acquisto di un veicolo o di un equipaggiamento idoneo ai sensi della Sezione 179, per poi applicare la depreciation bonus sul valore residuo ammissibile.
Con il ripristino della depreciation bonus al 100% per i beni idonei acquisiti dopo il 19 gennaio 2025, questa combinazione potrebbe permettere alle aziende di detrarre l’intero costo di utilizzo aziendale di un camion elettrico o di altro equipaggiamento commerciale nel primo anno, a condizione di rispettare i requisiti e i limiti di ammissibilità applicabili.
È un po’ complicato (ma quale codice fiscale non lo è?), ma questi incentivi fiscali sono molto vantaggiosi per le aziende che intendono acquistare un numero sufficiente di attrezzature elettriche da superare il limite di spesa previsto dalla Sezione 179 – e, considerando il nuovo piano di acquisto di camion semirimorchio di Uber e Tesla, la continua crescita del mercato dei trattori terminali elettrici, nonché la disponibilità di alcune aziende energetiche a incentivare sia i veicoli commerciali elettrici che l’implementazione di infrastrutture di ricarica intelligenti per veicoli elettrici, questa cifra potrebbe essere più alta di quanto si pensi.
Dichiarazione di esclusiva responsabilità di Electrek
La legge fiscale è strana. Non solo esistono leggi e regole fiscali federali da rispettare, ma anche regole statali e persino locali a livello di contea e città. Pertanto, è importante assicurarsi che queste non causino problemi simili a quelli che hanno afflitto Capone.
Peggio ancora, il vostro giornalista preferito (Ciao!) è probabilmente un idiota. Assumete un commercialista certificato ed esperto in diritto fiscale per aiutarvi a comprendere i dettagli più complessi del vostro caso specifico – ma non lasciate che la complessità delle interazioni umane vi rallenti. I veri ricchi, che conoscete, pagano una frazione di tasse rispetto a voi e a me, perché non hanno paura di chiedere aiuto ai loro commercialisti.
Tuttavia, in sintesi: esistono ancora molti incentivi per gli operatori di flotte che vogliono elettrificare le proprie attività.
FONTI | IMMAGINI: Equipment World, Investopedia, Volvo.