
La crisis de la industria automotriz europea es estructural. Los componentes italianos están en riesgo.
La crisis de la industria automotriz europea va mucho más allá de las fluctuaciones del mercado: se trata de una transformación estructural que conlleva riesgos graves, especialmente para la cadena productiva italiana. Según un análisis de Allianz Research, la competencia de los fabricantes chinos, el retraso en la electrificación y el desplazamiento del valor hacia las baterías, la electrónica y el software están cambiando los equilibrios del sector. En Italia, las consecuencias se reflejan principalmente en los componentes, con una caída en las exportaciones, márgenes más reducidos y crecientes dificultades de liquidez.
El avance chino somete a presión a los fabricantes
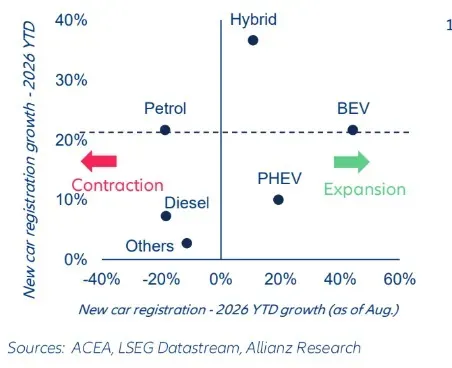
El crecimiento del mercado automovilístico europeo, del 5% desde principios de año hasta agosto según los datos citados por Allianz Research, no es suficiente para describir la situación de salud de la industria. De hecho, detrás de la recuperación en las matriculaciones se está produciendo una transformación competitiva que afecta directamente a los segmentos con mayor contenido tecnológico.
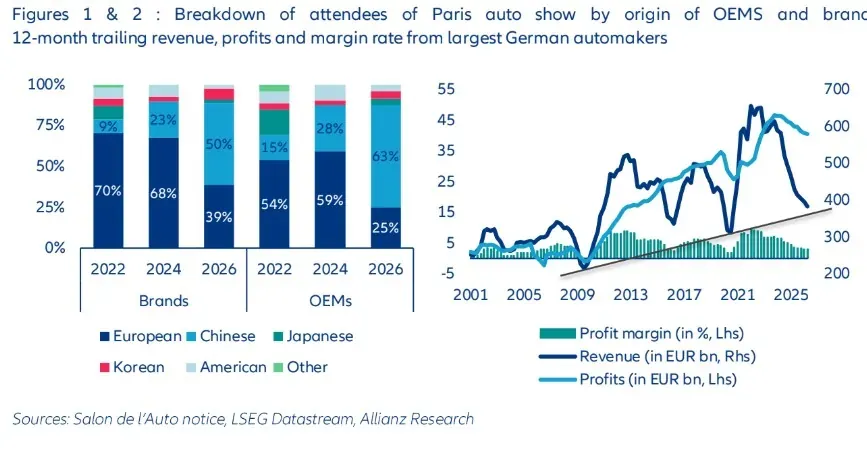
En el Salón del Automóvil de París 2026, las marcas chinas representan el 50% de los expositores, frente al 23% en la edición de 2024. Su cuota de mercado en Europa se sitúa alrededor del 10% de las matriculaciones totales, con una presencia particularmente significativa entre los automóviles eléctricos e híbridos enchufables.
Para los fabricantes europeos el problema no se refiere solo a la competencia por precios. Según el estudio, haber defendido durante mucho tiempo las tecnologías tradicionales sin acelerar lo suficiente la transformación eléctrica y digital corre el riesgo de debilitar la posición de las marcas continentales precisamente en los sectores destinados a redefinir la industria.
Las baterías y el software valen más que la mecánica
El cambio también afecta a la distribución del valor industrial dentro del automóvil. En los modelos tradicionales, el motor y el chasis llegaban a representar hasta el 45% del valor del vehículo. En los automóviles eléctricos, en cambio, las baterías y el software pueden llegar a generar entre el 50% y el 60% del valor total, según Allianz Research.
Se trata de un aspecto que afecta directamente la competitividad europea. La capacidad para desarrollar baterías, electrónica de potencia, semiconductores y software se vuelve tan determinante como la eficiencia de los procesos productivos y la calidad de la mecánica.
El estudio indica que los principales fabricantes alemanes han perdido cuotas de mercado en Europa y China desde 2021. En el mercado europeo, el valor agregado por vehículo habría disminuido entre un 30% y un 45%. Si la tendencia continúa hasta 2030, se estima una erosión adicional de unos 3 mil millones de euros en valor agregado, lo que equivale a cuatro puntos porcentuales de margen EBITDA.
Por lo tanto, para la industria europea el desafío no es simplemente recuperar los volúmenes de producción: se trata de mantener una cuota significativa de las tecnologías y competencias que determinan el valor de los nuevos automóviles.
Italia: la cadena industrial está al borde de una revolución
La situación es especialmente delicada para la cadena industrial italiana, compuesta por más de 2.100 empresas, aproximadamente 168.000 empleados y unos 55 mil millones de euros en facturación. Este sector está estrechamente vinculado a los mercados automotrices europeos: más del 80% de las exportaciones de componentes se dirigen al continente, siendo Alemania, Francia y España los principales destinos comerciales.
La debilidad de la industria alemana se transmite, por lo tanto, también a los proveedores italianos, a través de la reducción de los pedidos y el freno en la producción de piezas y accesorios. A esto se suma la sustitución progresiva de los componentes mecánicos tradicionales por sistemas electrónicos y soluciones software.
Tal como destaca Gianluigi Iacovino, jefe de Credit Assessment MMEA en Allianz Trade, el riesgo para muchas empresas no radica únicamente en la disminución de los volúmenes, sino sobre todo en la erosión del valor añadido. Para mantenerse competitivas, las empresas deben adaptar sus productos y procesos industriales, respaldando inversiones que pueden resultar difíciles de financiar precisamente cuando los márgenes disminuyen.
Más existencias y cobros lentos: la liquidez es el problema
La transformación tecnológica va acompañada de una creciente presión financiera. Según Allianz Research, en los últimos tres años los días medios de almacenamiento de las piezas han aumentado de 63 a 78, mientras que los plazos medios de cobro se han elevado de 85 a 89 días.
El resultado es un empeoramiento del ciclo de conversión de efectivo, que ha pasado de 41 a 50 días. En la práctica, una mayor parte de los recursos financieros de las empresas permanece inmovilizada en las actividades operativas, lo que reduce la disponibilidad de liquidez para inversiones y gestión corriente.
Las existencias más altas también indican una rotación más lenta de los productos y una demanda menos dinámica a lo largo de la cadena de suministro. Mientras tanto, los fabricantes prestan mayor atención a la generación de efectivo y a la rentabilidad, transfiriendo parte de la presión a los proveedores a través de precios, condiciones comerciales y solicitudes de inversión.
La transición eléctrica divide cada vez más a los proveedores
Así, la cadena de suministro se está polarizando. Las empresas ya activas en el área de electrificación, electrónica y software pueden contar con competencias acordes con la transformación en curso. Por su parte, los proveedores más vinculados a las tecnologías tradicionales deben enfrentar un proceso de reconversión industrial y financiera mucho más exigente.
Lo que hace aún más complejo el panorama italiano es la distribución desigual de los automóviles eléctricos en Europa. Según los datos del estudio, los vehículos eléctricos de batería representan el 30 % de las nuevas matrículas en Francia y el 26 % en Alemania, mientras que en Italia su proporción se mantiene por debajo del 10 %.
Esta diferencia limita la velocidad a la que la demanda puede impulsar la transformación industrial en los diferentes países. Para las industrias italianas, la cuestión central se vuelve doble: desarrollar competencias en tecnologías eléctricas y digitales, además de mantener suficiente liquidez para financiar las inversiones. La solidez de la cadena de valor dependerá no solo de la capacidad de producción, sino también de la habilidad para capturar el nuevo valor del automóvil.
LEA también: “Cardinales (UNRAE): el automóvil eléctrico italiano en retroceso. Se necesita una alarma” y vea el VIDEO