
Alemania supera la marca de 212.000 puntos de carga públicos
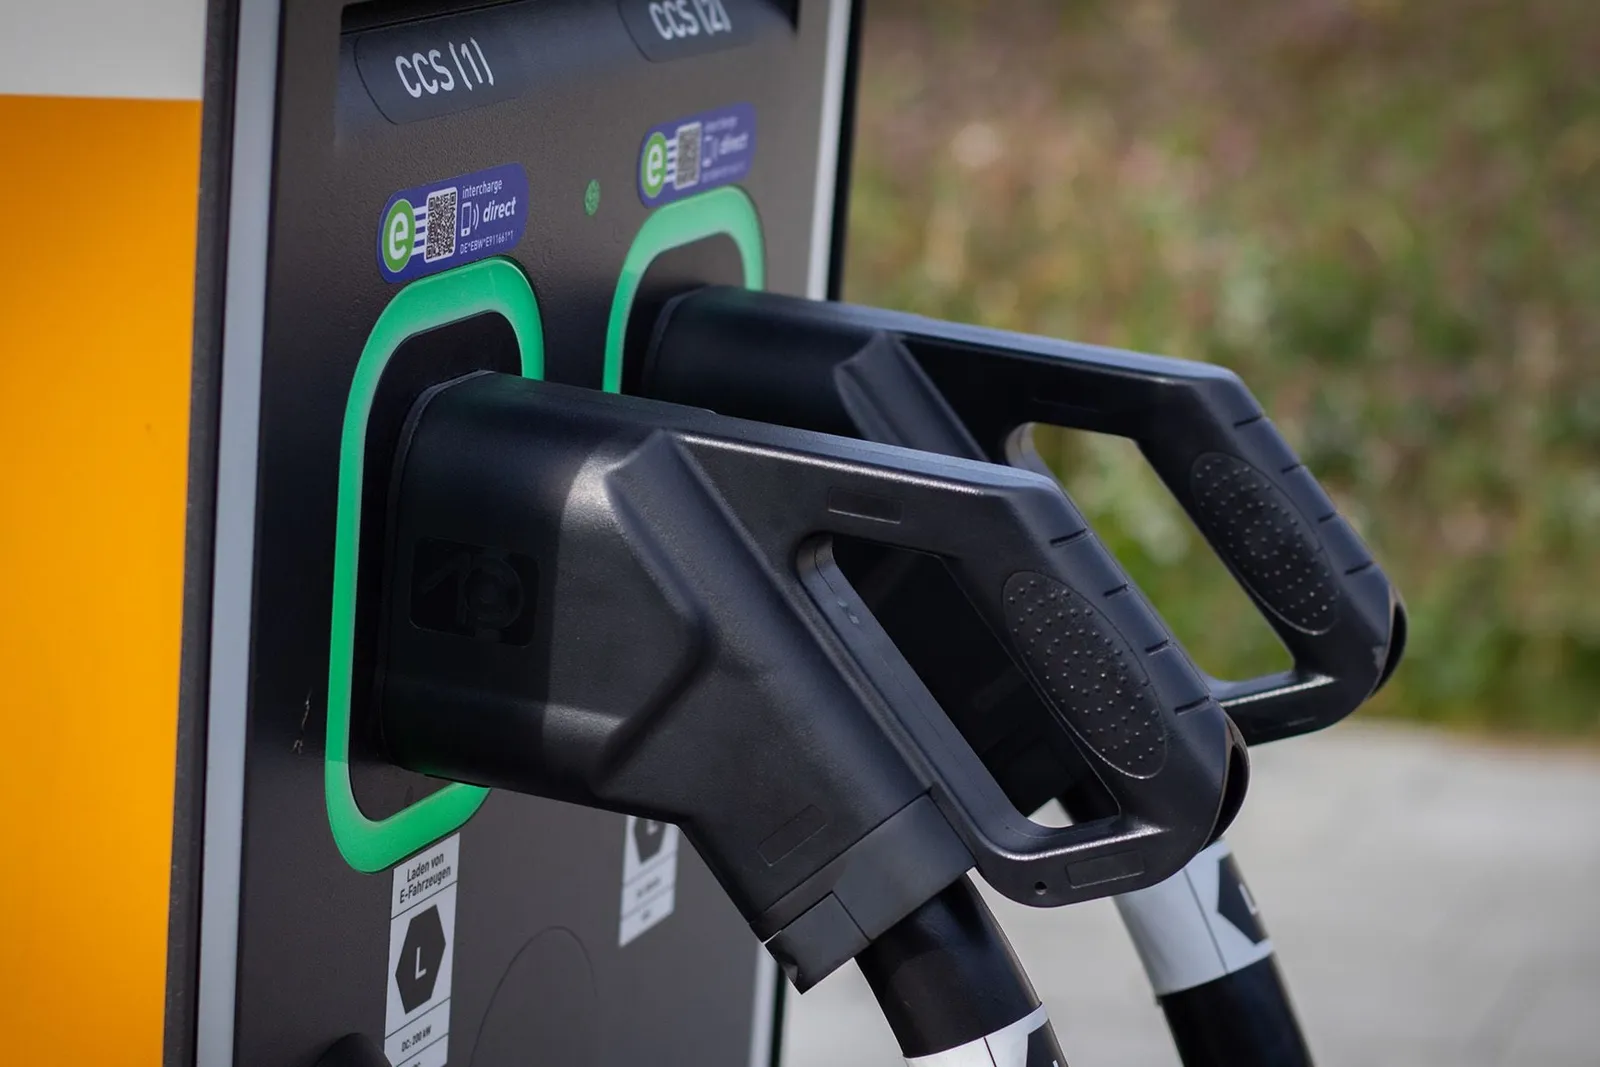
La Bundesnetzagentur ha publicado nuevos datos sobre el desarrollo de la infraestructura de carga pública. A fecha del 1 de agosto de 2026, se registraron en todo el país 212.064 puntos de carga accesibles al público. En comparación con el año anterior, esto representa un aumento de 28.663 puntos de carga, es decir, el 15,6 por ciento.
Frente a la cifra del 1 de julio, que la Bundesnetzagentur indica en su análisis actual como 210.611 puntos de carga, se observa un incremento de 1.453 puntos de carga en el transcurso de un mes. Sin embargo, la cifra real podría cambiar nuevamente posteriormente.
La magnitud con la que la autoridad aumenta posteriormente sus cifras gracias a las actualizaciones proporcionadas por los operadores se puede observar en el mes de abril: ya en junio, la Bundesnetzagentur había corregido la cifra del 1 de abril, pasando de los 200.255 puntos de carga iniciales a 202.118; actualmente, para esa misma fecha indica 204.266 puntos de carga. Por lo tanto, el valor correspondiente a mayo reportado en junio, de 203.951 puntos de carga, probablemente también esté ya desactualizado. Una comparación directa con él no es muy reveladora.
Volviendo a el análisis actual de la Bundesnetzagentur: la cantidad de puntos de carga aumentó en un año de 102.097 a 118.062, lo que representa también un incremento de aproximadamente el 15,6 por ciento. La mayor parte de la infraestructura sigue correspondiendo a puntos de carga normales: al 1 de agosto se registraron 156.399 puntos de carga con una potencia de hasta 22 kW, 16.652 más que un año antes. Esto equivale a un aumento del 11,9 por ciento. La cantidad de puntos de carga rápida con más de 22 kW aumentó en 12.011, llegando a 55.665, lo que representa un incremento mucho más significativo del 27,5 por ciento.
La capacidad de carga instalada sigue creciendo de manera mucho más acusada que el simple número de puntos de carga. En total, la Bundesnetzagentur registra unos 9,22 gigavatios, frente a 7,35 gigavatios en la misma fecha del año anterior. Esto representa un aumento del 25,5 por ciento. Este indicador corresponde a la potencia nominal acumulada de los dispositivos de carga y no a la suma de las capacidades máximas de cada punto de carga individual.
Los puntos de carga rápida de más de 299 kW son los que crecen con mayor rapidez
En cuanto a los puntos de carga normales, sigue dominando la categoría con una potencia entre 15 y 22 kW. Hay 114.589 puntos de carga en esta categoría, lo que representa un aumento del 12,3 por ciento con respecto al año anterior. En la categoría de entre 3,7 y 15 kW, la Bundesnetzagentur cuenta con 38.899 puntos de carga, lo que supone un incremento del 11 por ciento. La categoría de hasta 3,7 kW mantiene una importancia secundaria con 2.911 puntos de carga (+9 %).
En los puntos de carga rápida, la mayor dinámica se observa nuevamente en la categoría de mayor potencia. Los puntos de carga con más de 299 kW aumentaron un 36,4 por ciento en un año, llegando a 19.566 unidades. En la categoría de entre 149 y 299 kW, su número aumentó un 25,1 por ciento, alcanzando las 21.277 unidades. En total, estas dos categorías de potencia suman ahora 40.843 puntos de carga rápida.
También crecen las categorías de menor potencia en corriente continua, aunque con menos intensidad. En el rango de más de 59 y 149 kW se registraron 4.469 puntos de carga, lo que representa un aumento del 28,9 por ciento respecto al año anterior. La categoría de entre 49 y 59 kW alcanzó las 8.583 unidades (+19,6 %), mientras que la categoría de entre 22 y 49 kW aumentó un 6,2 por ciento, llegando a las 1.770 unidades.
North Rhine-Westphalia sigue liderando
En el ranking de los estados federados, Renania del Norte-Westfalia sigue liderando. Al 1 de agosto se registraron allí 41.646 puntos de carga accesibles al público. Le siguen Baviera con 40.421 y Baden-Wurtemberg con 35.791 puntos de carga. Baja Sajonia ocupa el cuarto lugar con 21.075 puntos de carga.
A nivel anual, Renania del Norte-Westfalia registró un aumento del 16,1 por ciento, Baviera del 14,4 por ciento y Baden-Wurtemberg del 13,5 por ciento. El aumento porcentual es especialmente notable en Hamburgo: allí la cantidad de puntos de carga aumentó un 38,6 por ciento, alcanzando las 5.939 unidades. También Mecklemburgo-Pomerania Occidental mostró un crecimiento superior a la media, con un 26,3 por ciento que elevó su cantidad de puntos de carga a 3.285.
Tras la instalación de capacidad de carga, Baviera lidera con unos 1,80 gigavatios, por delante de Renania del Norte-Westfalia con 1,71 gigavatios y Baden-Wurtemberg con 1,22 gigavatios. El orden diferente respecto al ranking de puntos de carga muestra que el número de conexiones por sí solo solo refleja una parte de la oferta de infraestructura.
EnBW lidera el ranking de operadores
Según la Bundesnetzagentur, al 1 de agosto hay 12.914 operadores de instalaciones de carga accesibles al público. Al 1 de junio de 2025 eran 11.669 operadores; en 14 meses, la cifra ha aumentado en 1.245, es decir, un poco más del once por ciento. Por lo tanto, el mercado sigue estando muy fragmentado, aunque unos pocos proveedores grandes suministran una parte considerable de la infraestructura.
Entre los operadores, EnBW mobility+ sigue liderando con creces en cuanto al número de puntos de carga. Al 1 de agosto, la empresa contaba con 12.464 puntos de carga asignados. Le siguen E.ON Drive con 4.942, Tesla con 3.951, EWE Go con 3.595 y BP, que también incluye a Aral, con 3.149 puntos de carga.
En cuanto a la potencia nominal instalada, también lidera EnBW mobility+ con aproximadamente 1,13 gigavatios. Después vienen Tesla Germany con unos 980 MW y BP con aproximadamente 486 MW. En las posiciones siguientes se encuentran Ionity con 461,5 MW y Shell Deutschland con unos 344 MW.