
“Algo está yendo muy, muy mal ahora mismo”: Linda Boll, directora de Fastned, sobre las conexiones a la red como freno en su expansión
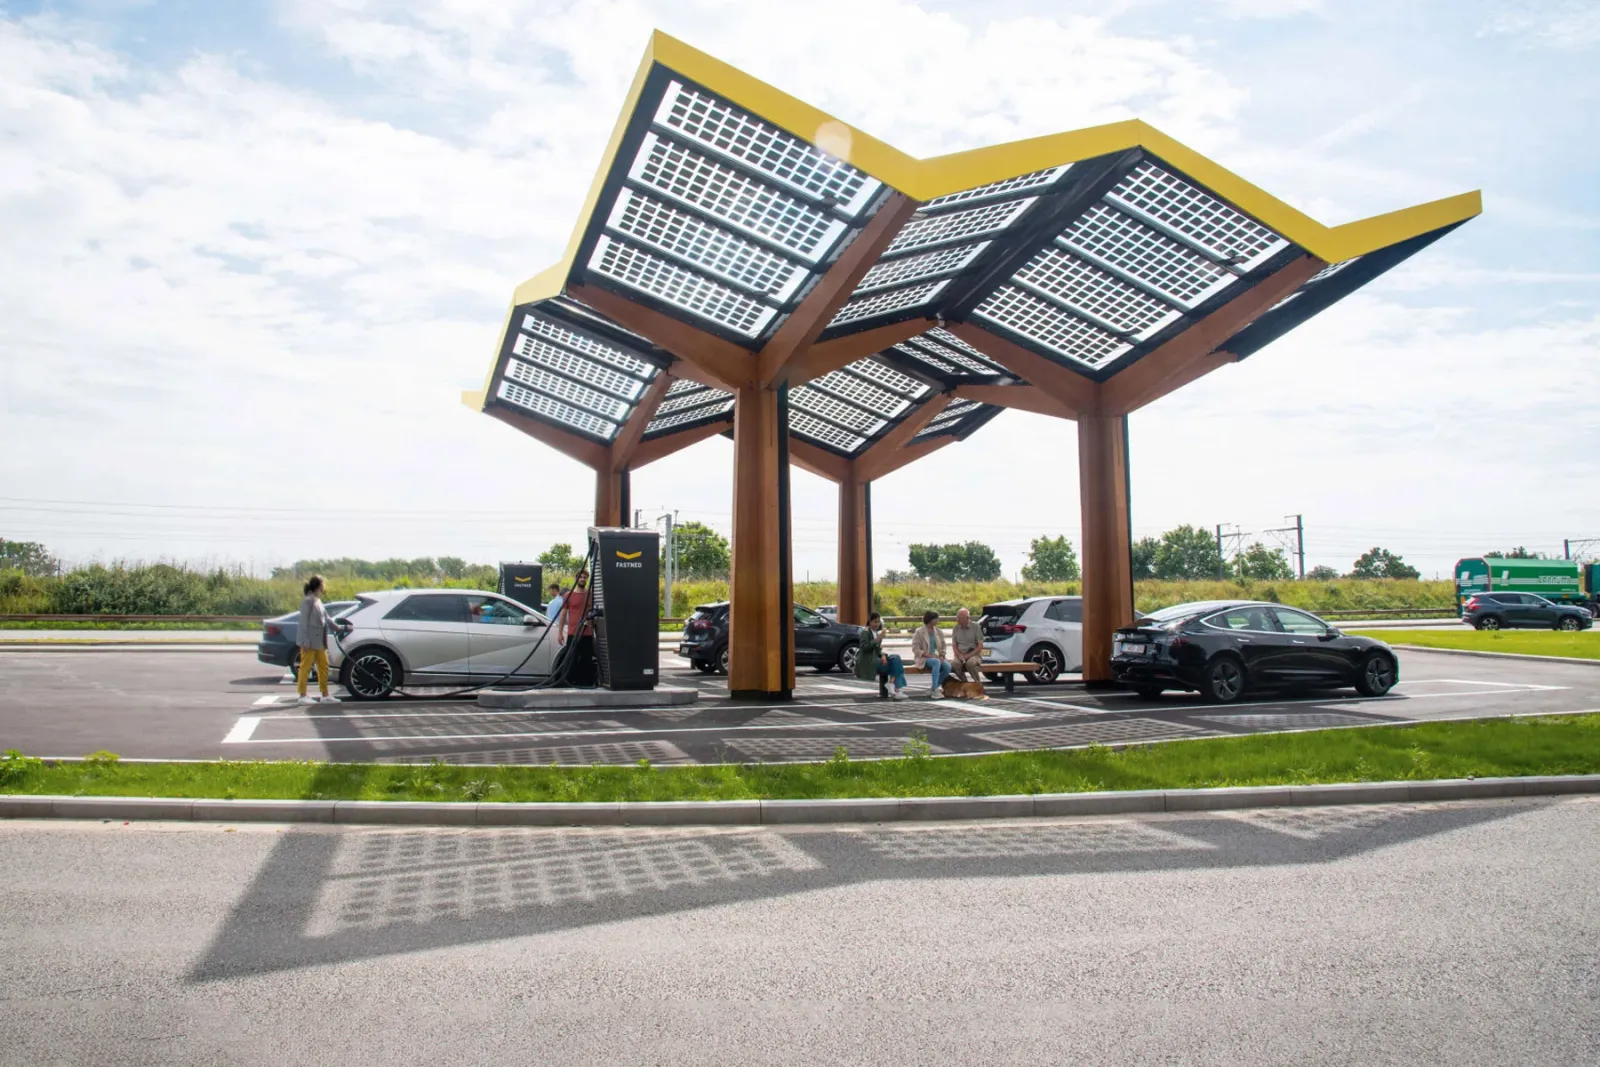
Fastned se cuenta entre los pioneros en la creación de infraestructura de carga rápida en Alemania. Desde su entrada al mercado en 2017, la red de este operador neerlandés ha crecido significativamente, al igual que la competencia y el mercado. Y con ello también las dificultades: los espacios disponibles, las autorizaciones y, sobre todo, las conexiones a la red determinan hoy el ritmo de expansión. Al mismo tiempo, Fastned inició con su demanda contra las prácticas de adjudicación en las estaciones de servicio gestionadas una larga disputa judicial que, inicialmente, también ralentizó en cierta medida su expansión en dichos lugares.
Hablamos con Linda Boll, directora en Alemania, sobre un camino bastante contradictorio: la cuestión de si Fastned ha frenado la expansión en las autopistas o, a largo plazo, ha permitido una competencia justa. En la entrevista también se aborda el papel del estado en la red alemana y si realmente el negocio en Alemania es rentable. Boll explica además por qué las conexiones a la red se han convertido ahora en el mayor riesgo para el crecimiento de Fastned, por qué la empresa prefiere grandes parques de carga en lugar de una acumulación de numerosos CPO, y cómo debería cambiar Fastned para 2030. Para Boll misma también comienza una nueva fase. Más detalles en la entrevista:
Sra. Boll, comenzaré con una tesis algo controvertida: precisamente Fastned, cuya misión es el rápido desarrollo de la infraestructura de carga, ha frenado durante años su instalación en las autopistas alemanas con sus demandas. ¿Qué hay de incorrecto en esta tesis?
> No fue Fastned quien frenó este desarrollo. El gobierno federal ya tuvo la oportunidad hace años de organizar una licitación adecuada para la construcción de infraestructura de carga. Esa oportunidad se desperdició y se eligió otro camino. Nosotros, por nuestra parte, nos hemos esforzado por seguir el camino que consideramos correcto.
>
>
> Tampoco nosotros pensábamos que el proceso duraría cuatro años. Esa nunca fue nuestra intención. Pero al final obtuvimos la razón. Por lo tanto, era evidente que estaba bien oponerse a ese procedimiento.
Fastned llegó a Alemania ya en 2017, muy temprano. En retrospectiva, ¿qué resultó más difícil de lo que se pensaba: los espacios disponibles, las autorizaciones, la conexión a la red o la escasa demanda de aquel entonces?
> En realidad, podría mencionar todo eso. En aquel momento, como referencia principal teníamos a los Países Bajos. Allí el problema de los espacios era mucho menos grave, ya que el gobierno dijo relativamente pronto: Ponemos a disposición del mercado los espacios que tenemos, para que se pueda desarrollar infraestructura de carga en ellos.
>
>
> En Alemania esto fue y sigue siendo más difícil. Los espacios no están disponibles de forma sencilla, sino que tenemos que buscarlos con esfuerzo poco a poco. En cuanto a la red, en Alemania vemos incluso un potencial mayor en algunos casos que, por ejemplo, en los Países Bajos, donde las redes ya están muy sobrecargadas.
>
>
> Actualmente operamos en diez mercados europeos, y cada mercado tiene sus particularidades, ya sea en cuanto a superficie, redes, demanda o competencia. Aprendemos continuamente con cada mercado.
Con Hilden y otras ubicaciones iniciales, Fastned ha demostrado cómo pueden ser los grandes parques HPC. ¿Qué ha aprendido desde entonces sobre la construcción y operación de este tipo de instalaciones?
> Fastned sigue queriendo construir instalaciones a gran escala. Somos una empresa orientada a la escalabilidad. Si ya se prepara el terreno, se colocan cimientos, se construye un techo y se conecta un transformador, la diferencia entre dos y cuatro puestos de carga en el proyecto general ya no es tan grande.
>
>
> Por lo tanto, vemos que vale la pena invertir en una gran infraestructura de carga en las ubicaciones adecuadas. Seguiremos este enfoque e intentaremos ampliar las instalaciones tanto como sea viable.
>
>
> A menudo planificamos desde el principio para la máxima capacidad futura y presentamos las autorizaciones en consecuencia. A veces instalamos primero solo una o dos estaciones y las mejoramos posteriormente. De esta manera evitamos instalar demasiada hardware desde el principio, que podría quedar obsoleto técnicamente en unos años. Este enfoque se ha demostrado eficaz para nosotros y ha sido perfeccionado con el paso de los años.
Fastned ha enfatizado con frecuencia en el pasado que, en realidad, no necesita apoyo estatal para su expansión. Sin embargo, Deutschlandnetz les ha proporcionado ahora una enorme lista de ubicaciones potenciales. ¿Acaso Fastned sí necesitaba al estado para crecer realmente en Alemania?
> Yo lo vería de otra manera. Cuando se publicó la licitación para Deutschlandnetz, se trataba de unas 900 a 1.000 ubicaciones. Eso dejó claro que esta licitación influiría enormemente en el mercado.
>
>
> Por eso surgió para nosotros la pregunta: ¿participamos o existe el riesgo de que otros actores del mercado se apoderen de estas ubicaciones y oportunidades? A largo plazo, habríamos preferido menos intervención estatal. Pero en esta situación estaba claro para nosotros que queríamos participar, porque queremos desempeñar un papel en Alemania.
>
>
> La red en Alemania era tan determinante para el mercado que dijimos: entonces nos unimos a ella y seguiremos aprendiendo en este proceso.
Fastned sigue expandiéndose significativamente, pero financia este crecimiento también con capital externo. ¿Es el negocio en Alemania actualmente rentable por sí mismo o Fastned aún depende de que los inversores financien su crecimiento futuro?
> Fastned considera el negocio en todos los mercados. Actualmente operamos en diez países. Es evidente que los mercados más establecidos, como los Países Bajos o Bélgica, ayudan inicialmente a los mercados más recientes.
>
>
> En absoluto es nuestro objetivo tener ya hoy un negocio rentable por sí mismo en Italia y, al mismo tiempo, uno completamente independiente y rentable en Alemania. Los mercados se apoyan mutuamente.
>
>
> Sin embargo, si miro Alemania por separado, ya no estamos tan lejos de que se convierta en un negocio rentable allí, y así será.
¿Significa eso que algunas ubicaciones en Alemania ya son rentables hoy en día?
> Lo analizamos a nivel de red. Actualmente contamos con unas 70 ubicaciones en Alemania, y naturalmente algunas tienen un mejor rendimiento que otras. Pero nuestro objetivo es construir una red.
>
>
> Me gusta compararlo con un bosque: allí hay árboles grandes que proporcionan sombra y energía para el resto. Pero el bosque tampoco funcionaría sin los arbustos más pequeños y la maleza. Eso no hace que estas partes sean menos importantes. De la misma manera, consideramos nuestra red de tiendas. Y a este nivel de red, estamos en un camino muy bueno.
Hasta ahora cuentan con una amplia lista de ubicaciones adicionales en proyecto. ¿Qué es lo que actualmente ralentiza más su implementación?
> En este momento, el tema de las conexiones a la red nos ocupa mucho tiempo. En Alemania existen más de 850 operadores de redes de distribución diferentes, cada uno con sus propias condiciones de conexión. Como sector, llevamos tiempo señalando que esta diversidad no nos ayuda a escalar.
>
>
> En las últimas semanas, la situación, desde nuestro punto de vista, se ha agravado aún más. Algunos operadores de redes de distribución están introduciendo nuevos procedimientos para las conexiones. En algunos casos, se plantea que una solicitud de conexión solo pueda presentarse una vez al año. Cuando surgen tales procedimientos, podemos perder rápidamente entre un año y medio y dos años en la expansión.
>
>
> La idea de gestionar mejor los cuellos de botella en la red y evitar el bloqueo de capacidades es, en principio, comprensible. Sin embargo, se vuelve problemático cuando los proyectos se priorizan, por ejemplo, según el nivel de madurez que ya hayan alcanzado. Si un permiso de construcción existente conduce a una mayor prioridad, eso no se ajusta a nuestros procesos de planificación. Nosotros no solicitamos un permiso de construcción antes de saber si realmente tenemos alguna posibilidad realista de conectarnos a la red.
>
>
> Actualmente, esto avanza en parte en la dirección equivocada y, además, varía mucho entre los diferentes operadores de red. Eso nos causa gran preocupación.
>
>
> Una mayor estandarización y digitalización serían de gran ayuda. También necesitamos más transparencia sobre el estado de las redes. Si desde el principio supiéramos que en un lugar determinado existe un cuello de botella, podríamos planificar en consecuencia. Hoy en día, a menudo solo obtenemos esta información a través de la solicitud de conexión a la red.
>
>
> Además, la búsqueda de espacios sigue siendo un tema importante, especialmente en las ciudades. Dependemos de que los municipios pongan sus espacios a disposición del mercado y no los asignen automáticamente directamente a las empresas municipales de servicios. La competencia también ayuda en este caso.
>
>
> En cuanto a las autorizaciones, por el contrario veo avances. Llevo haciendo esto ya seis años y tengo la impresión de que tanto el sector como las autoridades comprenden mejor qué es lo que realmente construimos. Una estación de carga no es una gasolinera tradicional y, desde el punto de vista regulatorio, no debería tratarse necesariamente de la misma manera.
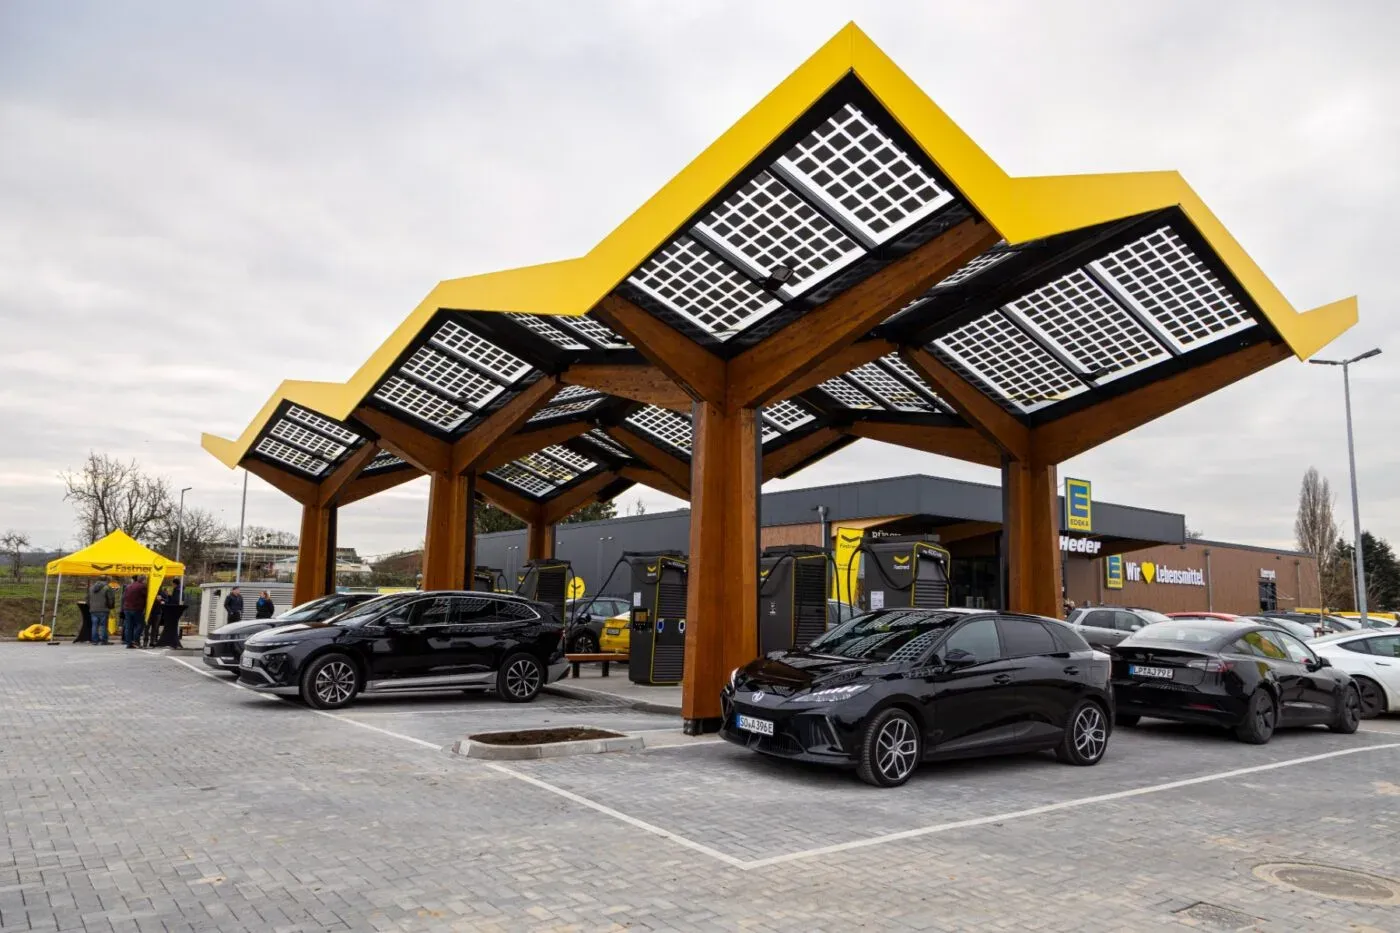
Imagen: Fastned
- 1/6
- 2/6
- 3/6
- 4/6
- 5/6
- 6/6
Existen operadores de red que consideran la infraestructura de carga, junto con la generación de calor, como parte esencial del servicio público y quieren otorgarle prioridad al conectarla a la red. ¿Sería ese un enfoque sensato?
> Eso sería sin duda un buen enfoque, ya que con ello se podría establecer una priorización. De todos modos, me sorprende que esta cuestión siga discutiéndose de forma tan fundamental.
>
>
> En el debate público se repite una y otra vez que la falta de infraestructura de carga podría frenar el desarrollo de la movilidad eléctrica. Las gasolineras se han considerado durante mucho tiempo como parte de los servicios esenciales. ¿Por qué debería ser diferente con la infraestructura de carga?
>
>
> En general, todo lo que unifica los procesos nos ayuda. Hoy en día a veces tenemos que averiguar de forma muy laboriosa, con cada operador de red por separado, cómo funcionan los procedimientos correspondientes. Además, necesitamos mucha más transparencia sobre las capacidades de la red disponibles.
Al mismo tiempo, la competencia aumenta de forma visible. En algunas ubicaciones ahora hay varios grandes proveedores de carga uno al lado del otro. ¿Acabará decidiendo únicamente el precio dónde cargará el cliente?
> Vemos este desarrollo de manera más crítica. Ya existen ubicaciones con cinco o seis CPOs uno junto al otro. Nos hemos abstenido conscientemente de participar en proyectos de este tipo y probablemente lo haremos igual en el futuro.
>
>
> Si la competencia se define exclusivamente por el precio, los operadores invierten con cautela. Quien invierte con prudencia construye un estándar mínimo en lugar de la mejor calidad posible.
>
>
> Por eso invertimos conscientemente en nuestras ubicaciones: en más espacio, conceptos de paso, cobertizos y, ahora también, en kioscos. Fastned debe seguir representando esta experiencia integral en el futuro.
>
>
> En un mundo ideal, en cada ubicación hay un operador que asume la responsabilidad del servicio de carga y debe convencer con todo su concepto. Así es como lo vemos, por ejemplo, en Francia o Bélgica. Si un servicio no me convence, voy a la próxima área de descanso y allí encuentro otro proveedor con un concepto diferente.
>
>
> Consideramos que esta competencia basada en el conjunto del servicio es más valiosa que tener seis operadores en la misma zona que se diferencian principalmente por el precio.
Hablando de precios: este verano hubo muchas promociones y tarifas variables. ¿Deben los clientes acostumbrarse a un mercado de carga extremadamente dinámico?
> Cuanto mayor sea la competencia y cuantos más proveedores ingresen al mercado, habrá más ofertas. La competencia también llevará a precios más bajos; ya lo estamos viendo.
>
>
> Al mismo tiempo, muchas empresas todavía están probando diferentes modelos en la actualidad. El mercado se desarrolla con una velocidad enorme y llegan muchos nuevos clientes. Estos tienen expectativas completamente diferentes y poco interés en poseer diez tarjetas de carga y cinco aplicaciones distintas.
>
>
> Por lo tanto, nuestra tarea como sector será también no asustar a estas personas con una gran variedad de tarifas y promociones. Debemos darles la seguridad de que la movilidad eléctrica funciona sin problemas en la vida cotidiana.
En particular, los precios de tipo ad-hoc y roaming siguen recibiendo mucha crítica. ¿Qué opina usted sobre esta discusión?
> Respondo explícitamente desde la perspectiva de Fastned. Invertimos sumas considerables en nuestra infraestructura de carga, en torno a 1 a 1,5 millones de euros por ubicación. Nuestro objetivo es ofrecer una carga muy rápida y una experiencia general correspondiente. Por supuesto, también tenemos interés en poder determinar nosotros mismos el precio de este servicio.
>
>
> Al mismo tiempo, en Alemania contamos con un sistema de roaming muy desarrollado. Esto asegura que más personas tengan acceso a más puntos de carga.
>
>
> Lo que nos preocupa es la cuestión de la transparencia con los clientes: ¿cómo se explica a alguien que paga un precio diferente por exactamente la misma cantidad de electricidad en la misma estación, dependiendo del método de pago elegido? Es difícil de comprender.
>
>
> Como sector, debemos abordar este problema. En Fastned, los proveedores de servicios de movilidad reciben, en principio, el mismo precio que pagaría un cliente directo. Aun así, todo el sistema sigue siendo complejo. Tampoco tengo una respuesta perfecta para ello.
Echemos un vistazo al año 2030: ¿cómo habrá cambiado Fastned en Alemania para entonces? Más autopistas, más ciudades, parques de carga más grandes… ¿o incluso nuevos modelos de negocio?
> En primer lugar, queremos seguir creciendo. Alemania es sin duda uno de nuestros mercados clave. Hemos venido para quedarnos.
>
>
> Por supuesto, espero que en el futuro nos vean aún más a menudo en las autopistas. Aquí será decisivo cómo evolucionen los áreas de servicio gestionados. La licitación anunciada para la infraestructura de carga en autopistas debe llevarse a cabo ahora. Cada mes adicional de retraso ya no es justificable para los conductores.
>
>
> Al mismo tiempo, queremos expandirnos más en las ciudades. Para ello debemos desarrollar aún más nuestro concepto. Además de nuestros techos ya conocidos, existen otras soluciones como nuestras Wings para situaciones típicas de estacionamiento. Estamos creando otros conceptos que se adapten mejor al entorno urbano.
>
>
> Además, experimentamos, por ejemplo, con quioscos. Todo lo que mejore aún más la experiencia del cliente y haga que nuestras ubicaciones sean más atractivas es de interés para nosotros.
>
>
> Sin embargo, nuestro principio fundamental no cambiará. Hasta ahora hemos tenido buenos resultados con él y muchas de nuestras suposiciones se han confirmado. Por lo tanto, habrá sobre todo más establecimientos Fastned.
Fastned seguirá expandiéndose también durante su permiso por maternidad o paternidad. ¿Cuál sería la noticia más maravillosa sobre Fastned Alemania que podría leer en ese tiempo?
> Si soy realista, no creo que se tome una decisión respecto a las estaciones de servicio en autopistas gestionadas durante mi ausencia, incluso si hay una licitación.
>
>
> Pero me encantaría mucho que, a lo largo del próximo año, hubiera una licitación basada en concesiones para la infraestructura de carga en las estaciones de servicio gestionadas, y que luego se pudiera leer en una oración secundaria: Fastned se ha esforzado por ello, y ahora finalmente existe esta licitación.
>
>
> Para mí, lo más interesante sería saber cómo está estructurada esta licitación. ¿Pueden los operadores demostrar en ella cómo pretenden satisfacer las necesidades de los clientes y convencer con su concepto? ¿O se establecerán de nuevo reglas muy detalladas que exijan que todo tenga el mismo aspecto en todas partes? En esos detalles se decide al final mucho.
¿Podemos concluir de esto que Fastned participaría en una licitación de este tipo?
> Estas son precisamente las preguntas que se están discutiendo en este momento. Tenemos ideas muy concretas sobre cómo debería ser una licitación de este tipo para que sea atractiva, no solo para Fastned, sino en general para buenos CPOs.
>
>
> Si la licitación se diseña de manera adecuada, por supuesto participaremos. Fue precisamente por eso que planteamos el tema y emprendimos la vía legal: para que al final haya una competencia justa por estas ubicaciones.
Muchas gracias por la conversación, señora Boll.