
Die Krise der europäischen Automobilindustrie ist strukturell. Italienische Komponenten sind gefährdet.
Die Krise der europäischen Automobilindustrie geht weit über Markt Schwankungen hinaus: Es handelt sich um eine strukturelle Veränderung, die insbesondere für die italienische Wertschöpfungskette erhebliche Risiken mit sich bringt. Laut einer Analyse von Allianz Research verändern der Wettbewerb durch chinesische Hersteller, die Verzögerung bei der Elektrifizierung sowie der Übergang des Wertes zu Batterien, Elektronik und Software die Kräfteverhältnisse in der Branche. In Italien zeigen sich die Folgen vor allem bei den Zulieferern, mit rückläufigen Exporten, geringeren Gewinnen und wachsenden Liquiditätsproblemen.
Der Vormarsch Chinas setzt die Hersteller unter Druck
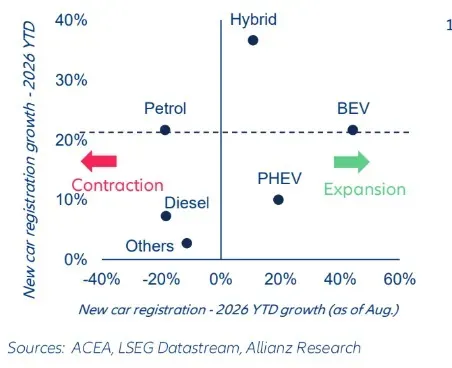
Liegt das Wachstum des europäischen Automobilmarktes laut den von Allianz Research zitierten Daten seit Anfang des Jahres bis August bei 5 %, reicht das nicht aus, um den Gesundheitszustand der Branche zu beschreiben. Hinter der Erholung der Zulassungen vollzieht sich nämlich eine wettbewerbsbedingte Veränderung, die direkt die technologisch anspruchsvolleren Segmente betrifft.
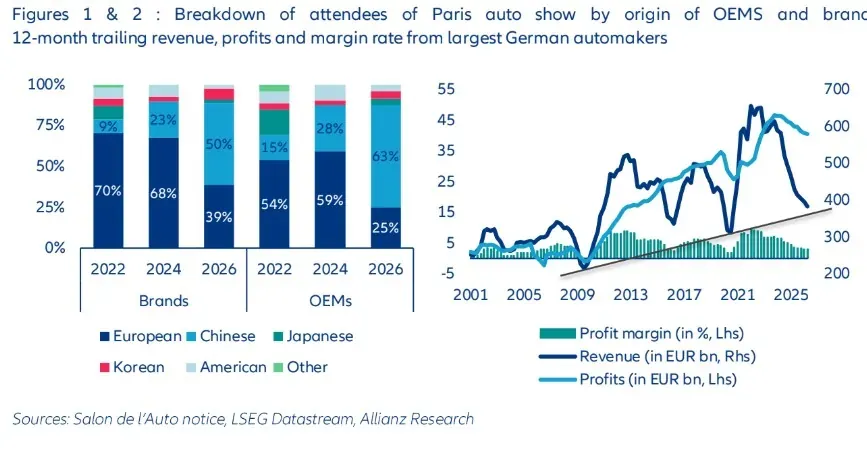
Beim Autosalon von Paris 2026 machen chinesische Marken 50 % der Aussteller aus, gegenüber 23 % bei der Ausgabe von 2024. Ihr Marktanteil in Europa liegt bei etwa 10 % der Gesamtzulassungen, wobei sie insbesondere bei Elektro- und Plug-in-Hybridfahrzeugen eine besonders bedeutende Präsenz haben.
Für europäische Hersteller betrifft das Problem nicht nur den Preiskonkurrenzdruck. Laut der Studie könnte das langjährige Schützen traditioneller Technologien ohne ausreichende Beschleunigung bei der Elektrifizierung und Digitalisierung dazu führen, dass die Position der kontinentalen Marken gerade in den Bereichen geschwächt wird, die die Branche neu definieren werden.
Batterien und Software sind wertvoller als Mechanik
Die Veränderung betrifft auch die Verteilung des industriellen Wertes innerhalb des Autos. In traditionellen Modellen machten Motor und Chassis bis zu 45 Prozent des Fahrzeugwerts aus. In Elektroautos hingegen können Batterien und Software laut Allianz Research bis zu 50 Prozent bis 60 Prozent des Gesamtwertes ausmachen.
Es handelt sich um einen Aspekt, der die Wettbewerbsfähigkeit Europas direkt betrifft. Die Fähigkeit, Batterien, Leistungselektronik, Halbleiter und Software zu entwickeln, wird genauso entscheidend wie die Effizienz der Produktionsprozesse und die Qualität der Mechanik.
Laut der Studie haben die wichtigsten deutschen Automobilhersteller seit 2021 Marktanteile in Europa und China verloren. Auf dem europäischen Markt soll der Mehrwert pro Fahrzeug um 30 Prozent bis 45 Prozent zurückgegangen sein. Sollte sich dieser Trend bis 2030 fortsetzen, würde eine weitere geschätzte Erosion von etwa 3 Milliarden Euro an Mehrwert eintreten, was vier Prozentpunkten an EBITDA-Marge entsprechen würde.
Für die europäische Industrie besteht daher die Herausforderung nicht nur darin, die Produktionsmengen wiederherzustellen, sondern auch einen bedeutenden Anteil an den Technologien und Kompetenzen zu bewahren, die den Wert neuer Autos bestimmen.
Italien: Die Automobilindustrie balanciert auf dem Grat einer Revolution
Die Situation ist für die italienische Automobilindustrie besonders angespannt – sie umfasst mehr als 2.100 Unternehmen, rund 168.000 Beschäftigte sowie einen Umsatz von über 55 Milliarden Euro. Dieser Sektor ist eng mit den europäischen Automobilmärkten verbunden: Mehr als 80 Prozent der Exporte von Autozuliefern gehen nach Europa, wobei Deutschland, Frankreich und Spanien zu den wichtigsten Absatzmärkten gehören.
Die Schwäche der deutschen Industrie wirkt sich somit auch auf italienische Lieferanten aus, durch rückgehende Bestellungen sowie eine Verlangsamung der Produktion von Bauteilen und Zubehör. Hinzu kommt der schrittweise Ersatz traditioneller mechanischer Komponenten durch elektronische Systeme und Softwarelösungen.
Wie Gianluigi Iacovino, Leiter von Credit Assessment MMEA bei Allianz Trade, betont, besteht das Risiko für viele Unternehmen nicht nur in einem Rückgang des Umsatzvolumens, sondern vor allem in der Erosion des Mehrwerts. Um wettbewerbsfähig zu bleiben, müssen Unternehmen ihre Produkte und industriellen Prozesse anpassen und Investitionen tätigen, die gerade in Zeiten schrumpfender Gewinne schwer zu finanzieren sind.
Mehr Lagerbestände und langsame Einnahmen: Die Liquidität ist das Problem
Die technologische Transformation geht mit zunehmendem finanziellen Druck einher. Laut Allianz Research sind die durchschnittlichen Lagerzeiten für Komponenten in den letzten drei Jahren von 63 auf 78 Tage gestiegen, während die durchschnittlichen Fälligkeitszeiten von 85 auf 89 Tage anstiegen.
Das Ergebnis ist eine Verschlechterung des Cash-Conversion-Cycles, der von 41 auf 50 Tage anstieg. Praktisch bleibt ein größerer Anteil der finanziellen Ressourcen der Unternehmen in den operativen Aktivitäten gebunden, wodurch die Liquidität für Investitionen und den laufenden Betrieb eingeschränkt wird.
Höhere Bestände deuten zudem auf eine langsamere Umlaufgeschwindigkeit der Produkte sowie auf eine weniger dynamische Nachfrage entlang der Wertschöpfungskette hin. Gleichzeitig richten die Hersteller mehr Aufmerksamkeit auf die Cashflow-Generierung und Rentabilität und übertragen einen Teil des Drucks auf die Lieferanten durch Preise, Verkaufsbedingungen und Investitionsanforderungen.
Der Übergang zu Elektrofahrzeugen spaltet die Lieferanten immer mehr
Die Wertschöpfungskette polarisiert sich somit. Unternehmen, die bereits in der Elektrifizierung, Elektronik und Software tätig sind, verfügen über Kompetenzen, die mit der laufenden Transformation übereinstimmen. Lieferanten hingegen, die stärker an traditionellen Technologien gebunden sind, müssen einen anspruchsvolleren Prozess der industriellen und finanziellen Umstrukturierung durchlaufen.
Was das italienische Bild noch komplizierter macht, ist die ungleichmäßige Verbreitung von Elektrofahrzeugen in Europa. Laut den in der Studie angegebenen Daten machen Batterieelektrofahrzeuge 30 % der neuen Zulassungen in Frankreich und 26 % in Deutschland aus, während in Italien dieser Anteil unter 10 % liegt.
Dieser Unterschied begrenzt die Geschwindigkeit, mit der die Nachfrage die industrielle Transformation in den verschiedenen Ländern vorantreiben kann. Für italienische Zulieferer wird die zentrale Frage daher doppelt: Fähigkeiten in elektrischen und digitalen Technologien zu entwickeln sowie ausreichend Liquidität zu bewahren, um Investitionen zu finanzieren. Die Stabilität der Lieferkette hängt nicht nur von der Fähigkeit zur Produktion ab, sondern auch davon, inwieweit neuer Wert für das Automobil geschaffen werden kann.
LIES AUCH: „Cardinali (UNRAE): Italiens Elektroauto fährt rückwärts. Ein Wecker ist notwendig“ und schau dir das VIDEO an