
Das „Elefanten im Raum“-Problem der Elektroautos weltweit wächst: Ohne eine Lösung wird es unmöglich sein, dieses Problem zu bewältigen.
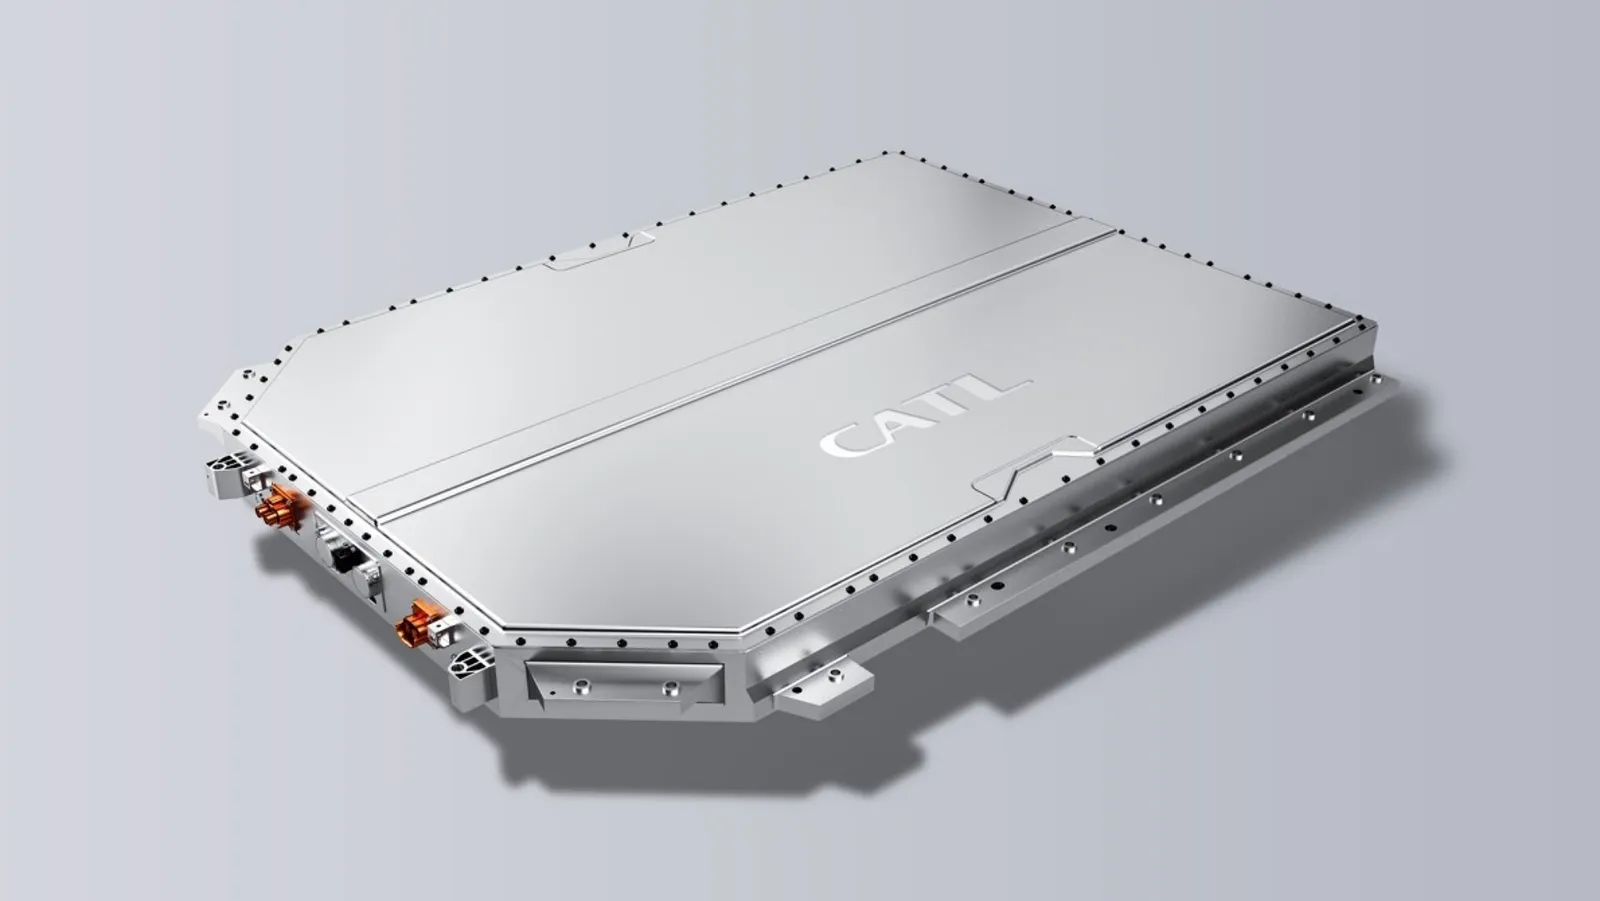
Der Wettlauf um die Vorherrschaft im Bereich der Elektrofahrzeuge entscheidet sich nicht nur in den Automobilfabriken. Einer der teuersten und strategisch wichtigsten Komponenten jedes elektrifizierten Fahrzeugs – die Batterie – liegt zunehmend in den Händen chinesischer Hersteller, sodass ihr Anteil am Weltmarkt im Jahr 2026 erneut stark zugenommen hat.
Die von SNE Research zwischen Januar und August gesammelten Daten zeigen, dass sieben chinesische Unternehmen bereits zu den zehn größten Lieferanten der Welt gehören und gemeinsam 73,3 % des Marktes ausmachen – das sind 3,6 Prozentpunkte mehr als im Vorjahr. Der Unterschied ist in den oberen Rängen noch deutlicher zu erkennen, wo CATL und BYD allein mehr als die Hälfte aller in Elektrofahrzeugen installierten Batterien stellen.
Zwei Hersteller besitzen mehr als die Hälfte des Marktes
Der weltweite Markt bewegte zwischen Januar und August etwa 844,2 GWh an Kapazität – das sind 19,7 % mehr als im gleichen Zeitraum des Jahres 2025 – und umfasst dabei die Batterien, die in Elektroautos, Plug-in-Hybriden sowie herkömmlichen Hybriden verwendet werden. Das Wachstumstempo bleibt hoch, wobei der Anstieg im August bei 14,3 % lag, was unter dem im Juli verzeichneten Wert liegt.
CATL bleibt mit 333 GWh installierter Kapazität und einem Marktanteil von 39,4 % deutlich vor den Konkurrenten, nachdem es seinen Umsatz in nur einem Jahr um 25,2 % gesteigert hat. BYD belegt den zweiten Platz mit 127,9 GWh und einem Marktanteil von 15,1 %, sodass die beiden Unternehmen gemeinsam 54,6 % der weltweiten Nachfrage abdecken – obwohl BYD im Vergleich zu 17,1 % im gleichen Zeitraum des Jahres 2025 an Bedeutung verloren hat.
Das Wachstum in China geht weit über CATL und BYD hinaus
Der Hauptunterschied zu anderen Märkten besteht darin, dass China nicht ausschließlich von seinen beiden großen Herstellern abhängt. CALB erreicht bereits 44,4 GWh und wächst um 32,6 %, Gotion High-tech kommt auf 41,5 GWh nach einem Anstieg von 47,1 % und Eve Energy liegt bei 29,5 GWh mit einem Zuwachs von 53,9 %, während Svolt 22 GWh erreicht und weiterhin seine internationale Präsenz ausbaut.
Der stärkste Wachstumsschub unter den Top 10 gehört jedoch Rept Battero, das seinen Umfang innerhalb eines Jahres praktisch verdoppelt hat und nun 20,3 GWh erreicht sowie seinen Weltanteil auf 2,4 % erhöht hat. Das gemeinsame Ergebnis dieser Unternehmen erklärt, warum der Anteil der sieben chinesischen Hersteller unter den zehn besten in nur zwölf Monaten von 69,7 % auf 73,3 % gestiegen ist.
Südkorea und Japan verlieren Marktanteile, während China voranschreitet
Außerhalb Chinas ist die Situation deutlich weniger günstig. LG Energy Solution behält mit 68,3 GWh den dritten Platz, doch sein Anteil sinkt trotz leichtem Wachstum von 9,6 % auf 8,1 %. Panasonic hingegen erzeugt 29,7 GWh und verringert seinen Anteil von 4,1 % auf 3,5 %. SK On ist das einzige Unternehmen aus den Top 10, dessen Produktionsvolumen direkt zurückgeht – mit einem jährlichen Rückgang von 14,5 %.
Diese Entwicklung führt zu einem zunehmend konzentrierten Markt um die chinesische Industrie – sowohl aufgrund der Größe von CATL und BYD als auch wegen des Fortschritts ihrer Konkurrenten. Während die sieben chinesischen Unternehmen aus den Top 10 zusammen 73,3 % des Marktes ausmachen, haben die drei südkoreanischen Hersteller im Ranking ihren gemeinsamen Anteil auf 12,7 % reduziert. Dieser Unterschied zeigt, wie sehr sich der Abstand zwischen den beiden Blöcken im vergangenen Jahr vergrößert hat.