
小鹏汽车在2026年第二季度的营收为197.4亿元人民币。Dogotix机器人业务则获得了9亿美元融资,并有了自己的估值。
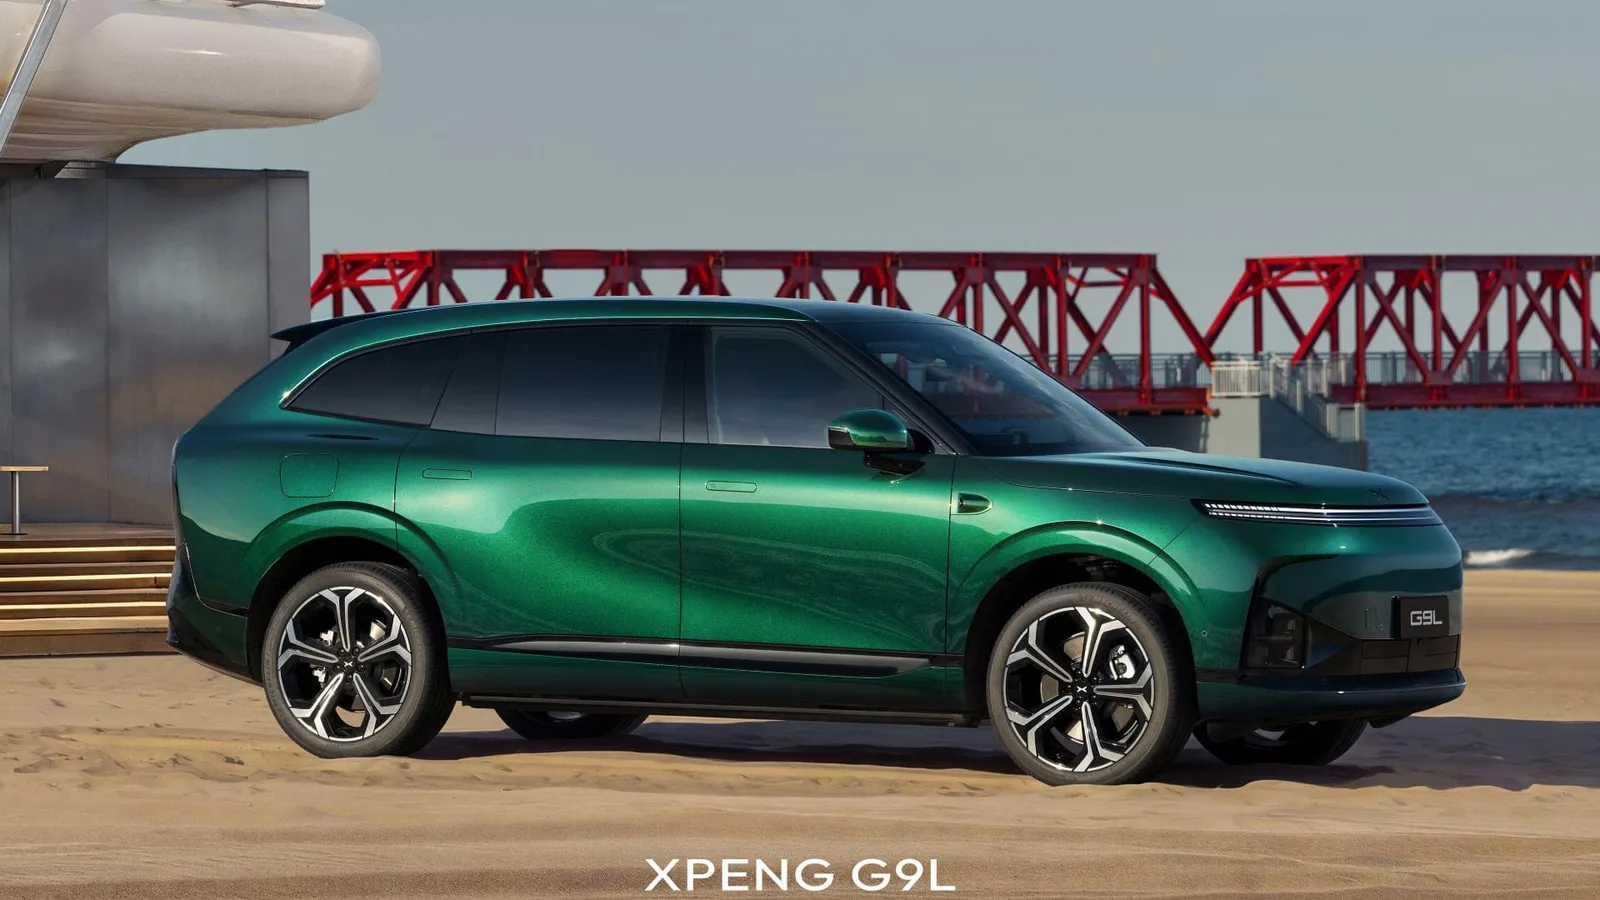
小鹏汽车2026年第二季度的营收为197.4亿元人民币,按汇率和换算方式不同,约合25亿至29亿欧元/美元。与此同时,该公司还分出了机器人业务Dogotix,该业务在63亿美元的投资轮估值下已筹集超过9亿美元。
目录
显示
隐藏
对一家电动汽车制造商而言,这比季度业绩本身更为重要。从表面上看,小鹏越来越不像一家普通的电动汽车制造商,而更像是一家希望同时通过汽车、软件和机器人业务盈利的集团。只不过,这种转型的代价已经显现。
小鹏汽车的业绩:营收上升,亏损也在增加
2026年第二季度,小鹏汽车交付了103,295辆汽车。这一数字与上一年基本持平,当时为103,181辆,但远高于2026年表现较差的第一季度,当时交付量为62,682辆。
这样的增长势头看似不错,但仍需保持理性。由于春节因素,中国市场的第一季度往往表现较弱,而且年初电动汽车补贴削减也对市场造成了冲击。仅从第一季度的复苏情况还无法判断小鹏汽车已重回强劲增长轨道。
该集团的营收为197.4亿元人民币,同比增长8.0%,环比增长51.5%。其中汽车销售带来的收入为170.5亿元人民币,仅比上一年高出1.0%。这里就暴露出了问题——汽车交付量同比停滞不前,汽车业务带来的营收也几乎没有变化。
利润方面的情况更为有趣。整个集团的毛利润率从去年的17.3%上升至20.7%,听起来不错。但汽车本身的利润率却从14.3%下降到12.1%。小鹏将此归因于车型代际更替以及产品更新带来的更高成本。这一解释虽有一定合理性,但对股东而言意味着汽车业务目前的盈利能力并未达到应有的水平。
从净利润来看,该公司依然处于亏损状态。本季度的净亏损为13.4亿元人民币,而去年同期为4.8亿元人民币。按非GAAP标准计算,则为12.4亿元人民币。由此可见,公司的最终盈利状况并未出现改善。营销、销售网络建设以及经销商佣金等成本都在上升,此外还有研发费用需要考虑。
研发支出增长了32.1%,达到29.1亿元人民币,而销售、一般及行政费用则上升了15.2%,达到25.0亿元人民币。这些数字绝非小数。小鹏汽车正在同时投入资金用于研发新车、自有AI系统、自动驾驶技术以及类人机器人。目标虽宏大,但成本不会低。
截至6月底,该公司拥有404.8亿元人民币的现金、现金等价物、存款及短期投资。这虽不能提供无限保障,但也算是一层缓冲。
大众汽车带来的利润贡献超过汽车销售本身
这份报告中最引人注目的部分其实与汽车业务无关。服务及其他业务的收入同比增长93.9%,达到27.0亿元人民币。该业务领域的利润率高达75.1%,而去年同期仅为53.6%。
这一成果主要得益于与大众汽车的技术合作。德国人在小鹏中持有约5%的股份,并将其技术应用于面向中国市场的汽车研发。其中就包括基于小鹏Edward平台打造的大众ID.UNYX 08,以及其他采用双方共同开发的CEA电子架构的车型。
简而言之,如今小鹏不仅通过销售自家汽车盈利,还通过向更大的合作伙伴出售技术知识获利。正是这一点提升了整个集团的利润空间。对小鹏而言,这是好消息,因为它证明了技术具有实际价值。对于欧洲的消费者来说,这也意味着这家中国制造商已不再仅仅是特斯拉或大众的廉价替代品牌,而开始成为大众汽车的技术供应商。
与此同时,该公司正在筹备更多车型。其中最重要的当属Mona L03,它被定位为面向欧洲大众市场的电动车型。预计的起售价为35,600欧元。以如今的欧洲市场标准来看这个价格还算合理,但只有真正上市并了解其实际配置后,才能判断它是否真能成为Model Y以及中国比亚迪品牌的竞争对手,还是又一款“报价虚高的汽车”。
Dogotix与IRON机器人:小鹏欲在人形机器人领域复制其汽车业务策略
在公布财务业绩的同时,小鹏还宣布为其机器人业务开展大规模融资。Dogotix公司已筹集超过9亿美元,此轮融资后的企业估值高达63亿美元。这有望成为中国具身AI领域规模最大的单轮私人融资纪录。
该交易的架构相当明确。约6亿美元来自外部资本,包括IDG Capital和高榕投资,从战略层面来看还有腾讯和阿里巴巴。另外2亿美元由小鹏的子公司提供,约1亿美元则由管理层控制的机构投资,其中包括何小鹏和顾斌。
交易完成后,小鹏仍将持有Dogotix约81.97%的股份;而在全部股权稀释及额外期权行权后,这一比例可能会降至约68.41%。因此小鹏仍能保持控制权,Dogotix的业绩也将继续纳入集团财报中。
计划很简单:为这家机器人公司设定独立的估值和融资渠道,避免其过度拖累公司汽车业务板块的财务状况。不过,投资者们获得了有力的保障——如果Dogotix在首轮融资完成后的7年内未能进行合格的IPO,他们就有权要求回购股份。回购价格将取两个数值中的较高者:投资成本加上每年8%的复利,或者投资成本的120%再加上任何未支付的股息。这已不再是单纯的技术展示游戏,这里必须有人为成果负责。
IRON预计将于2026年投入生产
IRON机器人这个名字本身就显得雄心勃勃。小鹏宣称其整个身体的自由度为76度,每只手的自由度则为21度。这些性能由三套自主研发的Turing AI系统负责计算,总算力可达2250 TOPS。该机器人将运行在本地Physical AI模型上,无需远程控制即可执行复杂任务。
后者尤为重要,因为在人形机器人领域,很多产品之所以能给人留下深刻印象,主要是因为有幕后人员操控着一切。小鹏非常明确地强调了“在设备上”自主运行的能力,这很正确。不过,只有当IRON真正走出实验室和展示厅后,才能真正验证这一点的准确性。
Dogotix目前正处于预生产的关键阶段。IRON已在广东的工厂开始小批量试生产,而大规模生产线也即将投入运行。目标依然未变:在2026年底前实现大规模生产。
首批产品将首先在Xpeng的自有门店及园区中使用,从2027年起,该机器人将在中国及海外市场开始销售。其用途包括销售支持、产品展示以及服务任务执行。该公司称其月产能可超过1000台,在更为乐观的预测中,根据需求甚至可达数千台/月。
这仍然是一个非常早期的市场。即便小鹏如今比包括特斯拉的Optimus在内的部分竞争对手更接近实际商业化,也并不意味着人形机器人业务就能立刻盈利。Dogotix在2025年的净亏损为3.69亿元人民币,而前一年仅为8700万元人民币。其资金消耗极为庞大。
小鹏的未来走向
该公司预计2026年第三季度的交付量将在115,000至121,000辆之间,营收则为217亿至234亿元人民币。在7月已交付38,027辆汽车的基础上,这意味着8月和9月每月需保持约38,487至41,487辆汽车的交付速度。
这确实可行,但空间并不充裕。小鹏现在必须同时实现三件事:汽车销量的稳定增长、与大众合作的合理盈利,以及IRON产品商业化进程的实质性推进。其中一项已经取得进展,另一项正在加速发展,第三项则仍是一项成本高昂的计划。
目前,这个故事中最具现实意义的部分却出人意料。小鹏提升利润并非因为汽车业务盈利丰厚,而是因为它通过出售技术并说服投资者投资机器人业务。我想问大家:对于一家更侧重展示未来人形机器人业务前景而非汽车业务利润的公司,你们今天还会购买其股票吗?