
2026年第二季度,小米在电动汽车和人工智能业务上亏损26亿元人民币。虽然销量在增长,但利润率却在持续下滑。
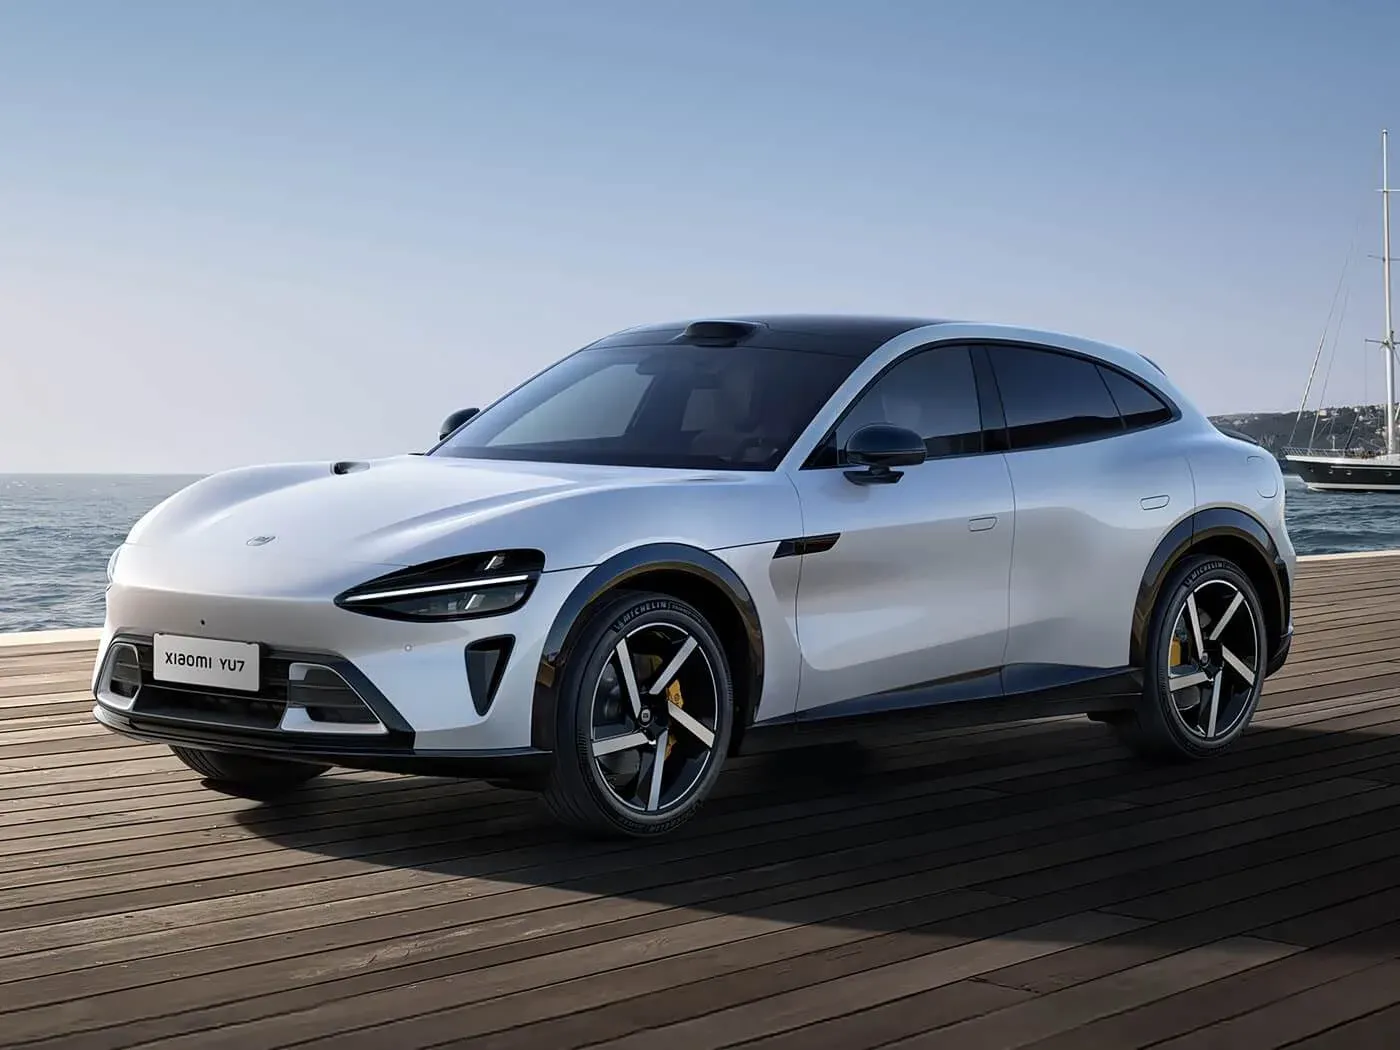
小米公布了2026年第二季度的业绩,其中新业务板块——主要是电动汽车和人工智能领域——再次出现亏损。在营收为249亿元人民币的情况下,运营亏损达26亿元人民币,约合3.83亿美元。
对读者而言,电动汽车相关内容中有两点最值得关注。首先,小米仍在大量销售汽车;其次,目前的销售规模尚无法确保稳定的盈利。
利润率下降,但交付量持续增长
第二季度小米共交付了104,199辆汽车,同比增长28.2%。这一成绩相当出色,尤其是考虑到同期中国乘用车的零售销量下降了22%。
问题出在别的地方。EV、AI及其他新业务领域的毛利润从去年的26.4%降至19.2%,也低于2026年第一季度的20.1%。小米将此归因于三点:更昂贵的SU7 Ultra占比下降、关键零部件价格上升以及AI业务带来的更高运营成本。
汽车的平均售价为229,312元人民币,同比下降9.6%,环比下降2.5%。这充分体现了车型组合的变化——低价版本虽然提升了销量,但并未有助于提升利润。
仅EV业务带来的收入就达到了239亿元人民币,同比增长15.9%。其他相关业务则贡献了10亿元人民币,增幅为56.5%,其中包括由小米MiMo语言模型系列带来的AI业务收入。
成本增长更快,年度目标显得愈发雄心勃勃
该业务板块的运营支出从去年的59亿元人民币上升至74亿元人民币,增幅达25.7%。在整个集团层面,研发支出增长18.9%,达到92亿元人民币,这主要得益于对新的AI项目和基础设施的投资。
此外还有资本支出。本季度小米的资本支出约为36亿元人民币,其中24亿元人民币用于电动汽车和AI业务。简而言之,该公司仍在大力投入资金以扩大业务规模,这一点显而易见。
还有一个问题。7月小米交付了31,267辆汽车,同比仅增长2.68%,且比上个月减少了9.99%。1月至7月累计交付216,322辆汽车,同比增幅为14.83%。
为在2026年实现55万辆汽车的交付目标,小米必须在今年剩余的五个月里每月平均交付约66,700辆汽车。这一数字几乎是7月的两倍,情况相当糟糕。
该公司正在努力拓展产品线。7月时,它展示了昆仑架构以及首款搭载增程系统的SUV——天幕游侠。N90 Max和N70 Max的预售价分别为299,900元和259,900元,预计将于9月正式上市。其宣称的CLTC综合续航里程高达1,705公里,纸面上看起来很出色,但由于这是EREV车型且采用中国测试标准,因此与在欧洲的日常驾驶实际需求关联度有限。
自SU7系列上市以来,小米已累计交付超过50万辆汽车,但未来几个月将展现出比这些数字更重要的内容。该公司能否在利润率持续下降的情况下保持增长?您认为小米能在2026年交付55万辆汽车吗?这个目标是否已经过高?
LovEV新闻简报
想要更多此类内容?
立即注册——新闻简报推出后我们会发送每周摘要给您。