
2026年企业用电汽车:专业人士的优惠与税收政策
对企业而言,环保补贴已不复存在。但电动汽车依然是企业层面的最佳税务选择:实物福利减少、年度税负免除、折旧率提高。以下是2026年的完整分析。
企业使用电动汽车:2026年有哪些优势?
针对企业的购车补贴已大幅减少。然而,电动汽车在企业环境中仍具有明显优势。真正的关键已不再是补贴,而是税收政策。实物福利减少、税负免除、折旧率提高——这些优势相互叠加。
实际情况也在推动这一趋势。自2025年起,拥有至少100辆轻型车辆的企业必须在其整个车队中逐步增加低排放车辆(二氧化碳排放量低于50克/公里)的比例:2026年需达到18%,而2025年为15%。每少一辆符合要求的车辆,企业就需要支付一笔年度惩罚性税费。因此,对于这些大型车队而言,转向电动车辆便成为一种具有经济效益的选择。
2026年的购车补贴:还剩下什么
需要明确的是,对于企业用车而言,直接补贴已经所剩无几。现在的价值体现在税收政策中,具体内容将在下文中详细说明。
转型奖励与补贴:企业不再享有
自2024年12月2日起,法人实体不再享有环保补贴。转换奖励也同样消失了。因此,企业无法再依靠这些政策来购买汽车。
欧洲经济区补贴:私家车补贴减少
节能证书已取代了原有的补贴。但对于企业使用的私家车,补贴金额仍然很低,通常只有几百欧元。较高的欧洲经济区补贴主要针对个人和商用车。
地方援助
对于私家车而言,当地提供的补贴比商用车要少。这些补贴因地区而异,且通常附带一些条件:必须报废旧车、有价格上限或属于限制行驶区域。实际上,像里昂和大巴黎地区仍有一些“汽车补贴”仅面向私家车用户。以下是2026年向专业人士提供的主要补贴。
地区
目标群体
补贴金额(2026年大致数值)
大东部大区
企业
4 000欧元(小型汽车或载重小于2.6吨的商用车),不可叠加享受
普罗旺斯-阿尔卑斯-蓝色海岸大区
微型企业、小型企业和中型企业
3 000欧元(载重小于2.5吨的电动汽车)
法兰西岛大区
法兰西岛地区的中小企业(员工人数≤50人)
车辆总价格上限为47 000欧元
斯特拉斯堡欧洲都市圈
企业
所有补贴加总后最高可达15,000欧元
图卢兹大都会区
员工人数少于250人的企业
4,000至5,000欧元(含报废补贴)
大兰斯地区
至少50%的营业额来自ZFE-m区域的企业
3,000欧元(5辆车的话上限为20,000欧元)
这些金额均为2026年9月估算的大致数值。此类补贴受年度预算限制且变化较快,通常需在购车前提交申请并附上相关材料。一个简单的做法是:先了解所在地区、省和市镇的补贴政策。最后需注意的是,针对私人汽车的欧洲经济区补贴仍然很低,仅约500欧元。
实物优惠:首要的税收杠杆
当员工将公务用车用于私人用途时,就会产生实物福利。这种福利需计入其应税收入,并作为缴纳各项费用的依据。对于电动汽车而言,计算方式则要宽松得多。
电动汽车的实物福利如何计算?
最常用的方法是定额法。对于车龄在5年以内的车辆,按含税购买价的15%来计算。符合环保评分标准的电动汽车可享受70%的减免,每年最高减免额为4,641.60欧元(2026年的数值)。
以一辆含税售价为35,000欧元的汽车为例,按定额法计算的年费用为5,250欧元。而对于符合环保评分标准的电动汽车,70%的减免额为3,675欧元,因此其年度实物福利仅为1,575欧元。
车辆(含税购买价35,000欧元)
减免额
年度实物福利
按月份
燃油或混合动力
无
5,250欧元*
437.50欧元
无环保评分的电动车
无
5,250欧元
437.50欧元
有环保评分的电动车
70%(3,675欧元)
1,575欧元
131欧元
* 不包括燃油费用。若雇主承担燃油费,则其成本将加到实物福利上。以上金额为2025年2月1日起提供的汽车所适用的标准。在此日期之前配发的电动车仍可享受50%的减免,最高限额为2,026.30欧元,且无需环保评分要求。
对于两辆价格相同的汽车,每年在员工的应税收入上可节省3,675欧元。实际上,减免比例仍为50%,最高限额也为2,026.30欧元,且同样仅适用于有环保评分的车型。
另一个优势是:由雇主支付的电费无需计入成本。这项减免政策以及电费扣除措施将持续适用至2027年12月31日。
环保评分标准
70%的减免并非自动获得,只有达到环保奖励所需环境评分的车型才有资格享受。该评分会考虑汽车制造过程中的碳足迹,因此那些在欧洲以外生产的汽车会面临更大劣势。
这一标准在车型选择中起着重要作用。在价格相同的情况下,两款电动汽车对员工的实际成本并不相等:那些获得高环保评分的车型,其实际优惠幅度要高出三倍以上。企业们早已意识到这一点。2026年上半年,企业注册的电动汽车中就有82.56%获得了环保评分,而2024年这一比例还不到二分之一。
工作场所充电:无实物福利
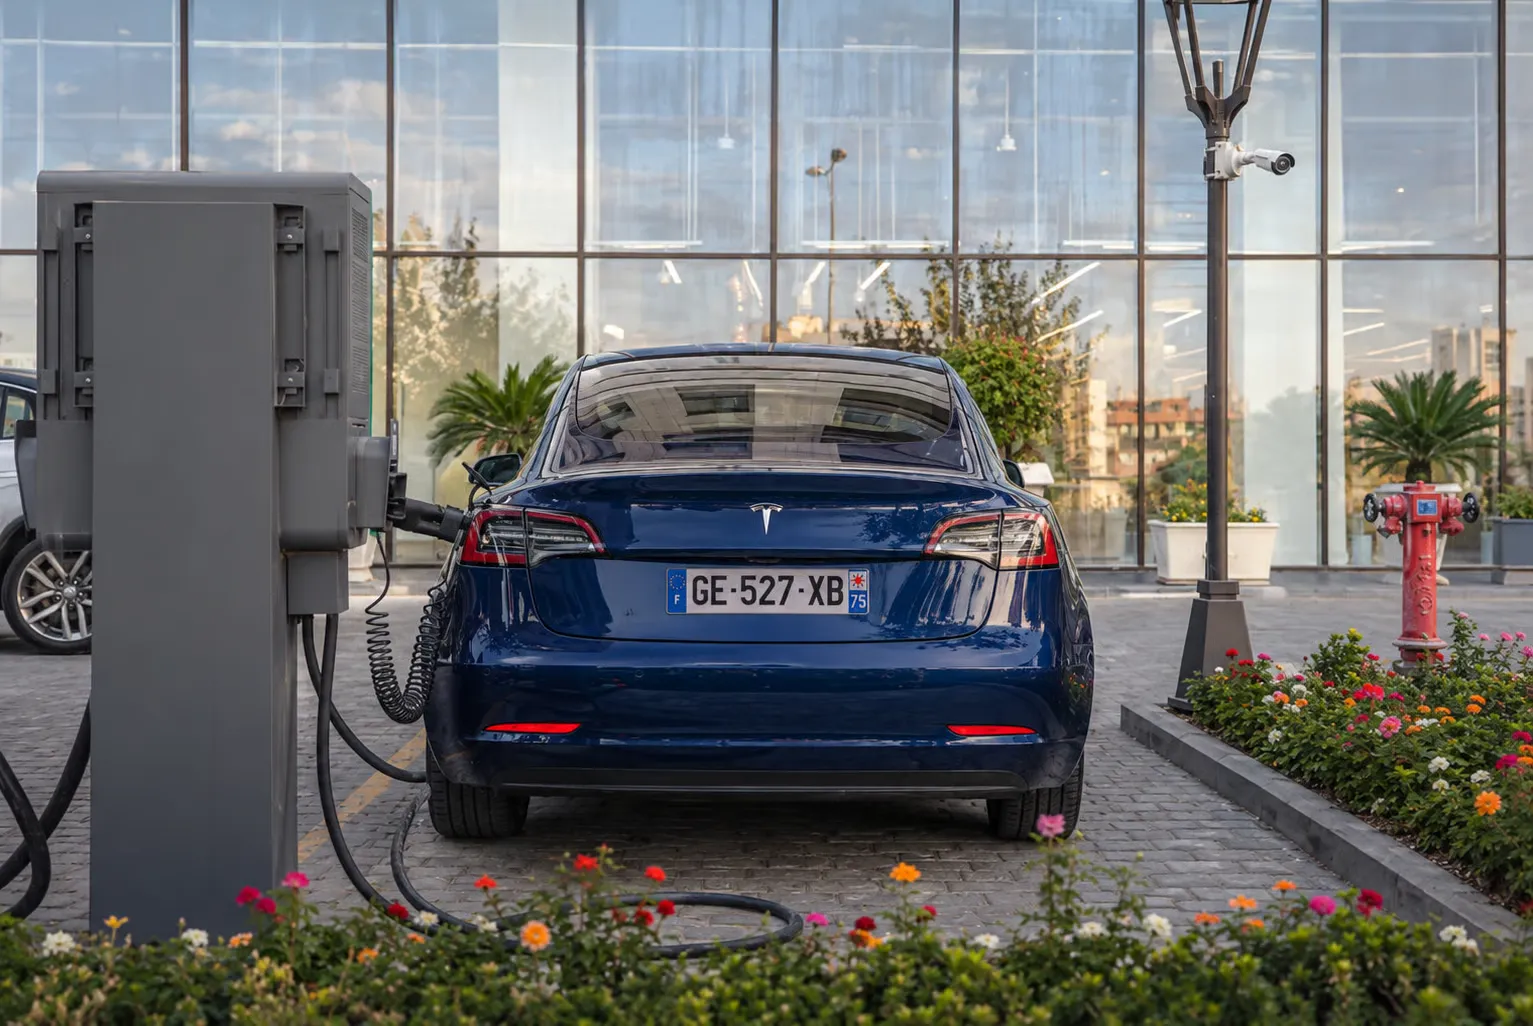
在办公室为汽车充电不会带来任何实物福利。这一规定同样适用于员工的私人车辆。该规定将持续有效至2027年12月31日。
企业车辆税:电动汽车可免征
对于传统燃油车队而言,这是最沉重的税项之一。而电动汽车的此项税负则为零。
取代车辆销售税的两项年度税收
原有的TVS税已被两项年度税收取代。第一项针对二氧化碳排放量征税,第二项则根据车辆使用年限和动力类型对大气污染物征税。对于传统燃油车而言,每年的税额很快就会达到数百欧元。
电动车免征,混动车优势缩小
100%纯电动车可免缴这两项税收。而混动车自2025年起已不再享受二氧化碳排放税的免征待遇,因此相比纯电动车其税收优势有所减弱。对于拥有100辆及以上车辆的车队,还需缴纳第三项税收:即与前述18%低排放车辆目标相关的年度激励税。车队中每增加一辆电动车,企业就更接近这一目标,从而降低税负。
折旧与增值税:企业可抵扣的项目
除了税金之外,电动汽车对应纳税所得额的影响更小。这背后有两大机制在起作用。
基于二氧化碳排放量的折旧上限
企业用车的折旧需在以二氧化碳排放量为基准设定的上限范围内进行。电动汽车可享受最高的上限额度,超过该限额的部分则无法再扣除。
二氧化碳排放量
折旧上限
低于20克/公里(电动汽车)
30,000欧元
20至49克/公里
20,300欧元
50至160克/公里
18,300欧元
超过160克/公里
9,900欧元
差距显而易见:电动汽车的折旧上限为30,000欧元,而高排放的燃油车仅为9,900欧元。
电池可单独折旧
如果发票上注明了电池成本,该电池可以单独进行折旧处理。这样这部分费用就不受车辆整体折旧上限的限制,从而提升总扣除额。
增值税:私家车的限制
相比商用车,这是汽车的一个劣势。购买私家车时缴纳的增值税无法退还,除非从事出租车、网约车或租赁等特定业务。而用于充电的电力所对应的增值税则可以退还。
购买、租赁还是补贴?
企业有三种选择,各自的税务影响也有所不同。
购买、长期租赁还是分期付款租赁
在购车时,企业可在限额范围内对车辆进行折旧处理。而通过长期租赁或分期付款租赁方式时,租金可予以扣除。不过,超过限额部分的折旧仍需重新计入。如需比较不同方案,可查看针对企业的电动车辆租赁对比信息。
里程补贴:另一种选择
如果没有公司配车,员工可以使用自己的私家车。此时企业会向员工支付里程补贴。对于电动车辆而言有个好消息:其补贴标准可提高20%。这种选择虽避免了实物福利,但将车辆使用权交给了员工。
一辆公司配用的电动车到底要花多少钱?
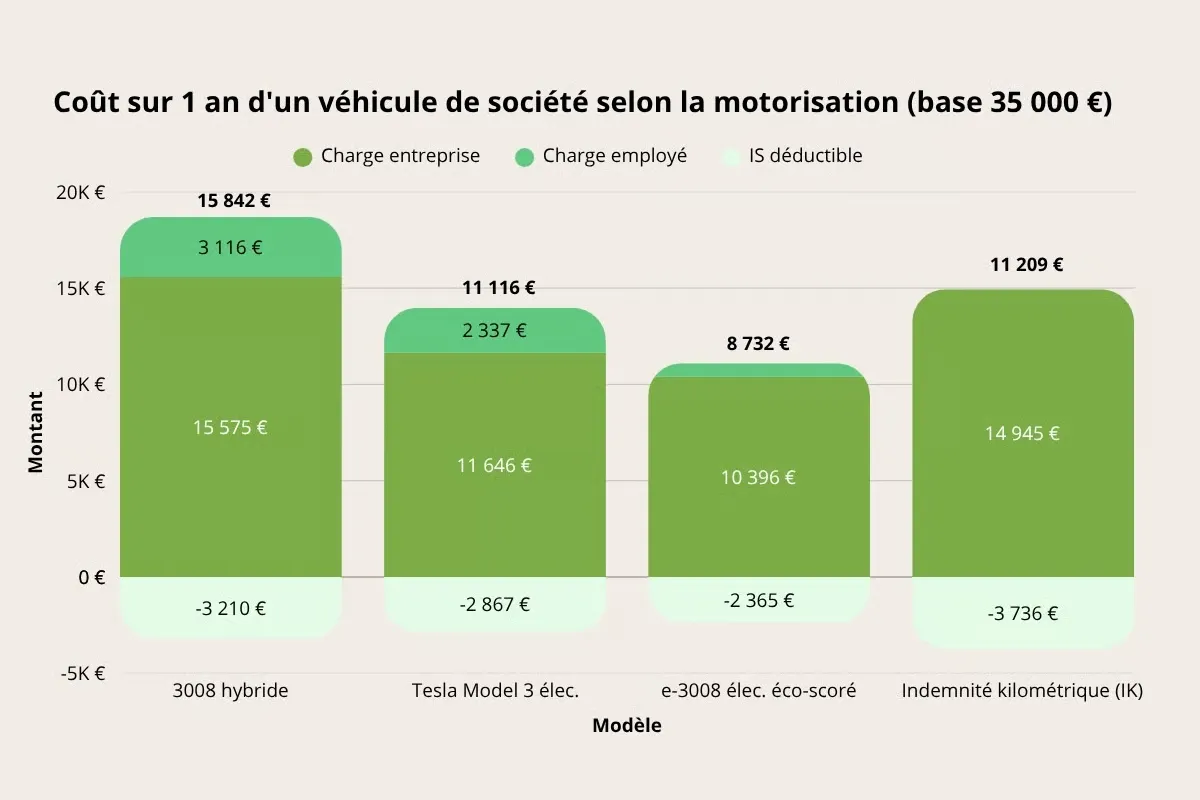
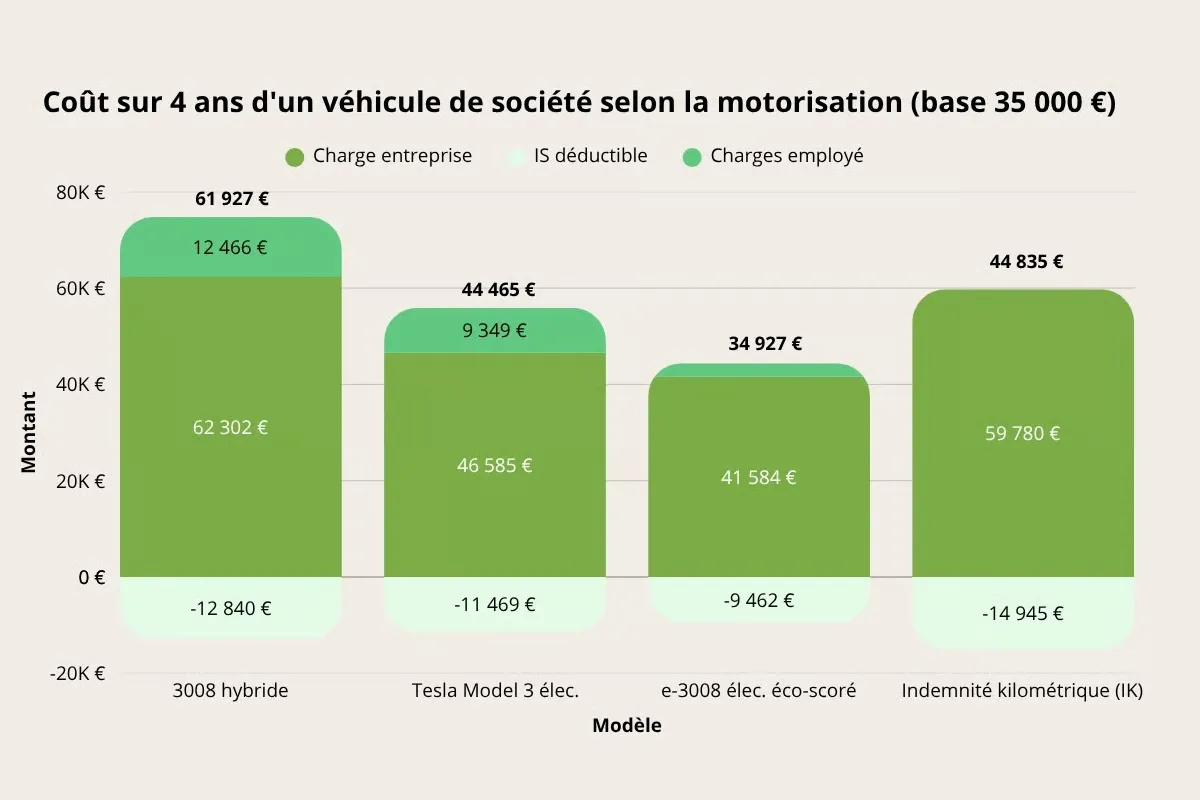
最可靠的判断标准仍是总成本。以下以35,000欧元为基准进行的对比仅供参考,其中包含了企业承担的费用、员工的实物福利以及公司税方面的节省。
解决方案(基准35,000欧元)
年度成本
4年总成本
标致3008混合动力版
15,842欧元
61,927欧元
特斯拉Model 3电动版
11,116欧元
44,465欧元
标致e-3008电动车环保评分版
8,732欧元
34,927欧元
每公里补贴
11,209欧元
44,835欧元
数据由2C Consulting提供
在环保评分方面表现最佳的这款电动车成本最低。与混合动力车型相比,四年内的价格差距接近27,000欧元。两款电动车之间的差异源于环保评分——e-3008可享受70%的补贴,大大降低了员工的实际使用成本。
这些数据仅作为参考,需根据车型、价格及使用情况进行调整。但在大多数情况下这一规律依然成立。如需了解商用车相关内容,请参阅我们关于电动商用车补贴与税收政策的专题报道。
2026年企业面临的变化
法人实体不再享有此项补贴。实物优惠已进行改革,倾向于支持韩国环保型电动汽车。而混合动力汽车在税收方面则处于劣势。逻辑很明确:如今所有优势都集中在纯电动汽车身上。
常见问题
如何计算电动汽车的实物优惠?
对于车龄在5年以内的车辆,需按含税价格的15%来计算。符合条件的电动汽车可享受70%的减免,每年最高限额为4,641.60欧元。
公司使用的电动汽车需要缴纳车辆销售税吗?
不需要。100%纯电动汽车可免于缴纳取代车辆销售税的这两项年度税收。
公司使用的电动汽车可以退还增值税吗?
不适用于购买私人汽车,但出租车或租赁等业务除外。而用于充电的电力则可抵扣增值税。
2026年企业能获得哪些补贴?
没有环保补贴。该补贴已于2024年底对法人实体取消。目前只剩下金额有所减少的欧洲共同体补助金以及一些地方性援助。
什么是环保评分?
这是决定补贴金额的环境评分。它列在官方清单中,排除了某些非欧洲生产的车型。该评分可让企业享受70%的实物补贴减免。