
西班牙电动汽车销量:2026年9月
虽然搭载内燃机的车型销量在很大程度上仍取决于企业、车队及租赁公司的采购行为,但电动汽车则借助个人消费者的强劲需求,创下了最佳销售纪录之一。
市场格局的变化也体现在各品牌的销量分布上。特斯拉如同每季度末那样,再次迎来了表现极为出色的一个月;而 Leapmotor 和吉利则势头强劲,有多款车型跻身最畅销电动汽车之列。这使得传统汽车制造商面临越来越艰难的竞争环境,尤其是欧洲的厂商们。
路易斯·瓦尔德斯收集的数据还显示,市场增长并非仅由企业推动。个人用户群体已成为电力市场的核心动力之一,以至于与去年同期相比,个人用户购买的电动汽车数量增长了91%。
电动汽车占比达18.4%,个人用户加速推动变革
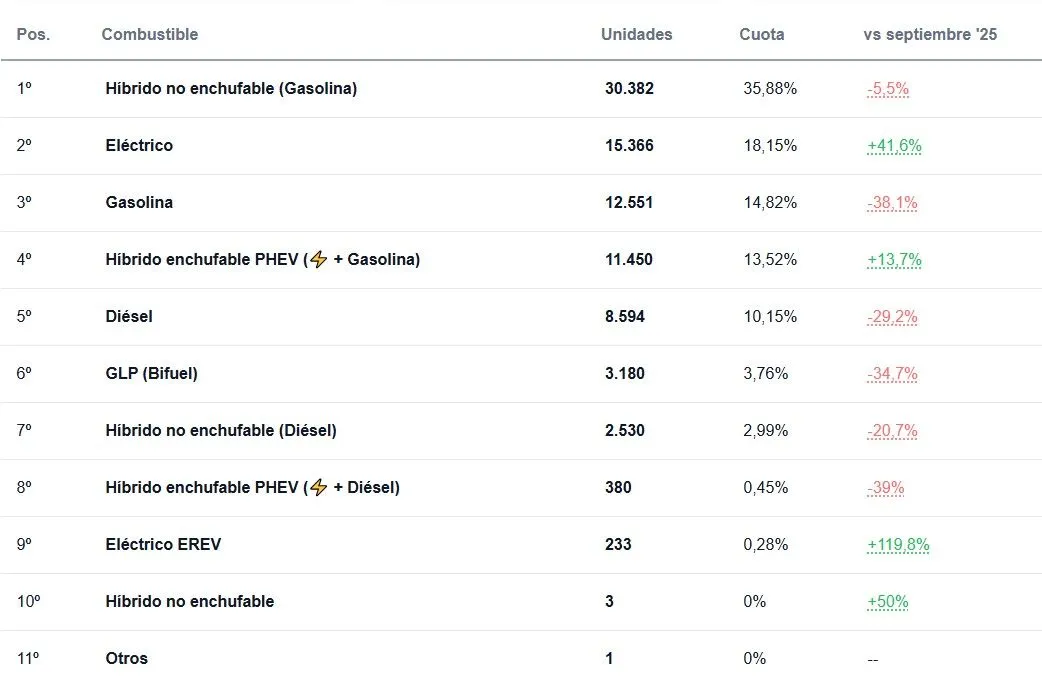
西班牙市场在9月再次创下电动汽车销售新高,其占比已达到总注册车辆的18.4%。这一数据尤为重要,因为它出现在内燃机车型销售增长极为疲软的时期。
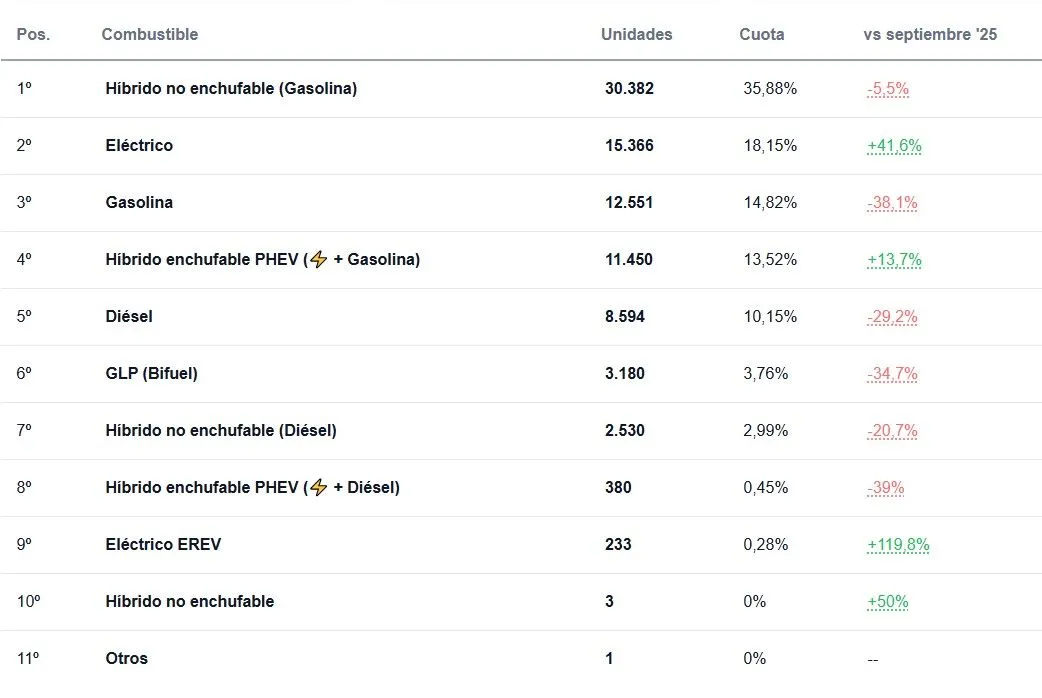
根据DGT的统计数据,截至9月29日,西班牙的电动汽车(BEV)数量为14,942辆,而去年同期仅为8,952辆,增长了66.9%。此外,可充电混合动力汽车(PHEV)的数量为11,276辆,比去年同期增加31.6%,其在市场中的占比为13.8%。
如果进一步观察这些汽车的购买者,差异就更加明显了。在分析期内登记的电动汽车中,有11,469辆属于个人所有,占总数的76.8%,而企业登记的则仅有3,473辆。
正是在这里出现了本月的关键数据之一。根据分析,私人用户购买的电动汽车数量同比增长了91%,而其他汽车市场的增长幅度则微乎其微。分析人士认为,传统汽车品牌通过大量销售自动挡车型来消化其内燃机汽车产品,而实际需求则正在逐步转向电动汽车。
随着电动及可充电汽车数量的增加,传统内燃机汽车则面临越来越明显的劣势。截至9月29日,汽油车数量为12,551辆,同比下降38.1%,占比降至14.8%;而柴油车数量为8,594辆,较去年同期减少29.2%,占比为10.15%。
不可充电混合动力车的情况则有所不同。其数量为32,771辆,同比增长12.4%,仍以35.8%的占比成为市场上最普遍的技术类型。
各技术类型的占比:2026年9月
不可充电混合动力车:35.8%
电动汽车:18.4%
汽油车:14.8%
可充电混合动力车:13.8%
柴油车:10.1%
其他类型:7.1%
九月的分析正是针对这一现象。燃油车型的自动化程度正在不断提升,其中一部分车辆日后将会流入二手市场。与此同时,某些车队运营及自动化进程的延迟,使得电动汽车市场的占比仍无法接近20%。
西班牙的电动汽车销量:品牌排名
特斯拉凭借Model 3和Model Y保持领先地位,但增长最快的当属 Leapmotor。这家中国品牌有四款车型跻身销量排名前30的电动汽车之列,BYD也有四款车型进入该榜单。吉利另有两款,小鹏一款,Deepal也有一款。总体而言,中国品牌在数量上远远超过欧洲制造商。
电动汽车注册数据显示,特斯拉的注册量为3,732辆,其次是比亚迪的1,688辆和 Leapmotor 的1,203辆。吉利虽然刚刚以极为有限的车型阵容进入市场,但其注册量也达到了576辆。雷诺的注册量为528辆,大众则为505辆。
Leapmotor 的增长尤为显著。该品牌所有电动汽车的同比增幅高达603.5%,注册量达到了1,203辆。而吉利作为新近进入市场的品牌,直接取得了576辆的注册量。
最明显的变化体现在详细车型数据中。根据9月的统计数据,特斯拉Model 3的销量为2,530辆,仅比西班牙市场的冠军车型少30辆;而丰田C-HR则以2,560辆的销量位居榜首。在丰田的车型中,有438辆为电动版。
这一结果尤为重要,因为特斯拉Model 3在私人消费者市场表现极为出色,销量高达2,256辆,这一数字充分体现了这款电动轿车在非企业用车领域也拥有强劲的市场需求。西班牙交通总局的统计数据同样显示,Model 3在所有电动车型中的销量位居第一,为2,528辆。不过,对于美国方面提供的数据需谨慎对待,因为特斯拉通常会在季度末集中完成销售任务。
特斯拉需要特别提及,由于在季度末的注册量统计方式,其数据可能会略有偏差。参考过去一年的数据,将2026年的前三个季度与2025年相比,特斯拉在强劲的开年表现推动下实现了9.51%的累计增长(第一季度增长43.01%,第二季度增长19.36%),这一增长幅度足以弥补第三季度相比上一年同期所出现的18.84%的下滑。
这意味着特斯拉仍在增长,但其增速低于电动汽车市场的整体增速,因此市场份额正在下降。
季度
2024年销量(万辆)
2025年销量(万辆)
2026年销量(万辆)
2025年与2026年的变化(第一季度至第三季度)
第一季度
3,594
3.171
4.535
+43,01%
第二季度
3.646
4.003
4.778
+19,36%
第三季度
3.998
5.139
4.171
-18,84%
累计总数(Q1-Q3)
16.695
12.313
13.484
+9,51%
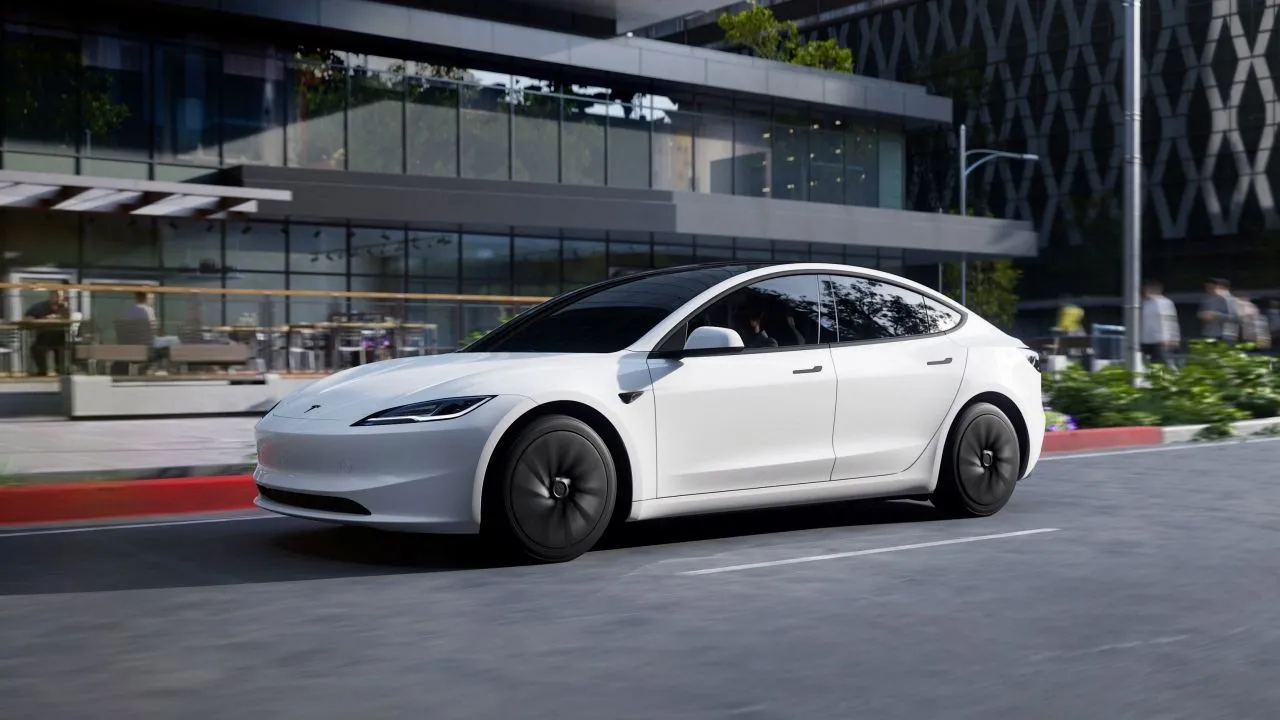
在车型排名中,特斯拉Model 3以2,528辆的销量位居电动车榜首,同比增长27.8%,其次是Model Y,销量为1,204辆,增长率为18.4%。比亚迪Dolphin Surf的销量为521辆,同比增长3.5%,而起亚EV3的销量为446辆,较去年下降15.6%。
下方列出的车型中,BYD ATTO 3 EVO的销量为535辆,同比增长98.8%;Leapmotor B10的销量为486辆;BYD ATTO 2的销量为475辆,同比增长15.8%;丰田C-HR+的注册量为438辆;而新款吉利E5的销量为383辆。
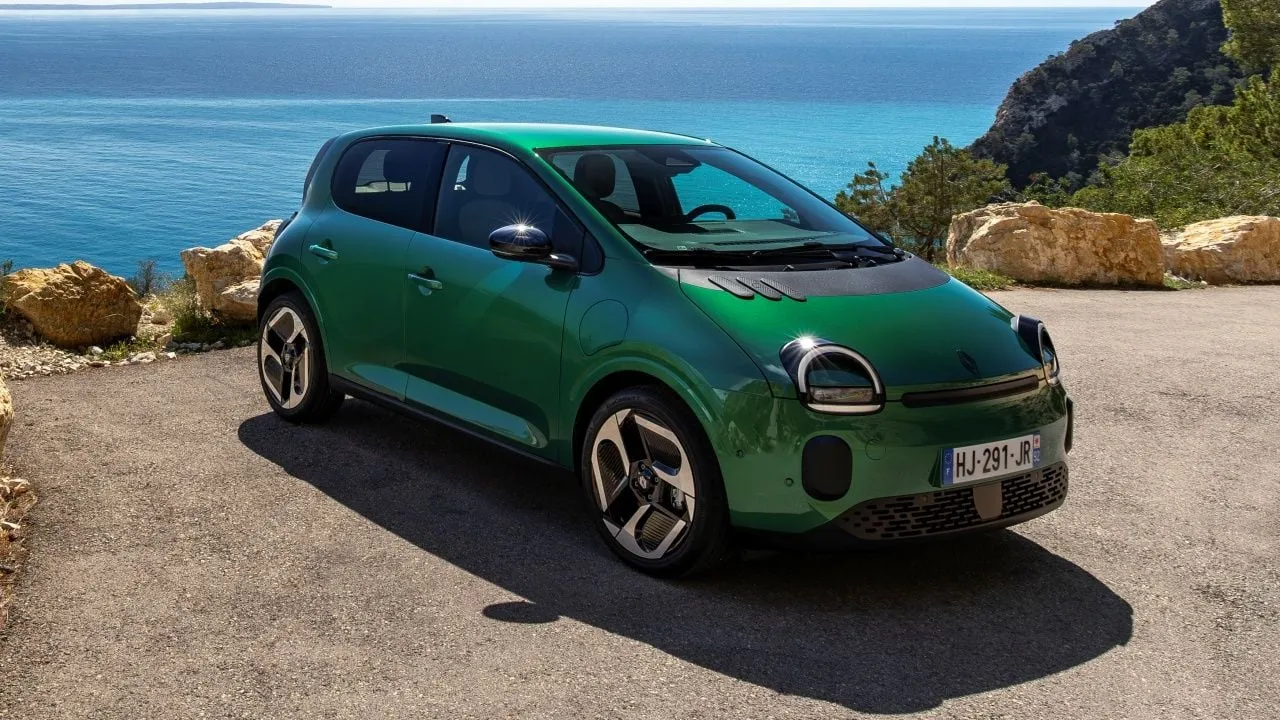
吉利的出现尤其值得关注。这家拥有沃尔沃等品牌的 Chinese巨头让吉利E5跻身销量前列,如今又推出了新款吉利E2,其在首个完整月的销量就已达到262辆。这一成绩足以超越那些在西班牙电动汽车市场深耕数十年的欧洲制造商。
Leapmotor也证明了自己已不再只是个象征性品牌。除了B10的销量数据外,其B05的销量为267辆,差距较大;而T03的注册量为244辆,几乎追上B05的销量。
欧洲制造商的处境要复杂得多。根据路易斯·瓦尔德斯的分析,没有一款欧洲品牌的车型能跻身本月销量前十的电动车之列。雷诺Twingo是首个突破这一限制的车型,它在私人用户销量中位列第十,高于雷诺5;而沃尔沃EX30和雪铁龙ë-C3的排名则更靠后。
雷诺Twingo在私人用户市场的销量为220辆,整体市场销量为230辆,超过了雷诺5——后者在私人用户市场的销量为170辆,整体市场销量为210辆。沃尔沃EX30在私人用户市场的销量为231辆,雪铁龙ë-C3的销量则为168辆。
这一数据尤其值得关注,因为在那类车型中表现最佳的两种欧洲汽车恰恰属于最容易购得的价位段。Twingo和ë-C3表明,只要直接针对需求不断增长的价位与尺寸区间进行竞争,欧洲汽车完全有机会打造出具有竞争力的产品。
但或许最值得关注的数据并非某个特定品牌的销量数字,而是市场格局变化的速度。根据9月的分析,有四个品牌在单月内的电动车型销量首次突破1,000辆,而且这些品牌都不是欧洲的。特斯拉、比亚迪和 Leapmotor 占据了大部分销量,而排名第四的品牌也正以极快的速度接近这一门槛。
因此,西班牙市场正成为中国制造商们极为感兴趣的领域。其原因不仅在于价格因素:这里的电动车型选择更为丰富,而一些传统的欧洲制造商仍在调整其产品线及上市时间表。
那大众汽车的情况如何?
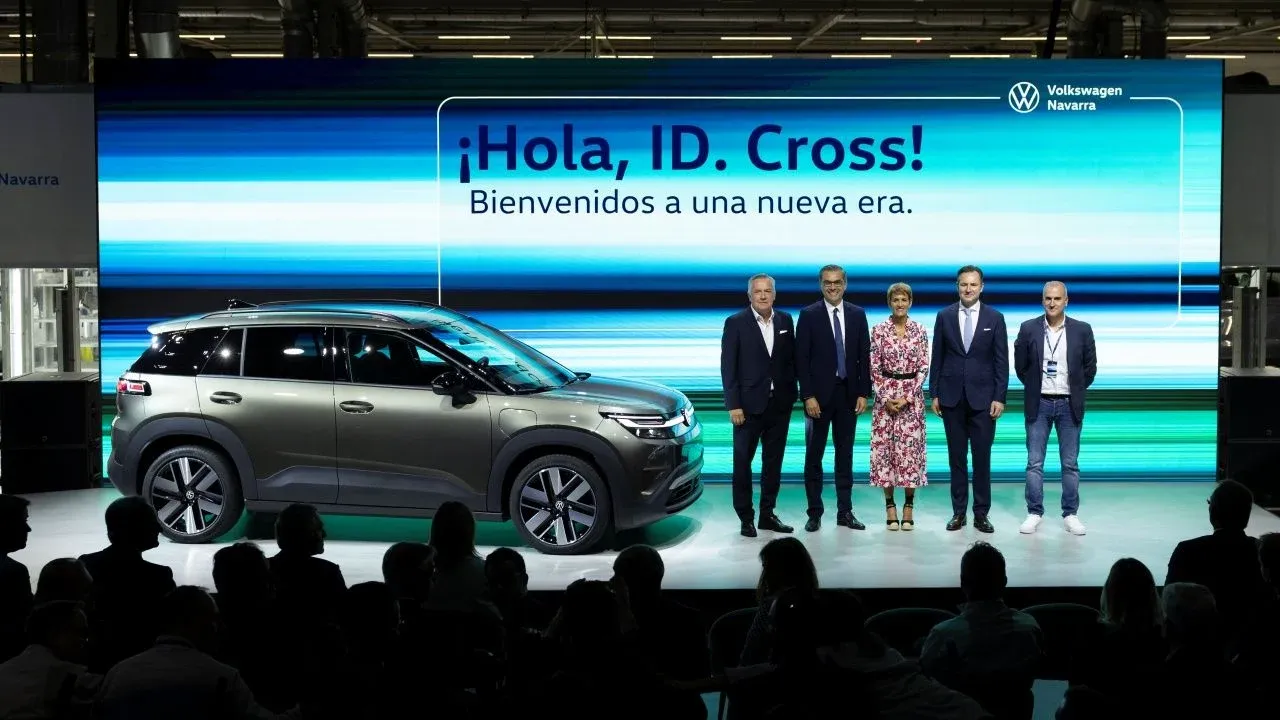
无论是作为单一品牌还是整个集团,大众的业绩都十分令人担忧,不过已有复苏迹象。9月份,这家德国汽车制造商在品牌排名上被吉利超越,仅位列第九位,其所有车型的总销量为520辆,市场份额为3.4%。这一数字与排名第一的特斯拉的24.1%相比相去甚远——特斯拉共售出3,738辆汽车;比亚迪的销量为2,290辆,市场份额为10.9%;而 Leapmotor的销量为1,412辆,占据7.8%的市场份额。
积极的一面是,经过几年的停滞之后,大众汽车终于开始发力,推出了新一代电动汽车。大众ID.Polo及其兄弟车型Cupra Raval无疑将在未来几个月推动市场发展。此外,新款ID.Cross的上市也将有助于提升大众汽车微弱的销量表现。而这一切都将通过“Made in Spain”这一品牌标识来实现。
品牌
2026年9月注册量
市场份额
年度增长率
TESLA
3,733辆
24.1%
+27.3%
BYD
1,688辆
10.9%
+26.5%
LEAPMOTOR
1,203辆
7.8%
+854.8%
KIA
869辆
5.6%
+63.3%
MERCEDES-BENZ
702辆
4.5%
+164.9%
TOYOTA
677辆
4.4%
+52.8%
RENAULT
580辆
3.7%
+102.1%
GEELY
576
3.7%
—
VOLKSWAGEN
520
3.4%
+122.2%
BMW
409
2.6%
+45.6%
CITROEN
347
2.2%
+71.8%
VOLVO
328
2.1%
+281.4%
FORD
321
2.1%
-9.3%
HYUNDAI
299
1.9%
-33%
MINI
289
1.9%
+4%
SKODA
289
1.9%
+35.7%
DEEPAL
282
1.8%
—
XPENG
273
1.8%
+340.3%
MAZDA
220
1.4%
+423.8%
CUPRA
214
1.4%
+170.9%
总计
15.468
100%
+62.7%
各品牌年度累计数据
注册量
占比
BYD
13.596
12.8%
TESLA
13.473
12.7%
HYUNDAI/KIA
10.882
10.2%
STELLANTIS
10.457
9.8%
大众集团
10.366
9.7%
丰田
6.892
6.5%
宝马-迷你
6.301
5.9%
雷诺集团
5.922
5.6%
梅赛德斯-奔驰
5.678
5.4%
吉利
3.658
3.4%
福特
2.962
2.8%
迪帕尔
2.722
2.6%
小鹏
1.846
1.7%
上汽集团
1.498
1.4%
日产
1.132
1.1%
奇瑞
204
0.2%
总计
106.100
100%
结论
可以得出的结论是,9月的情况恰恰体现了当供应开始满足那些长期缺乏足够产品的需求时会发生什么。由于某些欧洲产品供应有限,且消费者对特定品牌的忠诚度较低,西班牙便成了中国品牌极为理想的测试场。
最终的结果是一个正在发生深刻变革的市场。尽管燃油车模型仍占据重要地位,但电动车市场的份额已达到历史最高的18.4%,与此同时,特斯拉在私人销售渠道中保持主导地位,而中国品牌则不断在市场份额上取得更大突破。
从绝对数量来看,柴油和汽油仍占据绝对优势,但两者的发展态势越来越不平衡。柴油市场正在急剧萎缩,而汽油的增长则十分缓慢,与此同时,混合动力车尤其是电动汽车的市场份额却在不断上升。虽然市场距离完全电气化还有很长的路要走,但几年前存在的力量分布正在迅速发生变化。