
电动工具:2026年专业人士能获得哪些补贴?
针对专业人士,环保补贴和转型奖励已不再提供。但在2026年,购买电动商用车仍可获得支持:欧洲联盟补贴、地方援助以及优惠税收政策。下面我们将详细介绍这些扶持措施。
2026年仍可使用的电动商用车购买补贴
没错,2026年专业人士依然可以降低电动商用车的采购成本。目前仍有三种有效手段:欧洲联盟补贴、地方援助以及升级改造奖励。这些措施往往还能与下文详述的税收优惠叠加使用。
欧洲联盟补贴:最主要的国家级扶持手段
CEE补贴已取代了针对专业驾驶员的奖金。该补贴并非由国家发放,而是由能源供应商在节能证书计划框架下出资提供。
该政策适用于N1类别的新生产轻型商用车。部分N2类别车辆在重量不超过3.5吨的条件下也可享受此补贴。有三种方式可获得该补贴:购买、长期租赁(最低租期24个月)以及车辆升级改造。
根据2026年5月18日发布的法规,补贴金额取决于车辆重量。在欧盟经济区内制造且列入ADEME清单的车型可享受额外补贴。对于更大吨位的车辆,补贴金额最高可达约9,500欧元(此为2026年9月的参考数值)。
概况
政策内容
2026年参考金额
企业(法人实体)
欧洲联盟实用车辆补贴
最高约9,500欧元(在欧盟境内组装的大型车型)
个体经营者
“助力补贴”
根据收入水平而定,自2026年9月1日起还会额外给予工作里程补贴
上述金额仅为参考值,会因服务提供商及证书的市场价格而有所差异。最好在签约前比较多个报价。该补贴无需缴纳增值税,通常可直接从账单中扣除。
地方援助
许多地方政府支持车辆电动化转型。各地区、省及大都市会为专业车队的更新提供资金支持。这些援助因地区而异,且常常可与欧洲联盟补贴同时享受。需核实每项政策规定的叠加上限。
适用地区
目标群体
援助金额(2026年大致数值)
普罗旺斯-阿尔卑斯-蓝色海岸大区
个体经营者、微型企业、中小企业
最高15,000欧元
巴黎市
员工人数少于50人的企业
不含税价格的33%,上限为6,000欧元
大巴黎都市区
微型企业及中小企业
最高6,000欧元
里昂都市区
专业人士
最高5,000欧元(轻型商用车)
艾克斯-马赛-普罗旺斯大区
更换传统燃油商用车
1,000至3,000欧元
格勒诺布尔、图卢兹、斯特拉斯堡
专业人士
1,500至3,000欧元(金额视情况而定)
这些数值是2026年9月估算的大致范围。此类补贴取决于年度预算额度,且变化较快。人们通常会在购买前准备好相关申请材料并提交申请。一个简单的做法是:先了解所在地区、省和市镇的相应政策。如需找到适合您业务的车型,还可参考电动商用车选购指南。
那低排放区域呢?
2026年,低排放区域政策依然有效。议会曾在春季投票决定废除该政策,但2026年5月21日,宪法委员会以程序问题为由否决了这一举措。
目前仍有约二十个大城市实行基于Crit’Air标准的限行措施。电动商用车在这些地区可无限制行驶。不过这一话题仍在讨论中,也有新的立法提案出现。在购买任何车辆之前,最好先了解所在城市的规则。
电动化改装补贴
所谓改装,是指将内燃机转换为电动机。只要选择电动化改造方案,法人实体仍有资格获得补贴。而改为可充电混合动力车的改造则不适用于企业。
对于轻型商用车,补贴金额可覆盖购买价格的40%。根据车辆等级不同,补贴上限分别为4,000欧元、6,000欧元或8,000欧元。具备资质的专业机构会预先垫付补贴款项,再从账单中扣除。个人则需满足收入要求才能获得补贴。
税收:VUL经济领域的真正杠杆
直接补贴正在减少,税收便成为首要的推动手段。对于商用车而言,税收政策甚至比普通汽车更为优惠。三种优势同时存在,且没有限制性的上限。
可100%抵扣的增值税
企业购买商用车时可抵扣增值税,这直接降低了20%的购车成本。普通私家车除非符合特定条件,否则无法享受此待遇。
充电用电的增值税也可抵扣,维护相关费用同样可以扣除。这与普通乘用车的差异十分明显。
无上限的折旧
普通乘用车的折旧额根据二氧化碳排放量设有上限(《一般税法》第39-4条)。电动车的折旧上限为30,000欧元,二氧化碳排放量在50至160克/公里之间的车型为18,300欧元,超过该范围的则为9,900欧元。
N1类商用车不受此限额限制。其购置成本通常在4到5年内可完全摊销。LLD、LOA或融资租赁方式支付的租金可100%抵扣。单独计费的电池同样可在不受限额约束的情况下进行摊销。
企业用车的年度税项减免
原有的车辆税已被两项年度税取代,一项针对二氧化碳排放,另一项针对污染物排放。这两项税针对的是普通乘用车。无论动力类型如何,N1类商用车均不在其征税范围内。
因此,电动商用车享有两项保护:既不在征税范围之内,又因零排放而免于缴税。而对于普通燃油乘用车而言,这些税项每年每辆车的金额很快就会达到数百欧元。
VP衍生车型的陷阱
VP车型是一种接近普通汽车的N1类车辆,通常为两座设计且底盘平坦。从理论上讲它仍属于商用车辆。但相关部门会监督其实际使用情况。
如果其使用方式类似普通汽车,可能会被重新分类。这样一来企业将失去税收优惠,需重新遵守折旧上限规定。关键在于能够证明该车辆是用于工作用途的。最多可设置五座,但座椅排数不得超过两排。
充电:企业的资产优势
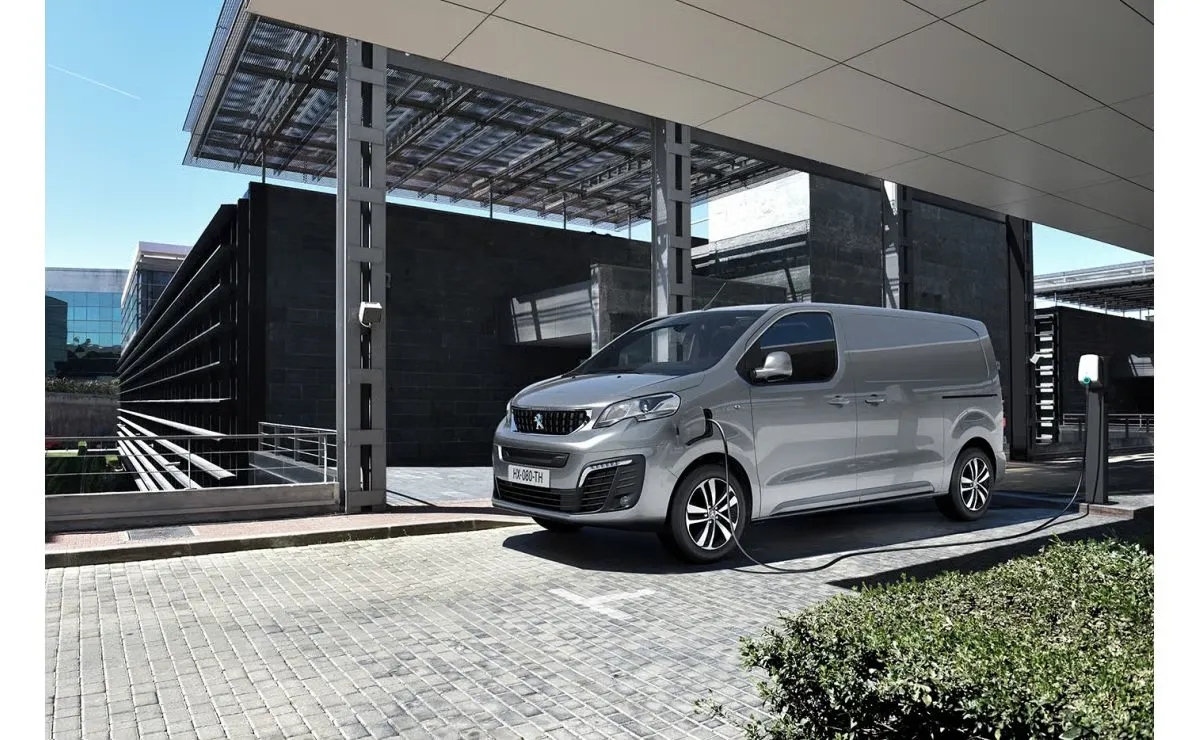
货运车辆的充电通常在夜间于充电站进行。此时,充电站便成为项目中的一个组成部分。尽管相关补贴有所减少,其税收待遇依然具有优势。
可折旧的充电站及可抵扣的增值税
安装在现场的充电站属于固定资产,需在其使用期限内逐步折旧。用于该设备的增值税可因商业用途而予以抵扣。
在能源转型的背景下,某些设备可享受加速折旧待遇。此类安装必须由经过IRVE认证的专业人员来完成,这是获得补贴的必要条件。
2026年的现状:轻型车队越来越难获得此类支持
Advenir计划大幅缩减了其补贴力度。自2023年起,私人停车场的充电站已不再获得资金支持。针对汽车行业从业者的专项补贴则于2026年1月1日取消。
目前Advenir主要针对重型车辆及共有产权的集体项目提供支持。对于个体工匠而言,最好寻求当地补贴或考虑车辆折旧问题。需知:截至2027年12月31日,私人场所为车辆充电不会带来任何实物优惠。
购买还是租赁电动商用车?
企业有三种选择:直接购买、LLD租赁模式以及LOA租赁模式。直接购买时,企业可对车辆进行折旧处理并抵扣增值税;而租赁模式下,租金可抵税,且商用车的租金限额较高。
LLD模式简化了管理流程并优化了现金流。LOA模式则在合同到期时提供购买选择权。此外,只要租赁期限达到24个月,同样可享受CEE补贴。如需比较不同方案,请查看针对专业用户的电动租赁对比信息。
从业者究竟能节省多少费用?
计算时采用不含增值税的价格,因为从业者可以退还增值税。以一款紧凑型货车为例,假设每年行驶20,000公里,使用期限为4年。购买价格仅为估算值;能源费用则参照2026年9月的标准。
当前形势对成本计算影响巨大。2026年9月,柴油的平均价格高达每升2.40欧元,创下历史新高。而电力价格则约为每千瓦时0.20欧元。两者在使用成本上的差距十分显著。
各项费用(不含增值税)
电动货车
柴油货车
不含增值税的购买价格(估算值)
35,000欧元
28,000欧元
CEE补贴
−5,000欧元
—
净购置成本
30,000欧元
28,000欧元
4年内的能源费用(行驶80,000公里)
约2,670欧元
约10,400欧元
4年内的维护费用
约2,000欧元
约4,000欧元
4年内的总成本
约34,670欧元
约42,400欧元
4年间两者差距接近7,700欧元,电动车型更具优势。这两种车辆均可享受增值税抵扣,且折旧没有上限。因此差异主要体现在CEE补贴以及能源费用上。若还有地方性补贴,这一差距还会进一步拉大。
此计算未考虑进入低排放区的费用以及车辆转售价值。它仅具有参考意义,需根据车型、行驶里程及所在地区进行调整。在实际应用中,专业人士也认可了这种转变的必要性。另请阅读:已更换为Kangoo E-Tech的Hervé的体验分享,以及一位希望其电动商用车能行驶50万公里的工匠的经历。
电动商用车补贴:2026年取消的政策
自2024年12月2日起,法人实体不再享有环保补贴。企业也失去了转换补贴。仅有改造项目仍设有专项补贴。
这些政策的取消解释了逻辑上的变化。税收和欧洲经济区补贴成为主要的节省成本手段。因此,电动商用车虽仍受支持,但方式已与以往不同。
常见问题
从事专业用途的货车还能获得环保补贴吗?
不能。2024年12月2日起,法人实体已不再享有该补贴,取而代之的是作为国家援助的欧洲经济区补贴。
个体经营者能获得什么援助?
个体经营者可以申请“助力补贴”。其金额取决于收入及职业行驶里程。
电动货车可以退还增值税吗?
可以,购车时可100%退还增值税。电力费用及维护相关的增值税也可退还。
电动货车需要缴纳企业车辆税吗?
不需要。N1类货车仍不在这些税收的适用范围内,而电动车型更是免于征税。
对货车进行改装能获得援助吗?
是的。电动化改造补贴可覆盖价格的40%,其金额会根据车辆的等级设定上限。