
特斯拉(TSLA)2026年第三季度业绩预览:营收持平,利润下滑

特斯拉将于10月21日市场收盘后公布其2026年第三季度的财务业绩。随后的财报电话会议定于美国东部时间下午5:30举行。
尽管特斯拉的交付量比市场预期的多出24,000辆以上,但华尔街仍预计其营收将保持不变,每股收益则较去年同期下降10%。
特斯拉2026年第三季度的交付量与能源业务进展
相关数据已经出炉。特斯拉在第三季度共交付了486,532辆汽车,较2025年第三季度创下的497,099辆的历史最高纪录下降2.1%,但仍远高于24位分析师预测的461,974辆的水平。
该季度特斯拉仅生产了464,391辆汽车。这意味着其交付的汽车数量比生产数量多出22,141辆,这是连续第二个季度在第一季度生产了约50,000辆过剩汽车后开始消化库存。
特斯拉依然是一家以两款车型为主的公司。Model 3和Model Y占了交付总量的478,237辆,而“其他车型”(Cybertruck、Semi以及剩余的Model S和X)的交付量同比下降48%,仅为8,295辆。
能源存储业务是薄弱环节。特斯拉的能源存储装机容量为13.7 GWh,较去年的12.5 GWh增长了9.6%,但仍远低于分析师预计的约15.9 GWh,也低于2025年第四季度创下的14.2 GWh纪录。
特斯拉2026年第三季度营收
华尔街普遍预计特斯拉的营收为280.6亿美元,而Estimize团队的预测则更为乐观,认为营收可达283.6亿美元。无论哪种情况,这一数字都与特斯拉在2025年第三季度报告的281亿美元持平。华尔街的其他预测范围则在251亿美元至306亿美元之间。

保持平稳其实并不算太糟。2025年第三季度的营收之所以偏高,是因为美国消费者在2025年9月30日联邦税收抵免政策到期前急于购买车辆以享受7,500美元的抵免优惠,因此在没有该优惠的情况下能保持相同水平已属不错成绩。
但看看连续的数据图表。特斯拉在2026年第二季度的营收为282.4亿美元,对应480,126辆汽车的交付量以及13.5吉瓦时的储能容量。第三季度的这两项数据都有所提升,不过华尔街预计营收会略有下降,仅预估增加约1.2亿美元,这意味着两者都考虑到了较低的平均售价。
特斯拉2026年第三季度业绩
分析师预计非GAAP每股收益为0.45美元,较2025年第三季度的0.50美元下降10%。Estimize机构的共识预期略高,为0.48美元,而华尔街的预估范围则在0.30美元至0.70美元之间。
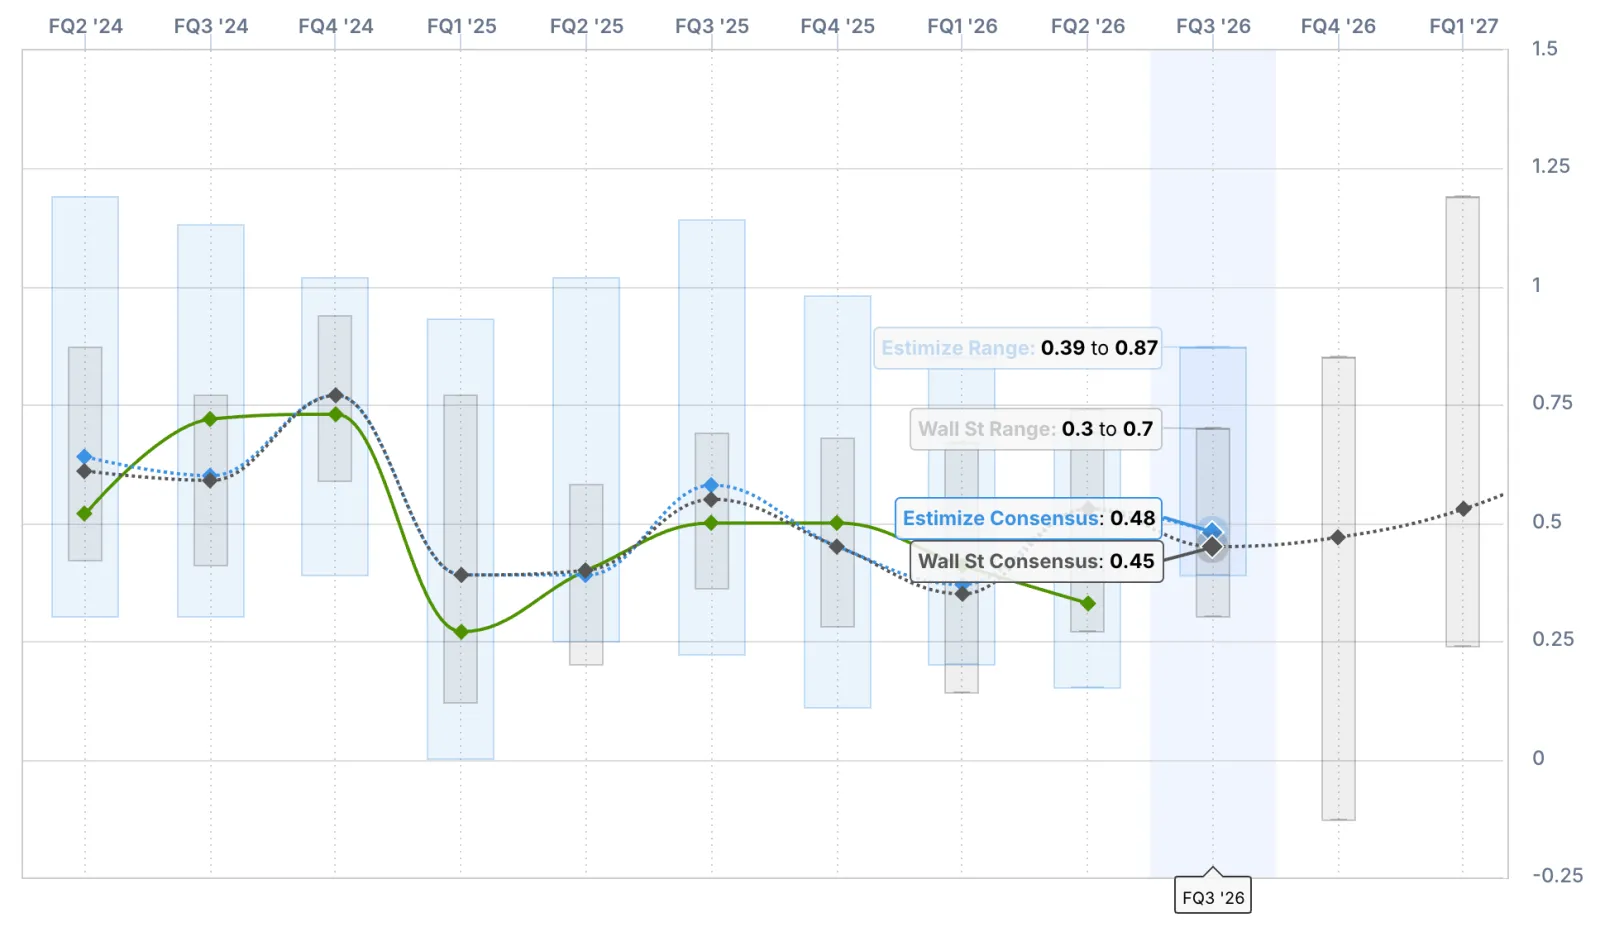
这个数字需谨慎对待。特斯拉在第二季度的每股收益为0.33美元,而市场预期为0.53美元,其营业利润率更是降至1.4%。营业收入下降57%,至3.98亿美元,而营业支出则上升47%,达到43.5亿美元。
在过去的四个季度中,特斯拉已有两个季度未达到华尔街对其每股收益的预期。而在过去七个季度里,有五个季度其每股收益呈同比下降趋势。
我们首先关注的是扣除政策补贴后的汽车业务毛利率。该比率从第一季度的19.2%降至第二季度的16.3%,特斯拉将此归因于2.3亿美元的保修费用减免,以及曾在第一季度起到作用的关税优惠措施,但这些因素在第二季度并未再次出现。
政策补贴也无法挽救特斯拉的处境。第二季度这类补贴仅带来1.46亿美元的收入,较去年同期下降67%,而且随着汽车制造商不再面临联邦政府的CAFE处罚,这类纯利润来源也在持续萎缩。
再来看现金流情况。由于资本支出增至58亿美元,是上一季度的两倍多,特斯拉在第二季度的自由现金流亏损了10.9亿美元。管理层预计2026年的资本支出将超过250亿美元,且支出主要集中在下半年。若再次出现自由现金流负值,也不足为奇。
能源业务同样值得关注。特斯拉的储能业务在第二季度的毛利率为20.4%,公司预计长期毛利率将保持在20%左右。但由于第三季度的储能装机量比预期少了2吉瓦时,这部分业务难以大幅弥补现金流缺口。
特斯拉关于Say Technologies的电话会议问答环节将于美国东部时间今天下午4点结束。此次会议收到了约2,860名参与者的832个问题,这些参与者代表的股票总数为385万股。
这一数字虽高于上一季度的约1,710名参与者,但代表的股票数量仅为第二季度的860万股的一半左右。
以下是按所代表股票数量排序的常见问题:
“Cybercab车队要如何扩展到奥斯汀以外地区?鉴于NHTSA正在开展公开的安全评估,德克萨斯州以外的监管路径是怎样的?”(980票,120万次分享)
“我们何时能看到FSD在消费者车辆上实现无监督运行?”(1,200票,110万次分享)
“CyberCab何时能供消费者购买/拥有?”(1,100票,952,900次分享)
“每行驶一英里付费机器人出租车的相关成本是多少?与30美分的目标相比如何?”(435票,694,900次分享)
HW3的车主何时能知道他们是否能免费获得用于无监督FSD运行的硬件升级?(557票,652,900次分享)
“Optimus每台的成本是多少?首批付费客户会是怎样的群体?”(699票,643,600次分享)
Electrek的观点
汽车行业整体表现平稳。今年以来,汽车交付量增长了8.8%,达到1,324,681辆,这确实是从两年下滑中恢复过来的迹象,但第三季度的业绩仍低于去年,而且特斯拉除了Model 3和Model Y之外几乎没卖出其他车型。
因此,这个季度的关键在于利润率和支出情况。如果扣除信贷优惠后的汽车利润率能保持在16%左右,且运营成本不再以每年40%以上的速度上升,那么第二季度的业绩不佳只是个例。否则,特斯拉今年将在AI、Optimus、Cybercab以及芯片研发上投入超过250亿美元,而其核心业务在运营层面几乎只能勉强维持收支平衡。这相当于一家汽车公司正在用不断缩水的利润来支撑一项成本极高的投资。
而股东们大多并不关心这些。看看他们提出的问题:Cybercab、FSD、Optimus、HW3。关于特斯拉消费级产品线的最热门问题,竟是要求推出一款厢式车。
他们完全陷入了幻想,一方面等待那些存疑的新产品带来利润,另一方面却眼睁睁看着公司的核心业务停止增长;如果马斯克没有过早地将整个公司押在自动驾驶技术上,这种情况本是完全可以避免的。