
T&E的研究预测欧盟电动卡车市场将出现激烈竞争。
在IAA Transportation发布报告之前,一项新的T&E分析警告称,到2030年欧洲卡车制造商可能会面临激烈的竞争。根据该报告,三年内电动卡车市场可能有四分之一被来自中国和美国的新竞争对手占据。
准备发货的电动三一卡车。
图片来源:SANY Truck
运输与环境组织(T&E)发布了一份关于欧洲电动卡车市场发展的竞争分析报告。在这项研究中,研究人员考察了成本、技术要求以及制造商的目标,并以这些数据作为建模的基础。目前欧盟卡车市场的年销量为245,000辆,主要由几家知名制造商主导——包括戴姆勒卡车、拥有斯堪尼亚和曼牌子公司的特拉顿集团、依维柯、达夫,以及拥有沃尔沃卡车和雷诺卡车子公司的沃尔沃集团。与此同时,电动卡车的占比正在上升:尽管目前仍处于较低水平,但其增长速度极为迅速,预计在未来几年内将在新注册卡车中占据越来越重要的比例。
T&E在其模型中对这一部分进行了更深入的分析。其分析的核心结论是:如果欧洲本土的卡车制造商不加快电动化进程,到2030年时中美两国的卡车制造商就有可能占据欧洲电动卡车市场的四分之一。T&E的原话是:“保持对卡车二氧化碳排放标准的较高要求,对于欧盟制造商继续保持市场领先地位至关重要。”换言之,分析师们建议采取主动措施推进电动化进程。
第三国进口商着眼于进入欧盟市场
今年,多家中国商用车制造商——既有新锐企业也有老牌厂商——已报名参加IAA Transportation展会(详情请参阅我们关于该电动卡车贸易展的全面综述)。这些制造商包括三一重工、中国重汽、SuperPanther、一汽卡车、福田汽车等,它们将主要凭借电动卡车进入欧洲市场。其中一些是初创企业,而另一些则拥有数十年的行业经验。此外,由于中国电动卡车市场更为成熟,这些企业还能在经验积累方面占据优势。
来自大西洋彼岸的特斯拉作为美国首家电动卡车制造商,宣布了在欧洲的大规模扩张计划。然而,由于特斯拉Semi欧洲版的技术细节和价格要等到展会才会公布,目前还无法确定其市场定位。因此,T&E领域的专家们不得不依据特斯拉在美国的配置参数来进行分析。这也是该研究的一个缺陷:在涉及未来竞争车型的价格、技术规格以及制造商目标等方面时,分析人士不可避免地要依赖那些在某些情况下仍不完整或仅被初步披露的信息。
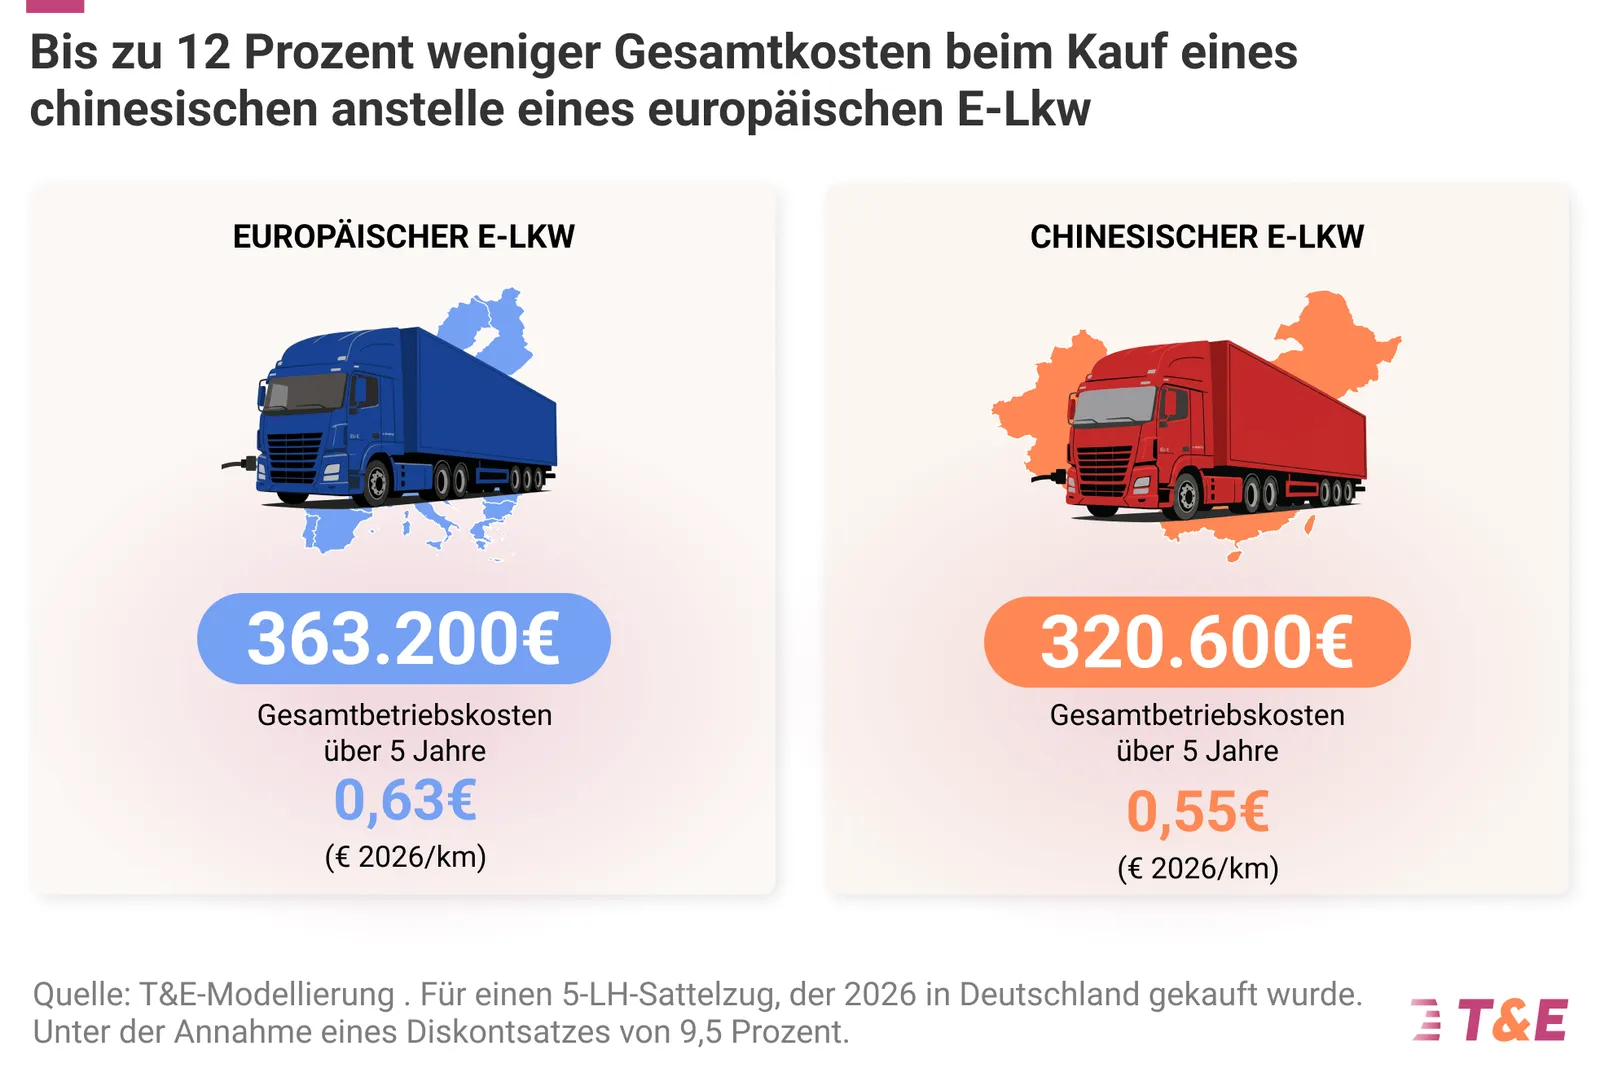
在分析结果时,牢记这一点非常重要。T&E的调研表明,与同级别的欧洲车型相比,中国制造的电动卡车的总拥有成本可能低至12%——这意味着“五年内可节省多达43,000欧元”。在得出这一估算时,研究团队考察了2026年在德国购买的典型重型4×2长途运输牵引车(假设折现率为9.5%)。相关图表如下:
较低的总体拥有成本对潜在客户而言可能具有决定性意义,尤其是根据T&E报告的进一步说明,“新兴企业的电动卡车在续航里程、充电时间、最大载重以及能效等关键指标上与欧洲品牌的卡车表现相当”。此外,“这些新兴企业希望到2030年能占据重型电动卡车市场四分之一的份额”,这一目标可从他们针对欧洲电动卡车市场所设定的计划中推断出来。
T&E Germany的卡车与基础设施电动化业务经理约翰娜·布劳恩总结道:“来自中国和美国的具有竞争力的电动卡车已经进入欧洲市场,而且还有更多车型即将推出。在如此关键的节点上,卡车制造商应当从汽车行业的错误中吸取教训。如果现在放缓电动化进程,就会为美国和中国的竞争对手铺平道路,让他们能够在欧洲乃至全球占据更大的市场份额。”
成本敏感度高的客户
T&E提出这一假设的前提是,客户在决定购买卡车时主要考虑成本因素。在利润空间仅为1.5%至2%的运输行业中,总拥有成本降低10%以上可能会起到决定性作用。分析师们解释称:“如今,如果德国的运输企业选择新兴企业的电动卡车而非欧洲品牌的车型,其总拥有成本可从0.63欧元/公里降至0.55欧元/公里(包括残值)。”
正如T&E一贯的做法,该机构将其研究结果与警示及政策建议相结合。T&E团队指出,由于市场被少数企业主导,新的竞争者若能以更低价格提供同等质量的产品,便能迅速占据大量市场份额。在他们看来,欧盟范围内电动卡车的日益普及与自2025年7月起实施的卡车二氧化碳排放标准以及不断下降的电池价格密切相关。因此,该机构呼吁德国联邦政府在布鲁塞尔为维持欧盟层面严格的卡车二氧化碳排放标准而努力。
Johanna Braun总结道:“电动卡车领域的市场领导权争夺已全面展开。如果弗里德里希·梅尔茨总理希望避免卡车行业出现与当前汽车行业类似的危机,他应在欧洲层面推动雄心勃勃的脱碳目标。更激烈的竞争有利于物流公司和消费者。欧洲制造商应停止抵制车辆排放标准,像他们的新竞争对手一样,始终专注于电动卡车的发展。”