
T&E的研究预测欧盟的电动卡车市场将面临强劲竞争。
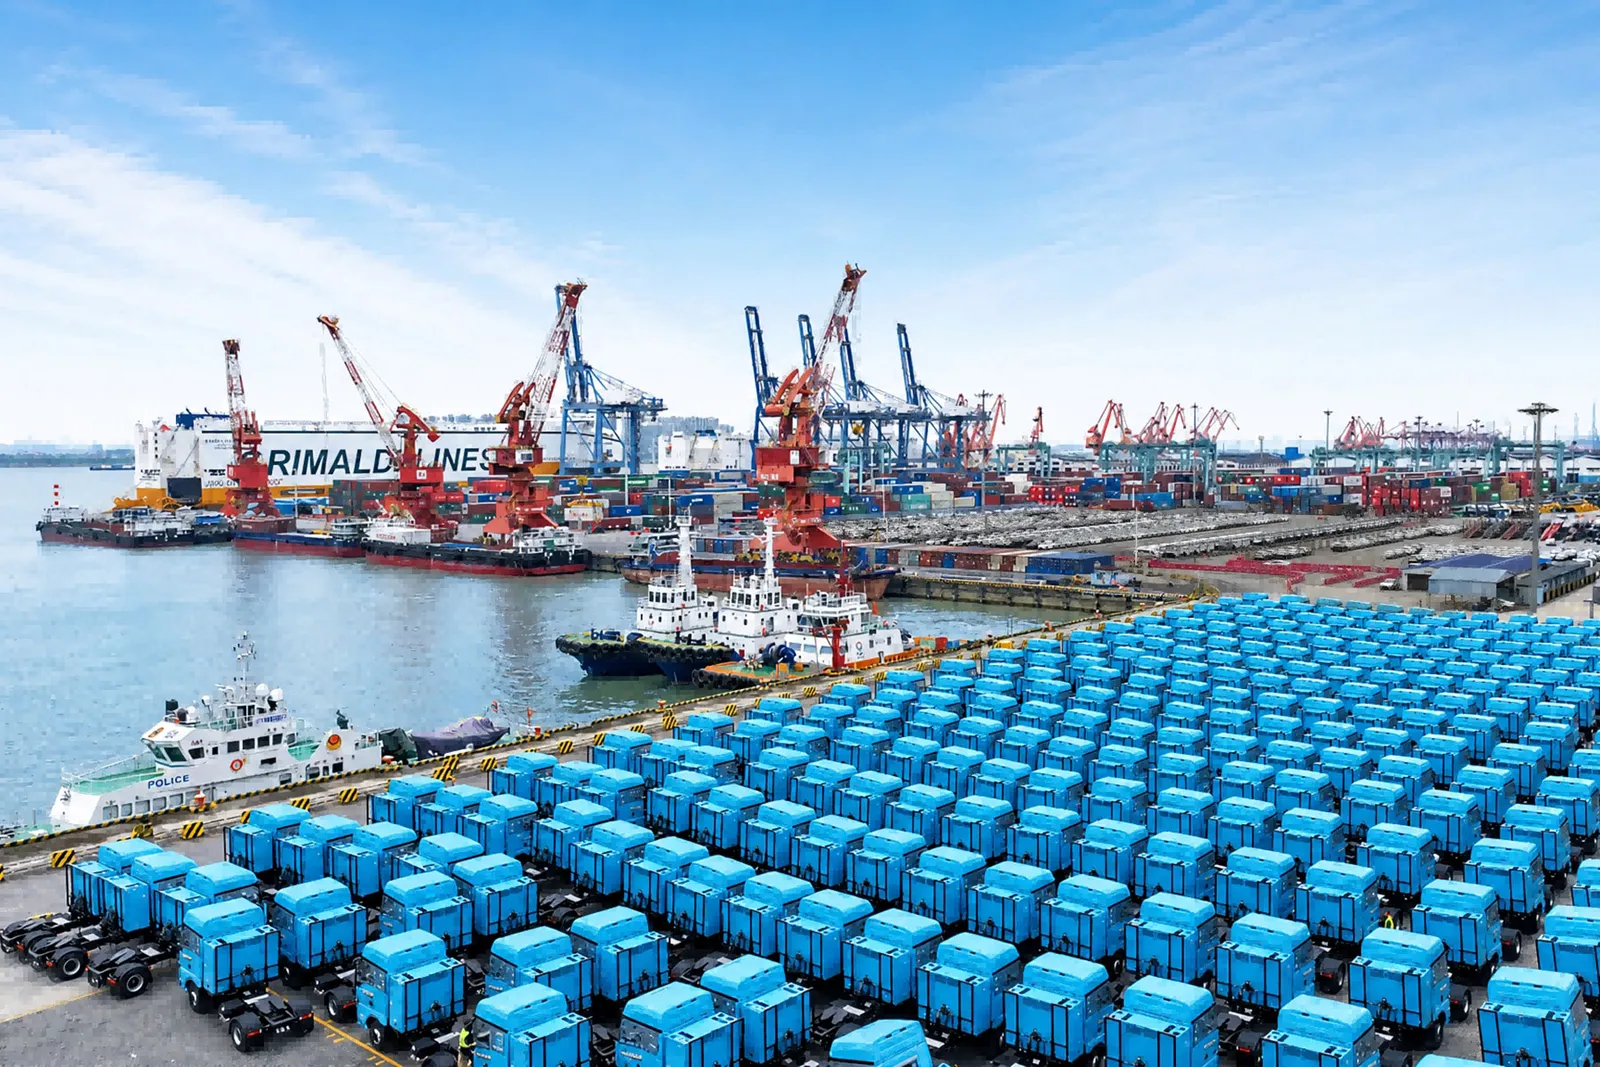
在IAA Transportation展会前夕,一项新的T&E分析指出,欧洲卡车制造商到2030年将面临激烈竞争:该报告称,电动卡车市场可能有四分之一的份额在三年内被来自中国和美国的新竞争者夺走。
准备装船的三一电动卡车。
图片来源:三一卡车
Transport & Environment组织发布了一份关于欧洲电动卡车市场发展的竞争分析报告。为此,研究人员调查了相关成本、技术关键因素以及制造商的目标,并在此基础上建立了模型。目前欧盟卡车市场的年销量为245,000辆,主要由少数几家知名制造商主导,具体包括戴姆勒卡车、拥有斯堪尼亚和曼牌子公司的特拉顿集团、伊维柯、达夫,以及拥有沃尔沃卡车和雷诺卡车子公司的沃尔沃集团。与此同时,电动卡车的占比正在上升:尽管目前这一比例仍相当低,但增长势头强劲,预计在未来几年内,电动卡车将在新车注册量中占据越来越重要的地位。
T&E机构在其模型分析中重点研究了这一块市场。他们的分析核心观点是:如果欧洲的卡车制造商不能加快电动化进程,到2030年时,中国和美国的卡车制造商可能会占据欧洲电动卡车市场的四分之一。T&E机构明确指出:“欧盟的制造商只有通过设定雄心勃勃的商用车车队电动化目标,才能保持其市场领先地位。”换言之,这些分析师建议在电动化进程中要积极进取。
多家进口商即将进入欧盟市场
背景是,有一批来自中国的新晋商用车制造商报名参加了IAA Transportation展会(此处为我们对电动卡车展会的全面概述),它们将在欧洲主要推出电动卡车产品,其中包括三一重工、中国重汽、SuperPanther、一汽卡车、福田汽车等企业。这些企业中既有初创公司,也有拥有数十年工业基础的成熟制造商。此外,由于中国电动卡车市场更为成熟,这些企业还具备一定的经验优势。
在大西洋彼岸,特斯拉作为美国首家电动卡车制造商,同时宣布了进军欧洲的雄心。但由于特斯拉Semi欧洲版的技术细节和价格要等到展会才会公布,目前还很难对其市场定位作出判断。因此,对于T&E领域的专家而言,只能参考特斯拉的美国版本规格作为参照。这也可被视为该研究的不足之处:在分析未来竞争车型的价格与技术参数以及制造商的目标时,分析师们不得不依赖那些目前仍不完整或仅被简要提及的信息。
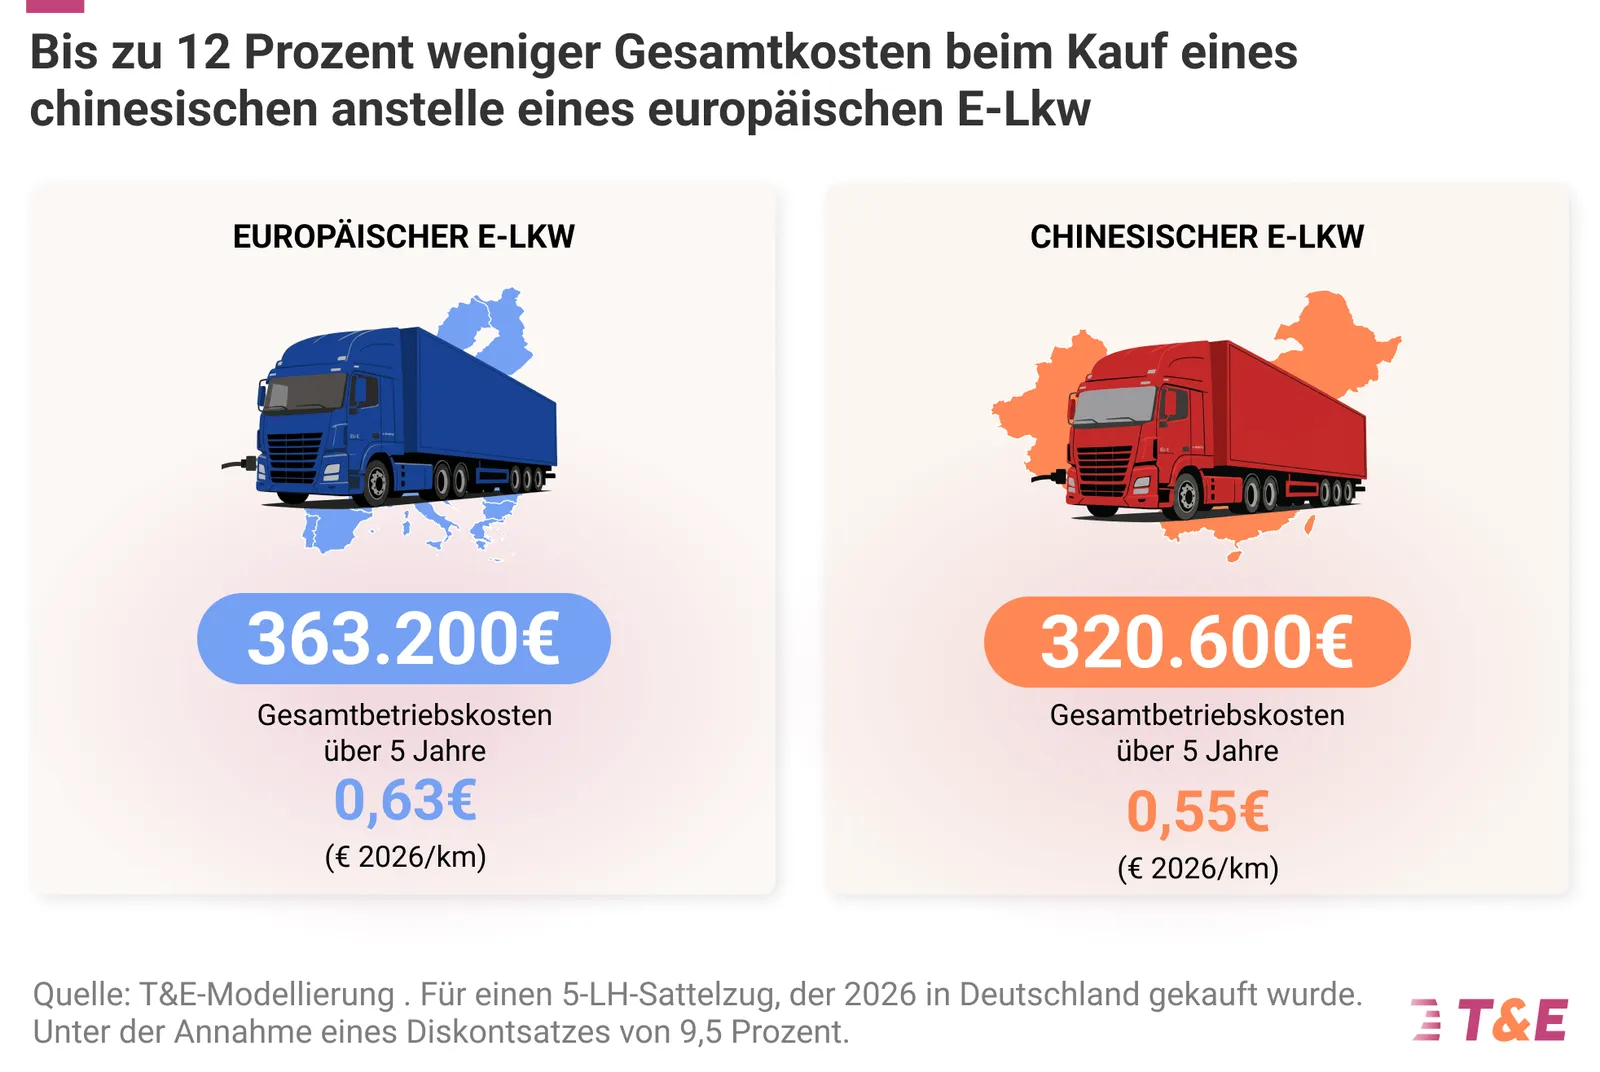
在看待相关结果时需牢记这一点。在所提交的分析中,T&E得出结论:与同级别的欧洲车型相比,中国制造的电动卡车的全生命周期成本可低至12%。这意味着在五年时间内最多可节省43,000欧元。为得出这一估算,研究团队考察了2026年在德国购买的典型重型4×2长途货运牵引车(假设折现率为9.5%)。相关图表如下:
该报告进一步指出,较低的总体拥有成本可能对潜在客户具有决定性意义,尤其是“新竞争者推出的电动卡车在续航里程、充电时间、最大载重及能效等关键指标上与欧洲制造的卡车表现相当”。此外,“这些新企业希望到2030年能占据电动卡车市场四分之一的份额”,这一目标可从他们为欧洲电动卡车市场设定的计划中推断出来。
T&E Deutschland的卡车与基础设施电动化业务经理约翰娜·布劳恩总结道:“来自中国和美国的具有竞争力的电动卡车已经进入欧洲市场,还有更多车型即将推出。在如此关键的时刻,卡车制造商应当从汽车行业的错误中吸取教训。如果现在放缓电动化进程,就会为美国和中国的竞争对手打开方便之门,让他们能够在欧洲乃至全球占据更大的市场份额。”
对成本极为敏感的客户
T&E做出这一假设的前提是,客户在决定购买卡车时首先会考虑成本因素。而在利润率仅为1.5%至2%的运输行业,10%以上的更低总运营成本可能具有决定性意义。分析师们表示:“如果一家德国运输企业今天选择新进入市场的企业的电动卡车而非欧洲品牌,其总运营成本可从0.63欧元/公里降至0.55欧元/公里(包括残值)。”
与T&E一贯的做法相同,该机构将其研究结果与警示及政策建议相结合:T&E团队指出,鉴于市场由少数企业主导,新的具有竞争力的市场参与者可以通过以更低价格提供同等质量的产品,迅速占据较大的市场份额。在他们看来,欧盟范围内电动卡车的快速发展在很大程度上与2025年7月起实施的卡车CO2排放限额以及不断下降的电池价格有关。因此,该机构呼吁德国联邦政府在布鲁塞尔的欧盟层面为维持严格的卡车CO2排放限额而努力。
Johanna Braun总结道:“电动卡车领域的市场领导权争夺战正在如火如荼地进行。如果弗里德里希·梅尔茨总理希望避免卡车行业出现与汽车制造商目前所面临的类似危机,他就应该在欧洲层面推动雄心勃勃的脱碳目标。更激烈的竞争有利于物流企业以及消费者。欧洲的制造商不应再浪费时间反对车辆数量限制,而应像他们的新竞争对手一样,坚定地发展电动卡车产业。”