
关于《工业加速法案》的研究:欧盟相关产业可能根本无法满足电池需求
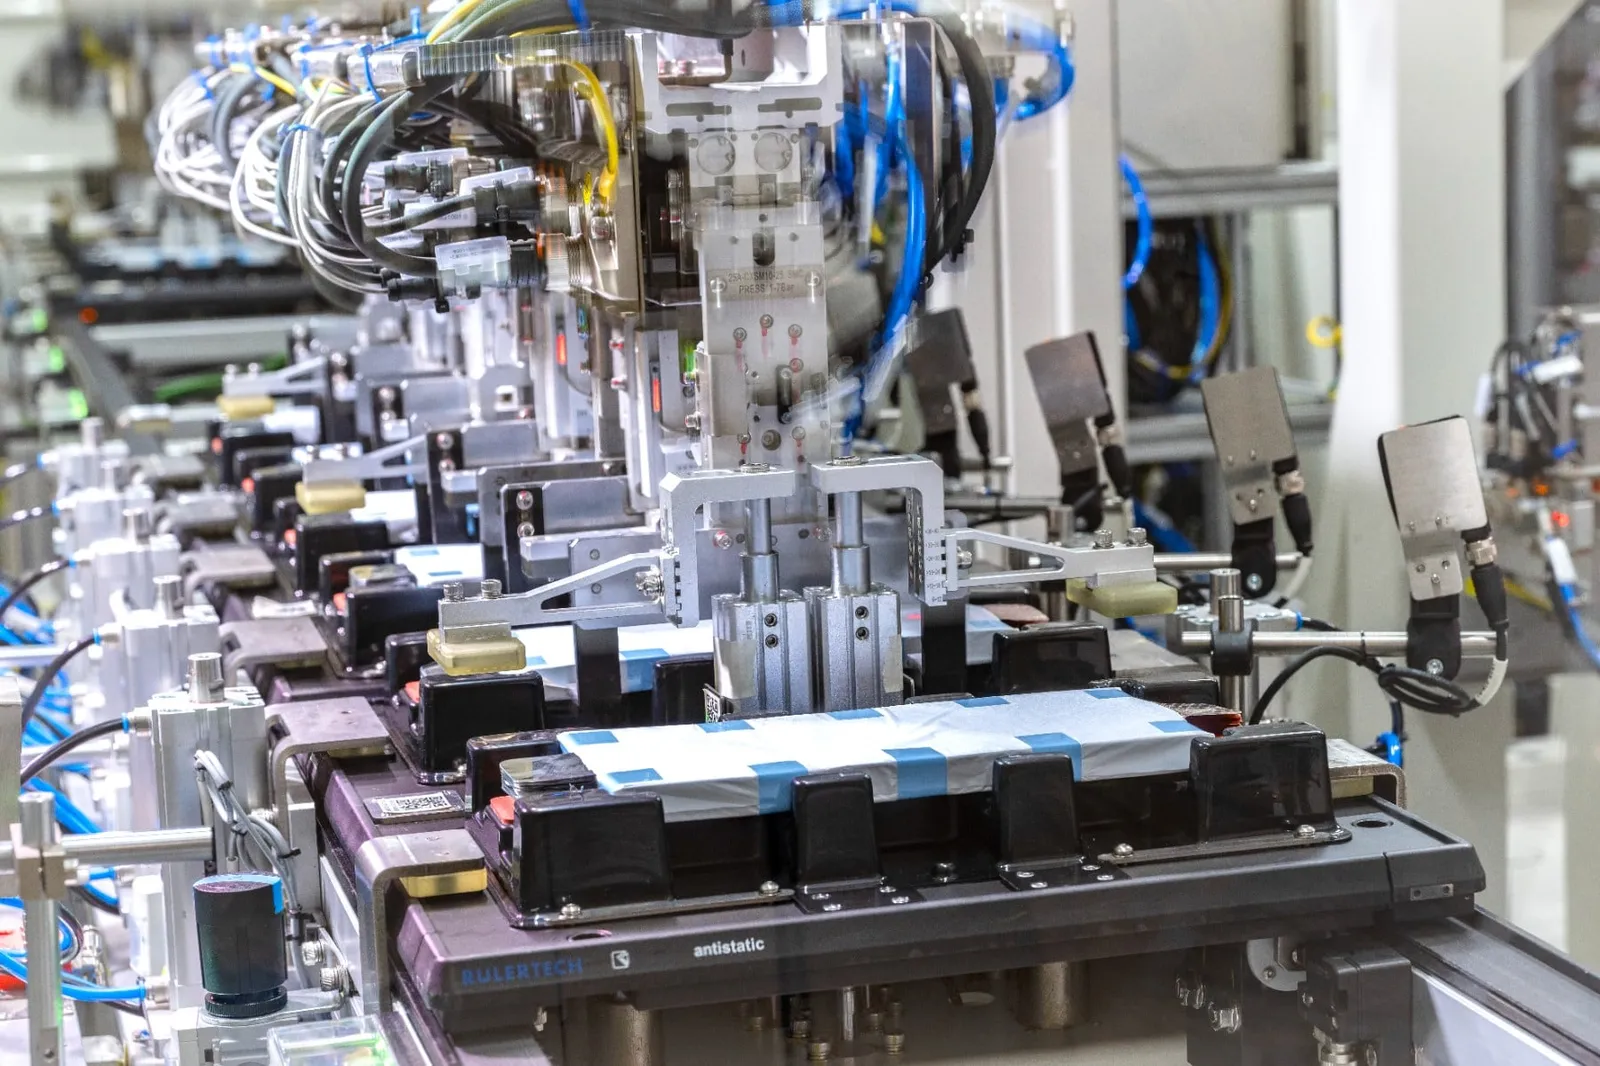
欧盟目前正在讨论《工业加速法案》(IAA)的草案,该法案旨在提升欧盟内的生产水平与竞争力。ACEA现已发布一项研究,探讨欧洲电池供应链在多大程度上能够满足该法案的要求。研究结果显示存在巨大差距。
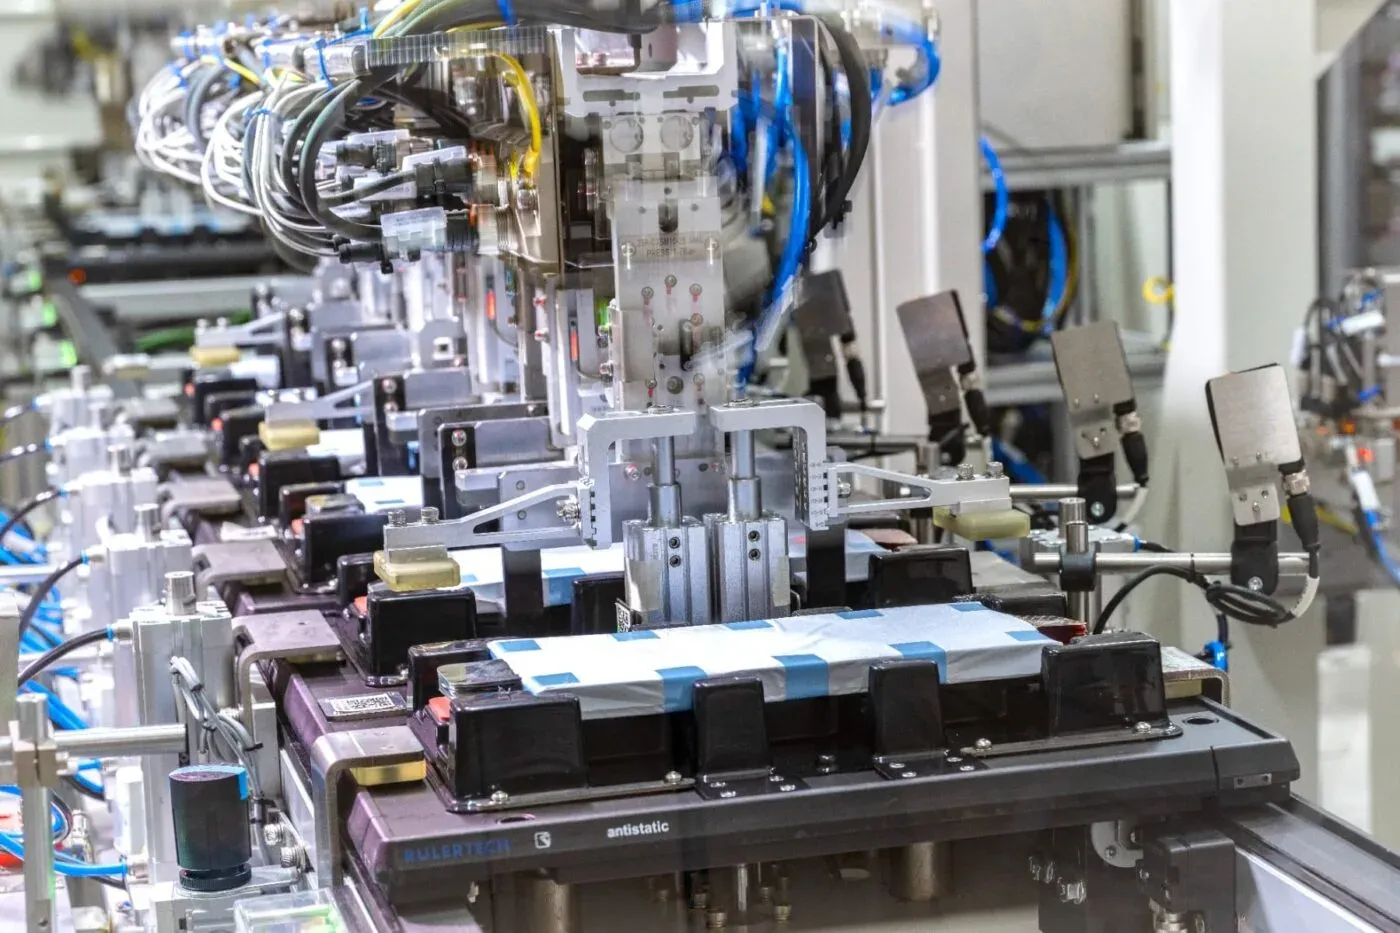
大众集团旗下企业PowerCo在萨尔茨吉特进行的电池生产。
图片来源:PowerCo
欧洲汽车制造商协会(ACEA)委托Mobility Global的分析师们进行这项研究,他们现在提交了一份19页的执行摘要,标题为“IAA影响评估:欧洲电池供应链前景”。该报告探讨了如果按照委员会3月的提议让IAA法规生效,对电池行业及整个汽车工业所带来的影响。需要注意的是,该法律尚未最终确定,欧洲议会和理事会的谈判仍在进行中。
首先需要明确的是,这项研究的核心结论是:仅靠严格的电池生产本地化要求并不足以在实践中确保当地电池产业链的建立。分析人士确实认为存在“阻碍电池生产本地化的深层结构性障碍”,而消除这些障碍可能需要数年时间。
不过我们按顺序来说明:根据拟议中的IAA草案,对这里所使用的电池的要求将分两个阶段实施。在法律生效六个月后(研究人员称“大约在2027–2028年”),电池必须包含三种源自欧盟的组件,其中必然包括电池电芯。在法律通过三年后(“大约在2030–2031年”),这一数字将上升至五种源自欧盟的组件,包括电池电芯、电池管理系统以及活性正极材料(CAM)。
Mobility Global现已研究了三种不同程度上体现欧洲电池行业需求的情景。研究结果显示:即便到2032年欧洲电池芯的产量预计将增长至306 GWh,但在所有情景下供应都无法跟上需求。这意味着从中期来看,将无法有足够符合IAA标准的电池来全面满足欧盟内的电动汽车产业需求。该研究着眼于未来十年。
ACEA指出:“有限的供应量仍将是限制符合‘欧盟制造’补贴条件的汽车数量增长的主要障碍。例如,如果2028年该法规正式实施,由于供应不足,可能约有300万辆汽车无法获得相关补贴。”所谓的“欧盟制造”补贴是该法律包中的另一项举措,旨在确保各国的补贴计划首先惠及本国的欧盟经济。
ACEA进一步强调,中重型商用车面临的挑战比乘用车更为严峻:“到2032年,这里的供需缺口还将继续扩大,达到23 GWh,而需求量大约是欧洲现有供应量的四倍”,这是该研究得出的核心结论之一。
该协会指出的核心问题是,目前欧盟的电池产业链结构较为薄弱。分析师们列举的相关问题包括:
- 大多数计划在欧洲建设的巨型电池工厂都专注于NMC电池,而需求却逐渐转向成本更低的LFP电池
- 在欧洲生产的电池仍明显比进口电池昂贵。
ACEA认为,这些研究结果“凸显了采取现实且具有经济可行性的方法来实现本土化生产的必要性”。IAA的成效最终不仅取决于其目标的雄心大小,“还取决于欧洲能否建立起实施这些目标所必需的基础设施、具有竞争力的运营条件以及投资框架”。
该协会还在评估报告中提出了缩小目标与现实之间差距的建议。ACEA建议如下:
- 在上游环节进行大规模投资:为在当地生产CAM和AAM并满足需求,必须大力投资于相关基础上游组件的建设,例如用于生产前体材料(pCAM)和石墨改性材料的设施。
- 政策方向转向运营支持:决策者需从单纯为工厂建设提供资金,转变为补贴日常运营成本——尤其是高昂的能源费用——同时加快审批环保许可,以缩短项目周期。
以便正式将战略性的自由贸易伙伴纳入体系;这能让欧洲避开高昂的国内能源成本,并通过国际合资企业来弥补材料供应缺口。
acea.auto, acea.auto(研究报告,PDF格式)