
研究:到2030年欧洲电池产能将足够使用
T&E在针对欧盟拟定的电池本地化生产要求所做的分析中得出结论:到2030年,将有足够的“欧盟制造”的电池电芯可供使用。这一观点与汽车制造商协会ACEA目前的主张截然相反。
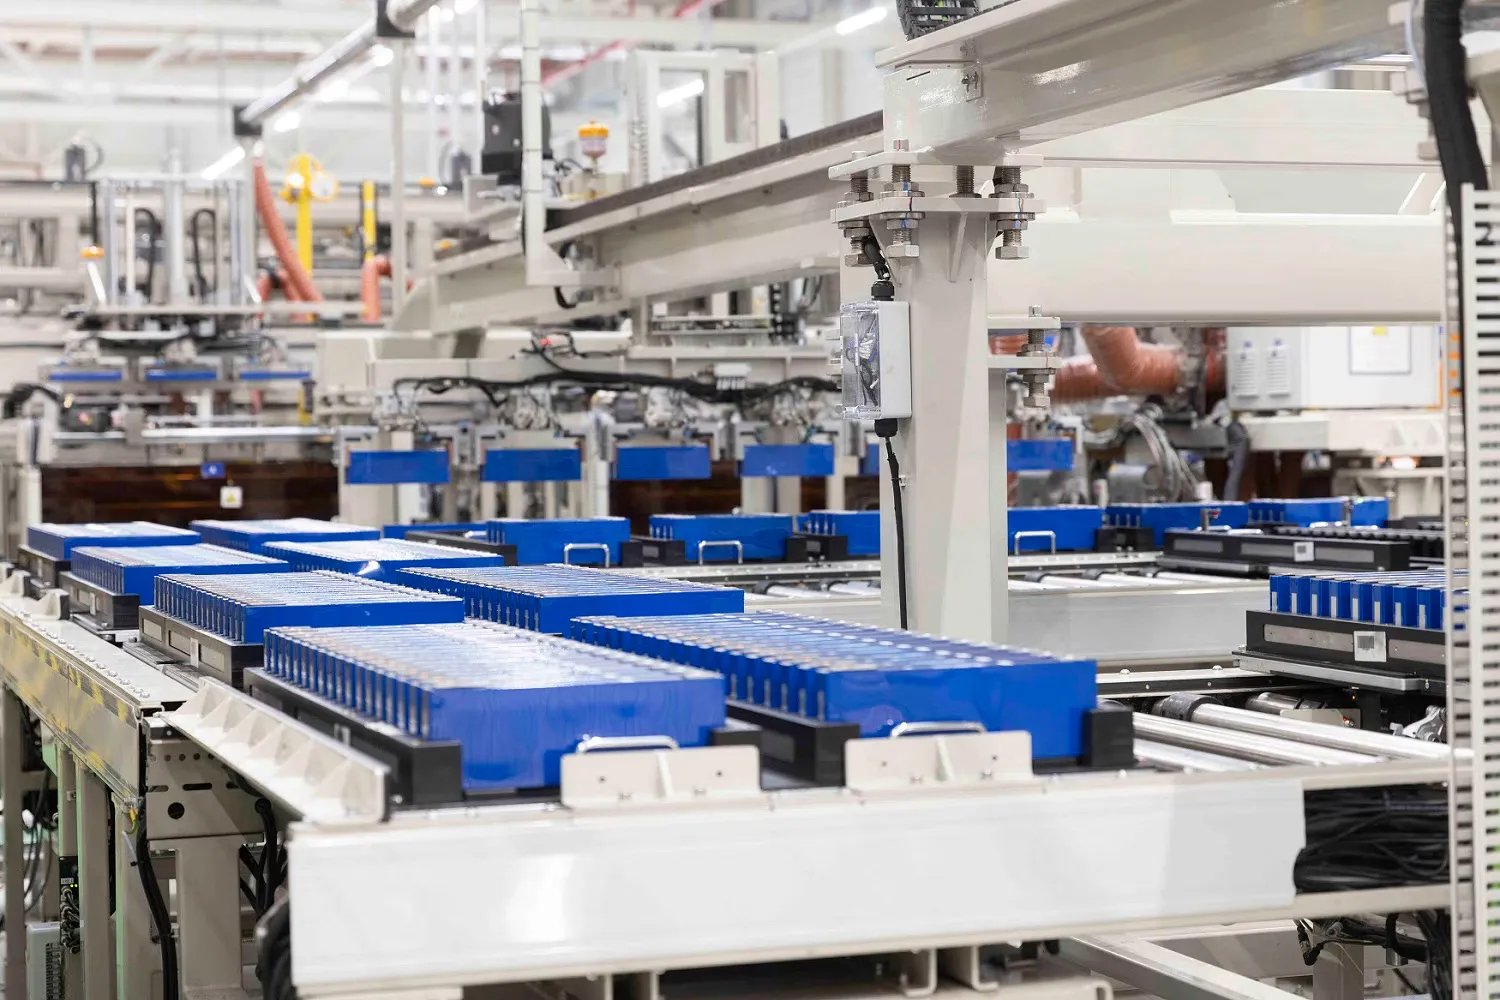
CATL在阿恩施塔特的电池工厂一览
图片来源:CATL
数月以来,欧盟及其成员国一直在讨论3月提出的《工业加速法案》(IAA)草案,该法案旨在提升欧盟内的生产能力和竞争力。这一法案也影响到汽车和电池行业:例如,欧盟委员会计划引入所谓的本地含量规定,在公共采购及补贴项目中优先考虑“欧盟制造”的电动汽车,即在欧盟境内生产的车辆。
对于电动汽车的牵引电池,欧盟也要求其满足特定的本地价值创造条件。正因如此,目前引发了诸多讨论——欧洲汽车制造商协会ACEA近日发布了一项研究,探讨欧洲电池供应链是否能够满足该法规包的要求。研究结果显示存在巨大差距。ACEA认为问题出在时间差上:从宣布建厂到实现工业化大规模生产,一家新电池工厂可能需要近十年的时间。即便现在启动项目,也需到2035年才能达到满负荷产能。因此ACEA呼吁给予更多时间,并逐步实施本地含量要求,尤其是针对电池单元和正极活性材料(CAM)方面。
欧盟很快将实现电池芯的充足生产
不过,Transport & Environment (T&E)研究机构现已发布一项独立研究,指出到2030年欧盟将能够生产出足够的“欧盟制造”电池芯。该机构同时强调,这项分析与汽车行业——即ACEA——最近的主张相悖。
据称,到2027年,欧洲的电池产能已足以完全满足获补贴企业用车的需求,并覆盖大部分获补贴的私人汽车需求。若那些实施可能性中等的项目也能得以推进,2030年这两个领域的电池需求都将有足够的欧洲产电池供应。不过,自2022年以来宣布的电池产能中已有四分之一被取消或暂缓。德国受影响尤为严重,据T&E机构称,该国2035年的相关项目数量已减少一半。该组织列举的例子包括凯泽斯劳滕的ACC工厂以及保时捷关闭Cellforce工厂。不过另一方面,大众旗下的PowerCo公司在2025年12月已在萨尔茨吉特建立了首家电池工厂,该工厂投入运营后将为当地电池供应链创造价值。
这一数字还将大幅上升。同样值得关注的是欧洲电池生产领域的所有者结构:据T&E数据显示,超过85%的现有产能属于非欧洲企业,其中韩国制造商占据了72%的产量。这里的韩国制造商指的应是拥有波兰和匈牙利工厂的LG Energy Solution、Samsung SDI以及SK On。另一家重要的电池制造商是中国电池巨头CATL,它在埃尔富特附近的阿恩施塔特设有工厂,同时在匈牙利的德布雷岑也建立了第二家欧洲工厂,该工厂目前已开始试生产。
对于“欧盟制造”标准而言,决定性的因素并非制造商的所在国,而是生产地。也就是说,即便亚洲电池芯制造商在欧盟设立工厂,也有助于满足本地含量要求。因为最关键的是要在欧盟境内进行本地生产。
“自从Northvolt项目失败后,德国国内对能否建立本土电池产业充满了怀疑。但我们的数据表明,德国已经是欧洲电池生态系统中的重要一环,并拥有巨大潜力。当柏林为德国工业的未来争论不休时,讨论的往往仍是发动机这类过时的产品。是时候将电池产业这样的未来型产业置于重点关注位置了。在此背景下,支持出台有效的《产业加速法案》将是重要一步,”T&E德国公司电动汽车业务高级顾问苏珊娜·戈茨说道。
T&E认为在前体材料方面存在更大的缺口。虽然预计到2030年欧洲的阴极活性材料(CAM)产能将达到529,000吨/年,但根据项目实现可能性的权重计算后,实际可用的产能仅约为177,000吨。而阴极前体材料pCAM的不确定性更大:在所有计划中的项目中,总电池当量为552.6 GWh,但T&E认为到2030年只有217.9 GWh有可能实现。因此该组织主张保留《产业加速法案》中规定的电池及CAM目标,并从2032年起进一步设定pCAM和阳极活性材料的最低配额。
