
SNE研究:中国汽车零部件制造商日益主导全球电动汽车电池市场
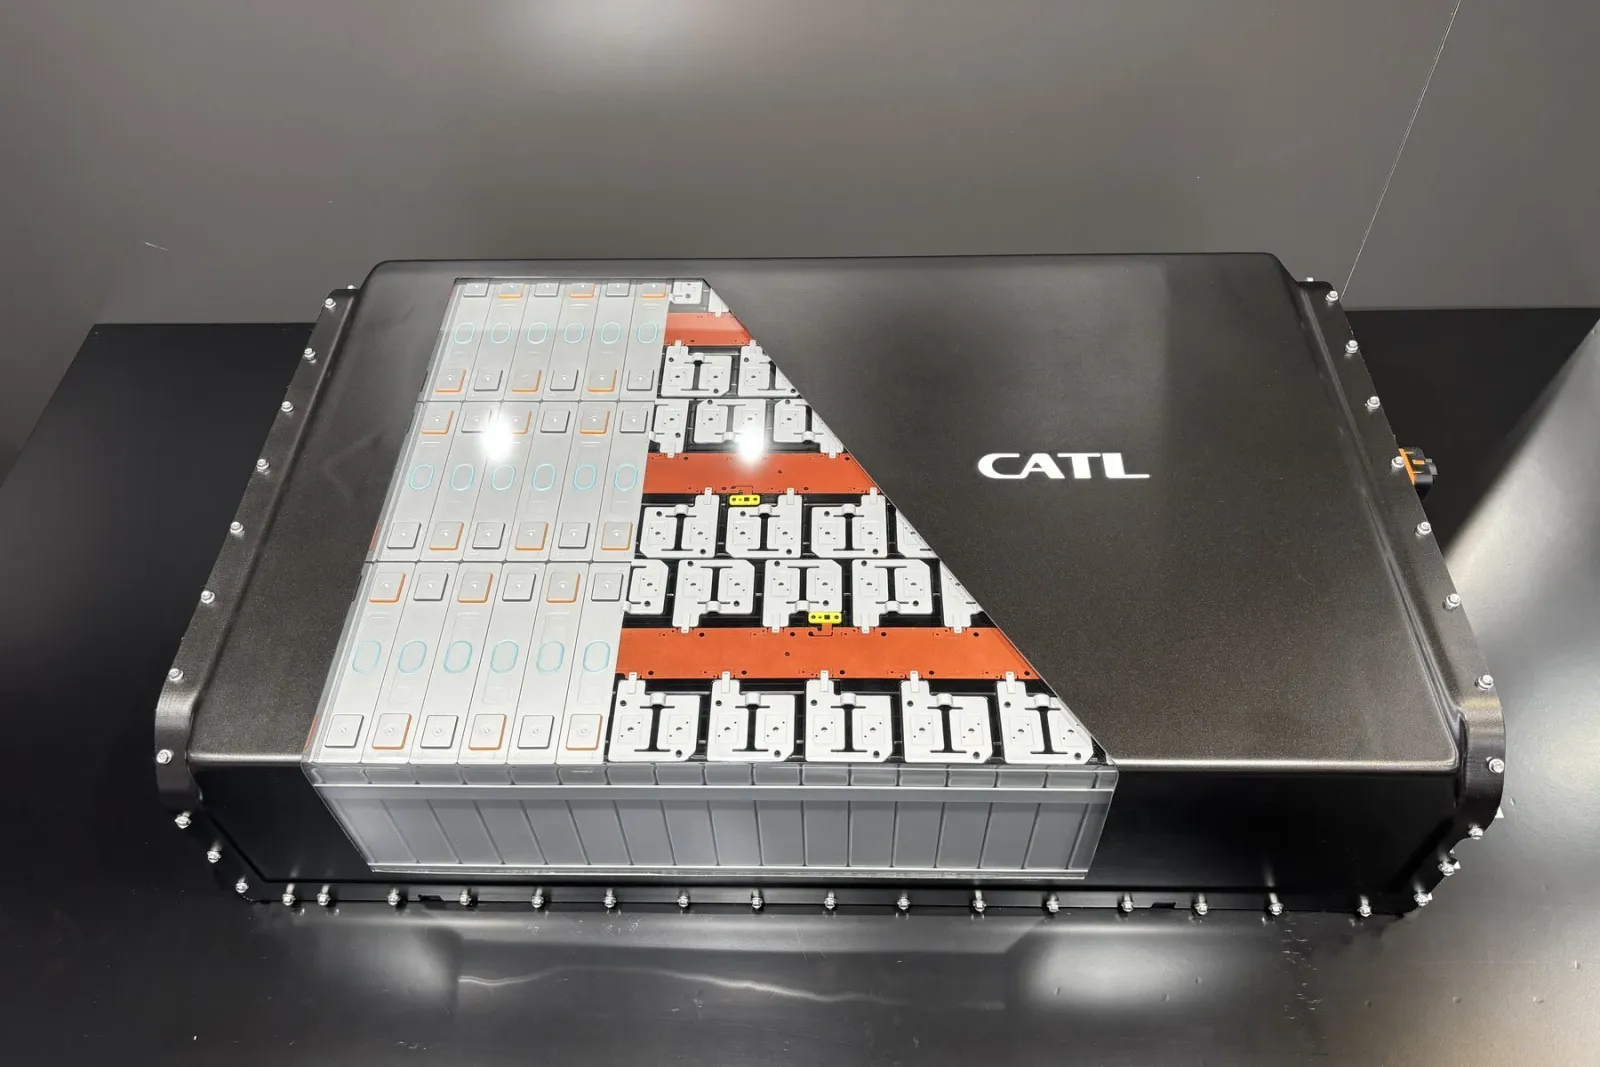
根据SNE Research的最新分析,今年前九个月,中国制造商占据了中国境外电动汽车及混合动力汽车电池市场的一半以上份额,而韩国和日本供应商的份额则有所下降。
图片提供:Cora Werwitzke
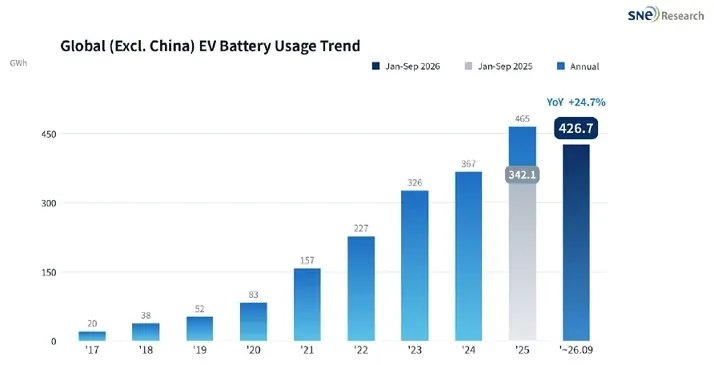
韩国市场研究机构SNE Research对中国境外电动汽车电池市场的动态及市场份额分布进行了分析。其主要发现是:从1月到9月,这些电池的总容量上升至426.7 GWh,较去年同期增长了24.7%。显然,最大的受益者是中国电池制造商。
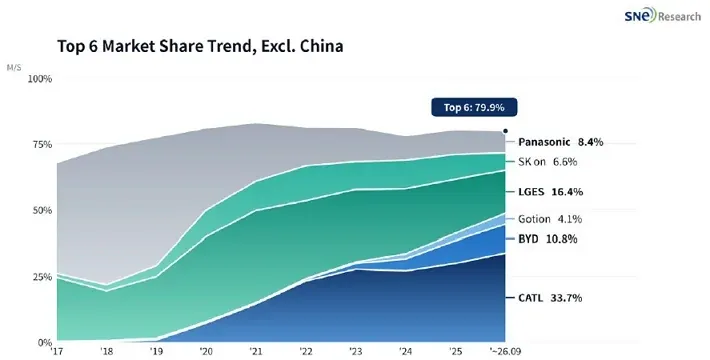
SNE Research指出:“包括[CATL、BYD、Gotion、SVOLT、CALB和EVE]在内的六家中国企业的合计市场份额从43.1%上升至56.4%,增幅达13.3%,已超过非中国企业市场份额的一半。”其中CATL和BYD两家就占据了44.5%的市场份额。2023年同期的这一数字则为36.7%。
SNE Research专门分析了纯电动汽车、插电式混合动力汽车以及其他混合动力汽车的电池销售情况,指出不同地区的需求发展状况存在差异。韩国分析师指出,欧洲和亚洲的需求弥补了北美市场的持续疲软。有趣的是,中国本身似乎也在出现下滑势头。虽然SNE Research预计不包括中国在内的全球市场增长率可达24.7%,但若将中国纳入计算,增长率仅为19.7%。由此可见,中国的市场发展势头正在放缓。
以下数据仅供制造商参考:1月至9月期间,三家韩国制造商——LG Energy Solution、SK On和Samsung SDI——在全球范围内(不含中国)的电池产能总和为113.0 GWh,较上一年下降13.5%。它们的整体市场份额也大幅下跌了11.7个百分点,从38.2%降至26.5%。据SNE Research称,北美的业务状况尤为糟糕,这三家公司的电池安装容量从56.1 GWh几乎减半至28.1 GWh。而在欧洲和亚洲,其电池产能则有所上升,分别为从58.7 GWh增至63.0 GWh,以及从13.1 GWh增至17.5 GWh。
但我们还是逐步来看。在最初的九个月过后,宁德时代再次位居榜首。在中国以外的市场,该公司的电池产量为143.7吉瓦时,恰好占市场的三分之一。与上一年相比,宁德时代的产量增长了47%,其市场份额也上升了5.1个百分点,达到33.7%。在欧洲市场,SNE Research的统计数据显示,其电池产量从71.5吉瓦时增长到96.8吉瓦时,增幅为35%;而在亚洲市场,其产量则翻了一番,达到27.1吉瓦时。
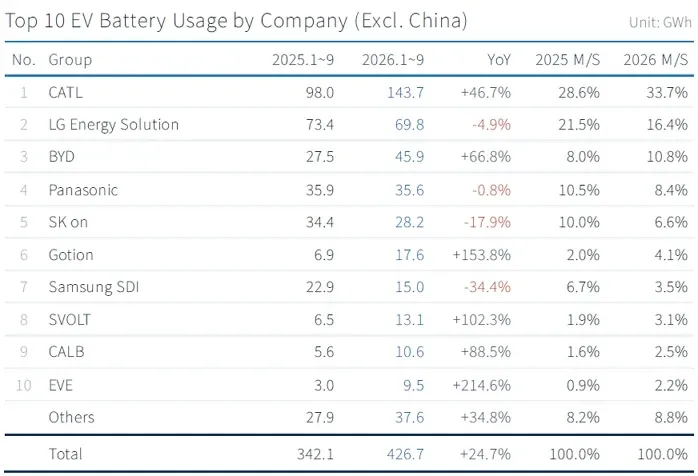
据分析人士称,LG能源解决方案以69.8吉瓦时的产量位居第二,同比下滑4.9%。其在欧洲和亚洲的业务表现良好:在欧洲的产量增长13%,达到38.6吉瓦时;在亚洲的产量增长49%,达到11.1吉瓦时。然而,这些增长仍不足以抵消北美市场的急剧下滑——同比下滑45%,从29.9吉瓦时降至16.5吉瓦时。LG能源解决方案的市场份额因此大幅下降5.1个百分点,从21.5%降至16.4%。
排名第三的是比亚迪,其产量为45.9吉瓦时,同比上升67%。该公司的市场份额从8.0%上升至10.8%。根据SNE Research的统计,这一增长分别体现在欧洲(17.4吉瓦时,同比上升67%)、亚洲(14.8吉瓦时,同比上升41%)以及南美洲(7.1吉瓦时,同比上升136%)。
在今年前九个月中,松下以35.6吉瓦时的产量位居第四,同比下滑0.8%。报告作者指出:“特斯拉在北美的销量为其业绩提供了支撑,但其增长幅度远低于非中国市场。”松下的市场份额下降了2.1个百分点,降至8.4%。从更长的时间跨度来看,松下的情况尤其能体现近年来市场的巨大变化:
与此同时,排名第五的SK On出现了大幅亏损,其电池产量降至28.2 GWh,同比下降18%。其市场份额也从10.0%骤降至6.6%。研究报告指出:“该公司为现代汽车集团、福特、大众汽车和梅赛德斯-奔驰等企业供应电池,但在北美的使用量下降了46.7%,在欧洲则下降了2.2%。”
大众汽车的合作伙伴Gotion的产量增长了153.8%,达到17.6 GWh,从而超越了排名跌至第七的三星SDI。三星SDI的产量仅为15.0 GWh,同比下降34.4%,是前十名企业中降幅最大的。其市场份额从6.7%降至3.5%。虽然其在欧洲的销量保持在9.4 GWh的稳定水平,但在北美却遭遇惨败,产量同比下降66%,从12.0 GWh降至4.1 GWh。
排名前十的厂商中还有三家中国二线企业——即SVOLT、CALB和EVE Energy。SVOLT的产能增长了102%,达到13.1 GWh;CALB的产能增长了88.5%,达到10.6 GWh;而EVE Energy的产能则大幅增长了215%,达到9.5 GWh。
总而言之,可以得出结论:除中国外的全球市场中,三家韩国制造商及松下都不得不让出市场份额,而上述六家中国公司则在欧洲持续快速地扩大业务规模。其中的关键因素在于电池化学技术:“非中国市场的LFP占比从15.8%上升至27.7%,增幅达11.9%,也反映了同样的趋势。”SNE的研究分析师如此表示。这是因为在LFP技术领域处于领先地位的正是中国制造商。在欧洲,LFP的采用率也在上升——“主要体现在入门级车型上,这使得价格竞争力成为选择供应商时的关键标准。”他们补充道。
根据这些数据,该研究的作者认为,区域政治框架以及需求的多样化将是决定供应商竞争力的主要因素。目前一些制造商正越来越多地转向用于固定存储的电池,以实现更广泛的用途多元化——尤其是在北美。至于欧洲,分析人士认为“汽车配套方案”以及所谓的淘汰内燃机政策所带来的激励措施,再加上可能的“欧洲制造”规则,都是具有决定性影响的因素。