
具备扩张条件:欧洲将拥有足够的电池产能以满足需求,并推动本土电池产业链发展
您可以通过 Substack 订阅、Patreon 或 Stripe 支持 CleanTechnica 的工作。在面对内容抓取人工智能、反社交媒体现象、通货膨胀以及其他种种挑战的情况下,您的支持有助于我们持续产出每周发布的优质原创内容。
若要求所有电池组件均须在欧盟生产,将有助于保障电池需求并促进中游生产领域的投资。
针对电池及正极材料相关要求的可行性所进行的新分析¹显示,到 2030 年时,将有足够数量的欧盟生产的电池用于符合工业加速法案(IAA)规定的车辆——包括那些可享受补贴或税收优惠的商用车及私人电动汽车。随着工业加速法案的谈判进入关键阶段,T&E 的分析结果直接反驳了汽车行业近期关于本地化生产标准过于苛刻的论调。
欧洲拥有发展本土电池产业的战略机遇。然而,欧盟电池行业的扩张在很大程度上取决于需求的稳定性。为应对几乎无需缴纳关税的中国电池进口产品,立即提供针对性支持至关重要。对于电池单元和正极活性材料设定的本地含量要求,可能使2027年欧盟的电池需求较当前水平再增加34%。
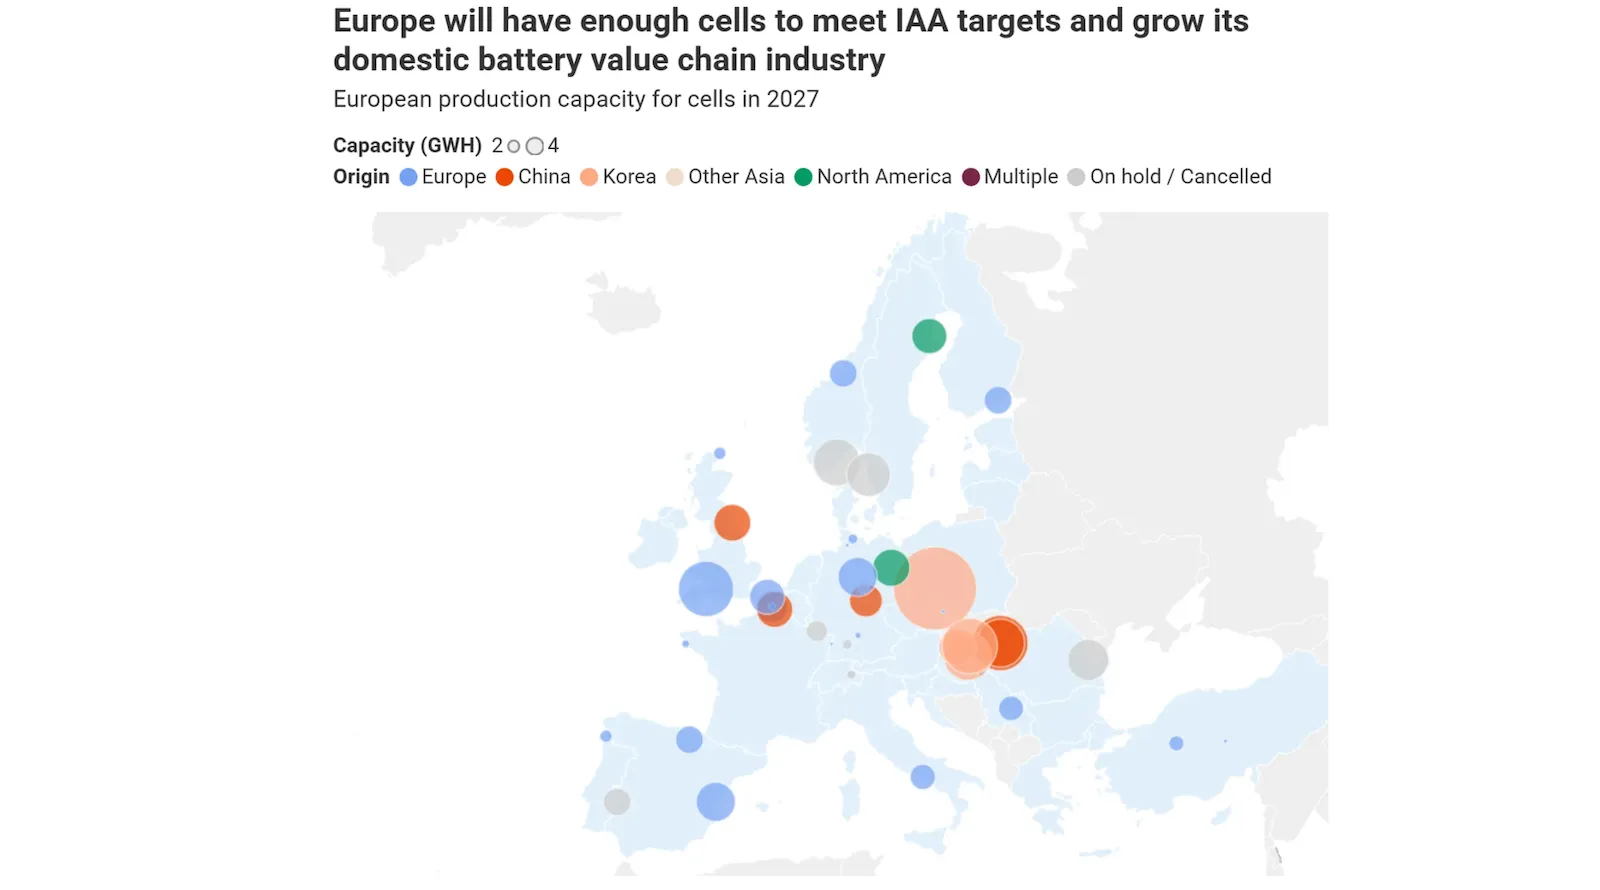
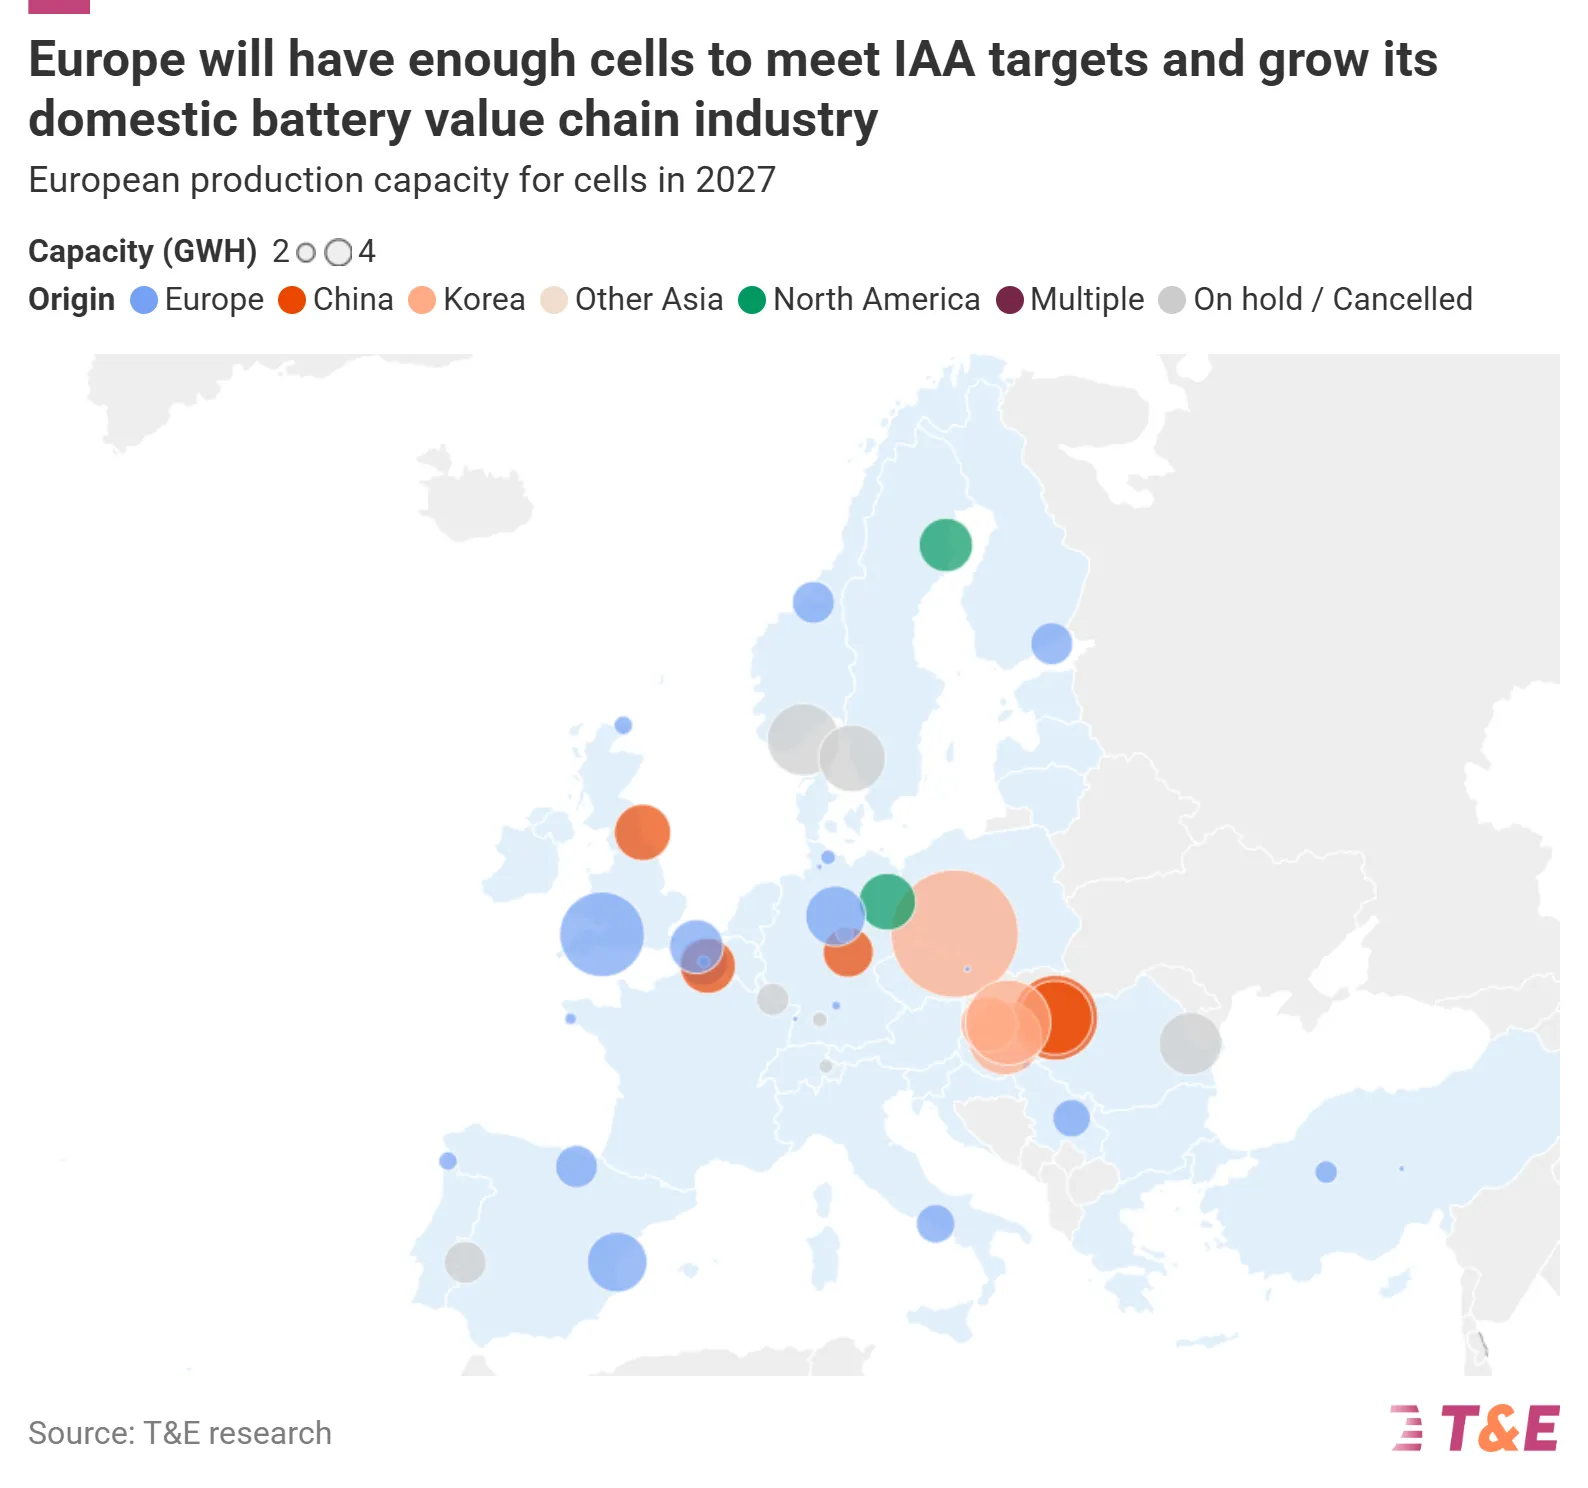
T&E的分析表明,只要所有项目都能实现,包括那些可信度中等的项目,欧盟就有能力生产足够的电池单元,为所有符合IAA标准的欧盟制造的纯电动汽车提供动力——这些车辆包括获得政府补贴的商用车和私家车。
T&E公司可持续投资与电池业务总监泽维尔·索尔表示:“欧洲工业竞争力的未来取决于一个简单的问题:高价值的清洁技术岗位会来到欧洲,还是继续留在亚洲?在欧盟汽车行业面临困境的时期,强大的本土电池产业链能够带来战略独立性并保障就业,但需要通过国际汽车展发出强有力的政治信号,才能释放这一潜力并降低私人投资的风险。”
欧洲电池供应链中的瓶颈在于中游组件:正极活性材料及其前体物质。这些材料会在生产链中被组装成电池单元。中国在锂离子电池用正极活性材料及前体物质的全球生产中占据主导地位,根据电池化学体系的不同,其产能占比高达90%(对于LFP电池这一比例甚至达到95%)。而欧盟的电池产业仍在为明确的采购承诺以及针对正极活性材料及前体物质生产设施的额外投资而苦苦挣扎。
一张新的电池与电化学材料地图展示了整个欧洲大陆的电池及pCAM/CAM生产能力分布,揭示了相关行业的关键所在以及欧洲所拥有的巨大潜力。CAM和pCAM生产设施需要与欧洲的电池制造商签订长期稳定的采购协议,而这些电池制造商又依赖于稳健且可预见的电动汽车市场。在IAA展会上,针对企业用车的CAM需求是可行的,但要满足私人汽车的需求则还需增加产能。同样,IAA展会也应设定与可靠合作伙伴合作的pCAM产品“欧盟制造”最低标准,因为这是欧洲产业链中最脆弱的环节。
“遗憾的是,近年来的情况表明,强大的欧洲电池产业链无法自行形成——来自亚洲的竞争实在太过激烈。如果没有针对本地生产的电池组件的明智需求端规则,欧洲在清洁技术领域的竞争力将面临风险。建立安全可靠的本地产业链能够保障供应稳定、创造就业机会并提升经济韧性,”索尔总结道。
在《国际汽车协会协定》生效之前,欧洲的“欧洲制造”计划将迎来首次真正的可信度考验,即1月即将实施的《欧盟-英国贸易与合作协定》中关于电动汽车本地成分的要求。然而,汽车制造商们再次游说要求最后时刻推迟实施。‘欧洲制造’取决于欧盟规则的公信力,既然现在正面临考验,欧盟就必须坚定不移。”
¹ 根据委员会目前的提案,企业用车辆的电池组件必须在欧盟境内生产,而享受补贴的私人汽车则可使用自由贸易协定伙伴国的产品。能源与技术分析中的关键假设包括:IAA涵盖轻型电动汽车(包括厢式车);欧盟的电池生产项目包括LFP和NMC类型;私人渠道与企业渠道的比例保持现状;电池需求既包括已使用欧盟电池的电动汽车,也包括符合条件、在欧盟组装的电动汽车所需的额外电池。关于产能提升的假设则属于自愿设定的悲观值。
