
2026年8月电动商用车与重型卡车的发展情况
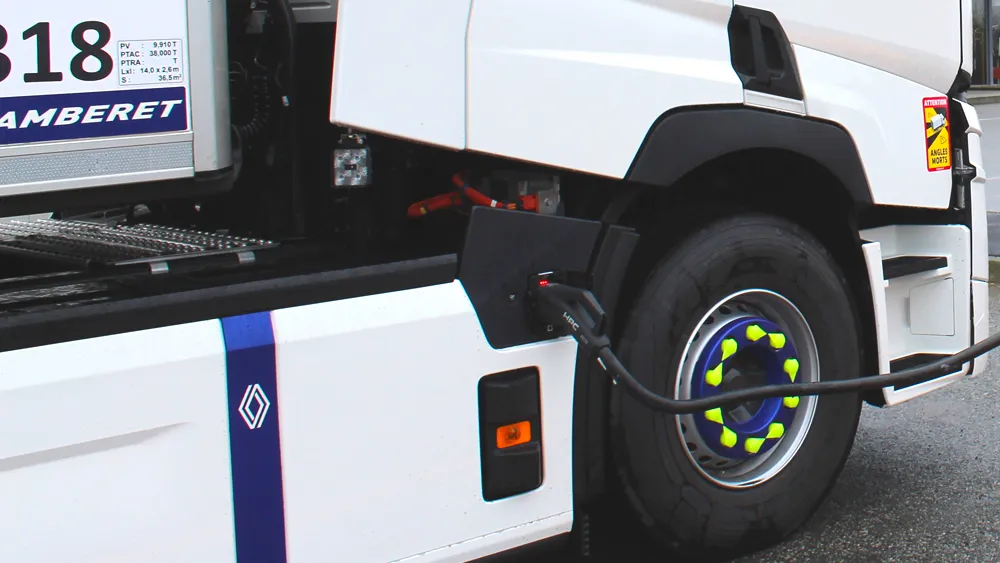
在政府各项政策要求与激励措施的作用下,电动商用车及重型车辆(卡车、客车等)逐渐吸引着法国企业主们的注意,因为他们已经看到了这些车型在续航里程及充电性能方面的显著提升。
尽管目前的注册数据仍显得较为有限,远未达到埃马纽埃尔·马克龙几天前预计的2026年8月36,159辆电动私家车的数量,但其中仍能看出令人欣慰的进步趋势。
轻型商用车
截至总整备质量为3.5吨的轻型商用车而言,2026年8月各类动力类型的注册车辆数为15,781辆,较去年同期下降14.6%。但从全年累计数据来看,降幅较小,为-4.7%,全年累计注册车辆数为224,569辆。
电动车型在市场中的占比呈上升趋势。截至8月,电动轻型商用车累计注册量为27,672辆,占比为12.4%;仅8月一个月就注册了2,160辆电动轻型商用车,占比达到13.9%,环比增长13.8%。
而非插电式混合动力车型的增长率则更高:较2025年8月增长了32.4%,占比为6.8%,累计注册量为1,054辆。从2026年年初至今的累计数据来看,增长率稍低,为21.1%,占比为5.7%,累计注册量为12,638辆。
可充电混合动力车的表现则较为温和,8月共有219辆此类车辆登记上牌,市场占有率为1.4%,同比增长5.3%。今年以来,这类动力系统的车辆总数为2,464辆,同比增长56.2%,市场占有率为1.1%。
值得关注的是,汽油车和柴油车的注册量都在下降。去年8月的情况尤为明显,汽油车和柴油车的注册量分别下降了28.7%和20.5%,对应的市场占有率分别为6.8%和70.9%。
可以看出,柴油车销量下降的幅度远高于1月至8月底的时期,那时的下降幅度仅为9%,市场占有率为75.6%,相关车辆数量为167,191辆。而去年同期,汽油车在相同时间段内的下降幅度为28.8%,市场占有率为5.6%,相关车辆数量为12,365辆。
其他商用车
对于那些载重在3.5至5.1吨之间的商用车,仅有两种动力类型存在竞争。柴油发动机略占优势:今年至今已有927辆(同比增长15%,月均销量为50.5%),而仅2026年8月就有123辆(同比增长39.8%,月均销量为51.3%)。
对于这类车辆,电动动力表现也不错:全年共有863辆(同比增长99.3%,月均销量为47%),去年8月则有116辆(同比增长157.8%,月均销量为48.3%)。在去年8月,使用天然气作为动力的商用车没有新注册登记,自2026年1月以来其销量下降了77.3%。
卡车
在卡车领域,柴油仍占据绝对主导地位,这主要得益于B100的使用量大幅下降(8月下降50.6%,2026年1月以来下降36.3%)以及天然气汽车的使用量减少(8月下降4.5%,2026年1月以来下降60.4%)。今年至今,柴油在卡车市场的份额为91.8%,对应24,786辆新车注册(同比微降0.2%);仅8月这一月,柴油卡车的注册量就为1,466辆,占比92.7%(同比下降8%)。
在公路拖拉机、载重车辆以及除客车外的其他重型车辆中,电动车的占比仍然很低。8月仅有48辆电动车注册,市场占有率为3%,但相比此前仍增长了60%。2026年1月至8月期间,电动车的市场占有率为28.2%,共有673辆新车注册,市场占有率为2.5%。
上个月,没有采用氢动力、可充电混合动力、普通混合动力或液化石油气动力的车型,而今年年初时这四类车型的数量分别为6辆、2辆、1辆和1辆。由此可见,尽管相关数据仍较为有限,但重型运输工具的脱碳进程正越来越多地朝着电动化方向发展。
客车
在客车领域,由于已有车队正在开展改造工作,因此有更多不同动力类型的车型出现。这也解释了为何柴油动力的占比远低于卡车。今年年初,柴油动力客车的注册量为3,008辆,占比65.1%,较去年同期上升了14.9%。到了2026年8月,这一趋势出现逆转,占比下降至69.8%,注册量仅为413辆,降幅达18.2%。
同一个月内,电动车是最为常见的替代车型(72辆,同比增长35.8%,月均登记量12.2%)。其数量与天然气汽车几乎相当(71辆,月均登记量12%),但呈下降趋势(下降36%)。同样在2026年8月,还有2辆氢动力汽车和34辆非充电式混合动力汽车被登记上牌。
从1月到上个月为止,天然气汽车仍是柴油车最主要的替代选择(780辆,月均登记量16.9%,同比增长10.5%)。电动车紧随其后,月均登记量为11.5%,共有530辆(同比增长17.3%)。同一时期:262辆普通混合动力汽车(月均登记量5.7%,同比增长21.3%),35辆氢动力汽车(月均登记量0.8%,同比增长9.4%),以及6辆使用B100燃料的客车(月均登记量0.1%,同比下降90.3%)。