
石油、债务与汽车价值的重新调整——及其对电动汽车的影响
价格更低的电动汽车能够避免油价波动带来的影响,同时让人们不必排队等候服务站,也不用承担高昂的加油费用。然而,现有汽车价值的下跌可能会对那些依赖贷款购车的车主造成不利影响——而货币政策则可能进一步加剧这种损害。
我们此前曾主张,央行应当区分进口石油带来的冲击与国内经济过热的问题。此外,我们还认为,在推动汽车电气化进程中,必须确保资金获取的便利性以及利益的公平分配。
如今汽车市场将这些观点结合在了一起,由此引发了这样一个问题:当更便宜的电动汽车逐渐取代传统汽车时,我们该如何减轻现有车主所面临的巨大损失?
澳大利亚人已经习惯了汽车价值快速下跌的情况,但这次向电动汽车的转型速度如此之快,以石油为动力的汽车所遭受的损失可能会更加严重。
危险不仅在于转向电动汽车可能会让某些人面临财务困难。更广泛的石油依赖体系还面临着油价波动,以及来自可再生能源、电动汽车和各类电动机械的技术竞争。过度借贷则带来了另一重风险:那些基于持续依赖石油的假设而产生的债务还将持续数十年。
不同速度的调整
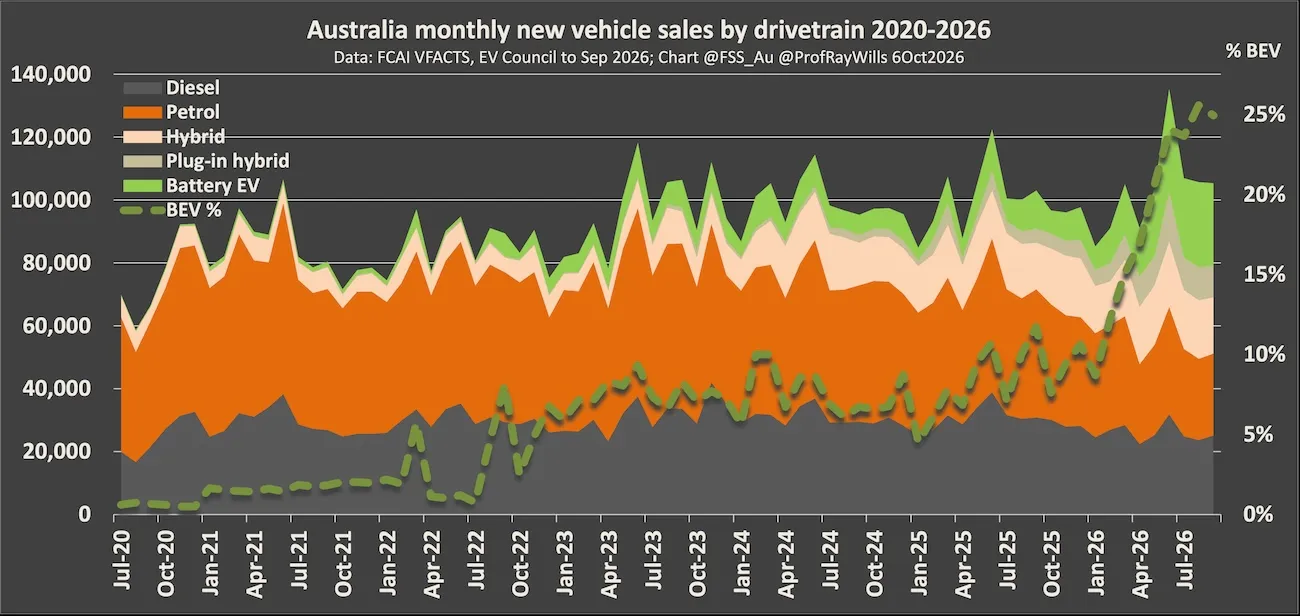
澳大利亚9月的汽车销售数据显示的是驱动系统之间的替代现象,并非整个市场的崩溃。总体交付量同比上升1.8%,但纯电动车的销量增长了118%,而仅使用汽油的车型销量下降了36%,柴油车则下降了18%。非插电式混合动力车属于另一类别:这些数据并不意味着所有装有发动机的车辆都在以相同的幅度衰退。
石油危机加剧了人们更换汽车的意愿,而更便宜的电动汽车则使这种更换成为可能。比亚迪Atto 1 Essential车型目前以19,990澳元的限时优惠价出售,已跻身澳大利亚最便宜的新车价位之列。
这一价格门槛意义重大,反映出越来越多的汽车细分市场中的“价格溢价”正在迅速缩小。
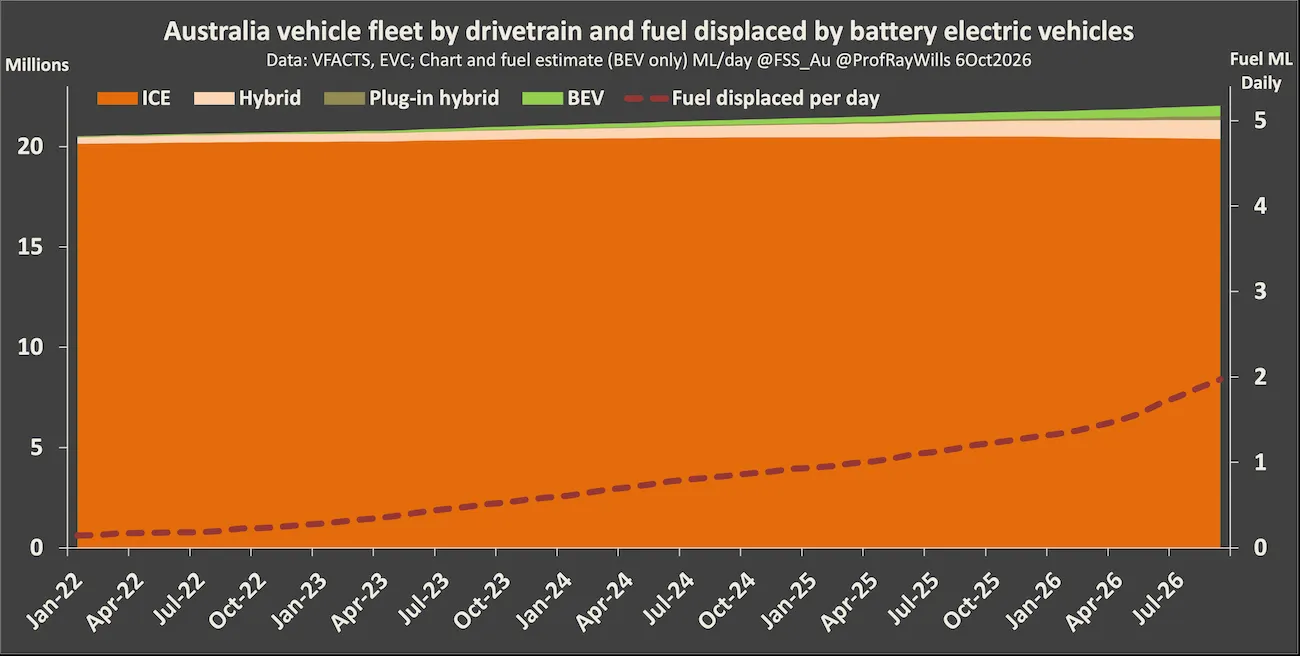
其益处不仅体现在家庭预算上:Ember公司估计,在霍尔木兹能源危机发生的头六个月里,包括插电式混合动力车在内的电动汽车在石油进口国替代了2亿桶原油,价值约290亿澳元;澳大利亚因此避免的石油进口额则约为3.3亿澳元。
但油价既可能上涨也可能下跌。供应状况的改善或许能减轻家庭负担,缓解人们急于购买电动汽车的压力。而由经济衰退引发的油价下跌则不那么令人安心:更便宜的汽油可能伴随着失业率上升以及汽车需求下降。
重要的是价格变动的原因,而不仅仅是其走势。澳大利亚储备银行在研究货币政策应对措施时,也会将石油需求冲击与供应中断区分开来。对家庭而言,关键不仅在于价格高低,还在于加油站是否有油可供销售!
“次级贷款”概念的适用场景
将当前情况类比为次级贷款,关注的是抵押品问题,并非预示着会再次出现2008年的情况。
试想,有位借款人欠着30,000澳元的车辆贷款,而该车辆的当前价值仅为22,000澳元。由于运营成本更低,电动汽车更具吸引力,但卖掉现有汽车后仍会留下8,000澳元的融资缺口。将这一缺口转投另一笔贷款,会使得购买新车变得更加困难。
这种机制在美国的贷款业务中早已存在。CNBC援引Edmunds的数据称,第二季度“负资产”车辆的平均负净值约为6,884美元。第一季度,约有43%将负资产转投新车贷款的买家选择了期限为84个月的贷款。这些只是特定的借款人群体,并非所有驾车者。
如果抵押物价值下降而违约率上升,贷款机构能收回的款项就会减少。更为严格的贷款政策可能会抑制购车需求,进一步加剧价格疲软状况。要了解澳大利亚面临的风险程度,就需要有关未偿贷款余额、车辆价值以及借款人困境的澳大利亚本土数据。
传动系统价值将出现不均衡的回调
内燃机汽车没有统一的折扣比例,电动汽车也不存在确定的保护机制。
持续高企的燃油价格给低效率车辆带来了压力。在充电条件不佳的地区,高效混合动力车仍可能具有吸引力。由于更换选项和维修要求不同,柴油车与城市里的汽油掀背车的表现也可能有所差异。
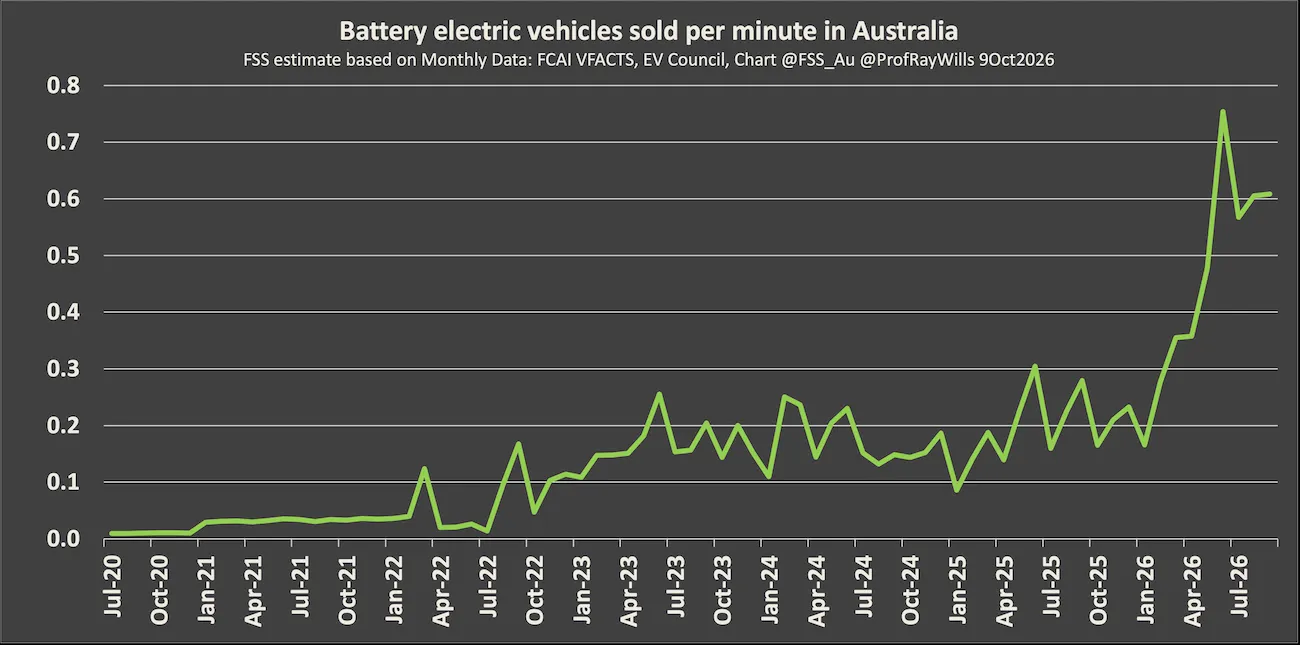
电动汽车也会面临价格调整:更便宜的新车型会降低消费者对旧车型的购买意愿。2026年2月至3月间,澳大利亚的二手电动汽车销量增长了一倍多,而现有库存则下降了38%。这表明短期内会出现供应紧张的情况,而非残值持续上升。
电池的耐用性为二手车的转售价值增添了新的考量维度。Pickles通过对2,750多块二手电池的测试发现,使用五年的电动汽车通常仍能保持约93%的充电容量,而行驶里程超过23万公里的旧共享汽车则约为89%。这一数据虽能体现这些车辆的剩余使用价值,但并不能使其市场价格免受更便宜的新车竞争影响。
价格调整可能会因驱动系统、能效、性能、充电条件以及购买价格等因素而有所不同,并非简单的电动车与燃油车的对比。
资产价值下降并不等同于CPI下降
这一区别对澳大利亚储备银行而言非常重要。一辆现有汽车价值下降8,000澳元,只是家庭资产负债表上的损失,并不会导致消费者通胀率降低8,000澳元。
价格较低的新车在质量得到保障的前提下有助于控制通胀。而昂贵的燃油则可能同时推高CPI。因此,家庭可能会面临生活成本上升与财富减少的双重压力。
问题不在于电动汽车能否保持其价值,而在于车主的债务能否以足够快的速度减少,从而跟上车辆贬值的步伐。
政策不应加剧这一困境
更高的利率无法重新开通石油运输路线。它们虽能降低需求并影响通胀预期,但也会使车辆置换贷款的成本上升。
澳大利亚储备银行真正担忧的是持续性的通胀以及其二阶效应。该银行的分析认为,暂时的供应冲击或许会被忽视,但应对措施则取决于通胀的持续性、市场预期以及整体经济状况。
与此同时,政府应优先考虑保障使用权限、提供可靠的电池健康信息以及实施有针对性的金融支持,而非盲目补贴以维持旧资产的价值,也不应继续建设依赖石油的新增传统资产。
正如我们在9月所论述的,公平意味着人们能够获得有助于节省成本的硬件和金融支持。成功的转型应当让出行变得更便宜,同时不会抛弃那些因现有债务而无法更换交通工具的人。
政策应帮助家庭获得更廉价的出行方式,而非保障现有车辆的转售价值——同时应避免鼓励借款人将难以承受的旧债务带入新的购车行为中。