
来自欧洲的新一代电池技术。这是我们正在研发的内容。
在电池生产规模方面,中国企业占据主导地位,但欧洲企业正在开发能够让自己在市场上占有一席之地的技术。其中一些技术已经开始盈利。在慕尼黑的InnoEnergy会议上,我们了解了这些项目的进展情况以及谁在为它们提供资金支持。
目录
中国生产了全球大部分锂离子电池,同时在电池生产所需的材料供应方面也占据主导地位。凭借庞大的生产规模、整合的供应链以及高效的工厂运作,中国能够以远低于欧洲竞争对手的成本生产电池。
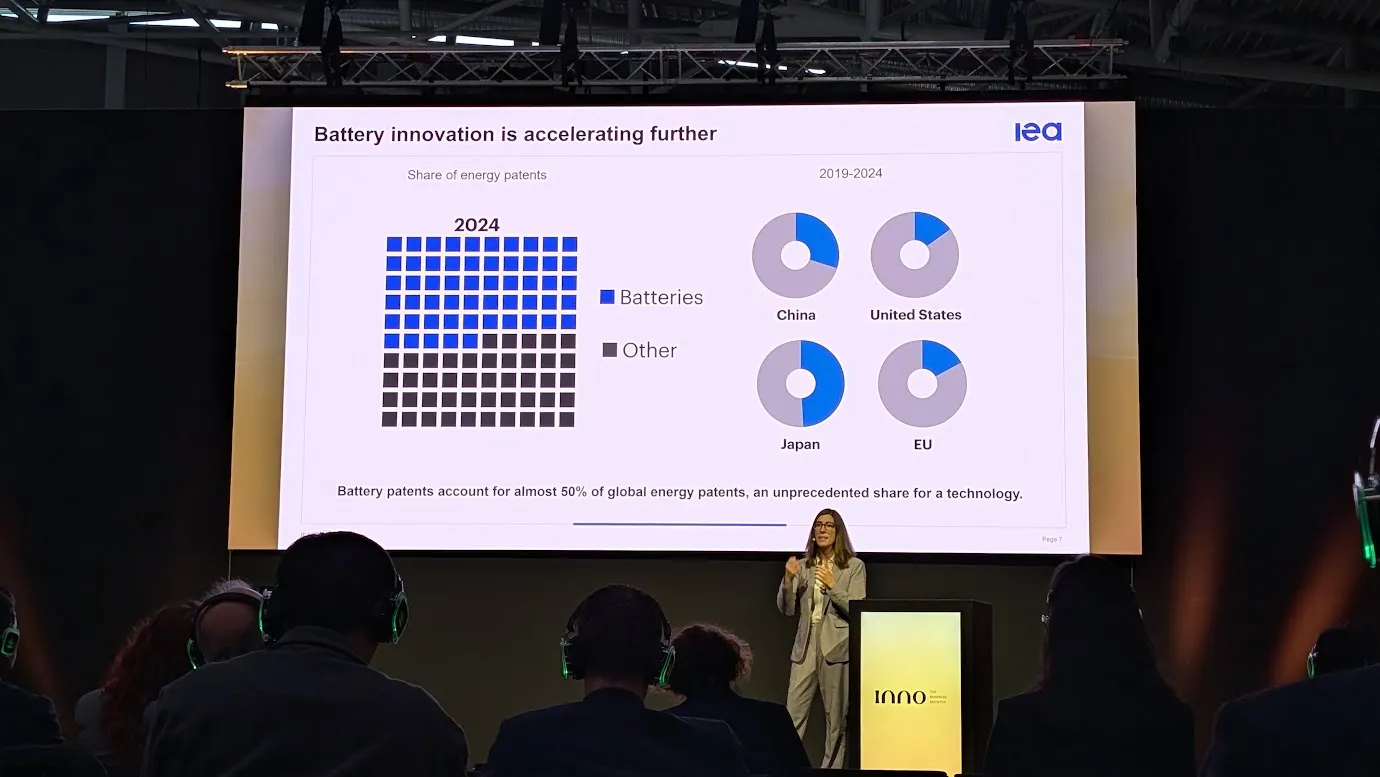
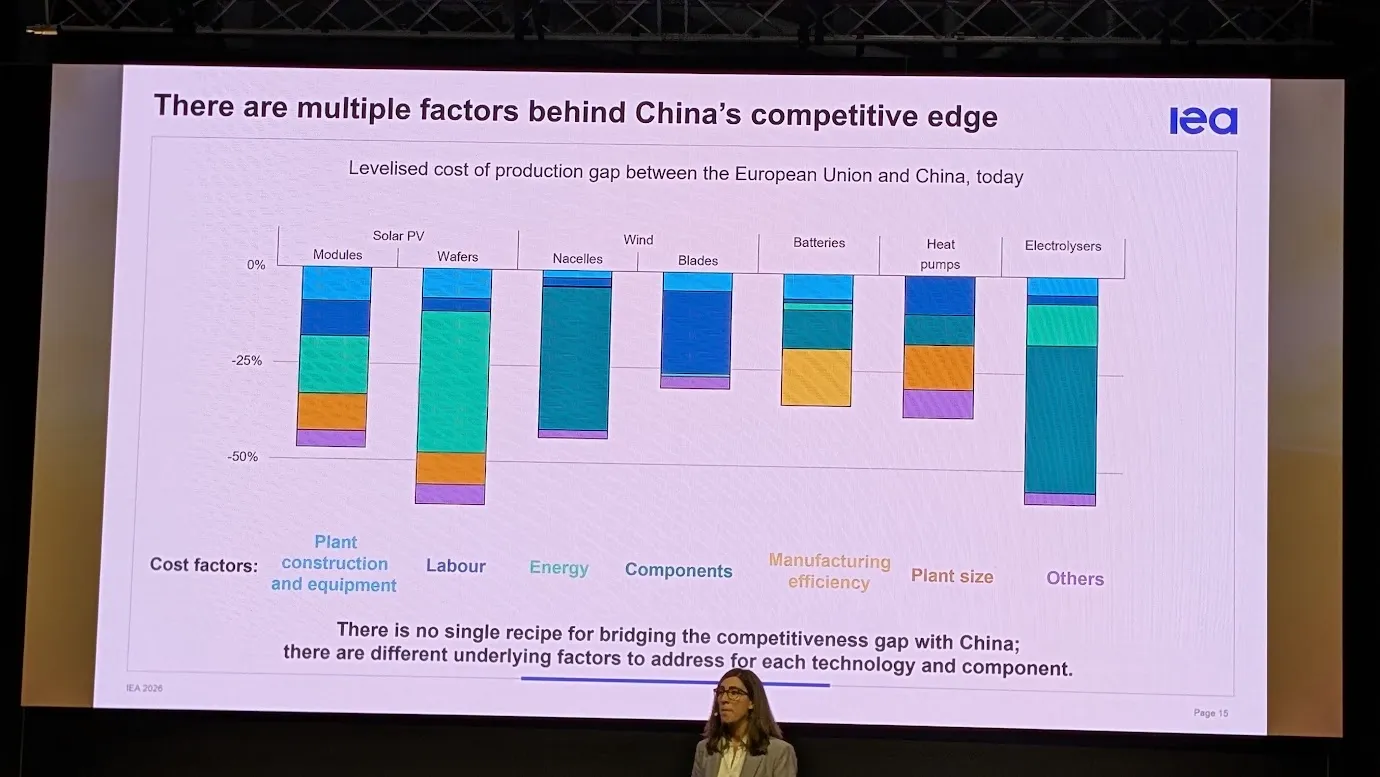
根据国际能源署(IEA)的数据,目前中国以外的电池生产成本高出30%至60%。该机构还测算,如果中国停止出口关键的电池材料和组件,中国以外的地区每月将损失170亿美元的电动汽车生产能力,其中超过一半将影响欧盟。
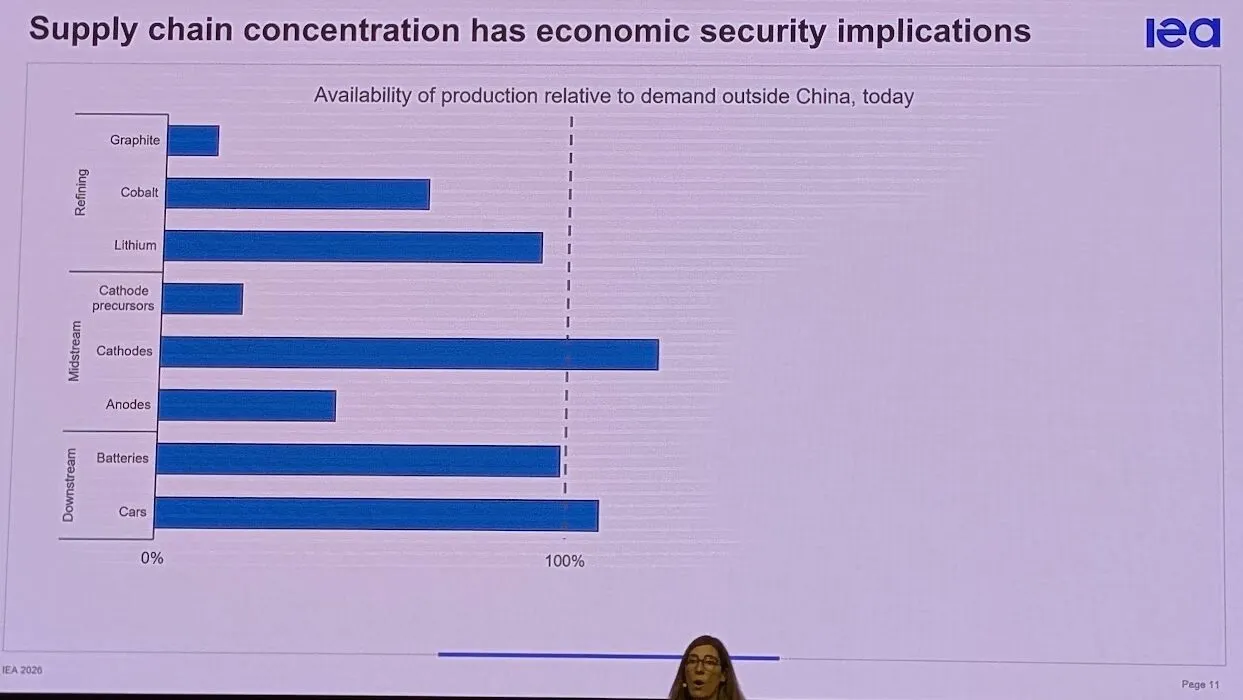
“如果看看中国以外的电池生产能力,情况似乎相当不错,因为这些工厂的产能几乎可以满足中国以外市场的全部需求。但一旦将电池拆解为各个组成部分,就会发现我们对中国的依赖实际上要大得多。生产这些电池所需的某些组件,绝大多数必须来自中国,”IEA技术创新部门负责人阿拉塞莉·费尔南德斯在由InnoEnergy在慕尼黑举办的The Business Booster会议上这样解释道。
因此,欧洲的制造商面临着困境——即便他们开发出更先进的技术,摆脱对中国供应商的依赖,仍需找到能够以盈利的方式生产和销售这些技术的方法。与此同时,LFP和NMC电池的批量价格正在下降,而中国企业也无意放弃这一市场。
Polsat Plus打算退出能源领域,天然气价格高达100欧元。请收听11月2日的能源综述节目。
不过,并非所有企业都试图按照CATL和BYD的规则与它们竞争。在慕尼黑举办的InnoEnergy大会上,欧洲的初创企业展示的新一代电池技术,有望在那些重量、功率、耐用性、安全性或储能时间比价格更为重要的领域找到自己的应用空间。
Altris:钠离子电池将用于汽车,但安装在引擎盖下方。
瑞典公司Altris希望生产钠离子电池,这类电池使用的元素比流行的NMC电池更易获取。该公司研发的Fennac负极材料以钠和铁为基础,不使用锂、镍或钴,而这些材料大多在中国进行精炼。
但这并不意味着瑞典人想立即与中国的电动汽车用LFP电池竞争。他们的首要目标市场是低压电池,因为在汽车领域,这类电池仍大多采用铅酸技术。
为什么呢?因为为汽车电子设备供电的12伏或24伏电池,关键在于耐用性、输出大电流的能力以及即使在低温下的稳定性,而非能量密度。
“我们已经在6 C的电流条件下测试了1万次充放电循环。这些电池仍能保持初始容量的约80%,而其退化趋势表明,其循环次数甚至可达1万5千到2万次,”Altris公司总裁Christer Bergquist在接受WysokieNapiecie.pl采访时说道。
“这意味着它的使用寿命远远超过传统的铅酸电池,后者在汽车中通常需要每隔几年更换一次。Bergquist坚信:‘我们的电池很可能会比汽车本身更耐用。’”
瑞典人还宣称,这些电池能够在低至-40°C的温度下正常工作,并且具有较慢的日历老化速度。“我们可以将电池完全放电后储存数月甚至数年,其状态都不会出现显著恶化,无论是完全放电还是充满电的状态。这在军事应用中也会非常有用。”伯格奎斯特如此表示。
Altris已与电池制造商Clarios以及InoBat展开合作。合作伙伴首先希望将钠离子电池应用于12伏电池,随后再推广到24伏和48伏电池,这类电池被广泛用于轻型电动车和混合动力汽车等领域。
该公司目前并不打算建造自己的巨型工厂。负极材料将由其与捷克化工集团Draslovka合作,在现有工厂中生产。首套生产设施的年产量约为400吨,据Altris称,这一产量足以生产约200兆瓦时的电池。
这些电池则将在工业合作伙伴处制造。瑞典方面预计,搭载其电池的首批汽车将于2029年上市销售。目前该公司正在寻求约2500万欧元的资金,用于进一步发展并扩大生产规模。
Basquevolt:金属锂电池首先应用于无人机
西班牙的Basquevolt公司八年来一直在研究固态电解质电池技术。该技术有望让金属锂替代石墨作为负极材料,从而在相同重量下储存更多能量。
然而,这类负极存在已久的问题:在锂表面工作过程中可能会形成树枝状结构,这些金属结构在极端情况下会穿透电解质并导致短路。西班牙人开发了一种保护层,用于覆盖锂电极,从而防止锂枝晶的形成。
“大约八年来,我们一直专注于电解液的发展。这段时间里我们取得了很大进展,但仍在努力提升电池的耐用性以及实现其大规模生产的可能性,”Basquevolt战略总监伊尼戈·费尔南德斯·苏比亚说道。
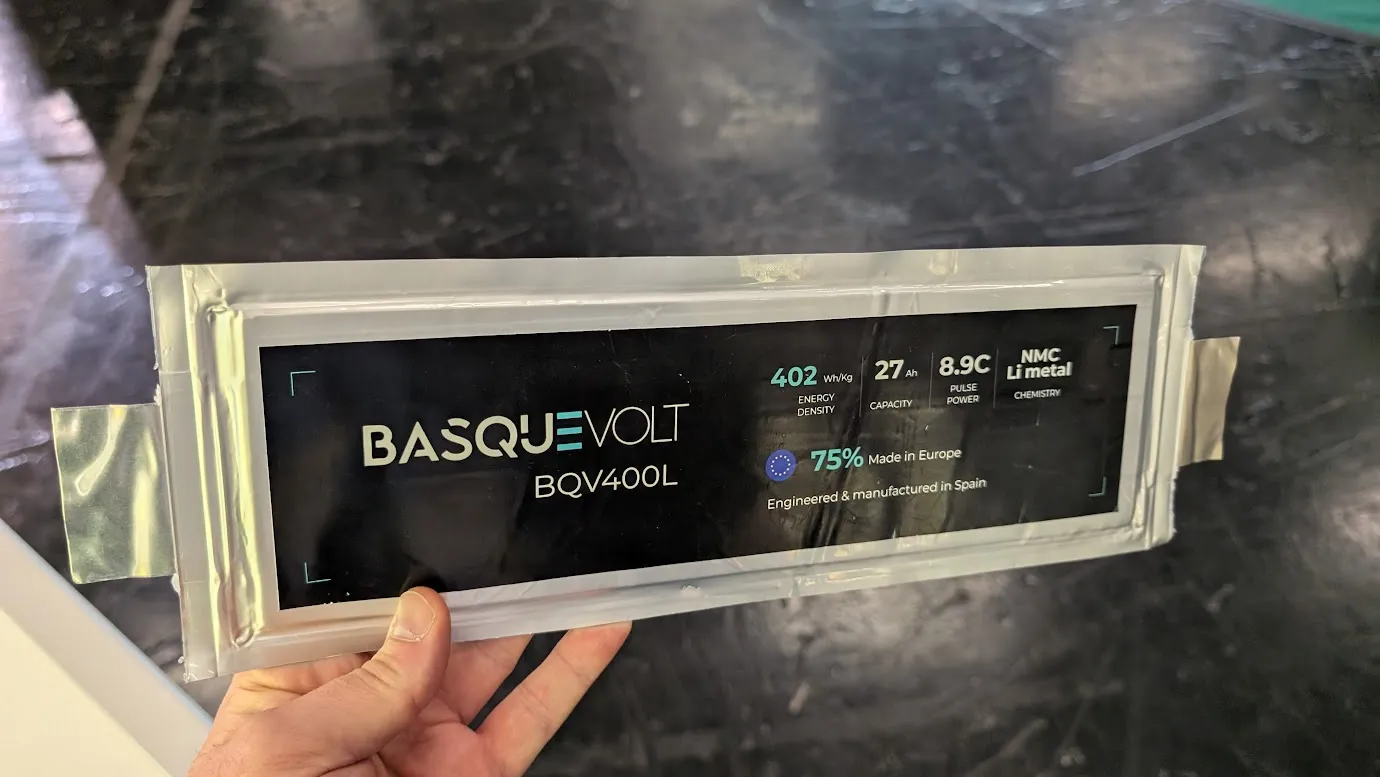
2026年5月,该公司推出了容量为27安时、能量密度为402瓦时/公斤的电池。这一数值远高于目前大多数大规模生产的锂离子电池。该公司将这些电池视为介于A系列和B系列之间的样品,也就是说,尚未完成汽车制造商要求的验证流程。
不过,这些西班牙企业已经与雷诺等公司合作了3年,同时还与另外两家欧洲汽车企业及一家韩国企业展开合作。他们还拥有自己的试点生产线,年产能约为20兆瓦时。
不过,首批应用者未必是汽车制造商,而是无人机制造商。我们在慕尼黑与多家初创企业交谈时也听到了类似的观点。俄罗斯对乌克兰的战争以及由此间接引发的北约危机,使得对新型电池技术的需求大幅增加。
“无人机是一个非常好的切入点。我们可以在实际应用中不断开发技术、扩大生产规模并积累经验。汽车工业才是下一个阶段的目标,”Zubia解释道。
该公司已在实际任务中使用的无人机上测试电池。它宣称可在大约15分钟内将电池电量从20%充至80%,不过在低温环境下电池仍需加热。
在The Business Booster活动中,Basquevolt还宣布与Battera Technologies合作开发用于航空领域的完整电池,目标能量密度需超过500 Wh/kg。
西班牙人认为,通过适当调整生产流程,现有电池工厂的90%设备甚至可以用于生产他们的电池。如果真能实现这一点,这项新技术的工业化成本将远低于从零开始建造巨型工厂的成本。
2027年初,该公司希望再筹集2000万至2500万欧元,主要用于提升无人机市场的产能。巴斯克伏特的投资者已包括伊比德罗拉、因诺能源以及西班牙的一些小型私募股权基金。
GDI:用硅替代石墨
即便不更换电解质而使用金属,也能提升锂离子电池的能量密度。只需用硅取代阳极中的石墨,从理论上讲,硅能够容纳更多的锂离子。
问题在于,充电时硅的体积会大幅增加,而放电时又会收缩。这种反复的变化会导致电极老化。
GDI公司开发了一种在特殊金属基底上沉积极薄硅层的技术。尽管硅本身仍会膨胀,但这一技术有助于减少整个电池的变形。
“硅在充电过程中必须膨胀。虽然无法完全避免这一现象,但可以通过特殊设计阳极来限制其对整个电池组的影响。我们还使用了由德国一家公司为我们生产的、耐久性更高的铜合金集电体,”GDI的联合创始人兼总裁罗伯特·安斯蒂向我们解释道。
据安斯蒂称,这样的设计可将整个电池组的尺寸变化控制在10%以内。GDI还宣称能够实现约350瓦时/千克和1100瓦时/升的能量密度,而阳极技术本身则能让放电电流达到非常高的水平,甚至可达20安培。
与我们的其他对话者一样,这家公司并非从电动汽车领域起步。它已经获得了为美国军队供应阳极的数百万美元订单,同时也在为消费电子产品及医疗设备开发相关技术。
“在汽车领域,新技术的应用进程要慢得多。我们认为在2032年之前这不会成为我们的主要市场,”安斯蒂说道。
GDI通过与AGC等企业合作,运用工业级涂层技术来扩大生产规模。该企业计划在本世纪末实现每年GWh级的产能。
凭借这样的规模,该公司期望将阳极的生产成本降低至比中国竞争对手高约20%的水平。对于无人机或专业军事设备制造商而言,如果能够因此获得更长的续航时间、更轻的重量、更高的性能或欧洲供应商的支持,这样的成本差异或许是可接受的。
GDI在2026年初获得了约1000万欧元的资金,并正在筹备金额相近的下一轮融资。
来自雷谢乌的The Batteries:高容量高功率电池
波兰公司The Batteries正在研发锂离子电池,这类电池的能量密度需超过400 Wh/kg,同时还要能够支持高电流放电。最初的客户将是无人机和军事设备制造商,未来也可能包括数据中心。
最初,The Batteries致力于开发采用真空沉积法制造的固态电解质薄层电池技术。2024年底,该公司建成了产能约为1 MWh的试点生产线,从而证明了该技术工艺的可行性。但后来它改变了发展方向。
“我们进行了技术转型,开始采用薄层阳极与复合阴极相结合的技术。我们把2025年的后半段以及整个2026年都用于这一变革,”The Batteries公司董事长、WysokieNapiecie.pl的雅切克·克罗利克解释道。这种新方案的生产成本更低。
目前,该公司将薄层锂阳极与更厚且经过改良的NMC阴极结合使用,后者含有镍、锰和钴。这样的组合既能实现高能量密度,又能提供高功率,这是目前汽车和消费电子领域常用的电池所无法做到的。
“我们在第一代电池中的目标是达到440瓦时/千克的能量密度。同时,我们还希望实现7到15 C级别的极高放电电流,”2017年成立的The Batteries公司的联合创始人阿列克谢·斯塔拉沃伊陶说道。
10 C的放电电流意味着该电池理论上可以在六分钟内释放所有储存的能量。对于那些需要暂时大功率输出同时又必须保持尽可能轻便的无人机而言,这是一个尤为重要的参数。
不过,该公司并不打算在价格上与中国那些生产主流电池的厂商竞争。
“考虑到欧洲的生产成本和能源价格,我们的产品将会比中国产品贵很多。因此我们正在寻找那些更看重性能与质量的应用场景,”Staravoitau坦言。
The Batteries已经与一家客户签订了包含部分采购订单在内的开发协议。除了无人机和军事通信设备外,该公司还看到了服务于人工智能的数据中心这一新市场机遇。
GPU处理器对功率的需求变化极为迅速,这需要相应的供电系统来应对。电池有助于弥补这类负载波动,而服务器机柜空间有限,因此更倾向于采用高能量密度和高功率的解决方案。
“在这类应用中,我们将能量密度控制在320–340瓦时/千克左右,以此换取数千次的充放电循环。电池还可以在50%到80%的有限充电范围内工作。而在无人机领域,我们无法承受这样的妥协,因为那里的每一克都很重要。”Staravoitau解释道。
目前生产仍处于实验室规模。该公司计划在2027年下半年开始小批量供货,并在年底前建成一条半自动化生产线,其年产能约为1 MWh的电池单元。
“这能让客户基于我们的电池开发自有产品,进行实际测试,并为后续需要更大数量电池单元的认证流程做准备,”克罗利克解释道。
后续阶段的目标是将产能提升至约5 MWh,然后再建造一座年产能达100 MWh的工厂。不过这需要投入更多的资金。
“我们一直在努力筹集资金。包括当前生产线建设所需的资金在内,最新一轮融资大约需要1500万欧元。如果试点生产线能够验证我们的设想,我们还将需要数千万欧元的额外资金,”克罗利克说道。
The Batteries的投资者包括Aper Ventures、JRH、Meta Ventures和EIT InnoEnergy等。但据克罗利克称,在波兰尤其难以找到能帮助企业从原型阶段迈向大规模工业生产的资金支持。
“在欧洲,要为技术工业化筹集5000万到3亿欧元的资金十分困难。而在波兰,这一资金缺口出现的门槛要低得多。”
此外,这里还缺乏亚洲制造商所拥有的那些零部件供应商、生产设备以及完整的工业生态系统。
“在波兰,我们为能够为汽车工业提供设备和零部件而感到自豪。但很多时候,知识产权其实属于其他人。我们希望销售自己的技术、自己的知识产权。问题在于,我们没有像巴伐利亚那样的生态系统,那里的设备供应商、制造商和用户能够紧密协作,”克罗利克解释道。
因此,The Batteries不仅致力于开发电池单元,还在研发用于操作这些电池单元的自有机器和软件。这提升了技术独立性,但同时也意味着需要投入精力培养那些在成熟的工业体系中本可以从专业供应商处购买到的技能。
“标准做法是控制风险:先完成一个阶段,再进入下一个阶段。这样的发展过程可能需要十年时间。而欧洲希望将这一过程缩短到三到五年。这意味着我们必须同时推进多项工作——”他总结道。
对于作为该公司首批目标市场的军用设备而言,供应安全同样重要。欧洲的国防工业愿意为那些供应不受中国制造商和政府决策影响的电池支付更高价格。
Silbat。可使用数天的热光伏电池(TPV)
Hiszpański Silbat提出了完全不同的解决方案。它没有打算研发新一代电化学电池,而是希望利用硅的相变——即其熔化与凝固过程——将能量以热能的形式储存起来。在充电时,硅会被加热到1400摄氏度以上,使其从固态变为液态;而在放电时,它会以热辐射的形式释放储存的能量,这些热辐射会被热光伏电池(TPV)转化为电能。这类电池的工作原理与普通光伏电池类似,只不过它们利用的是加热材料所发出的辐射,而非阳光。
我们用于生产太阳能电池板和集成电路的硅,其实还能储存大量热能。相变在此过程中起着关键作用——硅在熔化时会每千克吸收约0.5千瓦时的能量,而温度却不上升;在冷却时则会释放这些能量。这意味着一吨硅可以储存大约500千瓦时的相变热能,还不包括其加热过程中储存的能量。此外,Silbat还需要价格低得多的冶金级硅。
Silbat的亚历杭德罗·贝尼托·罗德里格斯解释说:“我们只需要纯度为97-98%的硅,其成本约为每千克2美元。这种材料非常容易获得,因此我们无需使用昂贵的金属就能储存大量能量。”
或者,电池产生的热量可以直接供应给工业设施,从而提升整个系统的能源利用效率。
“我们的目标是实现数十小时,甚至数百小时的能量存储。在这种应用中,低投资成本最为重要。其效率不必像锂离子电池那样高,”WysokieNapiecie.pl的Rodríguez解释道。
据该公司称,用于能量存储的硅本身的成本约为4美元/千瓦时,而整个解决方案的预期成本约为20美元/千瓦时。
与锂离子电池相比,这一数值实在微不足道(目前中国LFP电池的价格为每千瓦时50美元)。虽然电池成本较低,但其效率却低得多,不过科学家们在这方面也已取得了巨大进展。在实验室研究中,TPV电池的转换效率已超过40%,在某些实验中甚至达到了44%(可参考美国的实验结果)。
然而,热光伏电池释放能量所需的高温度也会导致此类电池的隔膜出现较大损耗。Silbat声称,得益于高温绝缘技术,这种损耗每天大约在3%到5%之间。
正因如此,这项技术尤其适用于那些需要数小时储能且能够利用部分废热的应用场景。
该公司目前正在建设能够实现15至20小时持续卸货的仓库。试点装置将使用约两吨硅,而最终的商用版本则会在标准海运集装箱内使用约10吨硅。
与工业合作伙伴共同开展的试点项目预算约为1000万欧元。该公司还在筹备下一轮融资,计划筹集约400万欧元。
最初的客户可能包括钢铁厂、化工厂、玻璃和纸张生产商以及热力供应企业。“下一步,我们希望从在自己设施中的测试过渡到在工业合作伙伴处展示该技术,”罗德里格斯说道。
欧洲的巨型工厂:从Northvolt的破产到Verkor的发展
上述技术正处于不同的发展阶段,但大多数还处于等待大规模生产的阶段。因此,也有必要关注InnoEnergy的那些已进入工厂建设阶段的投资项目。
其中一个例子就是法国的Verkor公司,它从创立之初就得到了这家欧洲基金的支持。该公司成立于2020年,五年后在敦刻尔克建立了锂离子电池工厂。
该工厂的目标是每年生产16 GWh的电池,这足以满足26万多辆电动汽车的60 kWh电池需求。2026年8月,Verkor宣布第二条生产线已投入运营,并交付了首批完全在工厂内生产的电池。
这些电池将用于雷诺和阿尔派恩等品牌的汽车。不过,法国人仍需克服实现满负荷生产及达到相应工艺效率的挑战。
瑞典的Northvolt公司也曾获得InnoEnergy的支持,但其发展历程恰恰体现了这项任务的艰巨性。
Northvolt从投资者和公共机构那里获得了数十亿美元的资金,建起了工厂和研发中心,却未能达到足以与亚洲制造商竞争的生产规模和效率。2025年3月,该公司宣布破产。
根据我们在慕尼黑Innoenergy会议期间获得的消息,Northvolt引进的来自中国的电池生产设备的效率始终无法超过50%,且其生产损失至少占所生产电池总量的四分之一。
Northvolt已经破产,但这并不意味着那些耗资数十亿建造的工厂就必须被拆毁。2026年2月,美国公司Lyten完成了对瑞典资产的收购,其中包括位于斯凯勒斯特奥的电池工厂以及韦斯特罗斯的研究中心。
新所有者已开始恢复生产。斯凯勒斯特奥的工厂目标产能为每年16 GWh,但目前尚不清楚Lyten能否实现瑞典人未能达到的生产效率。
美国人还收购了位于格但斯克的储能系统工厂,该工厂具备生产每年总容量为6 GWh的储能系统的能力,未来还可扩展至12 GWh。另一家位于格但斯克的Northvolta工厂负责生产工业电池,现已被斯堪尼亚收购。Lyten还试图接管Northvolta在德国海德未完成的工厂项目,并在瑞典签署了收购一家电池回收厂的协议。
然而,并非所有项目都能得以挽救。原本计划在加拿大建设的Northvolt Six巨型工厂已被放弃。尽管如此,Northvolta所建立的许多设备、基础设施和工业技术仍留在欧洲,不过包括Innoenergy在内的许多原始投资者还是遭受了损失。
Skeleton超级电容器可平滑数据中心的功率消耗
然而,欧洲能源存储企业的成功案例远不止这些。爱沙尼亚的Skeleton Technologies就是个很好的例子,该公司致力于研发超级电容器以及大功率能源存储系统。
与锂离子电池不同,超级电容器存储的能量要少得多,但能够以更快的速度吸收和释放能量。它们利用的是物理现象,而非电池所依赖的化学反应。第一台电容器早在1745年就在波莫瑞的卡缅尼造出,一百多年来我们一直在电子领域广泛使用它们,但直到人工智能数据中心的迅猛发展,其大型现代化版本的真正应用才得以普及。
用于人工智能的GPU处理器集群能够在毫秒级内改变功耗。当数千个此类处理器同时工作时,功耗波动可能达到数兆瓦。此时超级电容器便充当缓冲器,吸收剧烈的负载变化,从而减轻其对其他电力基础设施的影响。
Skeleton已宣布向美国最大的几家数据中心运营商供货,但未透露这些公司的名称。该公司也早已为投资者带来了收益。
据WysokieNapiecie.pl报道,InnoEnergy中东欧地区的总裁Mikołaj Budzanowski表示,该基金已出售了部分在Skeleton持有的股份,从而获得了可观的投资利润。
与此同时,此前持有Skeleton约6%股份的西门子,其持股比例已上升至16%以上。德国方面还宣布,新的协议赋予他们在全球范围内独家销售和推广Skeleton产品于数据中心市场的权利。最新一轮融资的金额超过了1亿美元,Skeleton的估值也上升到了10亿美元以上。
罗马尼亚的Prime Batteries通过电池生产盈利
另一个成功的例子是罗马尼亚的Prime Batteries Technology,这是一家生产锂离子电池(NMC和LFP)以及完整储能系统的企业,InnoEnergy在2022年对其进行了投资。
这家罗马尼亚公司目前的年产能约为2.3 GWh,计划将其提升至8.3 GWh。同时,它还在发展自己的电池材料供应链。该公司与韩国的Top Material合作,共同开展用于锂离子电池的正极材料生产项目。
与许多欧洲初创企业不同,Prime Batteries无需仅凭预测来说服投资者。2025年,该公司的营收约为1.34亿欧元,比上一年增长142%,净利润约为2500万欧元,净利润率接近19%。此外,这家罗马尼亚制造商已连续多年保持正的财务业绩。
该公司为工业和能源领域的客户生产电池组及储能系统。它与罗马尼亚的Monsson等企业有合作关系,已为后者供应容量为24 MWh的储能系统电池。2025年11月,双方还签署了备忘录,计划为罗马尼亚及其他欧洲国家的项目提供总容量达1 GWh的储能系统。与Northvolta相比,罗马尼亚的企业发展速度较慢,但盈利状况良好。
新型电池技术是欧洲的机遇
在慕尼黑举行的会议上,多家企业的代表与投资者探讨了筹集数百万至数千万欧元资金用于技术研发及扩大生产的可能性。这些金额仍在部分欧洲风险投资基金和工业投资者的承受范围内。
要为下一阶段——建造大型工厂——筹集资金要困难得多。据The Batteries的代表称,在波兰,工业化融资的问题在投资额仅为数千万欧元时就已经出现。而建造大型电池工厂所需的资金则可能要多出数倍。
在慕尼黑,唯一缺少的就是投资者。我们不仅从初创企业那里听到过这种说法,也从一家波兰大型企业的代表那里听到,他专程前往那里了解当前欧洲科技领域的动态。他在与我们交谈时说:“前几年,因为我是以投资者身份前往的,所以从初创企业那里得到的会面邀请只有寥寥几份。而今年,我的邮箱里收到了大量邀请。显然,有兴趣投资的公司的数量要少得多。”
如果欧洲人,包括我们波兰人,在投资风险方面缺乏更大的意愿,也不为新技术的快速发展和应用创造便利,那么在用于企业发展的资本方面,我们就会输给美国企业;而在生产规模以及初创企业能够发展的庞大统一国内市场方面,则会输给中国企业。
那些抱怨欧洲错过了电池产业发展机遇的波兰企业和基金,现在不仅有机会见证该行业的后续发展阶段,还有机会从中获利。
另请参阅:Corab Energy Storage开设了储能工厂。波兰的软件与网络安全产业