
蔚来实现了连续第三个盈利季度。利润率保持稳定,成本则持续下降。
9月1日,NIO公布了2026年第二季度的业绩,连续第三个季度实现非GAAP准则下的盈利。该公司非GAAP净利润为2600万元人民币,非GAAP营业利润为2.07亿元人民币,营收则为321.4亿元人民币。对市场而言,如今比“是否再次亏损”更重要的问题是NIO能否保持利润率并扩大规模。
在第二季度,这家中国汽车制造商共交付了107,658辆汽车,同比增长49.4%,环比增长29%。汽车销售营收增至290.6亿元人民币,同比增长80.1%。车辆毛利率为18.5%,虽比第一季度低0.3个百分点,但比去年同期高出8.2个百分点。这一水平目前仍有不少中国新兴电动汽车品牌无法达到,因为许多品牌的毛利率还低于15%。
ONVO的增长速度超过NIO品牌,正在改变其销售结构
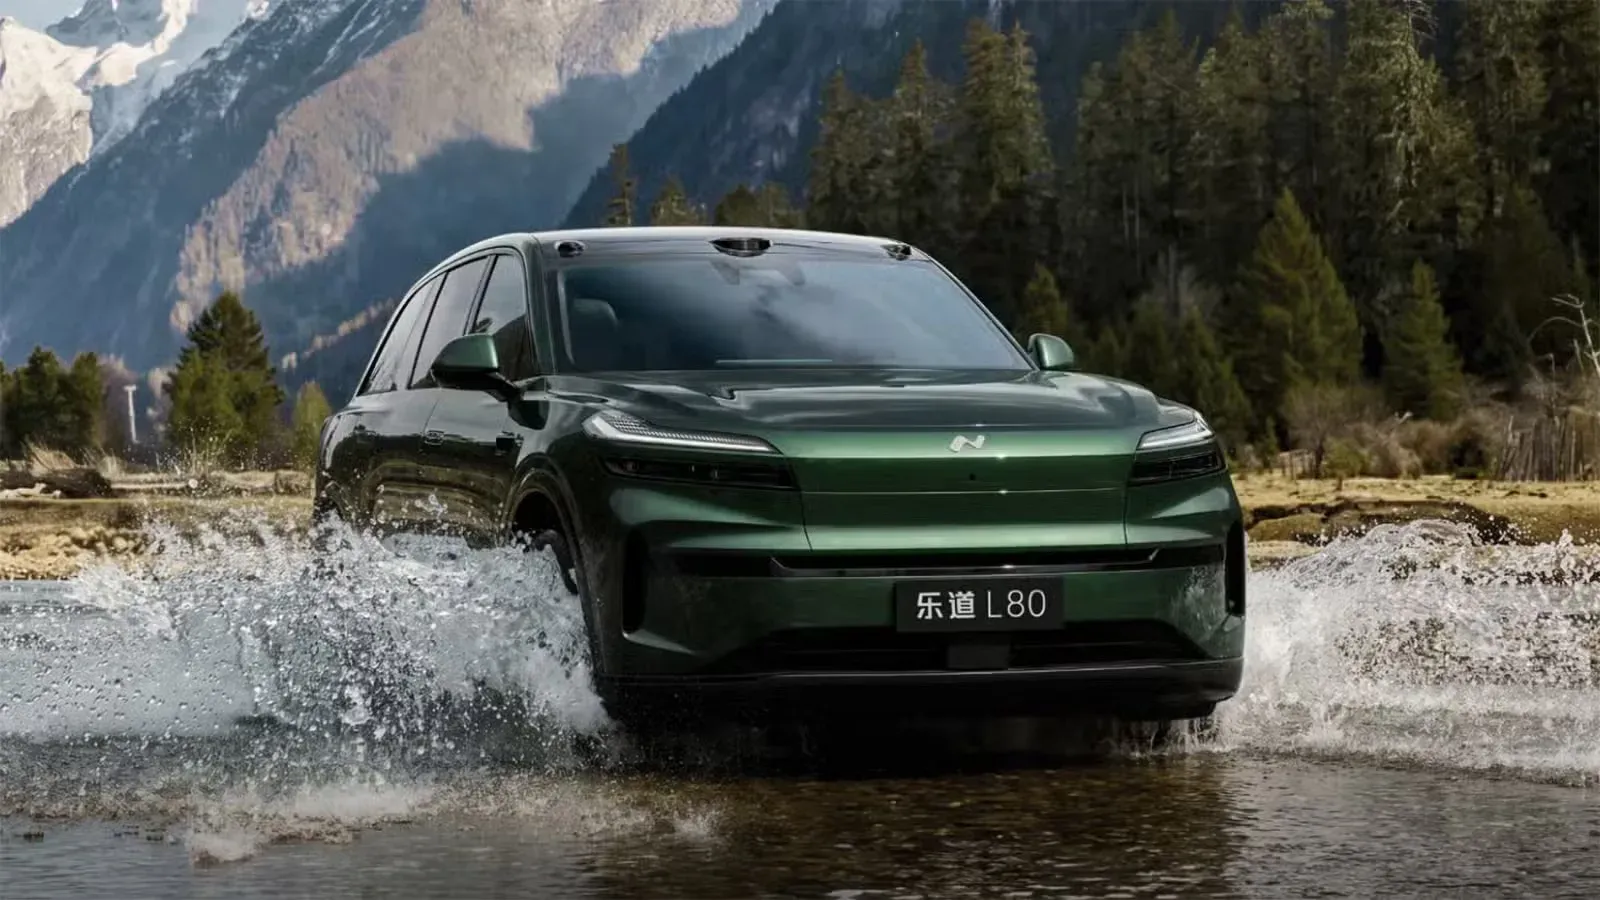
在第二季度,NIO主品牌共售出60,945辆汽车,ONVO售出29,124辆,firefly售出17,589辆。这三大品牌的占比分别为56.6%、27.1%和16.3%。上一季度的占比则为70.1%、16.0%和13.9%。
变化十分明显。ONVO的增长速度很快,其产品结构也在随之改变。这通常会对利润率造成压力,因为NIO主品牌的产品定价较高。不过,利润率的实际下降幅度很小。这表明ONVO,尤其是L80和L90车型,的盈利状况比预期要好。
问题出在其他方面。尽管非GAAP指标为正,该公司仍面临3.47亿元人民币的GAAP运营亏损以及5.28亿元人民币的GAAP净亏损。简而言之,汽车业务开始盈利了,但公司的运营成本依然过高。
研发与销售增长过快,第三季度也难见大幅上升
第二季度的研发支出为21.4亿元人民币,同比下降28.7%,但环比上升13.8%。销售、一般及行政费用的增长更为显著,达到了44.25亿元人民币,同比上升11.6%,环比上升26.5%。这一增速快于季度总营收25.9%的增长率,情况不容乐观。
此外还有原材料成本的问题。Stanley Qu表示,相比2025年底,每辆车的成本已上升约1.4万元人民币,而在下半年还将再上涨2000至3000元人民币。第三季度和第四季度的利润目标为“与第二季度大致相当”,即约18%的水平。
对第三季度的预测较为谨慎。NIO的目标是交付10.8万至11.1万辆汽车,营收为332.85亿至340.51亿元人民币。这意味着汽车销量仅比第二季度增长0.3%至3.1%,营收则增长3.6%至6.0%。由于本季度没有新车型推出,该公司更期望通过优化产品组合和降低成本来实现增长,而非依赖销量大幅上升。
威廉·李还提到了另一个与产品相关的要点。到2027年,NIO将致力于升级“5566”系列车型,而ONVO则将推出一款具有“战略级”意义的新车型。虽然并未明确指出是否就是此前宣布的轿车,但Firefly仍将保持单款车型的定位。李将其定位比作iPhone,即通过特别版和升级来保持产品特色,而非增加过多车型。他还表示,目前ONVO的知名度大致相当于5到6年前的NIO。该公司希望通过整合门店、加强营销以及推出家庭专属产品来提升这一状况。
从纸面上看,NIO已经进入了收获成果的阶段。问题不在于它能否每季度销售10万辆汽车,而在于在电池更换网络及三品牌协同机制不会再次成为拖累的情况下,它能否达到15万至20万辆的销量。您认为ONVO能实现这一增长,还是现在就过于乐观了?
LovEV新闻简报
想要更多这类内容?
注册即可——新闻简报推出后,我们会发送每周精选内容链接。