
蔚来第三季度交付量增长25%,但9月的增长率降至7.7%
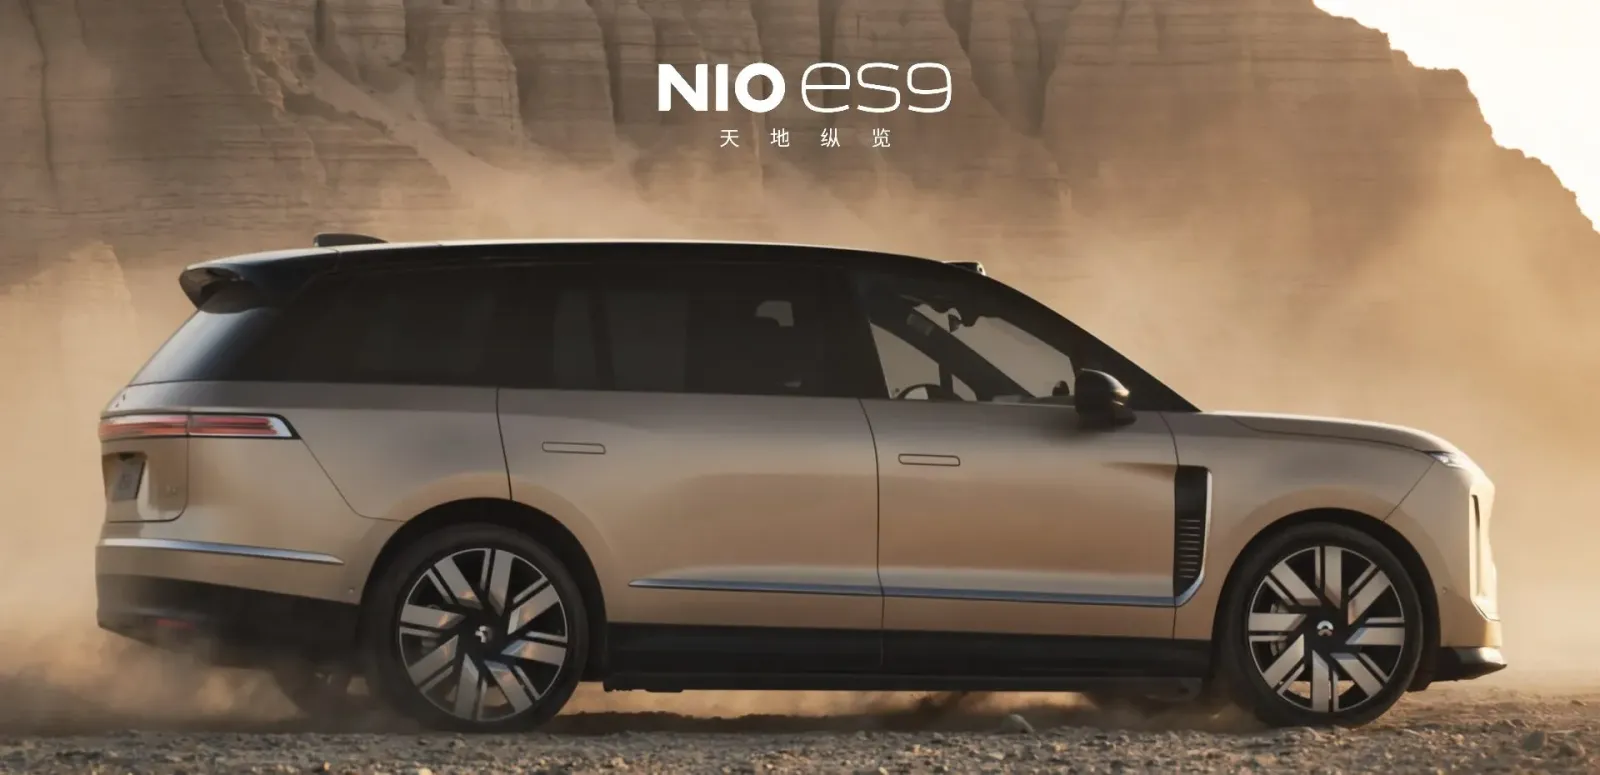
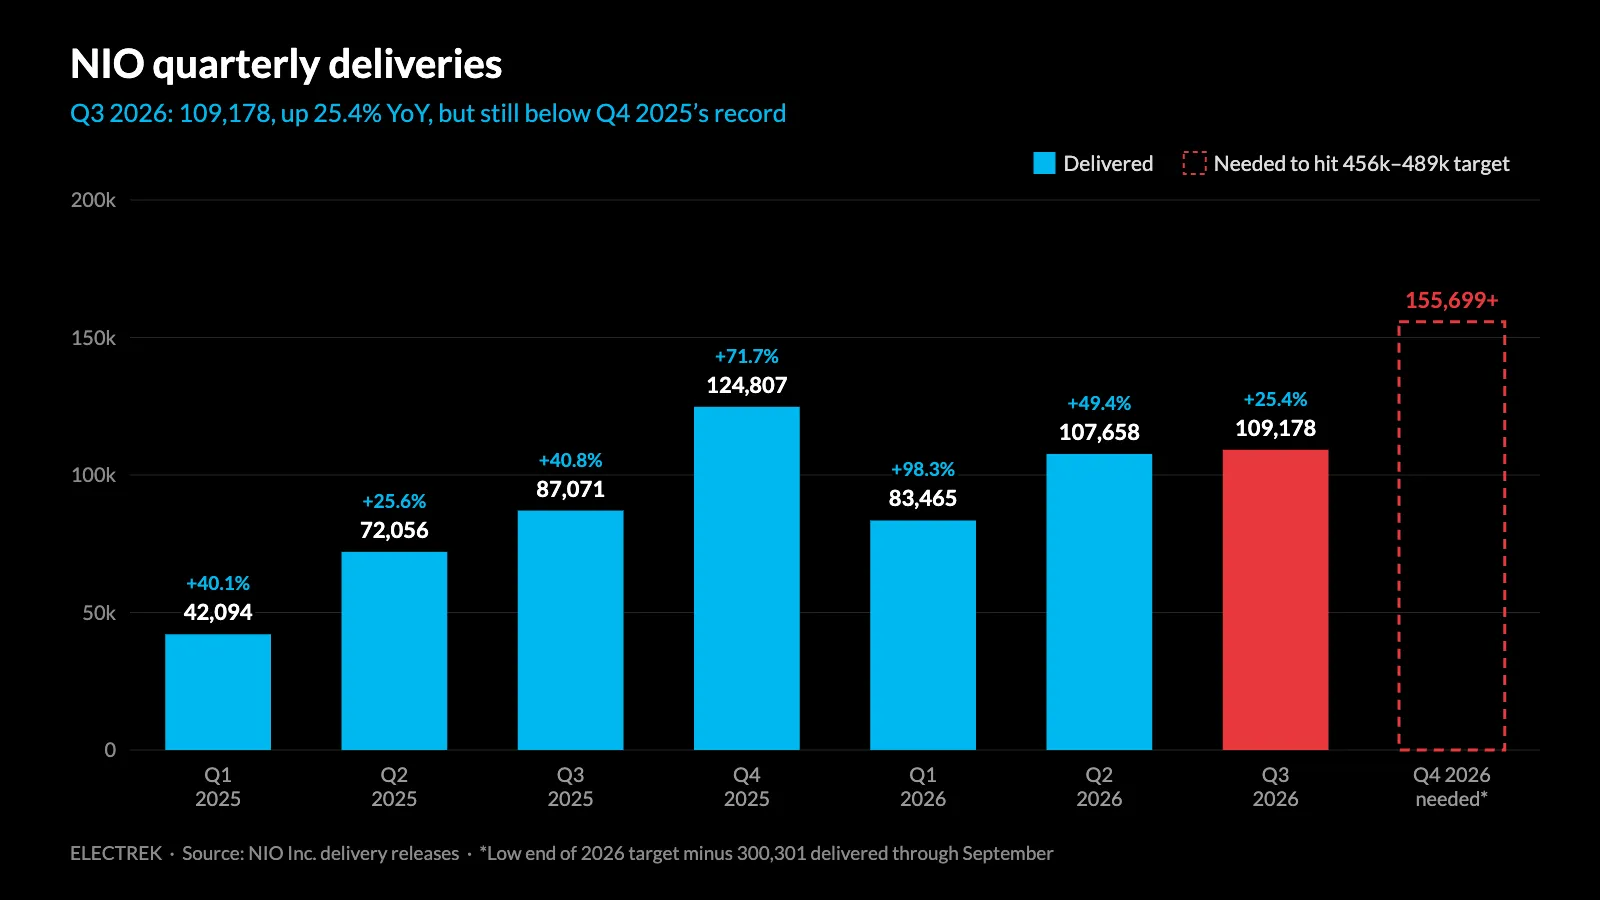
2026年第三季度,蔚来共交付109,178辆电动汽车,较去年增长25.4%,这一数字正好落在其9月所预估的108,000至111,000辆区间内。
但该季度的业绩表现不佳。9月的交付量仅同比增长7.7%,为37,408辆,是2026年中最慢的增速,同时ONVO品牌的表现更是下降了43%。
逐月走弱的季度
这家中国电动汽车制造商今日公布了9月及第三季度的业绩数据。从表面上看情况尚可:蔚来达到了自己设定的目标,今年以来的交付量增长了49.2%,达到300,301辆;自公司成立以来,累计交付的车辆数量已达1,297,893辆。
月度趋势才是问题所在。7月的增长率为71%,8月为14.5%,9月为7.7%。部分原因在于对比基数变大了,因为蔚来在2025年下半年才开始大幅增加交付量,但ONVO的实际表现也是如此。
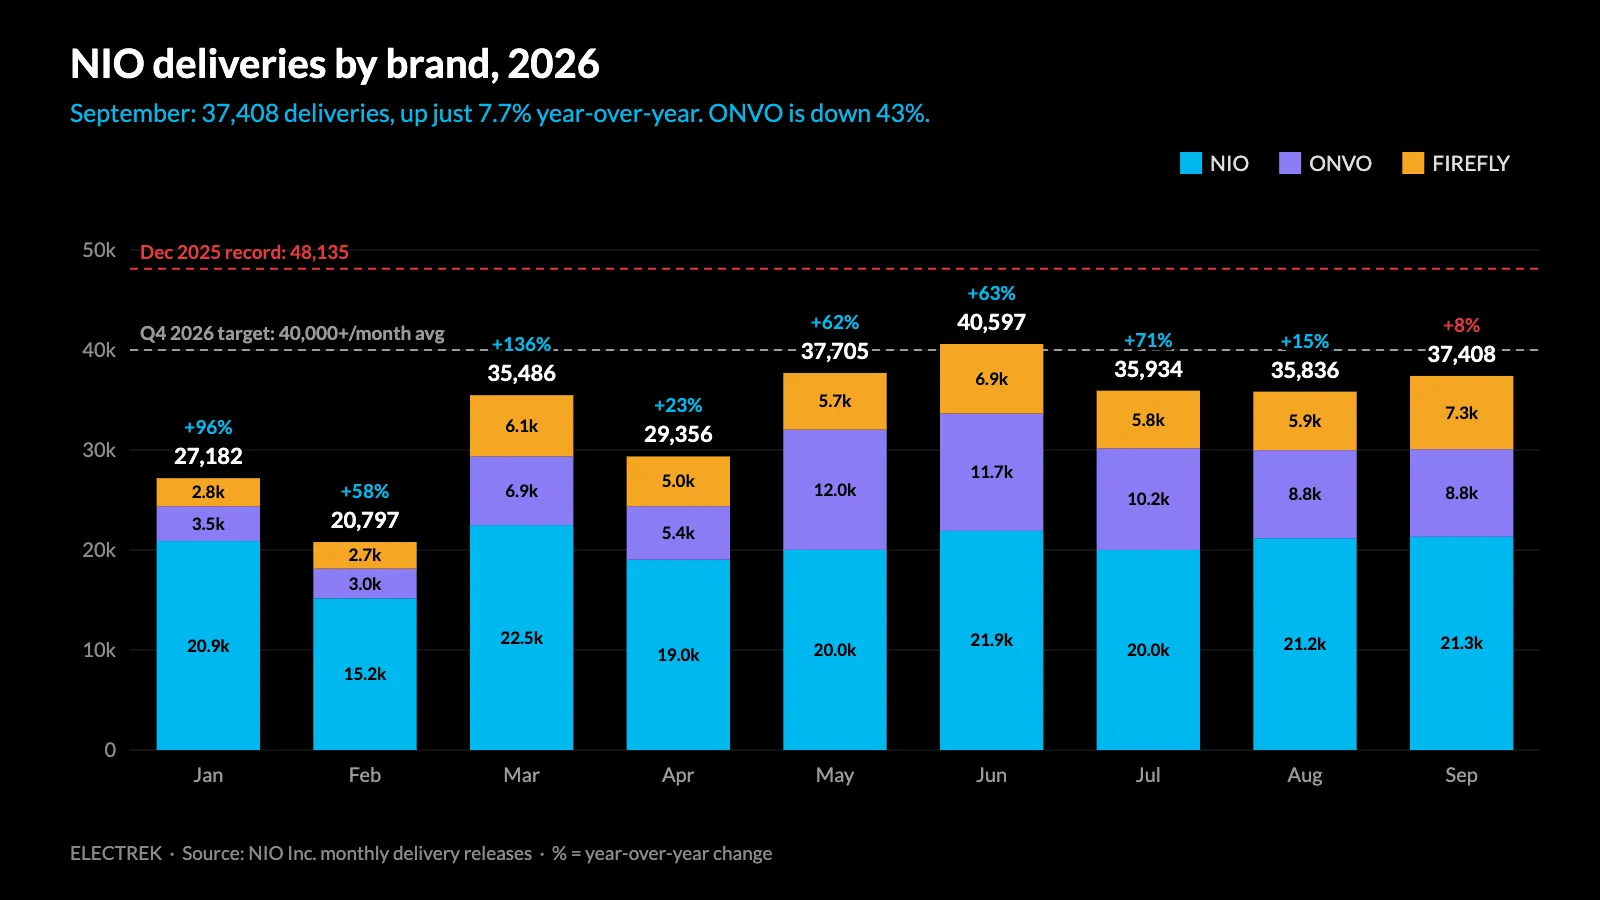
早在5月我们就注意到了增长放缓的迹象,当时蔚来4月的交付量在第一季度同比增长98%之后仅增长了22.8%。新的旗舰车型挽救了第二季度的局势,但第三季度却未能起到同样的作用。
蔚来品牌正在支撑着整个公司
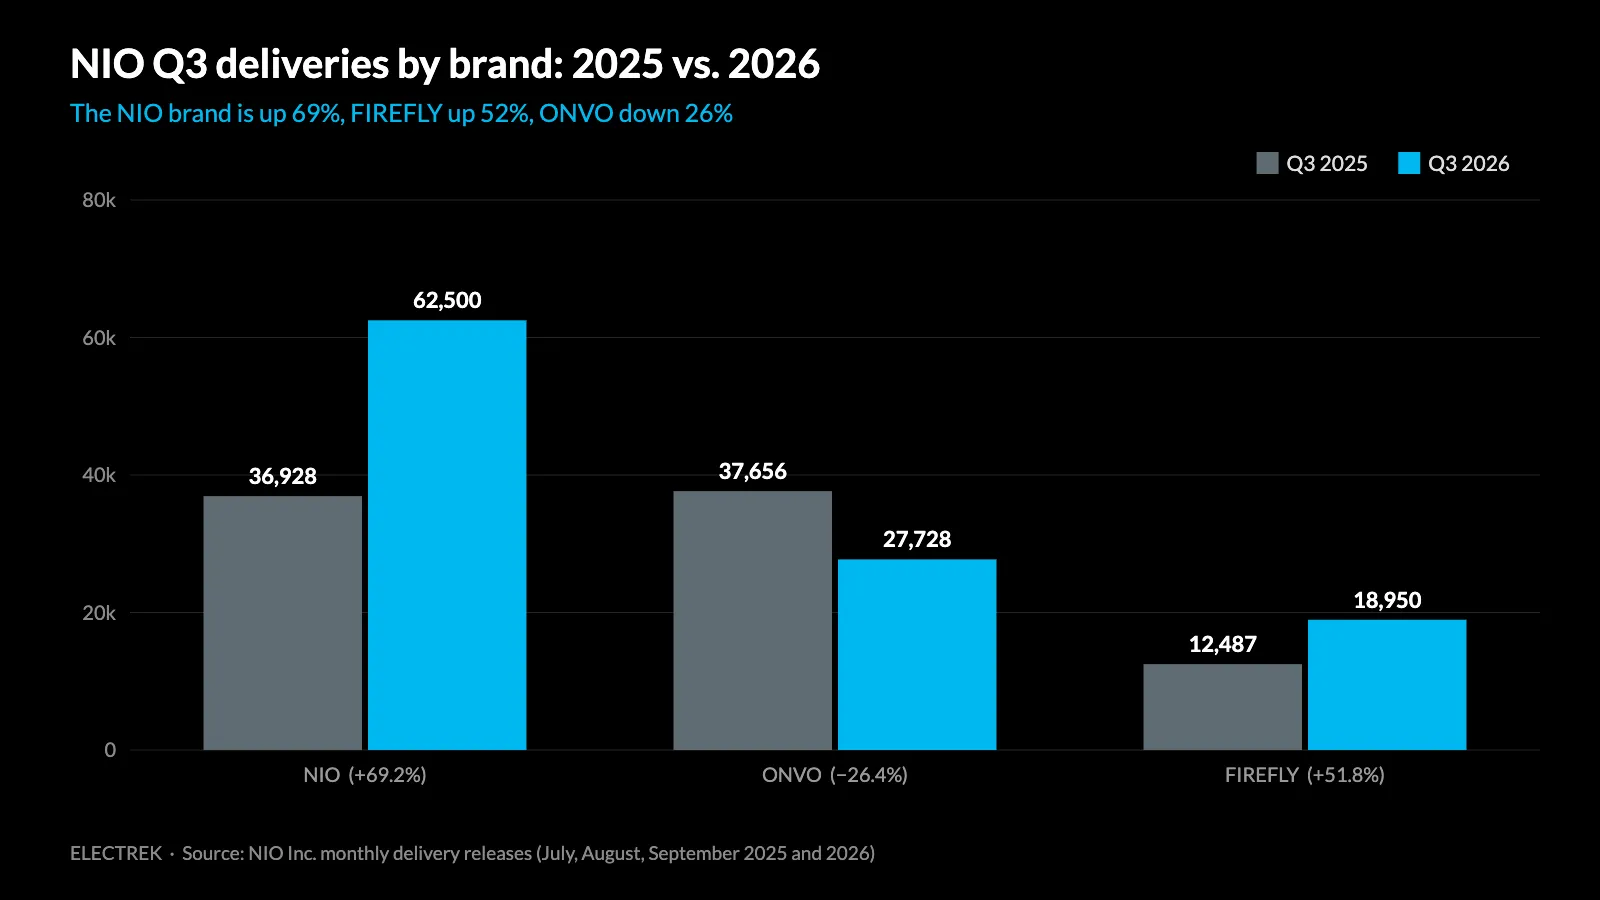
按品牌划分各季度的数据,就能看到三种截然不同的情况:
品牌
2025年第三季度
2026年第三季度
同比增速
2025年9月
2026年9月
同比增速
蔚来
36,928
62,500
+69.2%
13,728
21,318
+55.3%
ONVO
37,656
27,728
−26.4%
15,246
8,763
−42.5%
FIREFLY
12,487
18,950
+51.8%
5,775
7,327
+26.9%
总计
87,071
109,178
+25.4%
34,749
37,408
+7.7%
NIO高端品牌本季度共交付62,500辆汽车,同比增长69%。这几乎全部来自全新ES8车型,据NIO称,该车型在上市一周年时累计交付量已突破150,000辆。旗舰SUV ES9自5月上市以来也交付了30,000辆。
小型高端品牌FIREFLY在9月交付了7,327辆汽车,为今年最佳表现月份。
ONVO则恰恰相反。一年前,它还是NIO的销量引擎,在2025年8月和9月的销量甚至超过了NIO品牌本身。到了第三季度,其交付量降至27,728辆,同比下降26%。5月随着新款L80 SUV上市,其月度交付量达到峰值12,029辆,此后每月都在下降,到9月时已降至8,763辆。
NIO自身的第四季度目标也无法帮助其实现2026年的目标
今年早些时候,CEO威廉·李设定了2026年的交付目标为456,000至489,000辆,相比2025年NIO交付的326,028辆车,增长幅度为40%至50%。截至9月已交付300,301辆汽车,NIO需要在第四季度再交付155,699至188,699辆才能达到这一目标。
这意味着每月需要交付52,000至63,000辆汽车。NIO迄今为止最佳的单月交付纪录为去年12月的48,135辆。
NIO并未承诺一定能达成这一目标。在第二季度的业绩电话会上,该公司表示第四季度的目标是“每月平均交付量超过40,000辆”,而且这一目标还以中国汽车市场复苏为前提。不同情景下的情况如下:
2026年第四季度情景
第四季度交付量
月平均交付量
2026年总计
与2025年的增长对比
NIO第四季度目标(每月40,000辆)
120,000
40,000
420,301
+28.9%
达到2025年第四季度水平
124,807
41,602
425,108
+30.4%
2026年目标下限
155,699
51,900
456,000
+39.9%
2026年目标上限
188,699
62,900
489,000
+50.0%
因此,NIO自身的第四季度目标意味着其年度目标下限还差约36,000辆汽车才能达成,同时第四季度的销量也将略低于2025年第四季度的124,807辆。
竞争环境
并非只有蔚来在中国市场表现疲软,小鹏在8月的销量增长仅为3.7%。不过蔚来也并非领头羊。根据各公司的月度报告,在有完整数据的最后一个月8月,蔚来的交付量为35,836辆,低于小鹏(39,107辆)、理想汽车(37,679辆)和极氪(36,981辆),而 Leapmotor 的交付量则超过了103,129辆。
从财务表现来看,情况比一年前有所改善。蔚来在第二季度的车辆毛利率为18.5%,高于之前的10.3%,并且实现了非GAAP运营利润。此外,蔚来还将其持有的NIO Power电池更换业务30%的股份卖给了吉利,这不仅带来了资金,还获得了可以共同分摊更换网络成本的合作伙伴。
Electrek的观点
核心数据表现不错。在中国市场表现疲软的情况下,蔚来仍实现了25%的增长,并达到了预期目标。没人能说这是糟糕的一个季度。
但单款车型的销量比整体数据更为重要。目前蔚来基本上只有两款高端车型在销售:ES8和ES9表现良好,FIREFLY在较低的基础上也有不错增长,而原本打算与Model Y竞争、推动蔚来走向主流市场的ONVO则正在迅速萎缩。
2026年的目标也已不复存在。虽然蔚来没有明说,但除非中国汽车行业出现重大逆转,否则要实现这一目标几乎不可能。即便只达到较低的目标,蔚来也需连续三个月将其历史月度销量纪录提高约8%,但我们认为这不太可能实现。
这并不算灾难。全年交付约42万辆仍能保持接近30%的增长速度,且利润率最终也会趋于好转。
