
半年内,Momenta的营收增长了75.9%。这家中国自动驾驶技术供应商即将实现零亏损。
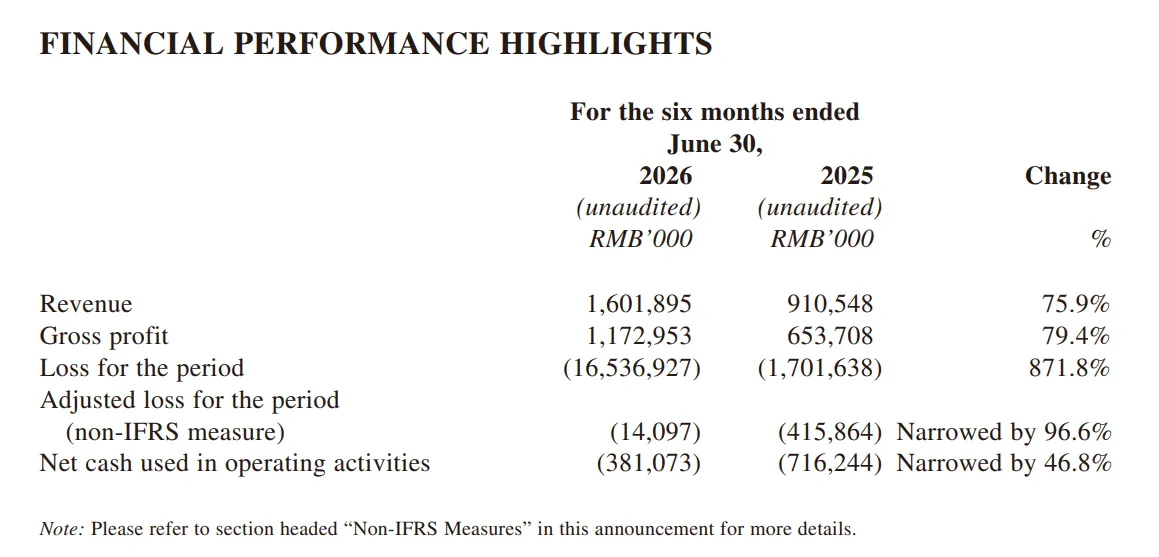
Momenta在7月于香港证券交易所上市后公布了首批业绩,表现十分强劲:2026年上半年其营收增至16.02亿元人民币,同比增长75.9%。更值得关注的是第二个数据——经调整后的净亏损下降了96.6%至97%,降至约1410万元人民币。
目录
显示
隐藏
业务增长速度快于成本上升速度
2026年上半年,Momenta的营收为16.02亿元人民币,而研发成本则上升至11.6亿元人民币,同比增长18.6%。这一数据比单纯的销售额增长更能体现公司的运营效率提升。该公司仍在持续投入资金用于发展,但规模已大幅扩大。
根据报告数据,其毛利率为73.2%,在扣除部分股权成本后这一比例约为75%。对于一家从事软件及ADAS集成业务的公司而言,这个水平相当高。虽然从纸面上看表现不错,但需记住它并非那些需要巨额资本支出的汽车制造商,而只是技术供应商。
营收结构也很清晰:技术开发服务带来了9.95亿元人民币的营收,占总营收的62.1%;授权业务则贡献了6.07亿元人民币,占比为37.9%。
根据国际财务报告准则的披露,该公司出现了高达165.4亿元人民币的巨额净亏损。但这里涉及的是股市会计处理问题,而非业务经营状况恶化。其主要原因是163.1亿元人民币的非现金资产高估,这一数值源于公司在上市前后优先股及其他金融负债估值的变化。上市后,优先股被转换为普通股,因此这一因素并不意味着未来会有现金流出。
这是个典型的例子,用“巨额亏损”这样的标题会具有误导性。从实际运营情况来看,Momenta目前的状况要比国际财务报告准则显示的结果健康得多。

道路上的汽车数量超过100万辆,占据城市NOA市场的65%
Momenta的业务核心是为量产汽车提供解决方案,而非演示产品。上半年,新安装数量同比增长83.7%,达到约32万辆汽车。目前该公司的系统已应用于110多万辆车辆中。
该公司与全球26家汽车制造商展开合作。根据数据更新时间,它还为219至230款车型获得了项目授权,其中114款尚未进入SOP阶段,即正式生产阶段。换句话说,后续项目的等待名单相当长。
截至6月底,Momenta已为105至110款车型提供了量产解决方案,仅上半年就新增了37款。其系统已应用于亚洲、欧洲、大洋洲、拉丁美洲和北非的10多个国家和地区。
从市场地位来看,最有力的数据并非如此:该公司声称自己在中国城市户外广告屏供应商市场中占据65%的份额,处于领先地位。不过这有一个重要前提——我们讨论的是独立供应商领域,而非整个自动驾驶市场,因为在后者中,华为、小鹏和比亚迪等企业也在开发自己的系统。
R7 World Model:ADAS、Robotaxi及物流车的通用平台
3月,Momenta展示了R7 World Model,即新一代AI模型,它将被用作量产汽车、Robotaxi、机器人货车及机器人卡车的通用基础。这虽然是个雄心勃勃的计划,但至少有大量数据作为支撑。
截至6月底,Momenta的系统已收集了超过130亿公里的真实驾驶数据。在最新的消息中,该公司甚至称这一数字已达到150亿公里。此外还有超过1亿段被筛选出来的视频,被称为“黄金数据”。在自动驾驶领域,数据的规模至关重要,不过单纯的公里数并不能保证一切。关键在于这些数据是如何被描述的,以及它们如何影响汽车在复杂场景下的表现。
R7技术将于2026年第三季度开始应用于量产汽车。之后,该技术还将被用于机器人出租车和货运机器人。如果能够实现这一目标,Momenta将拥有目前整个行业都在寻求的东西:一种可适用于多种商业场景的软件架构。
2027年实现L3级自动驾驶,但带有附加条件
Momenta目前不仅致力于L2级系统及城市NOA系统的研发,还在开发L3级功能,首个试点车型将为上汽奥迪AUDI E7X。其他合作车型的研发也在推进中,大规模量产预计在2027年实现。
不过这里需要打个问号。L3级系统不仅涉及软件和传感器,还包含认证、法律责任以及监管机构的批准。在该系统以完整功能形式投入正常销售之前,它更像是一种预告而非成熟产品。
但这并不改变Momenta正在向更高层级发展的事实。如果这家中国供应商能为全球品牌实现L3级系统,其在供应链中的地位将大幅提升。
Robotaxi与机器人卡车不再只是附加品
另一个领域是普通轿车之外的自动驾驶服务。Momenta的机器人出租车已在全球六座城市投入运营,计划到2026年底将服务范围扩展到10座以上城市。该公司希望届时能在国内外道路上部署数百辆机器人出租车,并获得相应的运营许可。
它的合作伙伴实力雄厚:Uber、Grab、Lumo以及上汽旗下的出行平台EnjoyGo。这非常重要,因为仅有软件是不够的,还需要车队、运营商、应用程序以及城市的许可。
德国的发展动向也值得关注。2026年夏季,Momenta获得了在德国城市道路上测试L4级机器人出租车的许可。这是中国公司在该国如此广阔区域内首次获得此类许可。虽然这些测试并非商业服务,但表明其向欧洲的扩张并非仅停留在投资演示文稿上。
Robovan在媒体曝光度上较低,但具有极高的实际应用潜力。该公司正在苏州相城开展试点项目,与大型快递及物流企业合作。按照计划,首款批量生产的Robovan车型将于2026年下半年实现更广泛的商业化应用。
这正是自动驾驶技术能够比在出租车领域更快得到应用的领域。行驶路线更为规律,操作流程也更为有序,而且物流行业对司机成本的考量极为重要。
IPO后的现金储备以及Momenta是否将拓展海外业务
截至6月底,Momenta拥有103亿元人民币的现金储备,无任何利息负债,还有约7.8亿元人民币的未使用银行授信额度。在7月8日于香港上市并筹集约68亿港元资金后,其现金储备已超过150亿元人民币。
这为企业赢得了时间。而在自动驾驶领域,时间与数据一样重要。尤其是当79.1%的员工为研发人员,且研发支出占收入的72.6%至73%时。
对欧洲司机而言,如今最重要的问题不再是“Momenta规模大不大”,而是“我能在谁的车上使用它”。如果该公司确已在欧洲推出相关产品,并与全球品牌合作开发项目,其软件也可能出现在我们市场上更广泛销售的汽车中。只不过,其品牌标识很可能会有所不同。司机们通常会购买奥迪、上汽等特定品牌的车型,而非“Momenta的自动驾驶技术”。
中国的辅助驾驶软件已不再只是本土的奇观,开始争取在全球汽车市场中占据一席之地。在以下两种情景中,您认为哪种更有可能实现:成为知名品牌的幕后供应商,还是打造一个广为人知的自动驾驶出租车品牌?