
SMR核反应堆曾被视为一场革命性的突破,但现实情况却大相径庭。
核能再度成为新闻焦点,越来越多的政府将新建核电站、新一代反应堆以及小型模块化反应堆视为确保未来数十年电力供应的途径之一。从理论上讲,这类小型模块化反应堆具有规模更小、建造更为简单的特点,且其大部分组件都可以通过模块化方式生产。
然而,实际情况却远没有这么理想。《2026年世界核工业状况报告》显示,模块化反应堆仍远未达到此前宣布的推广规模,而其他能源技术的发电量增长速度则快得多。
西方国家中进展最顺利的案例在加拿大,安大略电力公司正在那里建造首个接入G7电网的商业化小型模块化反应堆。该反应堆为GE Vernova与日立合作的BWRX-300,属于达灵顿核能项目的一部分。首台反应堆的建造已经启动,目标是在本世纪末前投入运行。
但正是这个项目有助于我们理解存在的问题。虽然小型模块化反应堆的发展仍在推进,但其速度远低于人们最初对这项技术所抱有的期望。与此同时,太阳能发电的发展速度在多项关键指标上已超越核能。
小型模块化反应堆规模变大,部分优势丧失
能源经济学家、格林威治大学荣誉教授兼WNISR合作者斯蒂芬·托马斯分析了小型模块化反应堆的现状,指出虽然有一些项目正在开发中,但尚未实现大规模商业化应用。截至2026年中,全球共有411座核反应堆在运行,另有73座处于建设阶段,但这并不意味着小型模块化核反应堆也有相应的快速发展。
小型模块化反应堆最初的承诺之一正是其较小的体积。这一概念开始流行时,人们通常讨论的是功率在30至300兆瓦之间的反应堆。问题在于,目前那些试图获得商业订单的设计方案,其功率早已超过300兆瓦,大小接近其他大型发电设施。
这大大改变了原有的状况。如果反应堆不再真正小巧,它在制造、运输、选址和建设方面的部分优势也会随之消失。此外,它仍然需要复杂的基础设施以及与核设施相对应的监管要求。
成本是另一个亟待解答的问题。该行业多年来一直主张,通过制造更小的反应堆并重复使用相同设计,可以利用规模经济降低成本。然而,要让这一理论成立,恰恰需要目前还无法大规模实现的条件:即批量生产大量完全相同的反应堆。
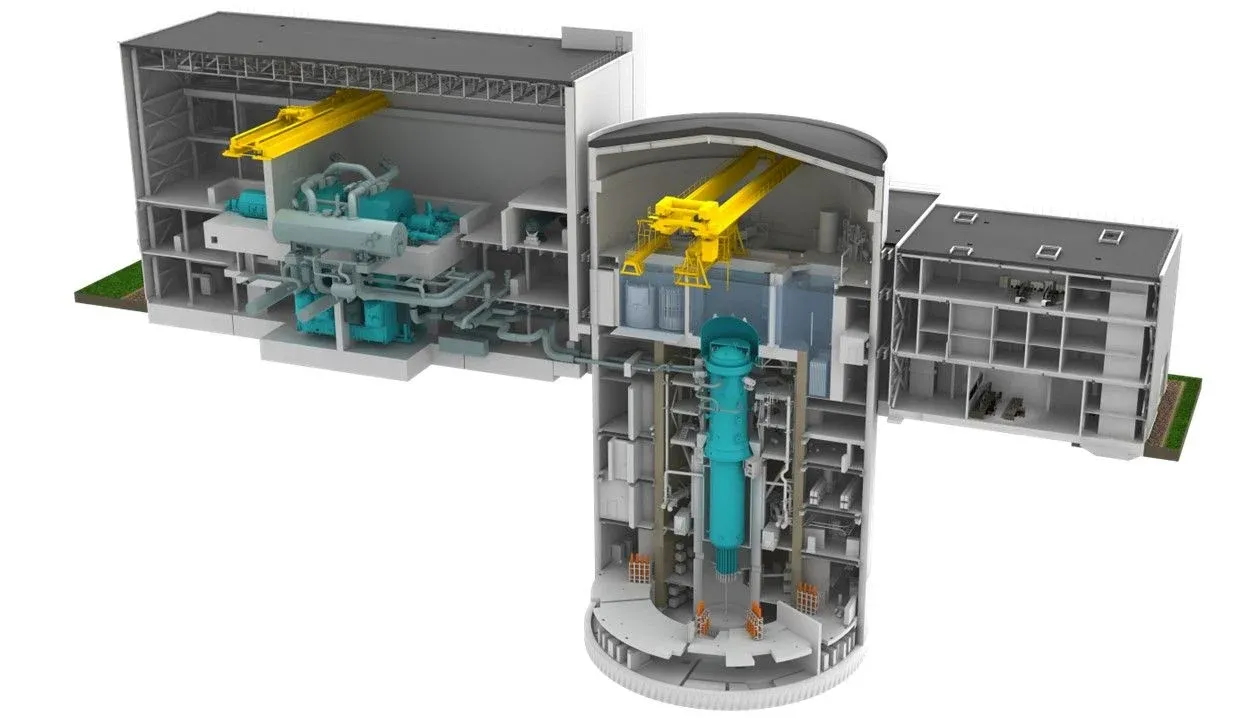
还有人主张提高其固有的安全性,并认为可以将这类核电站建在传统反应堆会显得过大的地方。但现实是,小型模块化核反应堆仍需大量的准备工作以及庞大的辅助设施。此外,随着其规模的增大,要维持“几乎可以建在任何地方”的观念也愈发困难。
另一个有争议的问题是核废料。2026年WNISR报告中的研究指出,某些小型模块化核反应堆的设计可能比现有的大型反应炉产生更多的放射性废料。这并不意味着所有设计都会出现同样的情况,但它确实动摇了人们此前认为该技术具备的又一优势。
无论如何,达灵顿项目都是西方缺乏商业化核能应用背景下的重要例外。安大略电力公司已经启动了首台BWRX-300的反应堆建设,到2026年时已完成了诸如在地下35米处建造巨大反应堆基座等关键工作。首台反应堆的功率为300兆瓦,预计可为约30万户家庭供电。
安大略省的计划是建造四台BWRX-300反应堆,总功率将达到1200兆瓦。首台反应堆应在2030年底前并入电网,不过仍需完成相应的建设、调试及监管审批流程。
核能行业面临的问题在于,它需要时间来证明这些反应堆能够以承诺的成本和时限制造并投入使用。而这段时间则有利于那些已经快速发展中的其他技术。
未来要么属于可再生能源,要么不属于
2025年出现了尤为显著的变化。根据WNISR 2026收集的数据,全球范围内太阳能产生的电力首次超过了核能。核能发电量虽创下2.703太瓦时的纪录,但仅比2024年增长1.1%,而太阳能发电量则增长了约30%。
如果观察近期的发展态势,这种差异就更加明显了。2025年的核能发电增长主要由中国推动,该国的发电量增长了7.6%。而中国以外的地区,核能发电量则下降了0.2%。相比之下,全球太阳能发电量的增长速度要快得多。
其结果是,核能现在仅占全球发电量的8.8%,为大约45年来的最低水平。1996年时这一比例还曾达到17.5%。也就是说,尽管核能发电的绝对量达到了新峰值,但其在全球电力系统中的相对比重仍在持续下降。
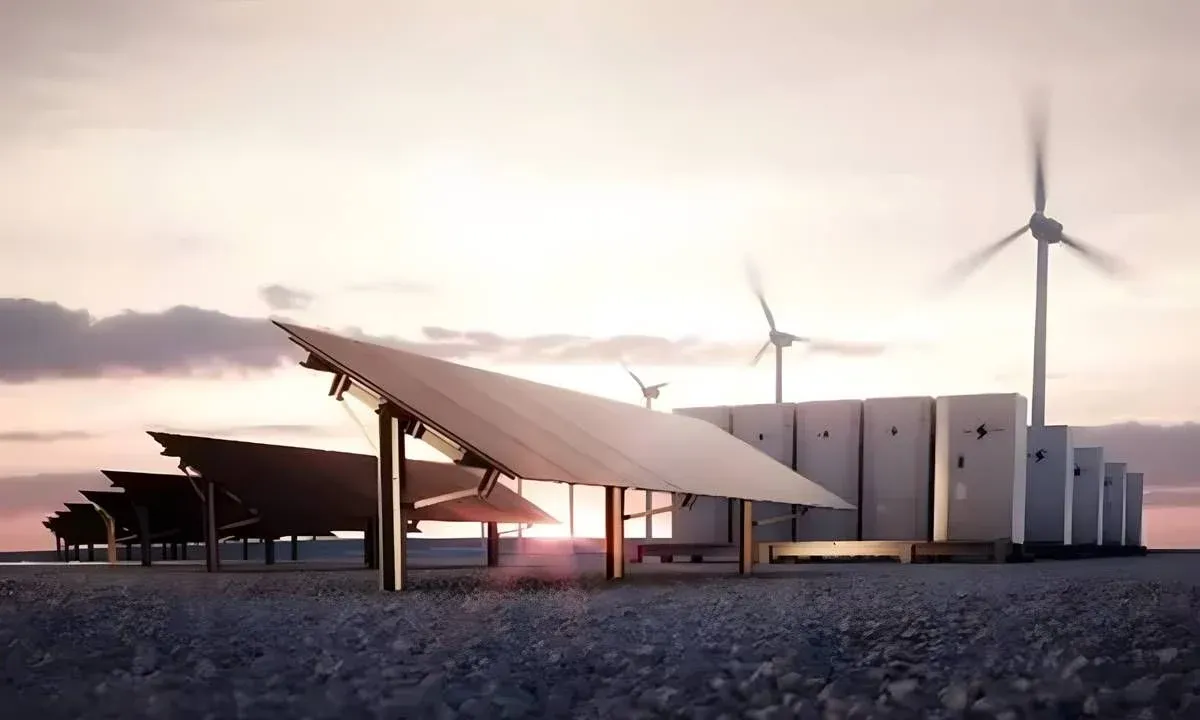
这并不仅限于太阳能。在全球范围内,太阳能与风能的结合所产生的电力已经是核能的两倍多,而电池储能技术也在迅速发展,开始改变以可再生能源为主的电力系统的管理方式。
这也解释了为何一些支持核能的传统论点正在发生变化。核能的一大优势在于它能够不受天气条件影响,持续稳定地发电。但太阳能、风能与储能技术的结合,使得人们能够用建设速度更快的基础设施来满足越来越多的用电需求。
这一情况并不意味着核能将会消失。事实上,正在建设的反应堆数量有所增加,到2026年中已达到73座,而一年前仅为65座。问题在于这些反应堆的建造地点:73座中的37座位于中国,而俄罗斯在其境内及境外也占据着重要地位。
此外,在2025年有四台反应堆并入电网,同时有七台停止运行。这意味着自2021年以来首次出现反应堆数量年度负增长的情况。尽管新反应堆的规模通常大于被淘汰的反应堆,总发电能力仍可能上升,但这一数据表明反应堆总数的增长并不均衡。
化石燃料的价格也在发挥重要作用。意大利、瑞典和比利时等国重新考虑将核能作为减少对石油和天然气依赖、并确保未来数十年电力供应稳定的手段。
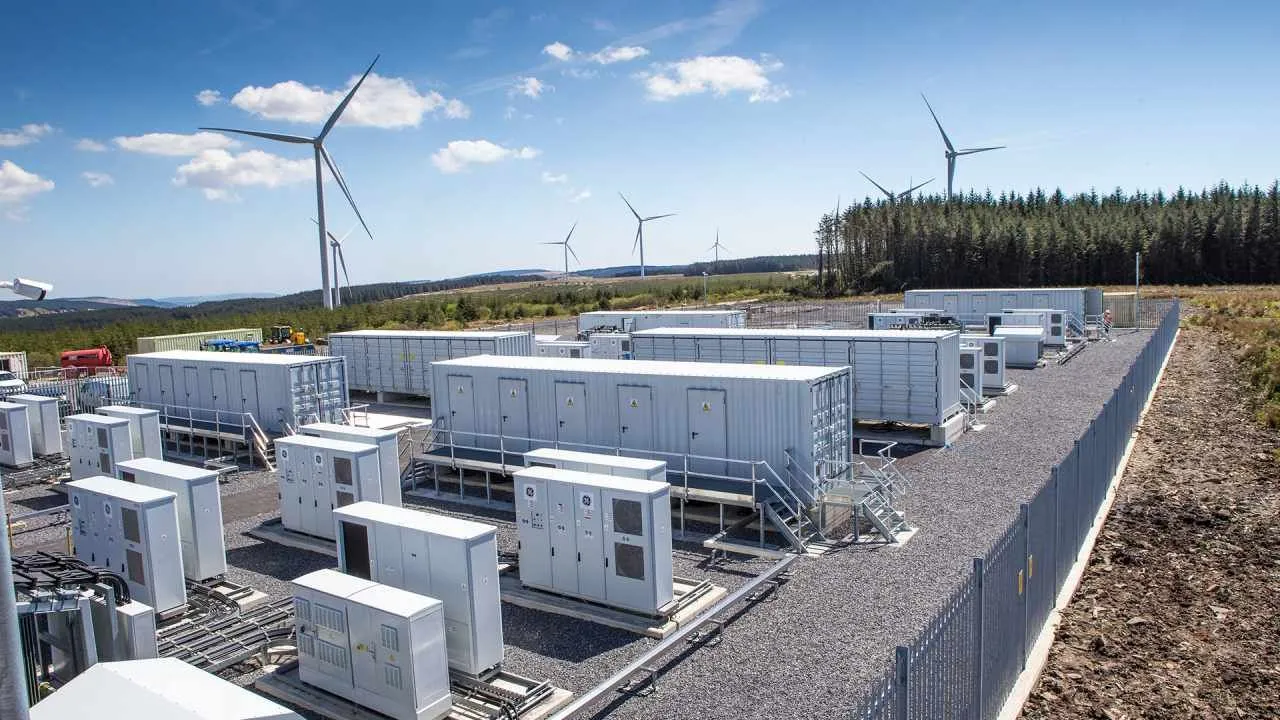
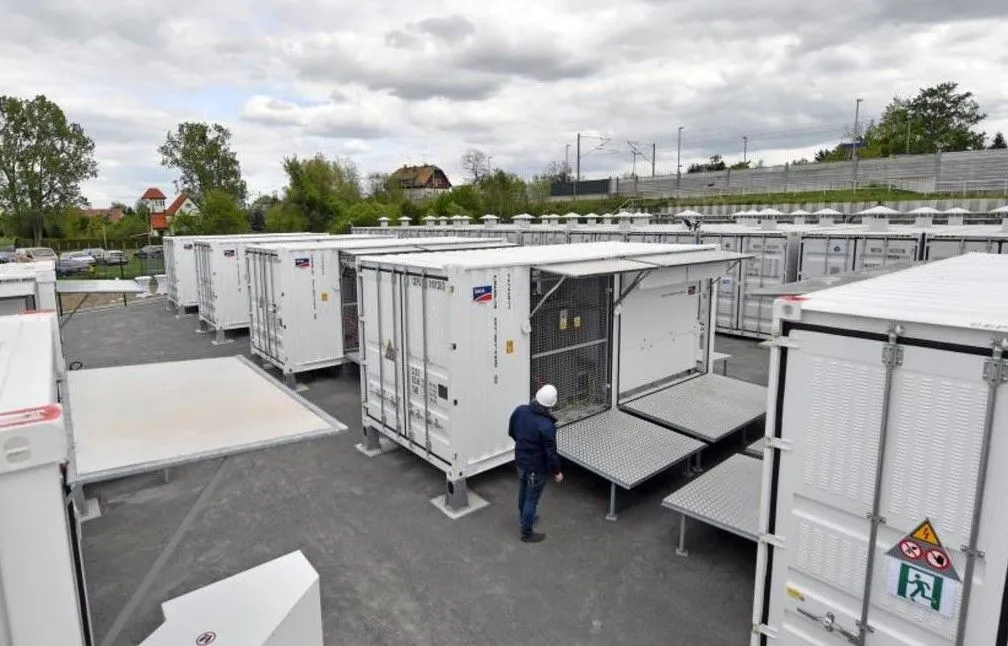
但是,越来越便宜的储能系统的出现引入了一个几年前影响较小的变量。电池可以与大型太阳能或风能发电设施结合使用,使得在发电量最高的时段产生的部分电力能够被储存起来日后使用,从而减少为应对特定高峰需求而依赖传统发电厂的需求。
在加拿大,小型模块化反应堆的发展本身也表明,最初设想的应用方案很难实现。人们曾确定过三种主要用途:为电网发电、为重工业提供电力和热能,以及为偏远社区供电。然而根据WNISR援引的Stephen Thomas的分析,目前真正取得进展的选项主要是并入电网。
在萨斯喀彻温省,人们甚至重新考虑使用规模更大的核反应堆,而新不伦瑞克省在小型模块化反应堆相关计划上的推进力度则有所减弱。目前,达灵顿仍是西方地区最明确地从宣传阶段进入实际建设阶段的项目。
相关数据有助于让我们更清晰地了解现状。2025年全球核能发电量达到2.703太瓦时,较上一年增长1.1%,其中中国是推动这一增长的主要力量。核能占全球电力的8.8%,而1996年这一比例曾高达17.5%。
截至2026年中,全球共有411座核反应堆在运行,另有73座处于建设阶段。其中37座位于中国。俄罗斯则参与了29个在建项目,其中22个在境外,这充分体现了当前核能发展在少数国家手中高度集中的现状。
核反应堆的年龄也是一个不利因素。全球平均使用年限约为33年,大约三分之二的反应堆已使用31年或更久。在美国——拥有全球最大的核动力舰艇队之一的国家,反应堆的平均使用年限接近45年。
从这些数据可以得出的结论是,核能并未走向消亡,但其发展速度远慢于可再生能源技术。小型模块化反应堆或许最终能找到应用空间,但它们仍需证明其低成本、快速建造和模块化生产等优势能够从设计及试点项目真正转化为大规模生产的工业能力。
与此同时,太阳能可不会等待。2025年其发电量增加了约600太瓦时,全球总发电量接近2700太瓦时,首次在发电量上超越核能。
这或许正是小型模块化反应堆面临的最大挑战:它们不仅要与传统的大型核电站竞争,还要与那些成本不断下降、产量持续提升,并且发展速度远超核能行业所能及的技术竞争。
