
中国制造商正取得良好业绩,但欧洲却通过混合动力车型改变了规则。
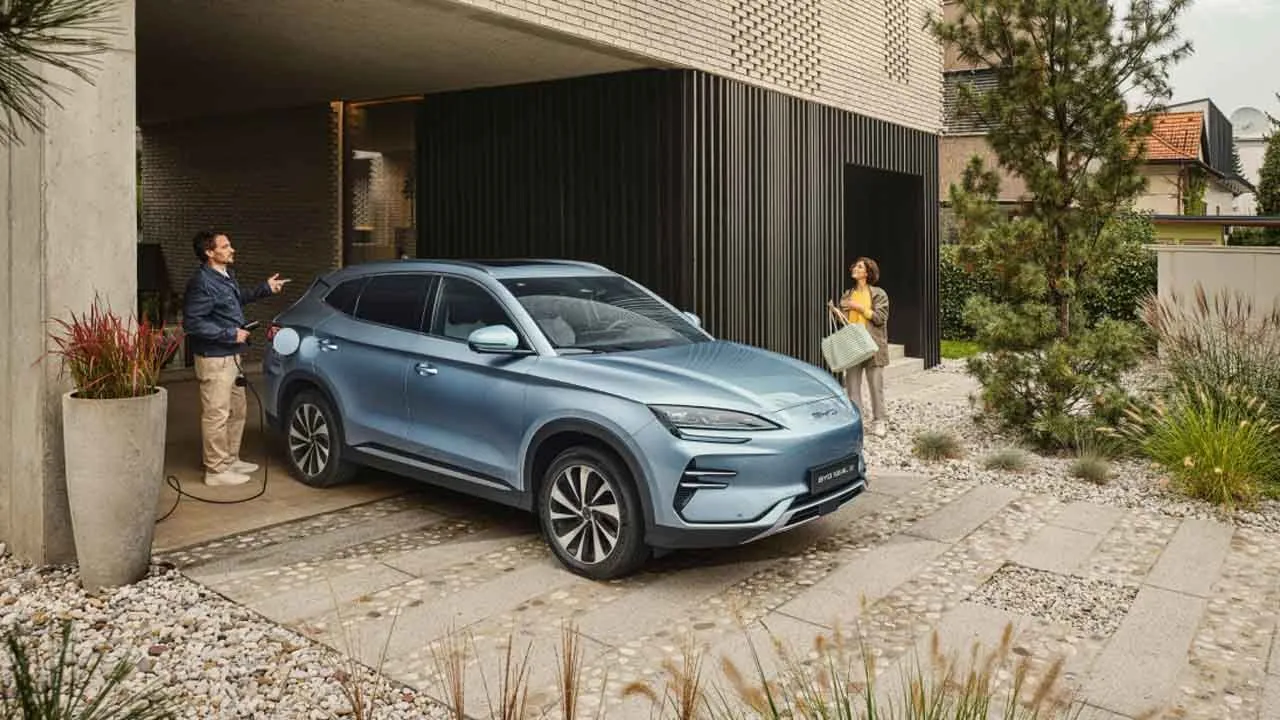
出口为比亚迪和吉利带来了盈利预期,但形势正逐渐变得复杂。欧洲对中国制造的混合动力车设定的限制以及出口产品所获得的税收返还减少,都将挤压它们的利润空间,从而加剧它们在欧洲设厂的意愿。
对中国以外市场进行销售已逐渐成为这些车企业务中越来越重要的一部分。国内市场竞争日益激烈,而出口则有助于找到新的买家,并弥补疲软的国内需求。混合动力车推动了这一增长,不过有利于其在欧洲扩张的条件正在发生变化。
根据彭博社的估算,比亚迪的净利润增速可能会达到六个季度以来的最高水平,而吉利集团的利润则有望增长约36%,这一数据是基于两项预测的平均值。这些均为对第三季度的预期,并非公司公布的最终财报。
外部环境的利好有助于解释这种乐观情绪,但未来几个月会带来另一个问题:当出口变得更加困难时,这些汽车制造商还能在多大程度上保持盈利?压力将来自两个方面,一是进入欧洲市场的限制,二是中国对某些出口汽车所给予的税收优惠减少。
欧盟与中国宣布的贸易协定规定,初始年度配额为350,000辆在中国制造的混合动力汽车,其中包括可充电式混合动力车。据相关消息,该协定可能于12月1日生效,有效期为四年,且配额每年递增6%。其具体实施方式将决定各制造商之间的增长空间如何分配。
通过与预期进口量的对比可以了解该配额的影响范围。鉴于2026年预计的进口量约为800,000辆,这一初始限制意味着可进口数量将减少约56%。彭博智能预计,这一限制可能导致大约60%的中国混合动力车无法进入欧洲市场,其中比亚迪、上汽集团和奇瑞最为受影响。
应当将这一措施与中国制造的电动汽车所面临的额外关税区分开来。此处关注的是混合动力汽车,这类技术曾在出口中占据重要地位。所公布的限制措施针对从中国进口的车辆,因此对于那些希望持续发展的品牌而言,在欧洲境内生产就显得更为重要。
在欧洲生产比从中国出口更具优势
第二项变动的时间点更晚,但同样会对相关账户产生影响。中国宣布,自2027年4月1日起,将对新能源类别中符合该政策的车型出口所享有的增值税退税率从13%降至9%。这一类别主要包括电动汽车及可充电混合动力汽车等。
这实际上是增值税退税率降低了4个百分点,而非消费者售价自动上涨4%。最终影响将取决于各制造商的成本、利润空间以及商业决策。各大品牌或许能够承担部分冲击,通过调整折扣或重新定价来应对,但要想维持此前的所有条件,则将面临更大的困难。
因此,对于西班牙买家而言,这些变化尚无法让人们预知2027年特定车型的价格。不过它们确实给各品牌针对欧洲市场的贸易政策及版本选择带来了压力。如果进口车型数量有限,一个可能的应对方式是优先选择利润空间较大的车型,不过仍需观察各公司会采取何种策略。
彭博社援引的杰富瑞分析师们也认为,为了利用新限制措施实施前的时间窗口,相关货物可能会提前发货。不过两者的时间表有所不同:欧洲的配额限制可能在2026年底前就开始实施,而中国的减税政策则将于2027年4月生效。在这些日期之前出口量的短暂上升并不一定意味着需求的持续增长。
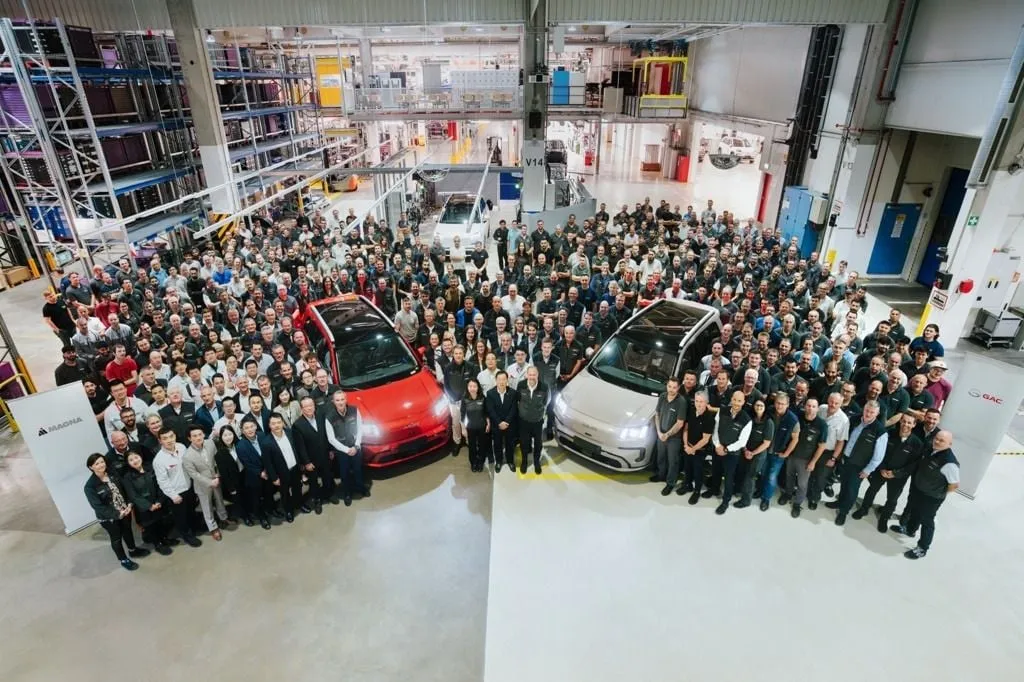
另一种思路是在更靠近客户的地方进行生产。小鹏已在奥地利设立工厂,比亚迪则计划在本季度在匈牙利开始生产。这些项目的架构各不相同,但都旨在减少对从中国出口成品汽车的依赖。
开设或改造工厂也无法立即解决问题。这需要资金投入、供应商、员工以及时间才能达到足够的产量。商业优势必须足以弥补这些成本以及建设新设施所带来的风险。正因如此,那些拥有更强财务实力和工业合作伙伴的品牌在应对变革时能处于更有利的地位。
股市状况反映了部分疑虑。据彭博社在发布相关数据前的统计,2026年比亚迪在香港的股价跌幅达23%,而全球电动汽车相关股票指数的跌幅则为14%。小鹏和小米的股价跌幅更大,分别为53%和31%。这些是股市表现的变化,并非销售下滑,但表明投资者仍在要求看到盈利的证明。
第三季度的业绩可以很好地反映出口业务的状况。接下来的考验是在税收优惠减少以及进口混动车型准入受限的情况下仍能保持增长。对于中国品牌而言,要在欧洲的经销商网络中占据一席之地,将越来越取决于它们能否在欧洲本土进行生产。