
在这些国家,电动汽车已占据销售市场的主导地位:中国的占比为44%,挪威达到97%,而老挝则实现100%的电动化。
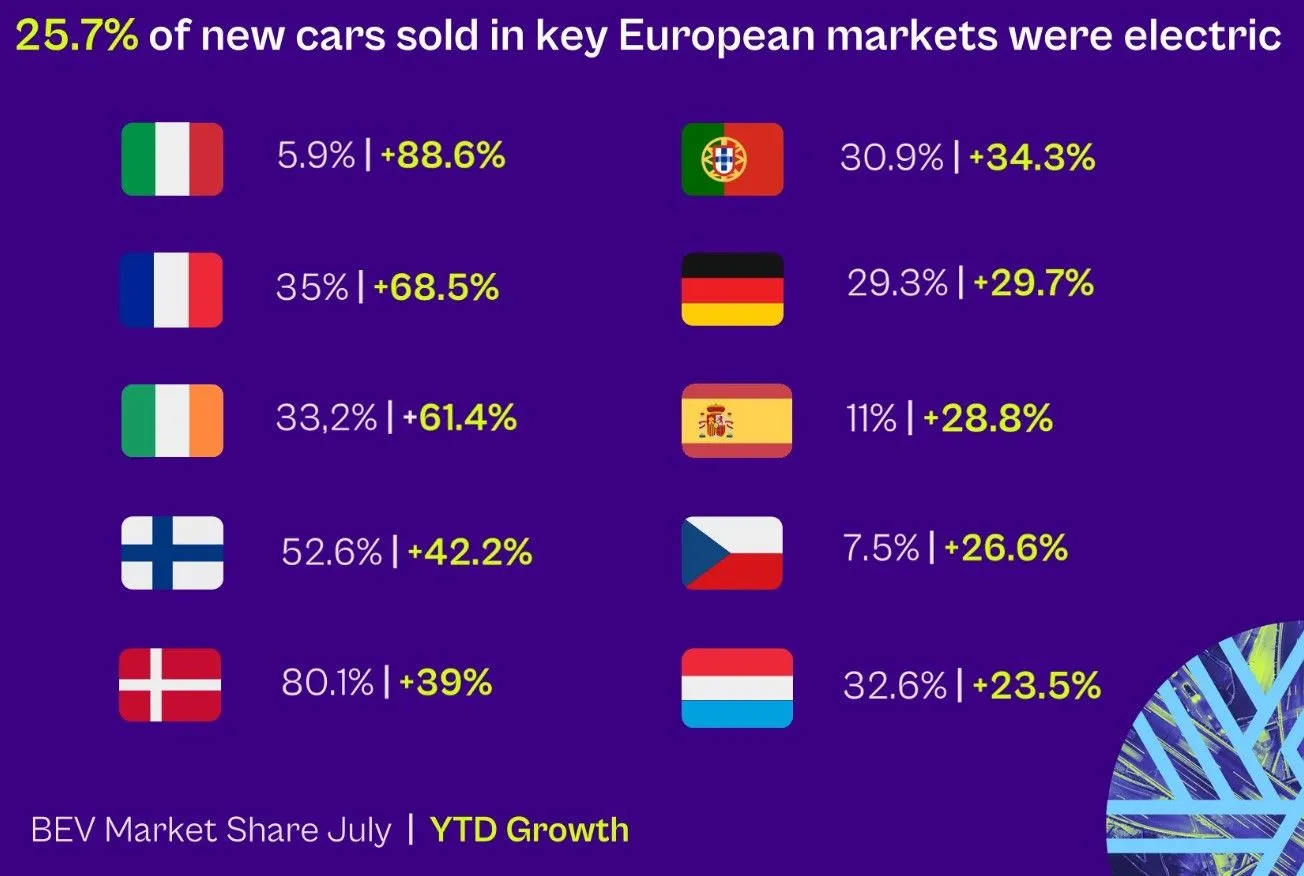
向电动汽车的转型已进入这样一个阶段:再难将其视为一种遥远的趋势。2026年7月的汽车注册数据清晰地展现了这一状况:在某些市场,电动汽车已不再是小众选择,反而成为占据新车销售最大份额的选项。
挪威依然是最极端的例子,但它已不再是孤例。丹麦、荷兰、比利时、瑞典、法国和中国所呈现的占比,在几年前还看似不可能实现,而其他市场的进展速度则稍慢一些。整体情况表明,随着新技术达到一定的临界规模,其发展势头会加快,这符合这类技术的通常规律。
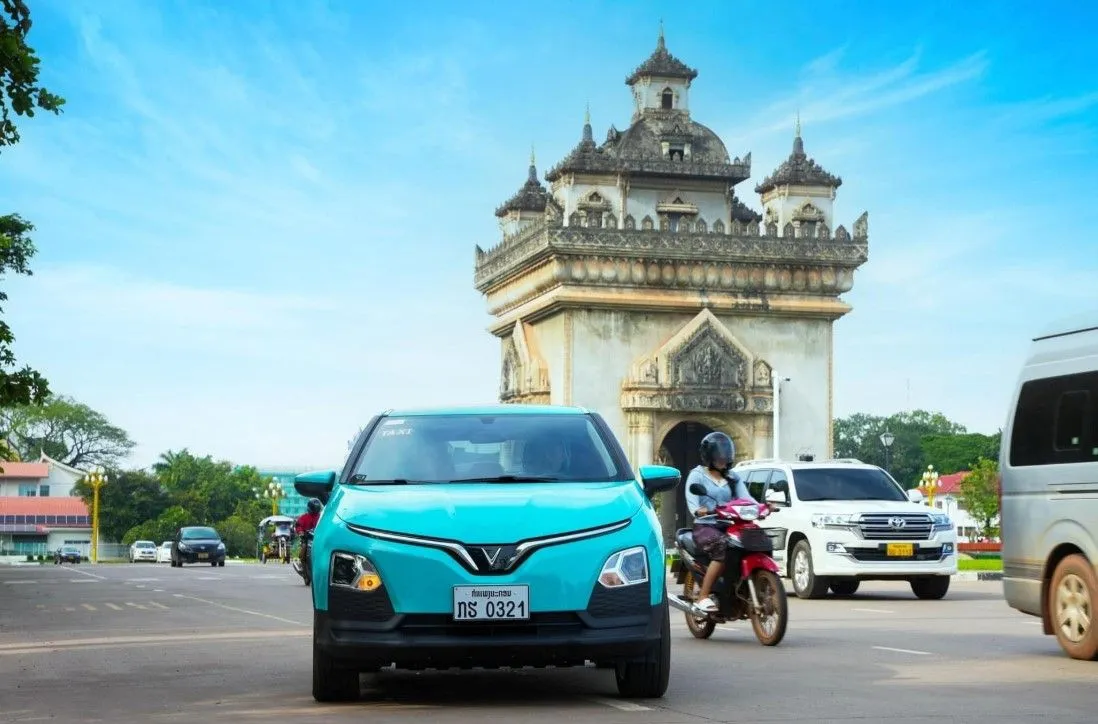
最引人注目的案例是老挝,此期间其新增进口的乘用车100%为电动汽车。不过需要将这一数据放在具体背景下看待:该国政府自6月1日起暂停了汽油车和柴油车的进口,直至年底。因此,这100%的比例不仅反映了需求的自然变化,也体现了极为坚决的政策决策。
在榜单的另一端,挪威同样几乎实现了电动汽车的全面普及。7月,电动汽车在新注册乘用车中的占比高达97.6%,在9,609辆新车中就有9,379辆为电动汽车。这一数据还有另一个值得注意的方面:整个7月仅注册了15辆汽油车。
丹麦也在步入几年前还看似科幻的场景。7月份,电动汽车在新车注册量中占比达80.1%,而2025年同期的这一比例为65.2%。也就是说,该国每售出五辆新车就有四辆不再配备内燃机。
其他欧洲市场的变化同样显著。荷兰的这一比例从30.8%上升至47.3%,比利时则从32.5%升至42.8%。瑞典的比例从34.2%上升至42.6%,这一比例进一步巩固了电动汽车成为市场主导选择的可能性。
法国的表现值得特别提及。2025年7月时法国市场的占比为17%,到2026年7月上升至35%,短短一年内其占比几乎翻了一番。从数量上看,该月共有44,378辆电动汽车完成注册,这一数字考虑到法国市场的规模显得尤为显著。
中国也出现了类似的趋势,但特点有所不同。7月时电动汽车在乘用车销量中的占比达到了44.3%,而一年前这一比例为33.1%。重要的是,这个比例仅指纯电动汽车,尚未包括可充电混合动力车以及续航延长的电动车型。如果将所有可充电技术都算在内,中国市场的变革程度更为深刻。
英国也在加速发展,但其起步时间远远落后于欧洲其他国家。7月,电动汽车在新车注册量中的占比从21.5%上升至27.5%,共计43,106辆。同比增长率为44.5%,而汽油车的注册量则下降了5.2%,柴油车则下降了17.7%。
7月的数据可以以直观的方式展示这些市场的状况:
市场
2025年7月
2026年7月
老挝
36%
100%*
挪威
97.2%
97.6%
丹麦
65.2%
80.1%
新加坡
40.0%
64.6%
荷兰
30.8%
47.3%
中国
33.1%
44.3%
比利时
32.5%
42.8%
瑞典
34.2%
42.6%
法国
17%
35.0%
英国
21.5%
27.5%
接下来就是整个过程中最有趣的部分。电动汽车的普及并非呈线性增长。在许多市场,其发展似乎遵循着与新技术采用相关的典型S形曲线:初期增长缓慢,当产品足够成熟、易于获取且得到广泛接受时增速会迅速提升,最终在普及率接近饱和时趋于稳定。
7月的欧洲数据与这一理论十分吻合。在所分析的16个欧洲市场中,电动汽车的合计普及率为25.7%,注册量达224,266辆,同比增长13.6%。截至2026年目前,这一数字已接近150万辆,比2025年的同期高出约30%。
这也解释了为何如今观察内燃机销量下降的速度比单纯查看电动汽车的增长幅度更值得关注。例如在荷兰,7月份汽油车仅占市场的7.5%,而一年前这一比例为15.5%。在英国,汽油车和柴油车加起来所占比例也已低于市场的一半。
因此,这些数据所反映的情况远比单纯电动汽车销量上升更为深刻。电线正在逐渐取代油管:越来越多原本需要加油的消费者开始为汽车充电,这一变化正迅速减少汽油和柴油发动机可使用的空间。
仍有一些市场的转型进展缓慢,还有些市场则过度依赖政府补贴或监管政策的变化。意大利就是一个很好的例证:在某些激励措施取消后,7月其电动汽车的占比下降到了5.9%。但那些已经突破特定门槛的市场表现则不容忽视。
现在的问题似乎已不再是电动汽车是否会最终主导新车销售市场。真正的未知数是各个市场需要多少时间才能达到这一局面。从2025年7月到2026年7月间发生的情况来看,一些国家的进展速度远远快于几年前所做的预测。