
欧盟的电动卡车销量增长了50%,而公交车在市场上的占比已超过26%。
欧洲的重型运输工具电气化进程正在推进,但速度差异很大。有些国家已经开始大量使用电动卡车,而在其他国家,电动卡车的数量仍然很少。公交车在这方面稍占优势,但同样无法避开市场的波动——大规模的车队采购可能会在每年之间显著改变市场状况。
ACEA发布的2026年前九个月的数据表明,欧洲工业车辆市场正在复苏。欧盟境内登记的卡车数量为245,079辆,同比增长7.5%;公交车则为32,695辆,增长率为15.2%。在整体发展态势下,电动车型的注册数量增长速度远远快于整个市场。
关于数据来源的准确性说明,ACEA的统计分类中也包含了可充电混合动力车,但并未进行细分。这些数据反映的是1月至9月间的新车注册情况,因此体现的是这类技术在新车中的发展态势,而非其在现有在用车队中所占的比例。
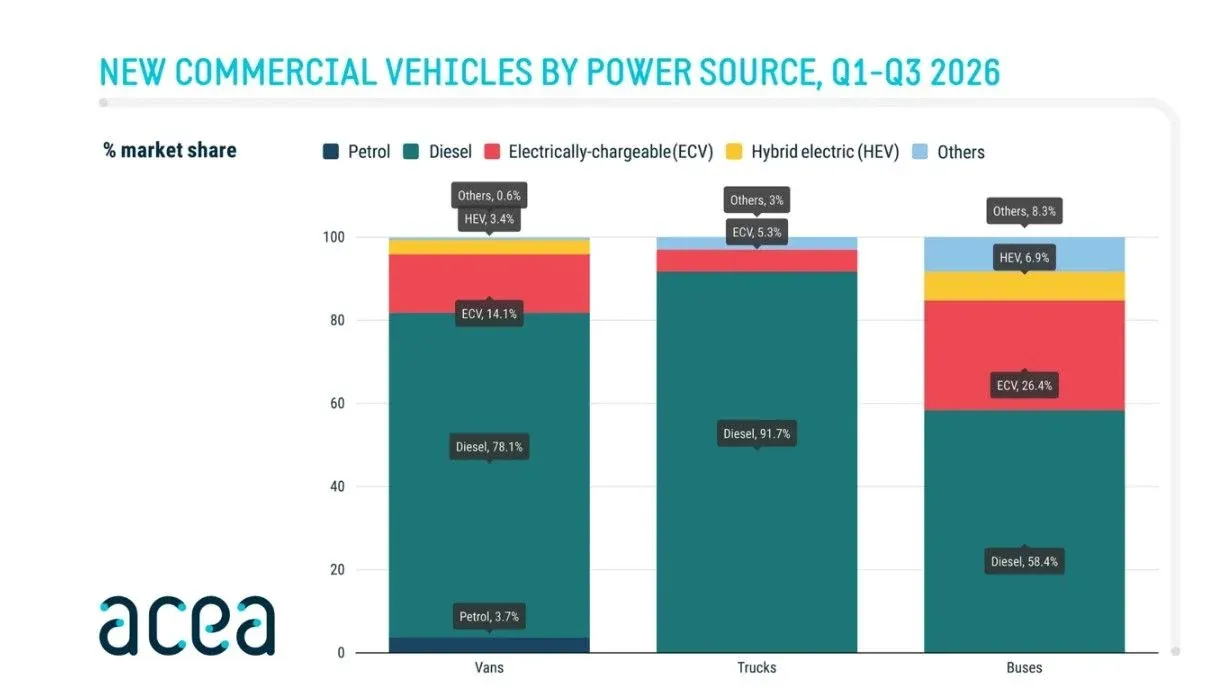
在所有卡车中,电动卡车的注册量增长了近50%,占比达到5.3%,而去年同期这一比例为3.8%。也就是说,大约每二十辆新卡车中就有一辆属于此类。柴油卡车仍占据绝对优势,占市场的91.7%,但其市场份额正在开始下降。
增长态势也并非均匀分布。德国、法国和荷兰占据了欧盟电动卡车注册量的74%。它们的增长幅度分别为77.2%、60.2%和57.5%,这表明这一领域的进展在很大程度上仍依赖于少数几个国家。
中型卡车的占比接近20%,而公交车的比例则已超过26%。
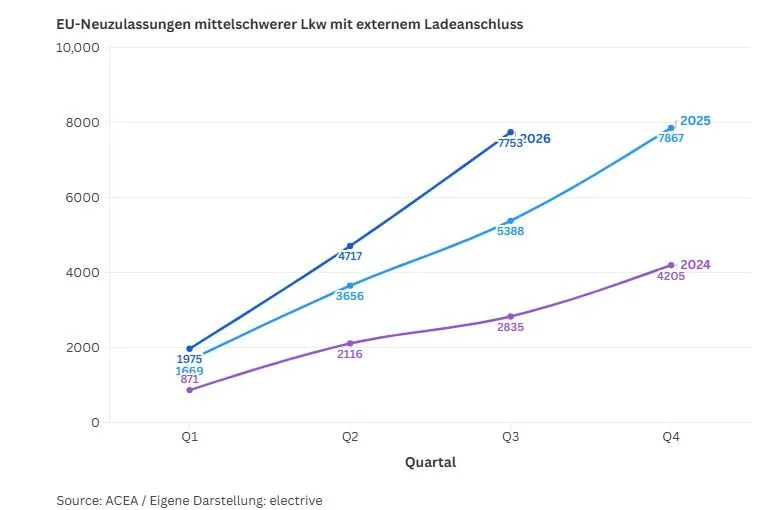
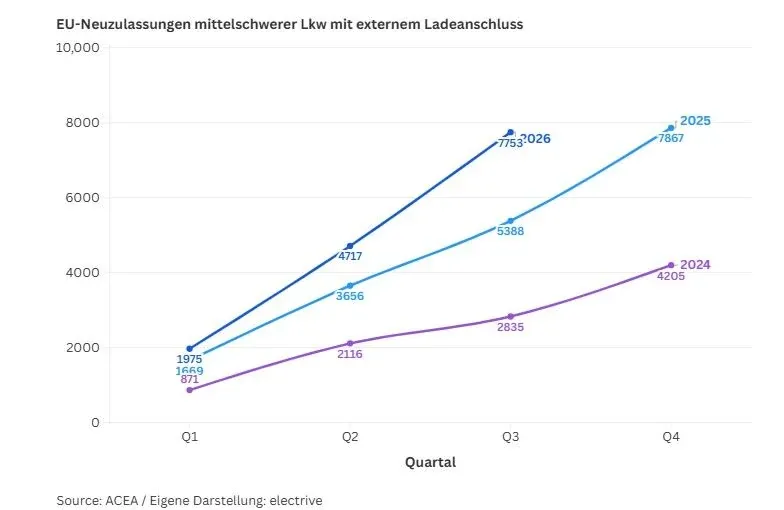
不同类别之间的差异尤为显著。在3.5吨至16吨级的卡车中,共有7,753辆电动卡车注册上牌,占比增长了44%。其市场份额达到了19.8%,几乎每五辆就有一辆是电动的,而一年前这一比例仅为14.1%。正是在这个细分市场里,电动化趋势在卡车领域展现出更强劲的发展势头。
德国占据了其中一半的注册量,共有3,879辆,增长率达72%。其次是荷兰,有1,195辆,法国则有974辆。西班牙的注册量为320辆中型电动卡车,同比增长36%,虽呈上升趋势,但仍低于整个欧盟的增长率,且与排名靠前的市场存在较大差距。
并非所有国家都呈现这一增长态势。意大利的注册量下降了56%,降至200辆,而比利时则下降了58%,仅有42辆。在欧盟之外,英国的此类电动卡车注册量为2,960辆,同比增长55%;挪威的注册量则大幅翻倍,达到445辆。
在16吨及以上的重型卡车领域,情况则大不相同。欧盟登记的各类动力驱动车辆共有205,857辆,其中仅5,120辆属于电动车型。尽管电动卡车的数量增长了59.9%,但其占比仍仅为2.5%,而前一年这一比例为1.7%。虽然增长速度较快,但起点依然很低。
从数量上看,德国再次位居首位,共登记了1,722辆电动卡车,同比增长91%;其次是荷兰,登记了1,022辆,增长率为84%。不过,在普及率方面表现最突出的国家是瑞士:该国登记了605辆重型电动卡车,占比达24%。紧随其后的是挪威,占比14.4%,荷兰占11.1%,瑞典占10.3%。在德国,尽管其卡车数量居首,但电动卡车的占比仅为4.2%。
公交车的普及程度则更高。1月至9月间,欧盟共注册了8,633辆电动公交车,同比增长37.6%,占市场总量的26.4%。而一年前这一比例仅为22.1%。这些数据涵盖所有重量超过3.5吨的公交车,而不仅限于在城市中应用更为广泛的电动公交。
意大利在电动公交车注册量上位居首位,共有1,970辆,同比增长116%。波兰的进步尤为显著,注册量达到999辆,同比增长557%;葡萄牙则达到642辆,同比增长379%。荷兰的注册量为783辆,同比增长86%,法国则为665辆,同比增长33%。
相比之下,德国在经历了2025年极为强劲的增长后,销量下降了30%,降至836辆。瑞典和比利时的销量也分别下降了40%和71%。这些差异表明,不应将欧洲的整体增长视为均匀的发展态势——各国的车辆更新与交付时间表可能会对销量产生重大影响。
在欧盟之外,英国的电动公交车销量因下降22.7%至1,727辆而失去了对意大利的领先优势。不过,其他市场的占比更高:罗马尼亚占比达82%,荷兰为75%。这与重型卡车的情况形成巨大反差,因为在欧洲大部分地区,电动化进程仍处于初期阶段。