
中国电动卡车有望在2030年占据欧洲市场的25%份额。
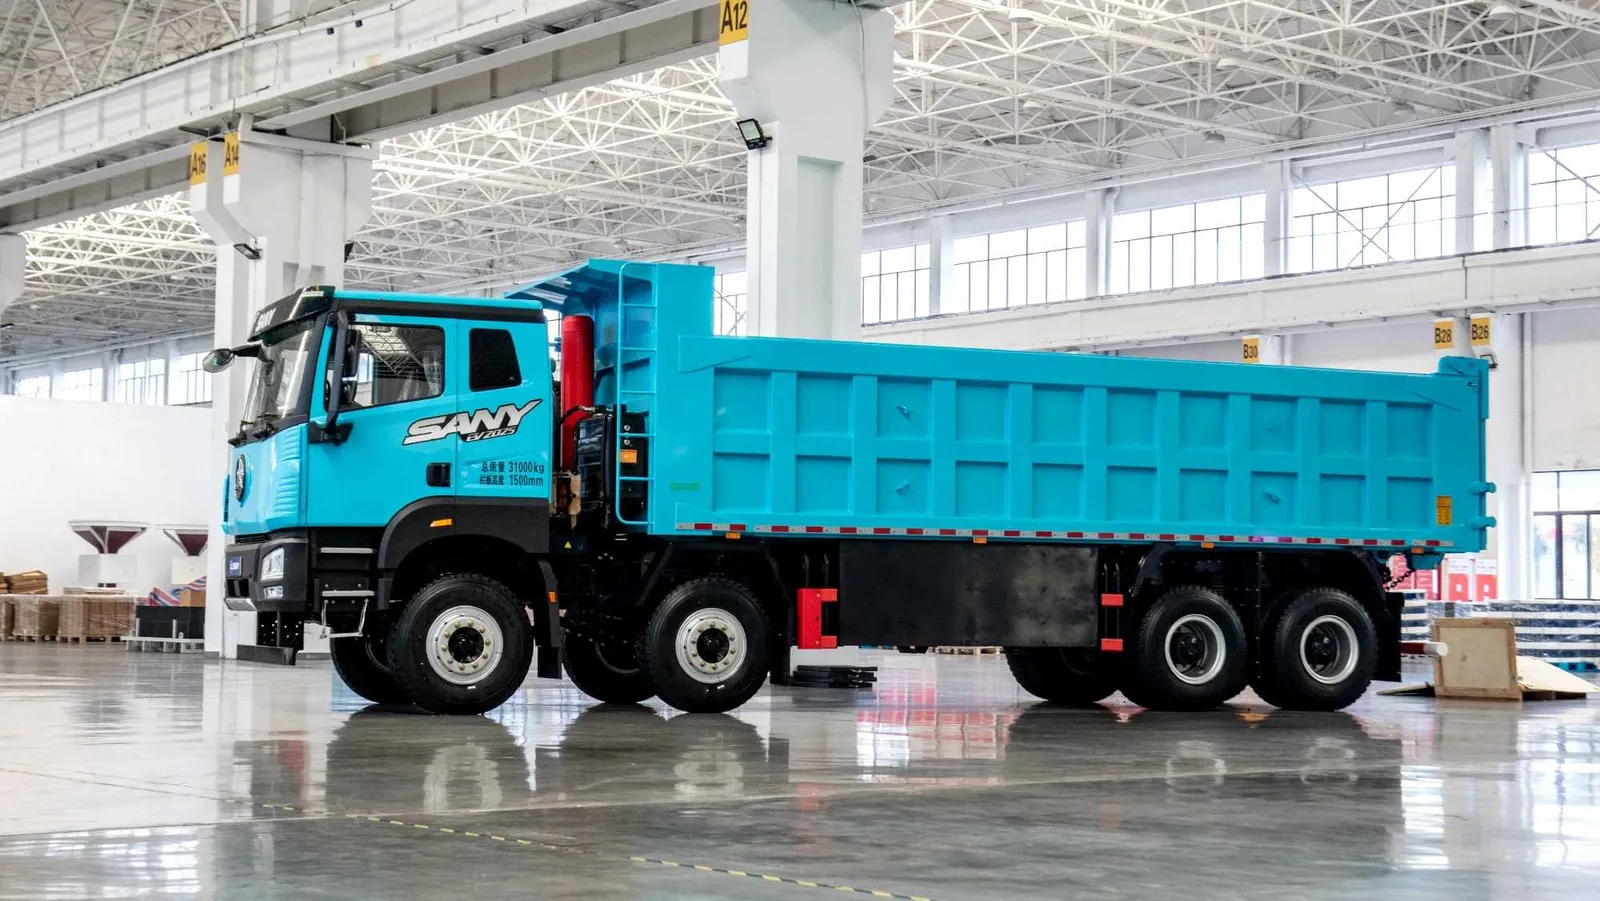
欧洲卡车制造商在向电动化转型过程中面临新的挑战:《运输与环境》(T&E)的一项分析指出,如果欧洲本土品牌不加快电动化进程,到2030年中国和美国品牌可能会占据欧洲重型电动卡车市场的四分之一。
欧洲重型车辆市场每年的销量约为245,000辆,主要由戴姆勒卡车、Traton(旗下拥有斯堪尼亚和曼等品牌)、依维柯、DAF以及沃尔沃集团等制造商主导。2025年,零排放卡车在总销量中的占比为5.6%,是上一年的两倍;正是在这种背景下,中国和美国的制造商正在加大在欧洲的市场布局。

新的竞争者正在崛起
三一、中国重汽、超豹汽车、一汽卡车以及福田汽车等中国企业正准备进入或扩大在欧盟市场的业务,重点发展电动车型。中国在这类车辆的研发与商业化方面积累的丰富经验可能使其相比欧洲竞争对手拥有额外优势。此外,特斯拉也宣布了将旗下电动卡车Semi引入欧洲的计划。
问题在于,这些新竞争者的优势不仅体现在技术层面,还涉及经济方面。T&E的研究表明,与同级别的欧洲车型相比,中国制造的电动卡车可将总拥有成本降低12%。以一家德国运输公司为例,其每公里的成本可能从欧洲车型的0.63欧元降至0.55欧元,这一差异还包括残值因素。在五年时间内,可节省的费用可达43,000欧元。
在那些企业利润通常仅介于1.5%至2%之间的行业里,这个问题显得尤为重要。在这种状况下,如果总拥有成本能降低10%以上,就会成为更新车队的关键因素。此外,T&E认为新型电动车型在续航里程、充电时间、载货能力以及能效等对货物运输至关重要的方面,已具备与欧洲车型竞争的实力。
T&E公司货物运输与车队主管Stef Cornelis表示:“欧洲市场上已有具有竞争力的中美品牌卡车,还有更多产品即将上市。对欧洲公路运输行业而言,这是关键时刻,他们应当从汽车行业的经历中吸取教训。如果现在放缓电动化进程,美国和中国的竞争对手就有可能在欧洲乃至全球市场占据重要份额。”
尚无需惊慌
尽管如此,这些预测仍需谨慎对待,因为部分分析是基于那些尚未进入欧洲市场或其最终信息尚不明确的车型价格、技术规格及商业目标。特斯拉Semi就是一个明显的例子,因为其针对欧洲市场的具体配置和价格至今仍未公布。
因此,应当将T&E的警告视为一个警示信号,因为该组织认为欧洲在保持其重型汽车行业领先地位方面只有有限的时间窗口。放宽减排目标可能会减缓电气化进程,同时也会为外国竞争者进入市场创造条件。相反,它认为保持雄心勃勃的气候法规并加速转型能够推动创新,帮助欧洲制造商捍卫其地位。
“这种竞争将有利于物流企业及消费者,但转型过程为那些已占据优势的欧洲运营商保留其领先地位提供了有限的空间。当它们还在燃烧引擎技术与电动技术之间犹豫不决,同时试图降低卡车的二氧化碳排放标准时,新的竞争者则已全力投入电动化发展”,科内利斯总结道。