
借助国际汽车展构建欧洲电池产业链
您可以通过 Substack 订阅、Patreon 或 Stripe 支持 CleanTechnica 的工作。在面对内容抓取人工智能、反社交媒体现象、通货膨胀等种种挑战的情况下,您的支持能帮助我们持续产出每周发布的优质原创内容。
为何《工业加速法案》(IAA)中的电池激励措施至关重要且可行。
过去几年里,欧洲的电池产业链遭遇了多次挫折。不过它并非从零开始。因此,《工业加速法案》(IAA)必须为这些项目的落地与扩大规模提供必要的推动力。T&E 展示了 IAA 下的激励措施为何既必要又可行。
T&E 还研究了 IAA 目标的可行性,并深入分析了由 ACEA 委托进行的 Mobility Globa 的研究,该研究指出到 2028 年将出现 150GWh 的“电池缺口”。
自2022年以来,已公布的欧盟电池电芯产能中已有四分之一被取消或搁置。德国的情况尤为令人担忧,其2035年的项目规划规模已缩减了一半。
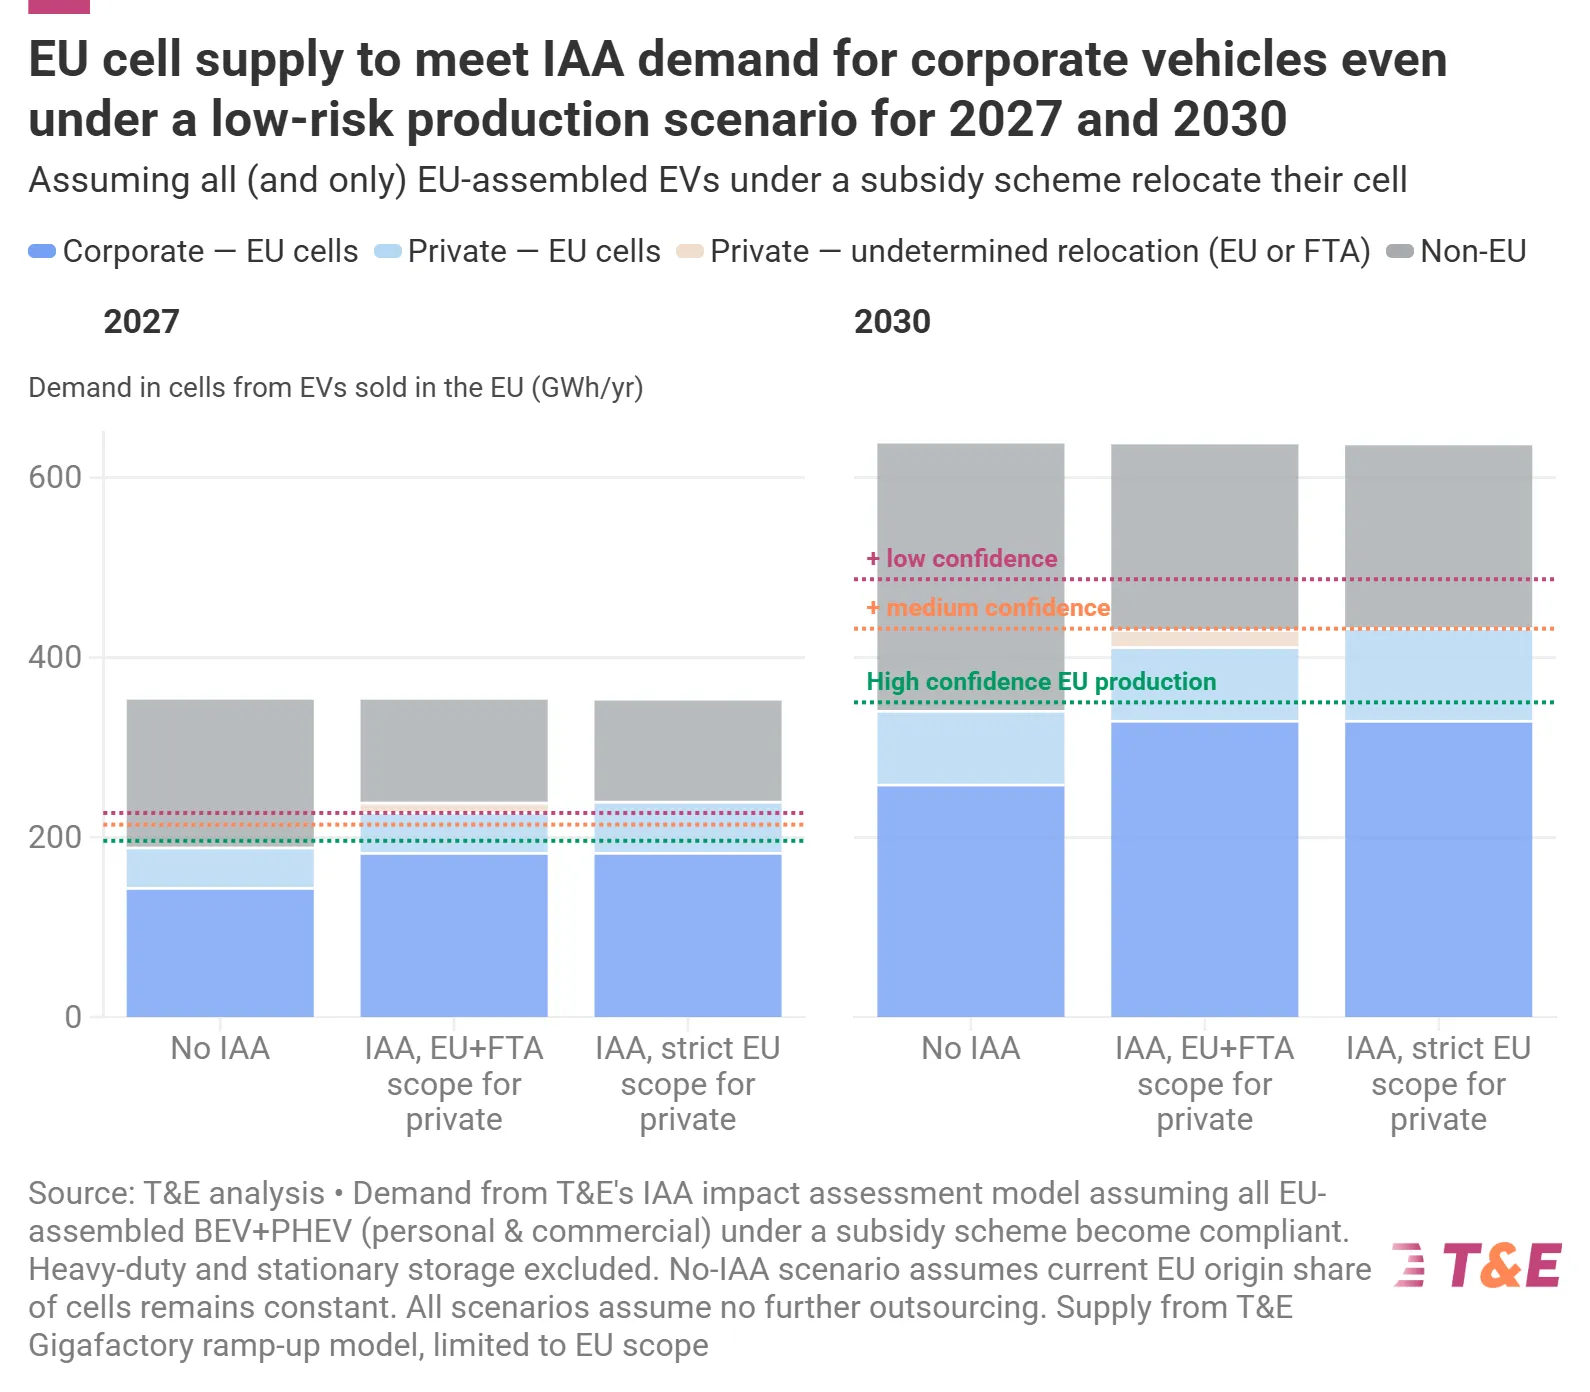
到2027年,欧盟的电池电芯产能足以满足企业用车的需求;而到2030年,仅欧盟的电池电芯产能就能为符合补贴计划条件的车辆(企业及私人所有)提供动力。
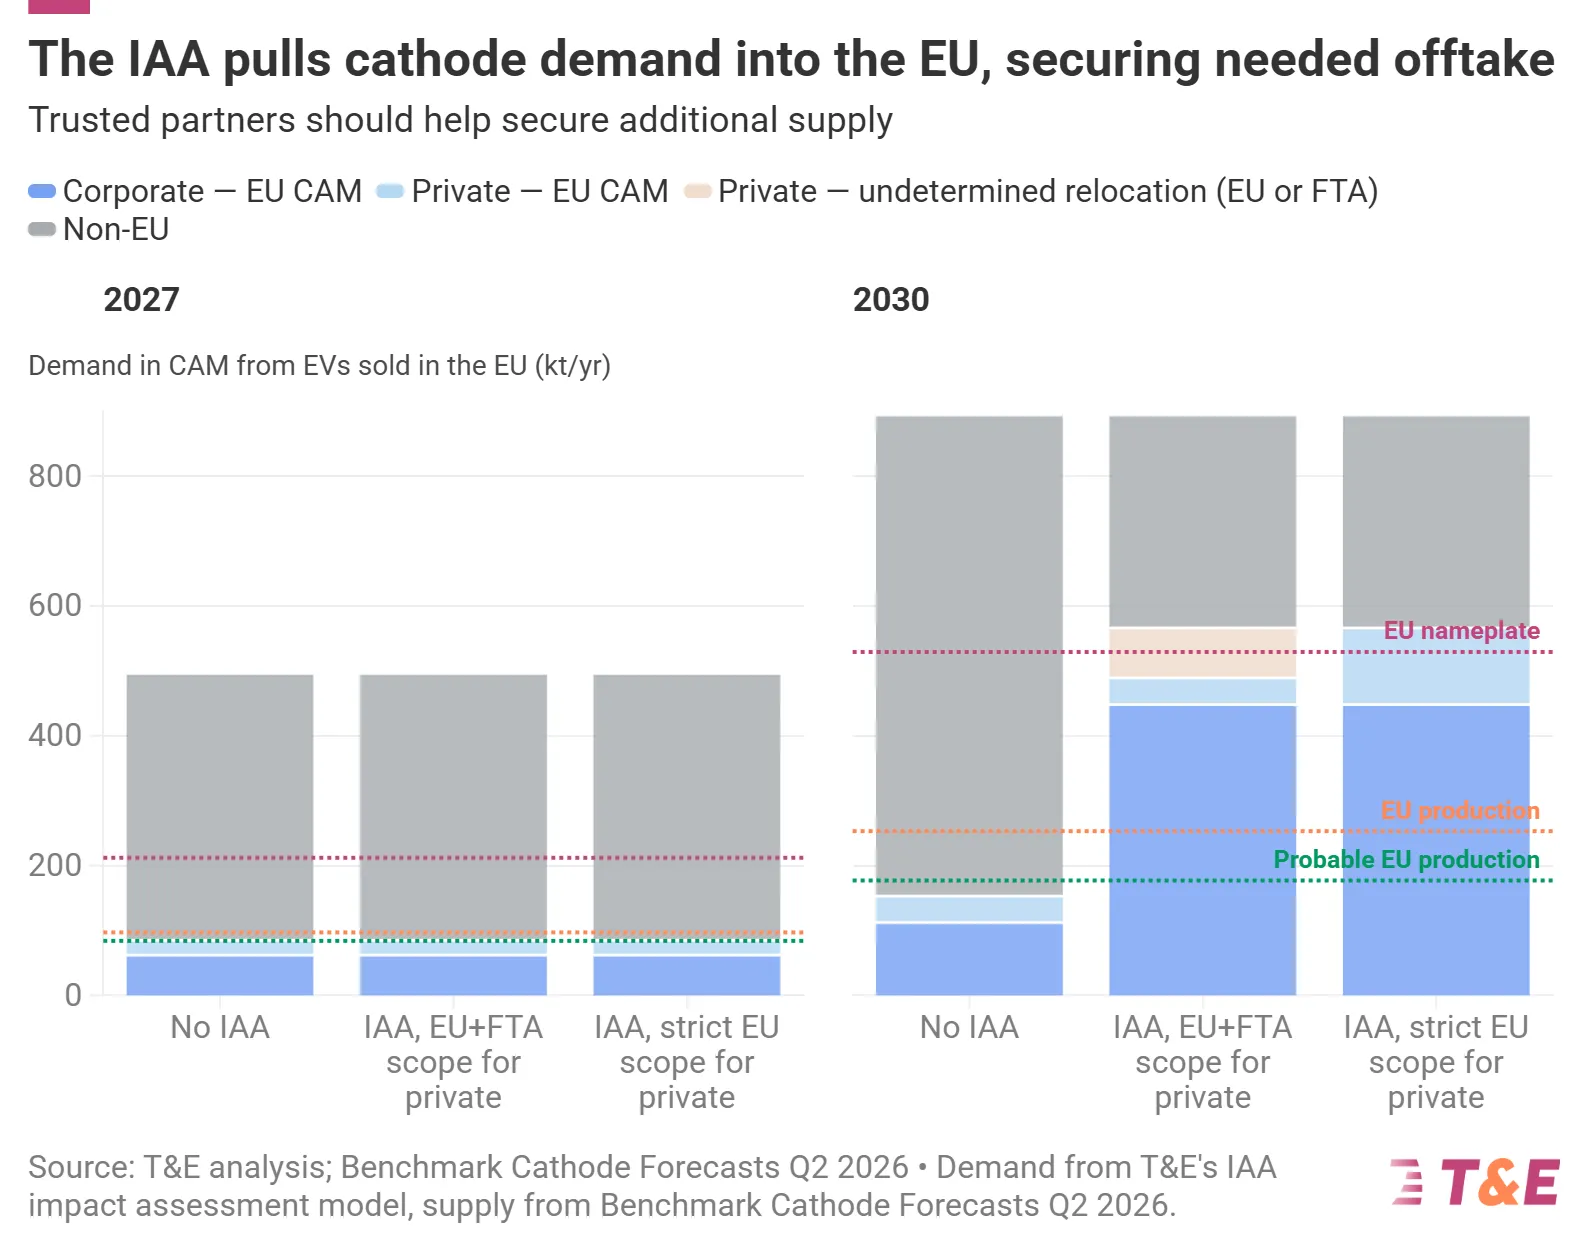
凭借已公布的产能,至少在2030年前能够满足企业用车对正极材料的需求。国际汽车展将为市场创造稳定需求,并推动相关项目的落地。
T&E分析了ACEA的论点,发现该行业观点存在根本性的方法论缺陷,从而导致其对欧洲电池电芯产能以及将电池产业链本土化所带来的成本上升作出了过于悲观的判断。
T&E的调查显示,自2022年以来宣布建设的产能中,有四分之一已被取消或暂缓。德国受影响尤为严重,其2035年的项目计划数量已减少一半。目前,欧洲大陆上活跃的电池电芯制造企业中,超过72%为非欧洲企业,其中以韩国制造商为主。
不过,欧洲并非从零开始。如今在欧盟市场销售的电动汽车所使用的电池中,已有超过一半是“欧盟制造”。欧洲的电池产业链在NMC化学体系以及LFP技术方面都具有专长。尽管在欧洲,LFP电池的发展相对滞后,但其潜力依然巨大:到2030年,欧洲的LFP电池产量有望超过100GWh,如果所有计划项目都能顺利实施,这一数字甚至可能达到140GWh。
到2027年,仅欧盟就拥有足够的电池来为企业使用的电动汽车提供动力(依据实际预期输出量而非标称容量计算)。由补贴支持的私人汽车所产生的大量需求也能通过本地电池生产得到满足。到2030年,无论是企业用车还是私人汽车的需求,都能通过现有的电池生产能力得到满足。
在正极活性材料的生产方面,T&E认为若不采取进一步措施,到2035年中国仍可能占据全球产量的80%以上,而欧洲仅占全球正极材料产量的3%。尽管中国主导着全球供应,但欧洲也在逐步形成以LFP和NMC为方向的若干正极材料生产集群。T&E的分析显示,凭借已公布的产能,至少能够满足企业用车辆的正极材料需求。然而,若要为获得补贴的私人车辆提供正极材料供应,还需将加拿大和韩国等可信赖的合作伙伴纳入考虑范围。推迟对正极材料的要求只会适得其反,因为这会阻碍当地正极材料项目的规模化发展。
T&E的分析显示,欧洲电池供应链中的另一薄弱环节是前体物质CAM(pCAM)。尽管它在为欧盟的精炼厂和回收商提供原料方面具有战略重要性,但目前IAA标准中尚未设定pCAM的最低要求。在所有到2030年的pCAM产能规划中(552.6 GWh),仅有217.9 GWh仍在按计划推进。
T&E还研究了行业的说法
汽车制造商提出的各种灵活方案——即所谓的车队提升计划——会严重削弱IAA标准的有效性,因为目前只需稍作战略调整,就能通过70%的车队提升比例来满足被弱化的IAA要求。推迟对电池及CAM的强制标准,将会消除推动电池和CAM项目发展的关键动力。
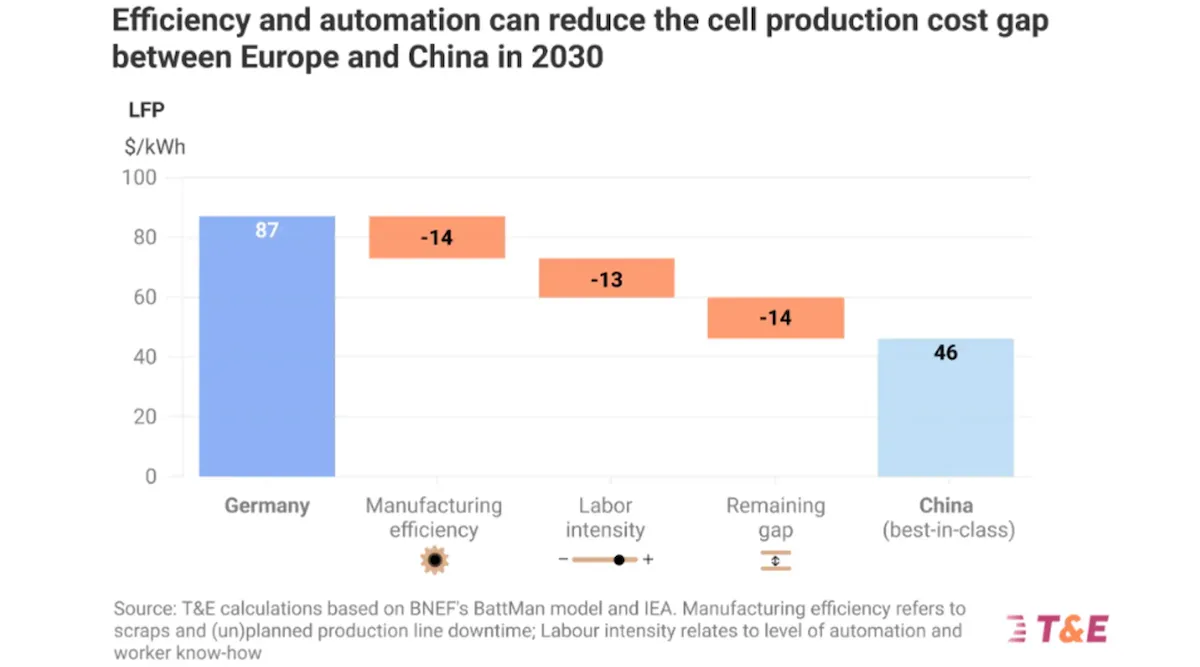
ACEA预计2028年将出现150吉瓦时的“电池短缺/缺口”,这一数字被高估了,其依据是过于严格的核算假设。实际上这种“缺口”并非真正的产能不足,而是汽车制造商的商业分配决策所致。Mobility Global的研究通过扣除在欧盟组装的汽车所使用的电池单元,并排除那些与当地组装流程不匹配的电池单元,从而低估了欧盟的实际制造能力。此外,针对符合IAA标准的汽车的需求也被高估了。同样,汽车制造商所预测的与“欧盟制造电池”相关的成本上升也被夸大了。由于成本差异并非固定不变,且随着欧洲电池产量的扩大会逐渐缩小,成本上升幅度也将保持有限。T&E预计到2030年欧盟电池与中国电池之间的成本差异将下降70%,这仅会使普通电动车的成本增加500欧元。
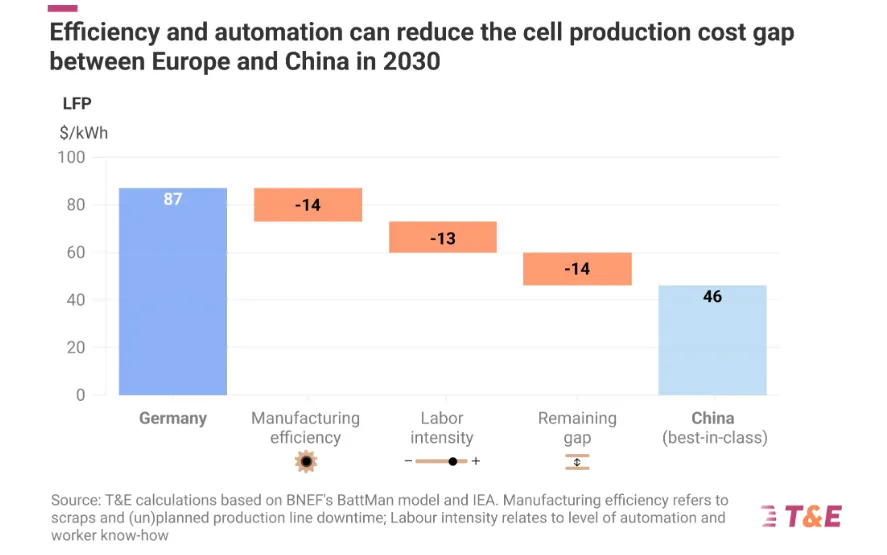
创造本地需求至关重要,因为电池制造商及其他零部件生产商等清洁技术企业正处于所谓的“死亡之谷”——即从试验性生产转向大规模生产的阶段,在此期间由于工业流程不断优化,废品率很高。IAA可以通过为本土企业创造更多需求,帮助这些企业生存下来并摆脱对中国的过度依赖。
主要建议
保持2027-2028年的电池相关要求不变。第13条(针对企业用汽车的严格欧盟标准)应维持现有形式,因为这能确保市场上绝大多数汽车(60%的电动汽车)在欧盟生产。或者,对于私人及企业用汽车,可采用具有严格准入标准的可信合作伙伴机制。
保持2030年的CAM相关要求不变,并将可信合作伙伴纳入适用范围。若没有进一步的需求信号,欧盟的CAM项目将难以持续。
为2032年的中游组件设定最低比例要求:pCAM需达到20%,负极活性材料(AAM)需达到10%,这些要求也需通过可信合作伙伴来落实。从保障供应链韧性及战略角度考虑,迫切需要提升国内中游生产能力,以减少对中国市场的依赖。此外,锂、镍、钴和石墨也应设定至少20%的最低比例要求。
为降低规避风险,应制定严格的可信合作伙伴标准。其中一个条件是排除那些由拥有全球40%以上制造能力的国家在第三国运营的项目。
从2029/2030年起,小型纯电动汽车的电池必须为“欧盟制造”,因为届时欧洲的LFP电池产能将足以满足这一需求。
应拒绝OEM提出的允许70%的整车合规率即可启动相关措施的提议,因为这会削弱降低电池及CAM项目风险所需的关键推动因素。为发挥实际作用,IAA需促成最终投资决策的做出。
文章来自T&E,作者为原材料部门负责人Franziska Grüning,布鲁塞尔(欧盟)
阅读简报。阅读T&E对ACEA研究的评论。
