
印度向电动汽车转型的经验教训
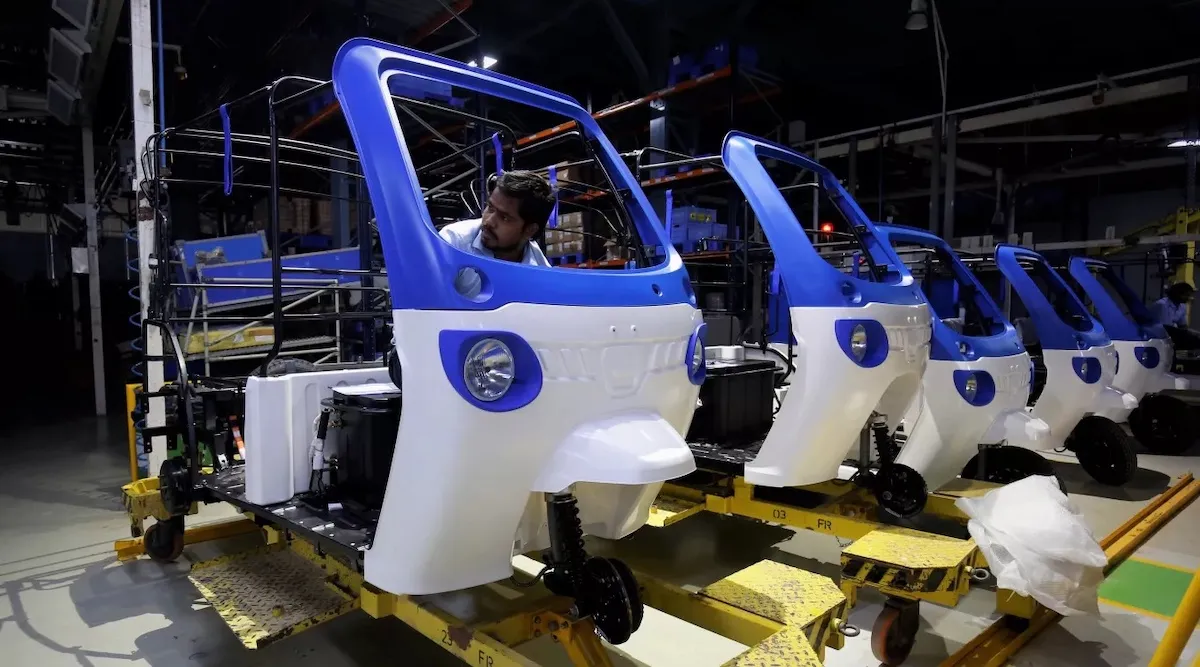
印度班加罗尔的一家电动汽车工厂。图片来源:Abhishek Chinnappa/Climate Visuals Countdown,CC BY-NC-ND 4.0许可。
您可以通过Substack订阅、Patreon或Stripe支持CleanTechnica的工作。在内容抓取AI、反社会媒体行为、通货膨胀等种种挑战面前,帮助我们持续制作每周发布的优质原创内容。
印度各邦的电动汽车战略能为全球政策制定者提供哪些启示?
本文作者为NRDC印度的清洁交通专家Swapnil Fulari、该组织负责古吉拉特邦和马哈拉施特拉邦事务的代表Amitosh Gautam,以及负责北方邦事务的代表Harshit Gupta。文章来自NRDC。
印度的电动汽车市场发展势头强劲。根据印度政府的车辆登记数据,在印度道路上超过4.49亿辆的机动车中,电动汽车的累计销量已达到1021万辆。在截至2026年3月的财政年度里,电动汽车在新车销售中的占比上升至8.25%,而前一年这一比例为7.48%。这一增长得益于有针对性的政策支持:诸如“总理创新车辆提升电动驱动计划”(PM E-DRIVE)、汽车制造业的生产激励计划(PLI)以及先进化学电池存储领域的生产激励计划(PLI-ACC,一项旨在发展国内ACC制造能力的联邦计划)等举措,降低了制造商和消费者的成本并减少了投资风险。其他正在推进电动汽车转型的国家也可以借鉴这些政策工具。
虽然国家政策设定了基准,但实际成效是由各州决定的。由于各州采取了不同的策略,推广速度、哪些车型类别会率先普及以及利益分配方式都存在差异。有些州注重提升产业能力,有些则在制造业尚未成熟时先刺激需求,还有些则侧重于监管。这些方法并非一成不变或互斥的,各州可以以不同的顺序结合运用制造业发展、需求刺激和政策调控手段,而这些经验对于任何试图加快电动汽车普及的政府都具有借鉴意义。
制造业策略:在需求出现之前建立供应体系
产业政策为电动汽车转型提供了一条显而易见的路径:建立制造基地以吸引投资、强化供应链并创造就业机会。但工厂仅能解决一半的问题。激发需求更为困难,因为这取决于购买成本的下降、充电基础设施的完善以及消费者对电动汽车能否满足其需求的信任。而这些都不是工厂能够提供的。仅有生产能力并不能保证消费者会购买这些车辆。
古吉拉特邦是印度几个采取供给端战略的邦之一:这种经济策略侧重于提升制造业产能以推动增长,而非管控消费需求,认为需求会随之而来。并非只有该邦如此——泰米尔纳德邦和马哈拉施特拉邦也建立了类似的制造业中心。但古吉拉特邦的经验清楚地显示了这种策略的局限性。该邦拥有12家获得认可的原始设备制造商(OEM),包括塔塔汽车、MG汽车和马鲁蒂铃木,这些企业还得到了“PLI-Auto”计划下批准的10家生产设施的支持,该联邦计划为汽车制造商提供与产量挂钩的财政激励。古吉拉特邦还吸引了大量电池制造投资,其中包括“PLI-ACC”计划下拨给信实工业旗下电池业务公司Reliance New Energy的巨额资金。然而,这种制造业优势尚未……
其电动汽车普及程度已达到可比水平。在截至2026年3月的财政年度中,古吉拉特邦新售车辆中属于电动车的比例仅为3.63%,累计占比为1.33%,这两项数据均远低于全国8.05%和2.17%的平均水平。2026年初,一次暂时的道路税减免使电动车销量增长了75%,这表明在适当的激励措施下需求能够迅速回升。但该激励政策于3月到期,且尚未有延长消息,销量再度下滑。泰米尔纳德邦展示了在需求端措施配合下,同样的制造业投资会呈现怎样的成效。该州在PLI-Auto计划下获得了38家企业的批准,数量仅次于马哈拉施特拉邦,同时还获得了该国规模最大的PLI-ACC奖励——奥拉电池技术公司获得的20吉瓦时配额,占全国总计40吉瓦时奖励的一半。与古吉拉特邦不同,泰米尔纳德邦在推动制造业发展的同时还实施了相应的需求端激励措施:其2023年电动汽车政策在联邦激励措施的基础上,还为电动汽车制造商提供100%的州商品和服务税返还;而消费者则可在2025年底前享受道路税、注册费及许可费的100%减免。得益于此,截至2026年3月的财政年度,泰米尔纳德邦的电动汽车在新车中的占比达到了8.24%,这一比例与全国平均水平十分接近,而非远远落后。
远远落后于古吉拉特邦的进展。这并不是说工业政策在古吉拉特邦失败而在泰米尔纳德邦成功——两个邦都实施了类似的制造业激励措施。不同之处在于,泰米尔纳德邦在推动制造业发展的同时采取了需求侧措施,而古吉拉特邦尚未做到。古吉拉特邦的故事并非警示录,而是一个未完成的故事。制造业提升了该邦的工业产能、吸引了投资,并增强了其在印度电动汽车生态系统中的地位。但仅有供应无法创造市场,必须刻意培育持续的需求,而古吉拉特邦似乎正通过即将出台的《2026年绿色出行政策》来弥补这一差距,该政策目标更为宏大,计划到2031年使新注册车辆中有30%为电动汽车或采用其他绿色燃料驱动的车辆。
需求优先:如何通过买家需求拉动供应
传统的工业思维认为,政府必须先建立制造能力,消费者才会购买产品。但印度的一些州表明,电动汽车制造业无需在需求出现之前就启动:强劲的国内需求本身就能吸引投资,因为它可以向投资者证明市场是真实存在的。
北方邦正是这一现象的最典型例证,该地区的电动汽车发展几乎完全依赖于用于载人或运货的商用车辆——如出租车、三轮车和送货货车——而非私人汽车。如今这里已成为印度最大的电动汽车市场,注册的电动汽车数量达172万辆,占印度整体电动汽车总量的近18%。这一增长主要得益于用于最后一公里客货运输的商用三轮车的快速电动化:在2300多个公共充电站的支撑下,北方邦的电动三轮车销量占印度总量的40%以上。需求先行,制造业随之发展:由于市场早已形成,阿肖克·莱兰德于2026年1月在勒克瑙建立了一座占地70英亩、专门生产电动汽车的工厂。
卡纳塔克邦的情况则有所不同。推动该地区需求增长的主要因素并非共享交通或非正式出行方式,而是燃油成本上升以及班加罗尔科技产业带来的较高收入,这些因素使得拥有私人电动汽车变得愈发具有吸引力。卡纳塔克邦已成为印度第三大电动汽车市场,电动两轮车在所有电动汽车注册量中占比接近78%。该邦还建成了印度最完善的充电网络:拥有6,000多个公共充电站,占全国总量的近四分之一,且这些充电站大多集中在班加罗尔。
在北方邦和卡纳塔克邦,尽管需求来源不同,但其中的规律却如出一辙:市场的发展并不以工厂的存在为前提,它需要的是与不断增长的需求相匹配的买家以及充电基础设施。一旦这些条件具备,制造业往往会随之发展起来。
政策如何塑造市场
并非每个州都需要依靠工厂来引领发展。有时,只需政策上的确定性即可:明确的目标、分阶段的强制要求以及可预测的时间表。如果实施得当,这些措施能够通过让买家和制造商对市场走向有信心,从而比单纯的补贴或市场需求更快地推动转型。
印度的首都德里在这方面比该国其他任何地区都更具代表性。其2026年制定的电动汽车政策将持续实施至2030年,该政策并非过度依赖补贴,而是直接要求实现车辆结构的转型。从2026年1月起,车队整合商和配送运营商不得再为其车队新增汽油或柴油驱动的两轮车及轻型货车。他们现有的内燃机驱动两轮车也必须在2026年底前逐步淘汰。内燃机驱动的三轮车注册将从2027年起全面停止,两轮车则从2028年开始。目标是在2027年前让95%的新注册车辆为电动汽车,到2030年使整个车队的30%为电动汽车,同时投入资金建设充电基础设施以保障发展需求。
德里依靠法规而非制造能力来推动发展。印度电动出行指数是由印度政府公共政策智库NITI Aayog与行业合作伙伴共同制定的排名体系,用于监测各邦在电动车辆发展方面的进展。在该指数中,德里属于为数不多的被评为领先者的邦之一。它还拥有全国最大的电动公共巴士车队,截至2026年7月已有近4,850辆,而且还有更多在建设中。德里的经验表明,能够创造需求的合理法规,其政策效力往往比单纯的制造激励或消费者补贴更为强大:即便没有工业基础,明确的政策要求与严格的时限也能像制造业投资一样快速——甚至更快地——建立起市场。
成功的电动车辆转型并无统一模式
这些路径中没有一个是终点。制造业、需求和监管都是起点优势,而非最终目标。那些取得最大进展的邦并非掌握了某一个关键因素,而是不断在已有基础上持续发展。马哈拉施特拉邦便是明证:该邦拥有85家电动汽车制造企业,数量超过其他任何邦。在截至2026年3月的财政年度中,其电动汽车销量约为28万辆,占印度同年电动汽车总销量的近11%,同时在两轮车、乘用车和电动巴士领域的普及率也处于领先地位。
安得拉邦和特伦甘纳邦展示了小州如何以两种不同方式培育自身需求。安得拉邦在中央政府的政策基础上进一步出台了本土激励措施:全额退还该州应缴纳的货物和服务税,以及为电动汽车充电提供的50%电费补贴。这些支持使得安得拉邦在电池制造领域逐渐成为印度领先省份之一,从其对该国该行业经济产出的贡献便可看出。而特伦甘纳邦则采取了更为有限的措施:在2026年底前免除所有车辆税和登记费,此外还在2026年3月达成协议,为该州政府雇员购买电动汽车提供最高20%的折扣。
对于各州而言,仍有许多工作需要推进:加快淘汰老旧的内燃机车辆,在家庭和办公场所而非仅高速公路上部署充电设施,以及重视货运领域的转型。仅卡车一项就占据了运输排放中极大的比例。要实现这些目标,联邦政府也必须发挥作用:确保诸如PM E-DRIVE这样的国家电动汽车激励计划能够获得持续且可预见的资金支持,让各州有足够的时间据此制定规划。此外,电气化转型应被视为一个系统性问题,而非一系列独立的激励措施;在这一过程中,需求、供应以及电网配套都必须同步发展。
给各地政策制定者的三点启示
需求与供给不必按相同顺序发展,但最终两者都很重要。古吉拉特邦展示了在需求不足的情况下发展供给的局限性,而泰米尔纳德邦则体现了同步推动两者发展的价值。北方邦则表明强劲的需求本身就能吸引制造业投资。
能够创造需求的监管措施,其效果往往优于单纯的补贴。德里几乎没有建立自己的电动汽车制造基地,但其相关法规和明确的时限使其成为该国的领先地区之一。政策的确定性本身就构成了一种工业战略。
并不存在唯一的正确发展顺序,只有持续的执行才是关键。安得拉邦、马哈拉施特拉邦和特伦甘纳邦各自凭借不同的优势——制造业规模、税收优惠或定向补贴——不断加以发展,而非在某一措施实施后就止步不前。
具体政策因国家而异,但原则是相同的:从现有优势出发,逐步向外拓展。
印度的经验表明,实现电动汽车转型并没有唯一的路径。各邦可以通过制造业、市场需求或监管措施来引领转型,但最成功的转型会综合运用这些手段并有序推进,逐步建立市场与生产能力。在国家层面,关键在于要有明确的愿景,让各邦能够根据自身的比较优势——无论是现有产业、市场需求还是政策能力——灵活发展,而非要求所有邦都照搬同一模式。