
中国品牌在欧洲售出的汽车数量首次在一个季度内超过日本品牌。
中国品牌正在以极快的速度改变欧洲市场,使其竞争对手几乎无法做出反应。它们的影响力已体现在经销商处、广告中,尤其是汽车注册数据上。几年前还只是为了提升知名度的一种策略,如今已变成与那些在欧洲扎根数十年的汽车制造商之间的直接竞争。
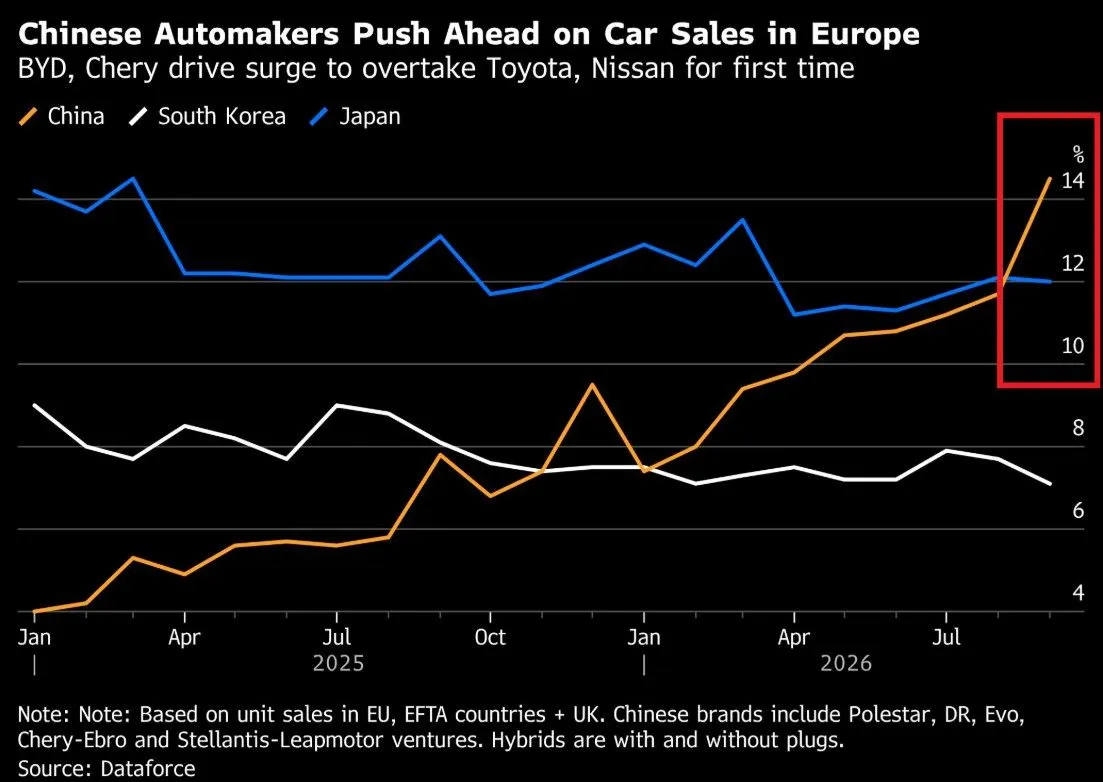
中国汽车制造商在整整一个季度内的欧洲销量首次超过日本品牌。据彭博社援引Dataforce的数据,7月至9月期间,中国品牌的市场份额为12.7%,而包括丰田和日产在内的日本品牌则为11.9%。这一增长主要得益于插电式及非插电式混合动力汽车的推动。
此外,随着季度的结束,这一增速还进一步加快。9月时,中国品牌的市场份额达到了14.5%,比8月高出近三个百分点。有必要区分这两个时期:季度间的增长反映了数月来的持续势头,而9月的数据则表明中国品牌在那个季度里进一步扩大了优势。
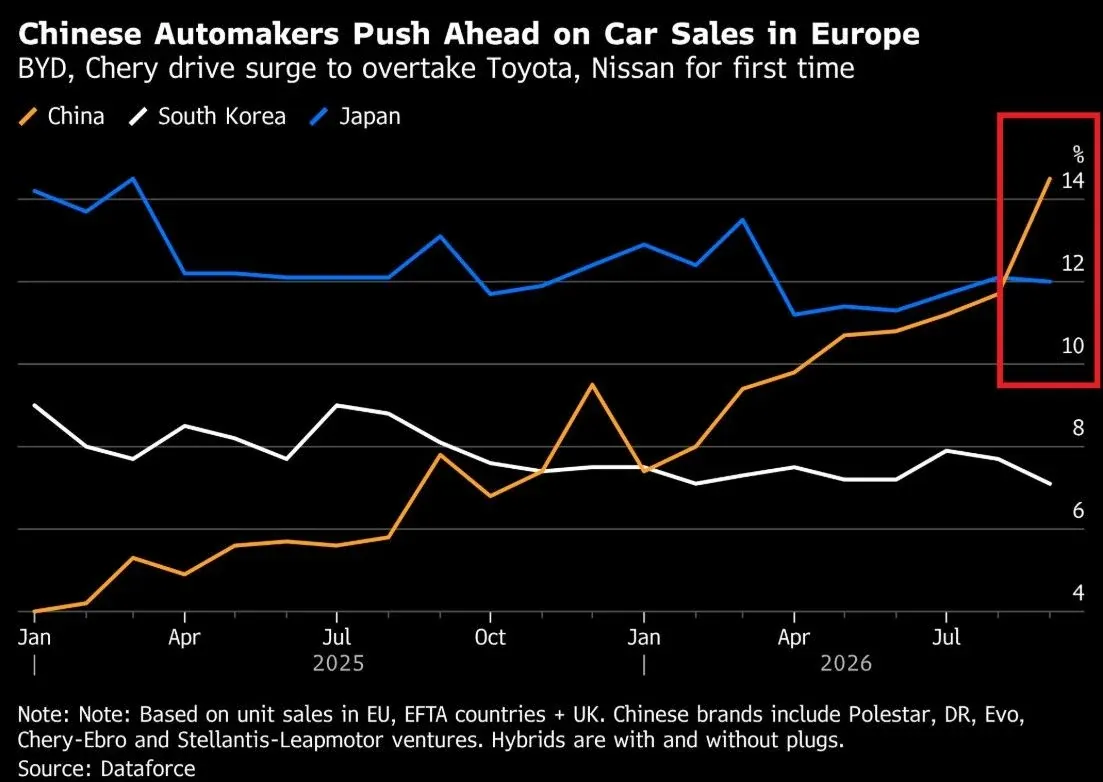
此次比较涵盖了欧盟、欧洲自由贸易联盟国家以及英国。它还有一个重要特点:所采用的分类方法将极星、DR、Evo,以及奇瑞-埃布罗和斯泰兰蒂斯-利普摩托尔的业务都归入中国阵营。因此,这并非仅仅统计从中国进口的汽车数量,而是依据研究中所采用的品牌与联盟组合方式来进行分类。
大众和雷诺依然是主导欧洲市场的汽车制造商,但变革的速度实在不容忽视。仅仅五年前,中国品牌在总销量中所占比例还只有约1%。而日本制造商则花了数十年的时间、投入大量资金建设工厂并建立销售网络,才得以确立自己的地位。
丰田自1963年起就在欧洲销售汽车,并在各大洲设有生产基地。日产则从1986年开始在英国桑德兰进行生产。正是这样的发展历程诠释了这一进步的重要性:中国品牌已经开始争夺那些原本拥有稳固客户群和强大市场影响力的汽车制造商的生存空间。
英国是能够最明显感受到这一变革的市场之一。据彭博社报道,奇瑞集团旗下的Jaecoo 7在3月和9月都是最畅销车型。这一成绩有助于解释为何中国的崛起开始在电动汽车领域之外引发更多关注。
在 Chinese品牌为欧洲工厂做准备的同时,混合动力汽车正在加速这一进程。
对于欧洲汽车制造商而言,压力来自两个方向。在中国,大众和宝马等品牌面临着本土品牌的竞争——这些本土品牌能够快速更新产品线,并以更低的成本参与竞争。与此同时,这些中国公司也在寻求向海外扩张,而欧洲正是它们扩大销售市场的理想之地。
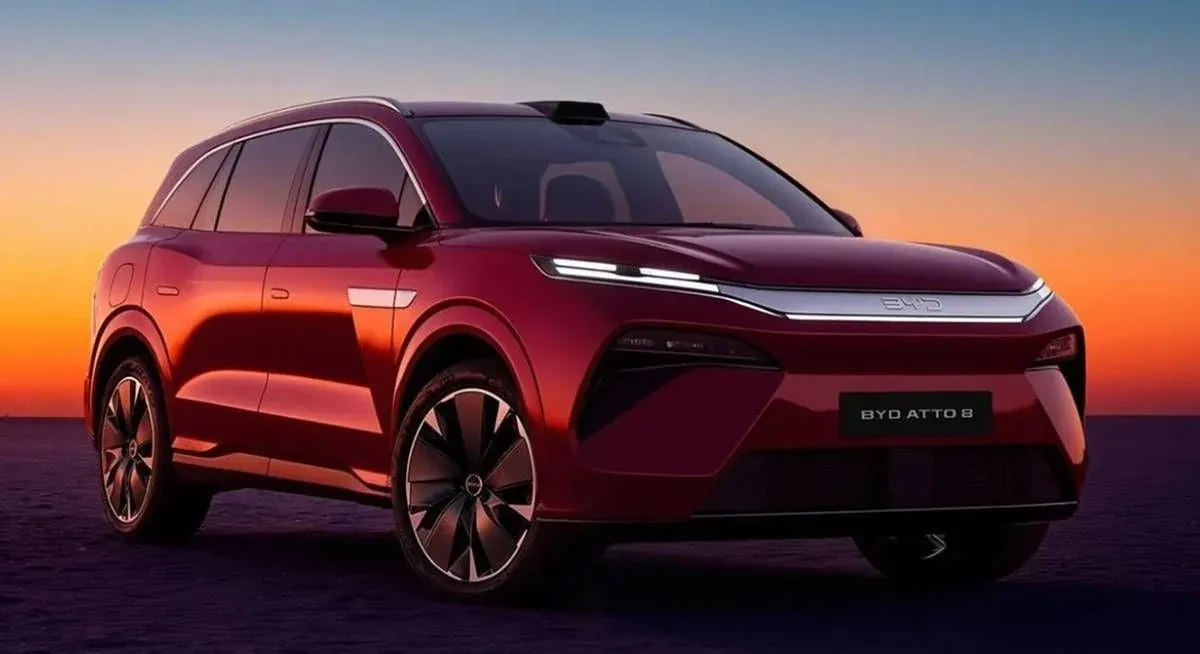
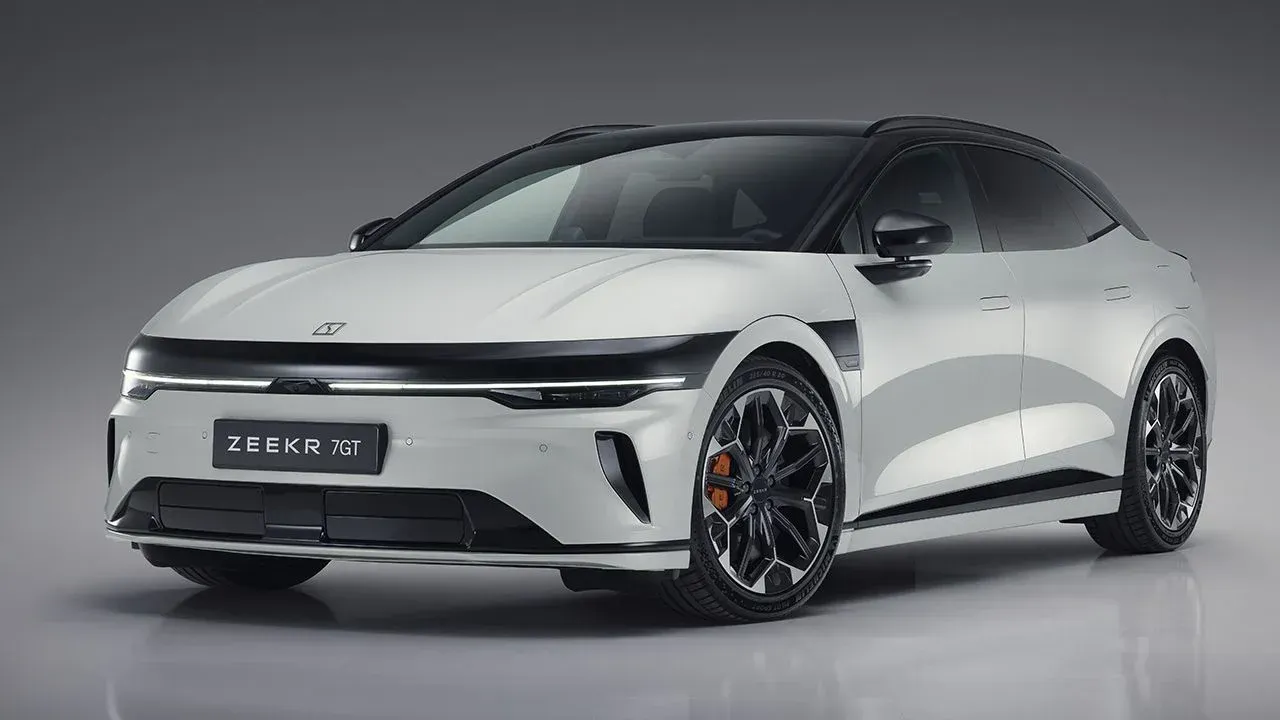
在巴黎车展上展示的系列产品正是这一雄心的体现。奇瑞、比亚迪以及隶属于吉利集团的极氪都带来了新的产品,旨在进一步巩固自身地位。其中就包括专为欧洲市场打造的比亚迪海豚G DM-i插电式混合动力车,这表明该战略还包括根据当地消费者的需求调整产品。
在燃油价格居高的背景下,电动汽车依然是企业扩张的重要部分。不过,混合动力车型也为中国汽车制造商提供了另一条吸引客户的途径。多样的驱动系统使他们既能吸引那些希望摆脱燃油车的人,也能留住那些仍偏好汽油发动机的人。
布鲁塞尔试图遏制这一趋势。在对中国制造的电动汽车加征额外关税之后,欧盟本月就限制从该国进口混合动力汽车达成了初步协议。据路透社报道,该协议规定每年允许进口35万辆此类汽车,且数量每年增长6%,不过其具体实施细节和时间表仍需与协议宣布内容有所区分。
新的限制措施可能带来的影响已开始对市场产生作用。彭博社指出,由于这些限制有可能实施,混合动力车的出口速度正在加快。对于制造商而言,在进口政策发生变化之前将汽车售出,对其商业计划有着重要意义。
与此同时,欧盟正在考虑通过补贴和其他激励措施来扶持本地生产的汽车。相关提议包括将企业用车的某些税收优惠与欧洲制造挂钩。在德国这样的市场,企业及车队采购占据着重要地位,这一措施具有相当大的影响力。
但这一政策也在汽车行业内部引发了疑虑。梅赛德斯对政治上的支持表示欢迎,但也警告称,设计不当的要求可能会扰乱供应链并推高成本。英国、土耳其和摩洛哥为欧盟提供汽车及零部件,因此界定何为欧洲制造将产生超出中国范围的影响。
与此同时,中国制造商也在准备各自的应对措施。奇瑞正在推进其在巴塞罗那的生产计划,比亚迪则在完善匈牙利的工厂;据彭博社报道, Leapmotor已开始在斯泰兰蒂斯的萨拉戈萨工厂生产B10车型。在欧洲境内生产能让它们更接近客户,同时降低面临特定贸易壁垒的风险。
虽然领先于日本品牌并不能保证这一优势能每个季度都保持下去,但它体现了变革的深度。中国品牌已占据市场的相当份额,并通过工业投资来支撑其销售。对于竞争对手而言,当这些新进入者不断拓展产品线、经销商网络及生产能力时,他们面临的挑战就是如何应对这样的竞争态势。