
中国品牌在欧洲的销量翻了一番,奇瑞已超越比亚迪和MG。
中国汽车制造商在欧洲的扩张势头持续加快。新品牌的进入、日益丰富的产品选择以及可充电混合动力车的增长正在改变市场的销售格局。9月,这些制造商再次创下新高,其市场排名也发生了变动,不过要准确解读这些数据,还需区分不同的品牌群体。
据《汽车杂志》援引Dataforce的初步数据,中国制造商9月的注册量达到了194,760辆,比去年同期增长了104%。整个欧洲市场的增长率为10%,约为134万辆。这种增速差异足以解释为何即便在对该行业有利的月份,它们的影响力仍在上升。
其占比已升至14.6%,而此前8月记录的最高值为11.7%。这意味着在所分析的市场中,每七辆新注册的汽车中就有一辆属于该品牌。短短一个月内就增长了近三个百分点,不过还需观察后续数据以确定这一增长趋势能否持续。
最大的赢家是奇瑞,其新车注册量达56,552辆,增长率高达187%。隶属于其业务体系下的各品牌总注册量超过了比亚迪,后者为49,374辆,增长率为102%,而MG则以41,707辆的注册量位居其后。这一对比有一个重要特点:奇瑞是以集团形式出现,而其两位竞争对手则是以单个品牌身份参与竞争。
在1月至9月的累计数据中,奇瑞的新车注册量达到了283,075辆,比去年同期增长了253%,并且仅比比亚迪多出1,091辆。这一差距小到足以让竞争持续下去。这些数据表明的并非已经确立的统治地位,而是中国车企之间为在欧洲市场占据一席之地而日益激烈的竞争。
可充电混动车型推动市场增长,纯电车型也在加速发展
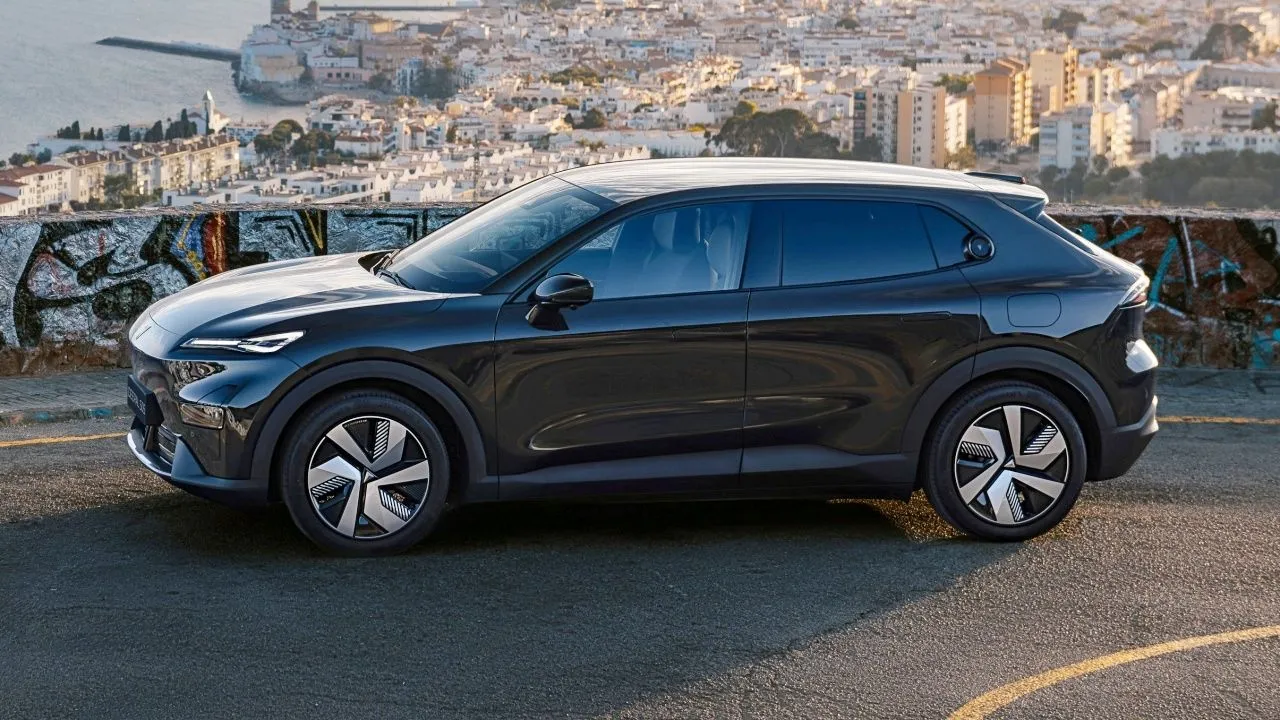
可充电混动车型(PHEV)是这一发展态势中的重要组成部分。9月份,中国车企的这类车型注册量达到了73,952辆,同比增长175%。在上述中国整体销量中,这类车型的占比约为38%。这一比例指的是其在中国市场的销售占比,不应与它在整个欧洲可充电混动市场中的份额相混淆。
纯电动汽车(BEV)也实现了强劲增长:销量达68,091辆,增幅为112%。其在中国汽车注册总量中的占比约为35%,略低于插电式混合动力车。这两种技术加起来占据了近四分之三的市场份额,这充分体现了可充电车型对市场扩张的推动作用。
在现有产品线中插电式混合动力车的销量高于纯电动汽车,但这并不能直接说明中国制造商无法与特斯拉或欧洲品牌竞争。要评估这一问题,还需比较他们在纯电领域的市场份额、各竞争对手的发展态势以及其业务所在的市场情况。现有数据确实表明,这两种技术都能吸引到消费者。
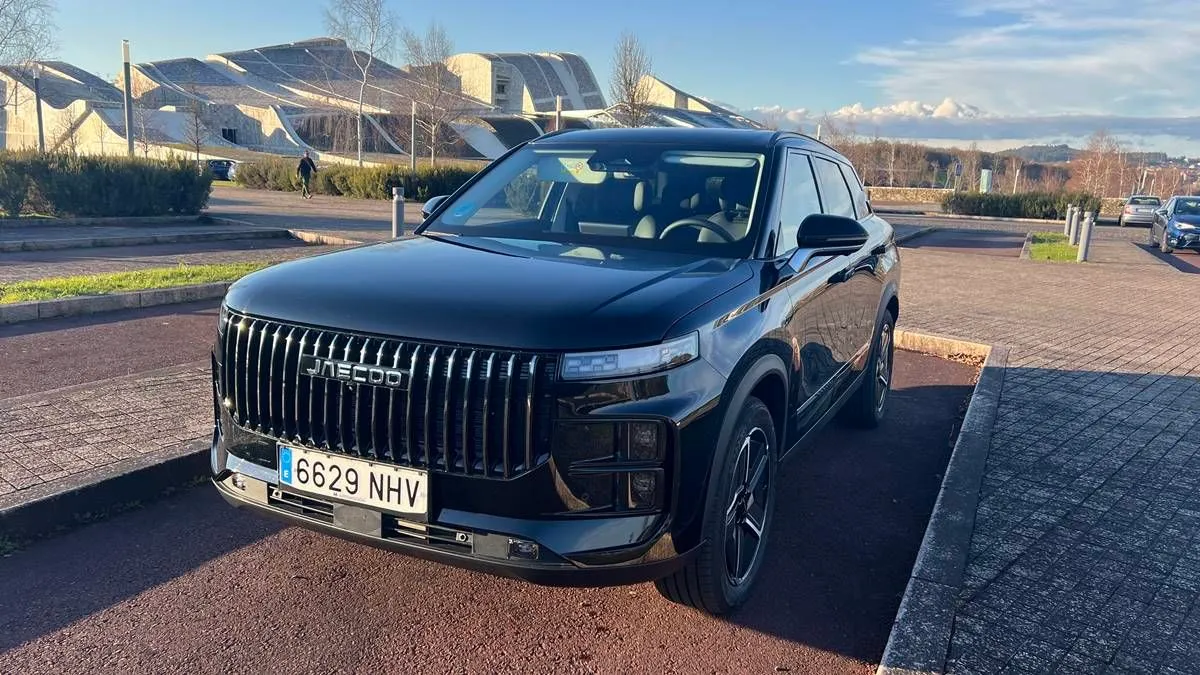
报道中提到的例子包括Jaecoo 7,其在9月的欧洲注册量达到了15,470辆。这款SUV已成为奇瑞拓展市场的重要车型,也体现了新品牌快速提升知名度的能力。不过,一个拥有多个品牌的集团的商业业绩不应归功于某一款车。
这一进展也与布鲁塞尔与北京之间的贸易关系出现重大变化同步。据路透社10月12日报道,双方已同意将来自中国的混合动力车进口量限制在每年35万辆,允许每年增长6%,有效期为四年。有消息称该措施可能于12月初实施,因此这已不再仅仅是针对下一财年的初步谈判。
此处也需要区分不同范畴:欧盟的限制并不等同于适用于所有欧洲市场的措施。例如,英国就不在这一共同框架之内。因此,在不先查明各项统计数据涵盖哪些国家及何种类别的情况下,无法直接比较进口配额和欧洲注册数量。
新的限制措施可能促使制造商加快发货,但这并不能证明9月的所有增长都源于此。出口的汽车、仍在运输中的汽车以及最终完成注册的汽车是不同的概念。如果没有详细的库存和交付数据,仅将这一纪录归因于预防性囤货,就超出了数据所能说明的范围。
根据《汽车杂志》的统计,前九个月的总注册量达112万辆,占比为10.5%,而去年同期这一比例为5.5%。传统汽车品牌所面临的压力显而易见:越来越多的替代品牌正在争夺相同的消费者。对中国制造商而言,接下来的挑战在于建立能够支撑业务增长的销售及售后网络,以保持这一发展势头。