
中国品牌在欧洲再创纪录,市场份额已接近12%
中国品牌正在以几年前还难以想象的速度加速拓展欧洲市场。8月,来自中国的汽车制造商在欧洲市场的销量再创新高,而整个欧洲市场也保持着良好的发展势头。不过,除了整体数据之外,那些多年来一直在欧洲市场竞争的品牌其排名也出现了尤为显著的变化。
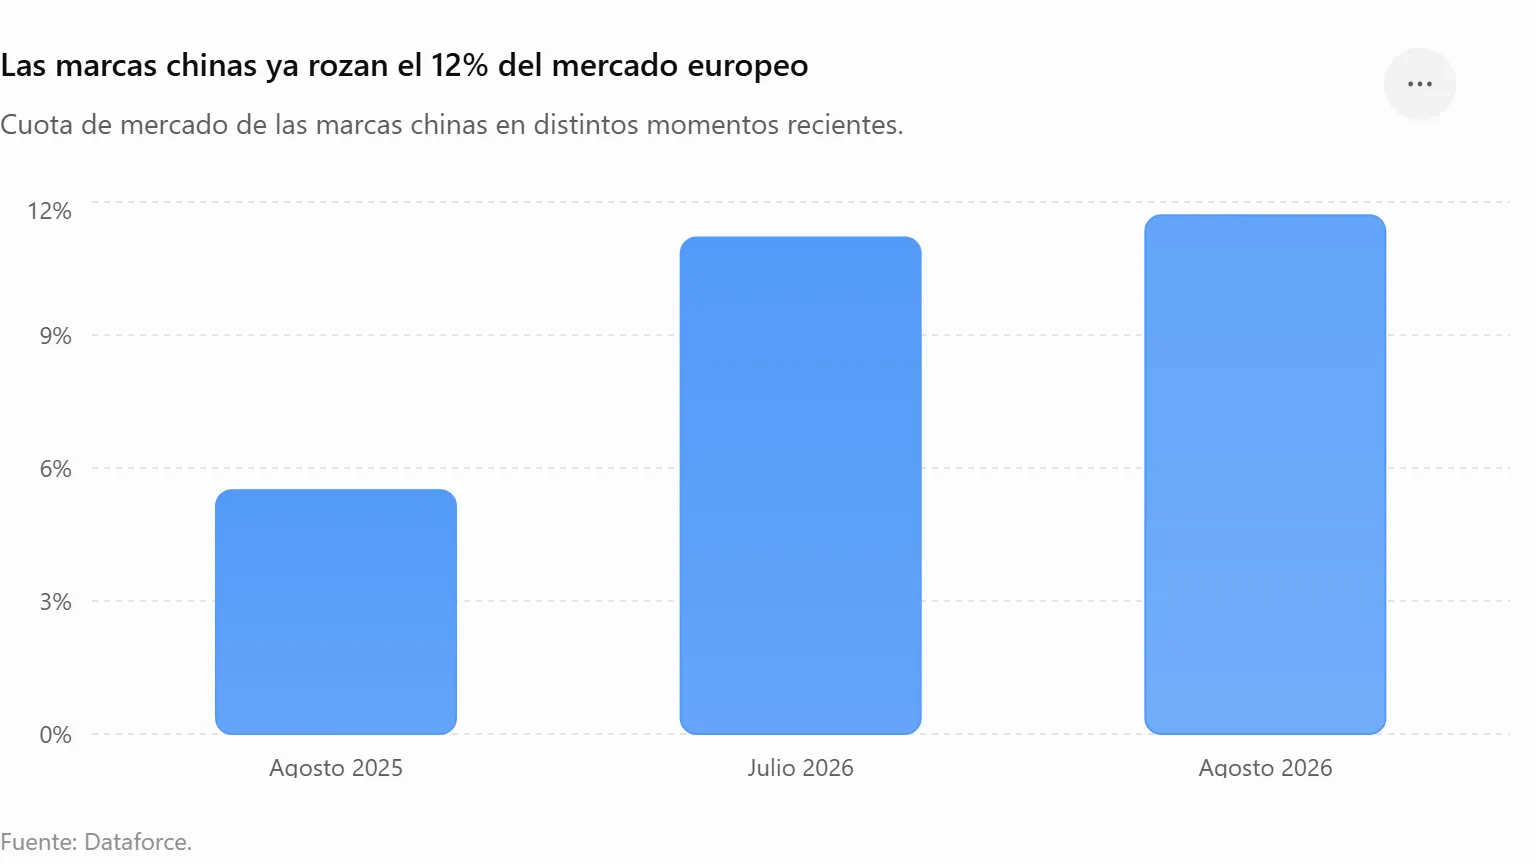
8月,中国品牌在欧洲注册了97,639辆汽车,比去年同期增长了111%。整个欧洲市场的汽车销量增长了4.6%,达到835,409辆,因此中国品牌的占比达到了11.7%,创下了新纪录。Dataforce的统计范围包括欧盟、英国、冰岛、挪威和瑞士。
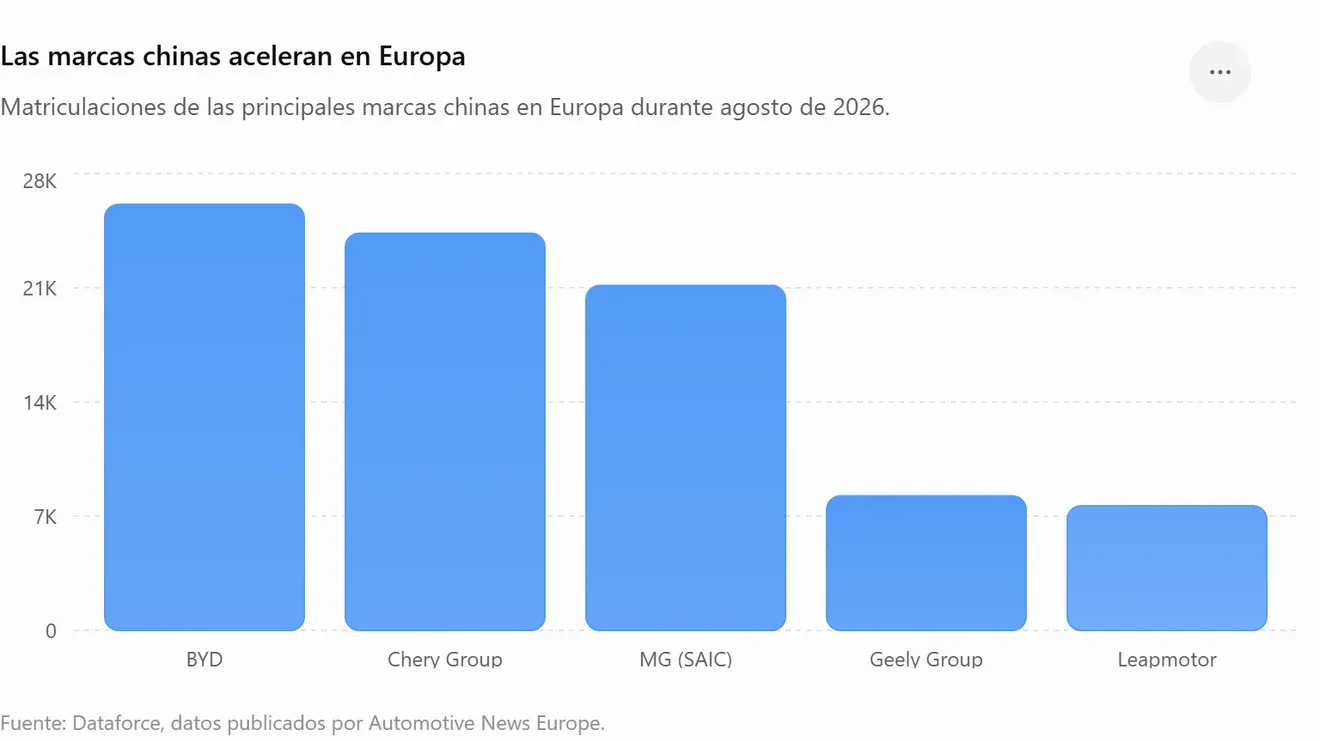
在那些较新进入市场的制造商中,增长势头尤为强劲。比亚迪的销量增长了131%,达到26,103辆;而涵盖奇瑞、捷途、奥模达、极游、雷帕斯和埃布罗等品牌的奇瑞集团,销量则增长了惊人的210%,达到24,332辆。这两家公司的销量加起来约占了中国品牌当月总增长量的60%。
第三名由MG的母公司SAIC获得,其销量为21,132辆,同比增长32%。这一变化意义重大,因为自2011年MG进入欧洲市场以来一直占据着榜首位置。比亚迪曾在5月和7月领先,现在在8月再度夺冠,而奇瑞也在月度销量上超越了MG。
如果将时间范围扩大到今年前八个月,比亚迪在中国品牌中仍居首位,销量为232,600辆,同比增长144%。MG以229,638辆位居第二,奇瑞紧随其后,销量为226,534辆,累计增长率为274%。截至8月,中国品牌在欧洲的总销量为913,703辆,累计市场份额达到9.9%,而去年同期这一比例为5.2%。
可充电混动车型正在改变欧洲汽车市场
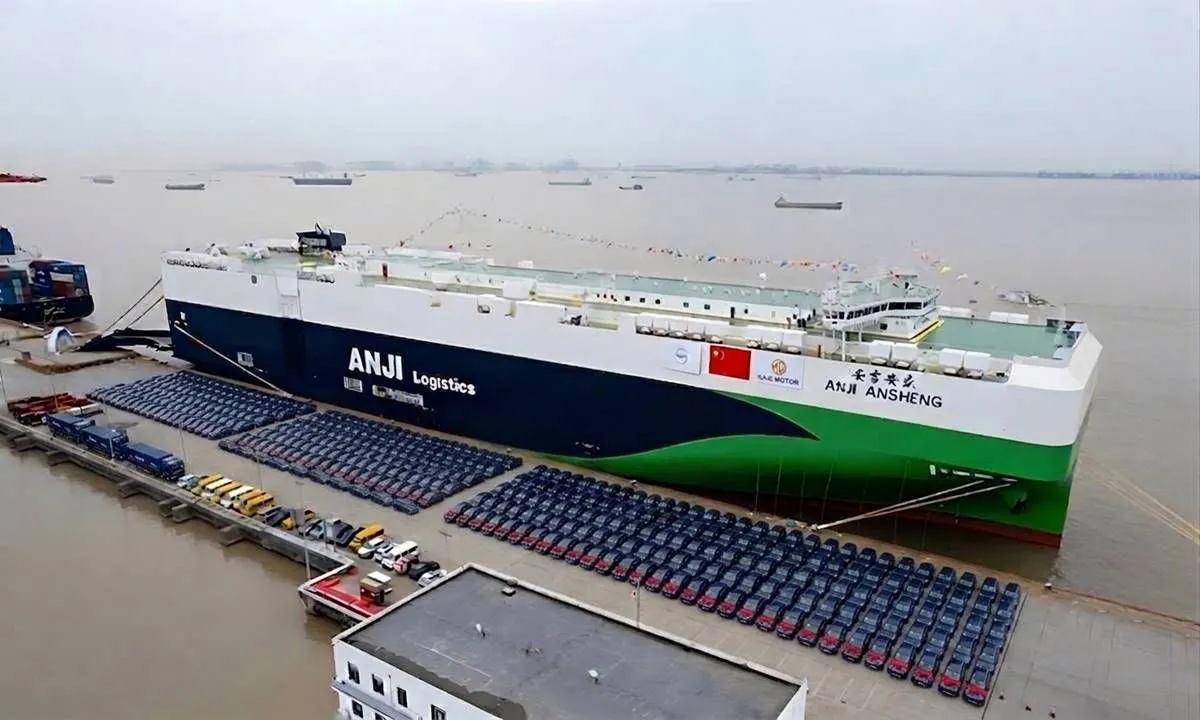
这一增长背后的关键因素在于一种至今尚未像电动汽车那样受到太多关注的技术。中国汽车制造商正在大力提升其可充电混动车的销量,这类车型目前所享受的关税待遇与中国制造的电动汽车有所不同。
8月,中国品牌在欧洲售出了33,384辆可充电混动汽车,这一数字约为上一年的三倍。这类车辆在中国品牌在欧洲市场中的占比达到了34%,比一年前上升了10个百分点。这一进展意义尤为重大,因为它使中国制造商能够凭借目前无需缴纳针对中国制造的电动汽车所征收的额外补偿税款的车型来扩大市场份额。
在 Chinese品牌的总销量中,电动汽车所占比例依然更高。8月共有36,301辆电动汽车完成注册,几乎是一年前的两倍,不过它们在中国品牌电动汽车市场中的占比从39%下降到了37%。因此,与可充电混动汽车相比,两者的差距已不再那么显著。
这里体现了欧洲市场的一个重要特点。自2024年起,欧盟对中国制造的电动汽车征收额外关税,不同制造商的税率高达35.3%。比亚迪的税率为17%,吉利为18.8%,上汽则为35.3%,此外还需缴纳10%的常规关税。
相比之下,可充电混合动力车暂时未被纳入这些特定措施范围。这就形成了一种局面:中国制造商可以利用这项技术提升自己在欧洲的市场份额,而在中国制造的电动汽车则要承受额外的关税负担。
8月的数据展现了该策略的实际效果。中国插电式混合动力车的增长速度之快,已促使布鲁塞尔开始考虑是否需要改变对这类车型的政策。据《金融时报》报道,欧盟要求中国自愿将混合动力车的出口量限制在欧洲市场的15%左右,而目前这一比例已超过30%。
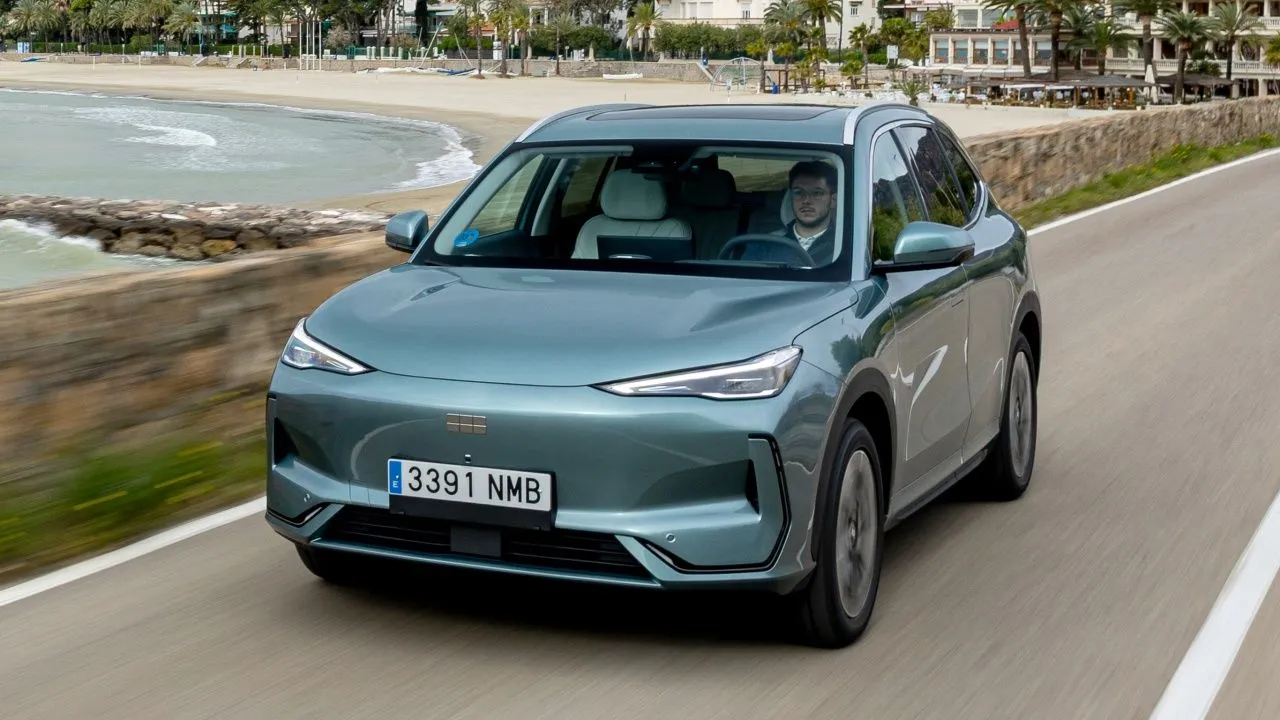
中国方面则拒绝自愿限制出口的提议,并指出任何协议都应遵守世界贸易组织的规则。中国政府还要求保持开放的贸易关系,以国际规则为依据。
在相关讨论持续进行的背景下,具体车型数据已开始反映出变化。8月份,比亚迪海豹U是中国品牌在欧销量最高的车型,共售出7,789辆,在整体市场排名中位列第21位。MG ZS以6,966辆的销量位居第26位,而比亚迪阿托2则售出5,603辆,排名第43位。
Seal U和Atto 2在8月以及今年前八个月的累计销量方面,也均位列中国品牌插电式混动车型之首。在前八个月里,Seal U的累计销量为65,934辆,而Atto 2则为53,764辆。
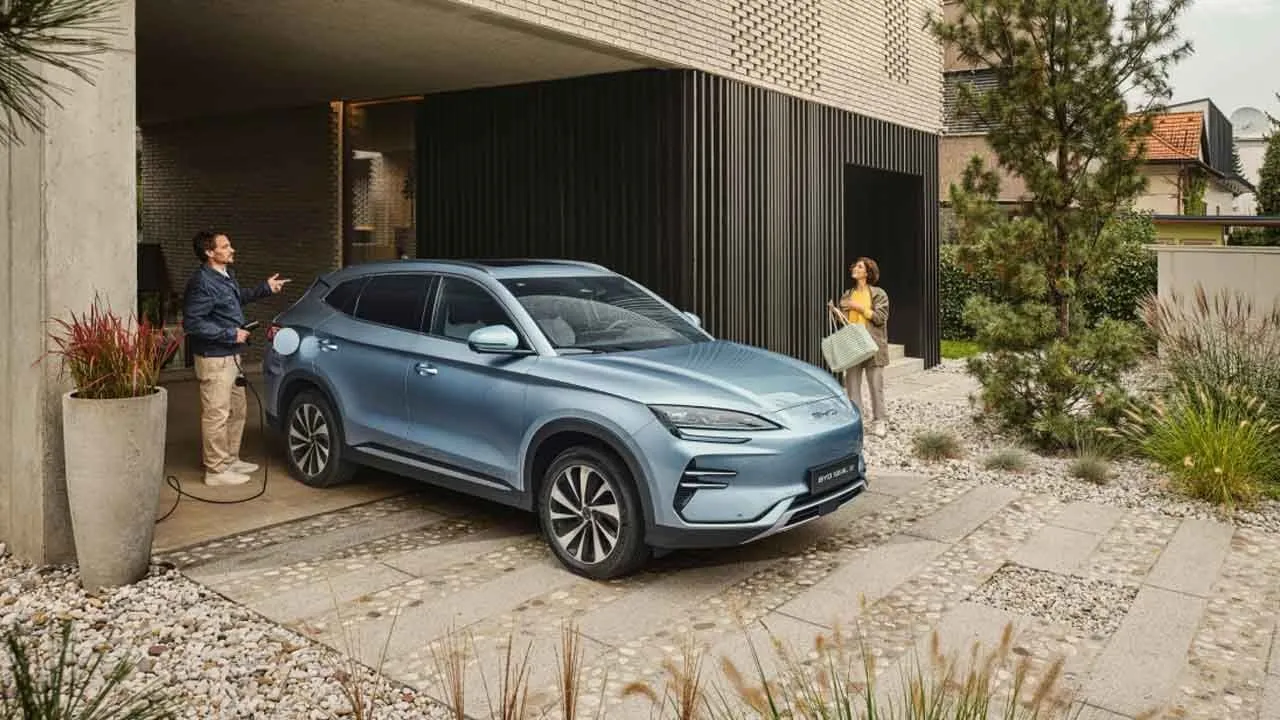
另一家势头强劲的制造商是吉利集团,该集团旗下拥有吉利、极星、领克、极氪和路特斯等品牌。8月份该集团共售出8,237辆汽车,同比增长114%;前八个月累计销量为68,551辆,增长率为71%。 Leapmotor的增速也同样可观,8月份售出7,628辆汽车,同比增长222%,不过由于6月底意大利结束了推动T03车型销售的报废补贴计划,该车型的销量曾出现爆发式增长,此后其增速已有所放缓。
其结果是,欧洲市场里中国品牌不再仅仅为争取一席之地而竞争。在Dataforce所分析的市场中,8月份中国品牌生产的汽车占比接近八分之一,而比亚迪、奇瑞和MG则正在争夺那些直到不久前还看似更为稳定的市场地位。随着可充电混动车的迅猛发展,如果欧盟决定修改现行规则,这场商业竞争可能会迎来新的局面。